ITR-2 యూజర్ మాన్యువల్
1. అవలోకనం
ఈ-ఫైలింగ్ పోర్టల్లో నమోదిత వినియోగదారులకు ITR-2 దాఖలు చేసే సేవ అందుబాటులో ఉంది. ఈ సేవ వ్యక్తిగత పన్ను చెల్లింపుదారులకు మరియు HUFలకు ఈ-ఫైలింగ్ పోర్టల్ ద్వారా ITR-2ను దాఖలు చేయడానికి వీలు కల్పిస్తుంది. ఆన్లైన్ విధానం ద్వారా ITR-2ను దాఖలు చేసే ప్రక్రియను ఈ వినియోగదారుల మాన్యువల్ వివరిస్తుంది.
2. ఈ సేవను పొందడానికి అవసరమైన ముందస్తు అర్హతలు
| సాధారణమైనవి |
|
| ఇతరాలు |
|
3. ఫారం గురించి క్లుప్తంగా
ఫారాన్ని సమర్పించే ముందు మీరు ITR-2లోని ఈ క్రింది విభాగాలను (వర్తించే షెడ్యూల్) పూరించాలి:
3.1 భాగం A - సాధారణ వివరాలు
3.2 జీతం షెడ్యూల్
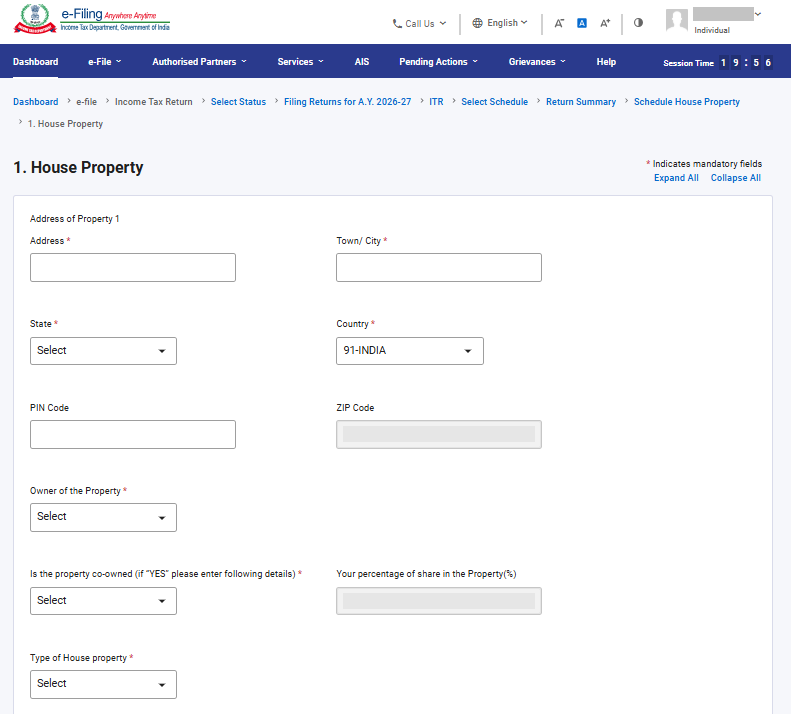
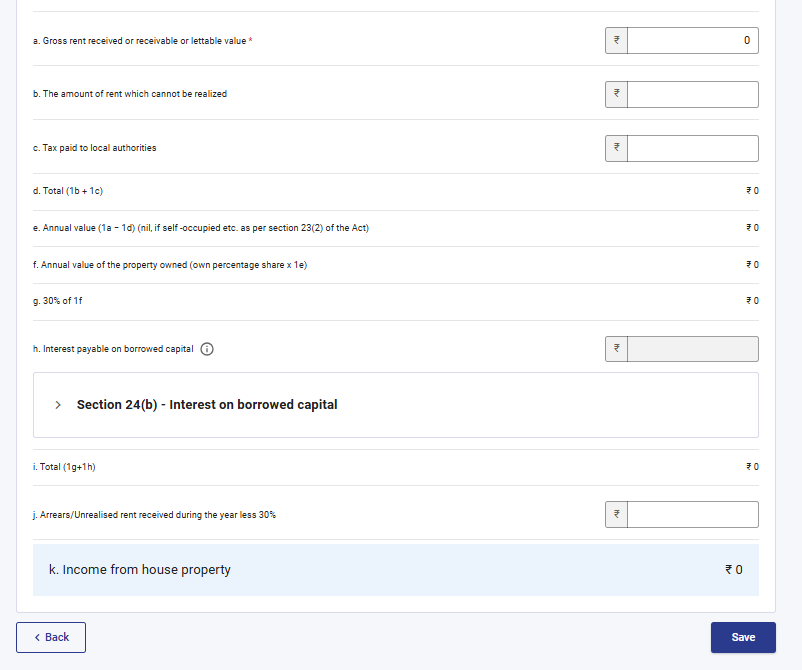
3.3 గృహ ఆస్తిషెడ్యూల్
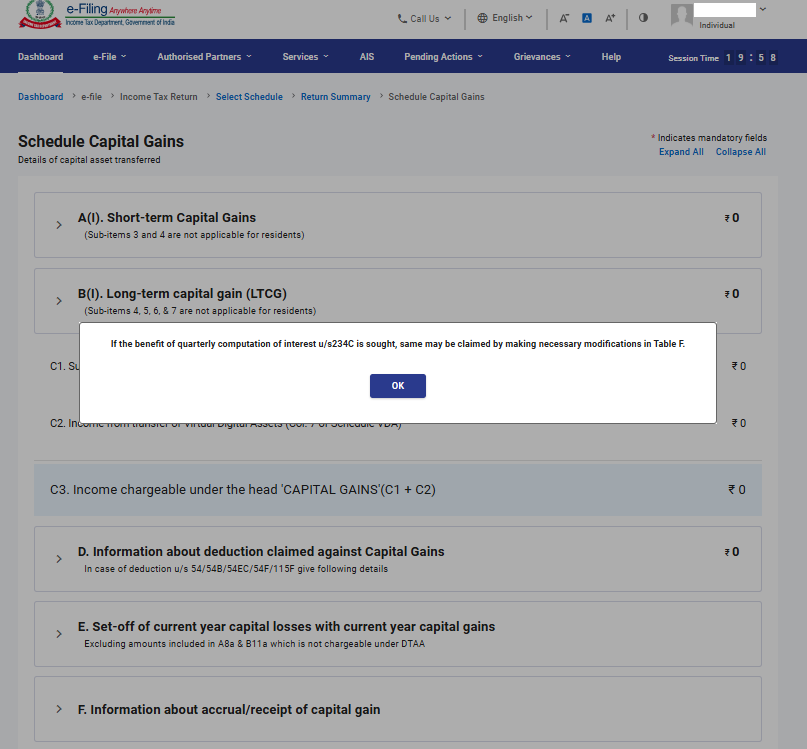
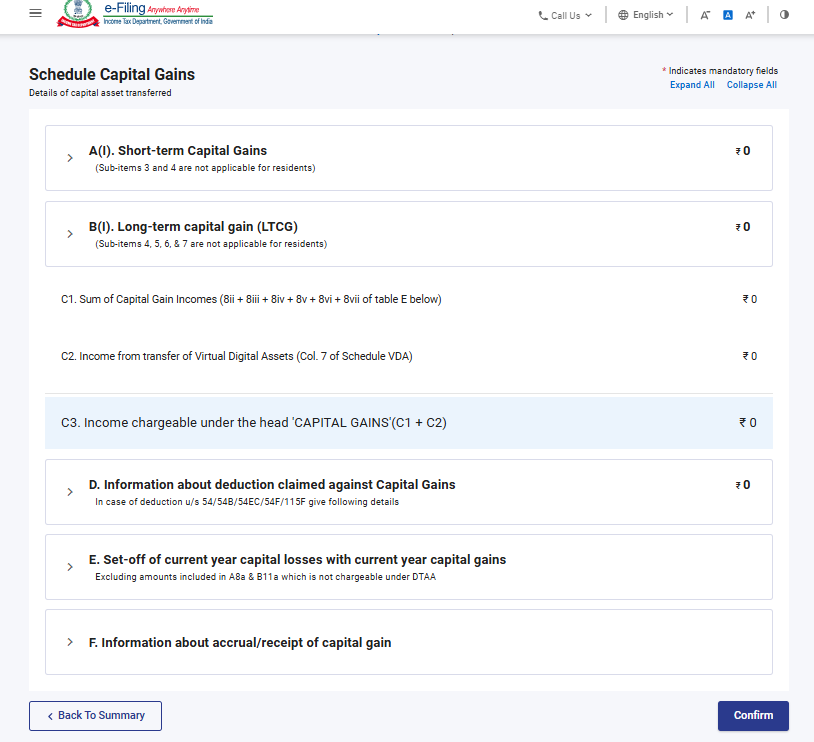
3.4 Capital Gains షెడ్యూల్ (మూలధన లాభాలు)
3.5 112A షెడ్యూల్ మరియు 115AD(1)(iii) నిబంధన (proviso) షెడ్యూల్
3.6 VDA షెడ్యూల్
3.7 ఇతర వనరుల షెడ్యూల్
3.8 CYLA షెడ్యూల్
3.9 BFLA షెడ్యూల్
3.10 CFL షెడ్యూల్
3.11 VI-A షెడ్యూల్
3.12 80G మరియు 80GGA షెడ్యూల్
3.13 AMT షెడ్యూల్
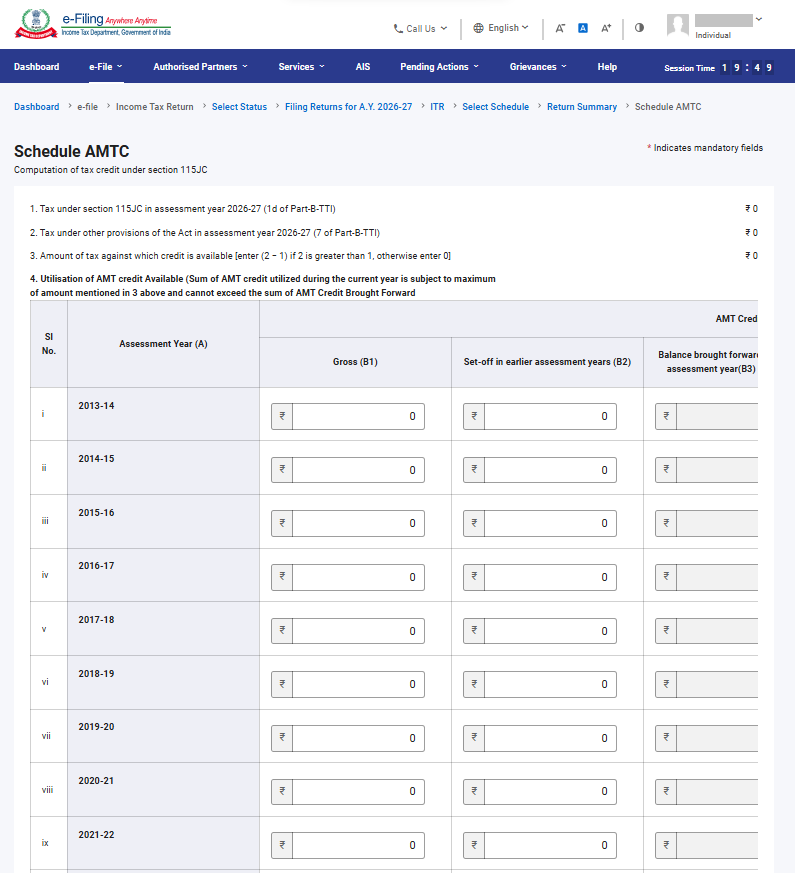
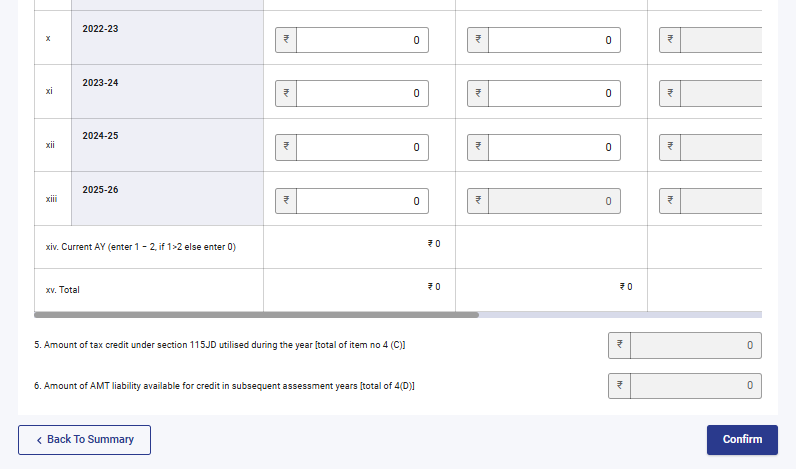
3.14 AMTC షెడ్యూల్
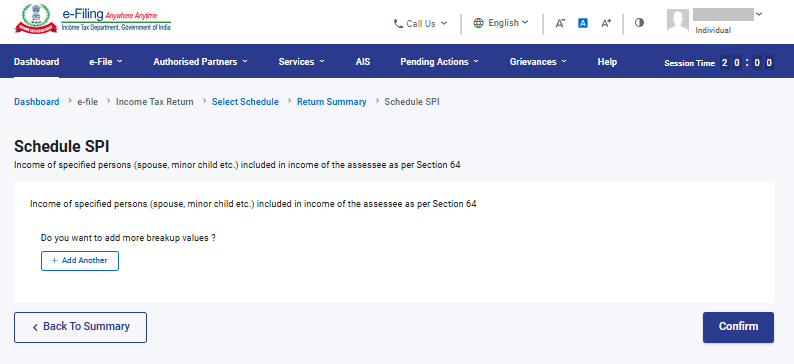
3.15 SPI షెడ్యూల్
3.16 SI షెడ్యూల్
3.17 EI షెడ్యూల్
3.18 PTI షెడ్యూల్
3.19 FSI షెడ్యూల్
3.20 TR షెడ్యూల్
3.21 FA షెడ్యూల్
3.22 5A షెడ్యూల్
3.23 AL షెడ్యూల్
3.24 భాగం B – మొత్తం ఆదాయం (TI)
3.25 పన్ను చెల్లించబడింది
3.26 భాగం B – TTI
3.1 భాగం A - సాధారణ వివరాలు
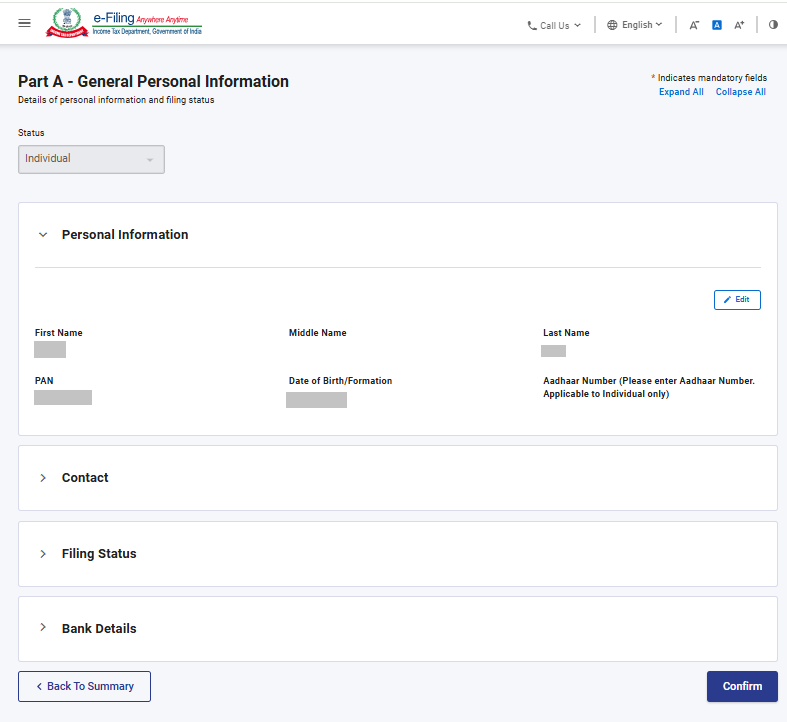
ITRలోని భాగం A - సాధారణ వివరాలు విభాగంలో, మీరు మీ ఈ-ఫైలింగ్ ప్రొఫైల్ నుండి ముందుగా నింపిన డేటాను సరిచూసుకోవాలి. ఫారంలో మీ వ్యక్తిగత వివరాలలో కొన్నింటిని మీరు నేరుగా సవరించలేరు. అయితే, మీ ఈ- ఫైలింగ్ ప్రొఫైల్కు వెళ్లి అవసరమైన మార్పులు చేసుకోవచ్చు
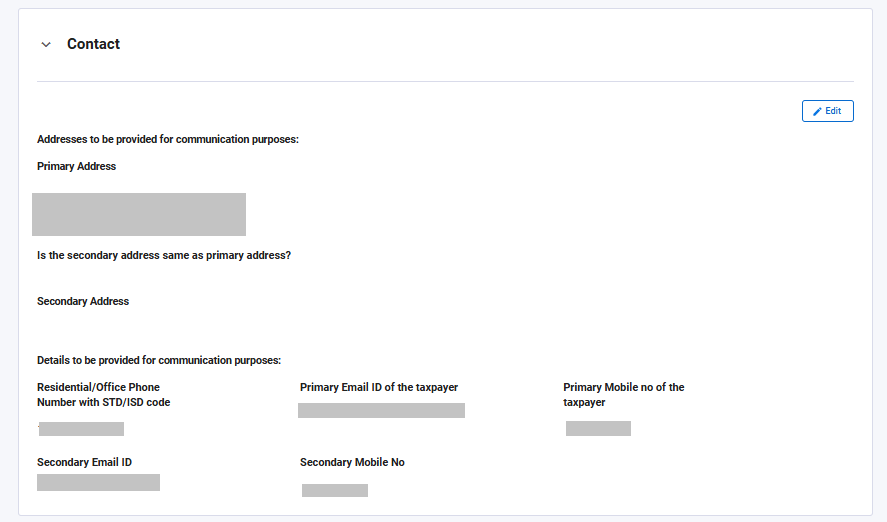
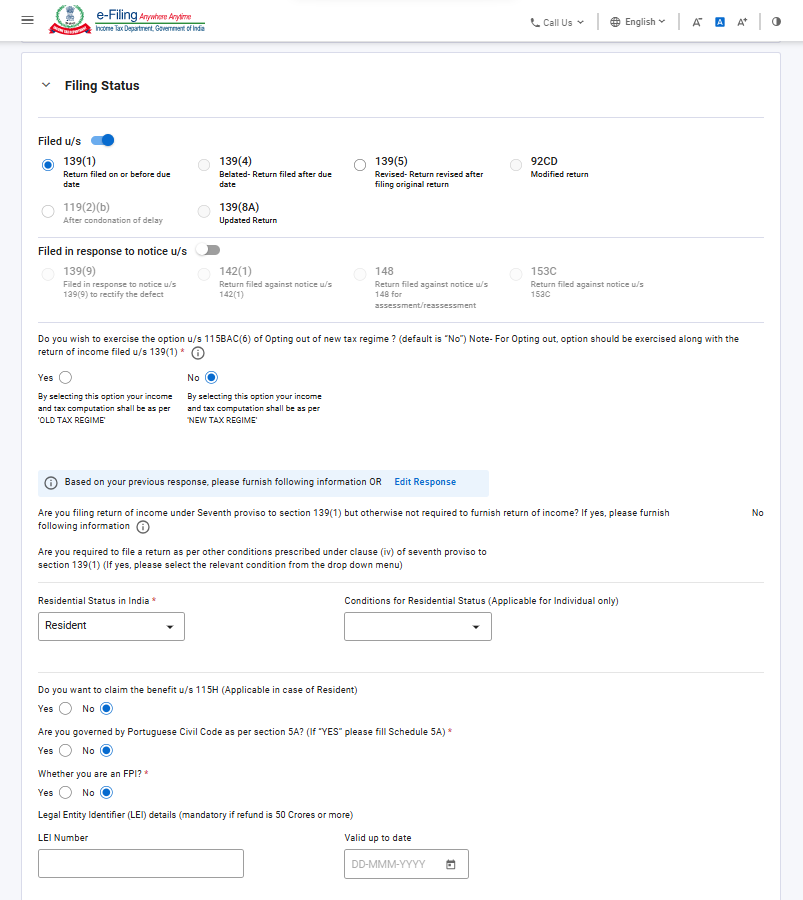
మీరు ఫారంలోనే మీ సంప్రదింపు వివరాలు, ఫైలింగ్ స్థితి, నివాస స్థితి మరియు బ్యాంక్ వివరాలను సవరించవచ్చు.
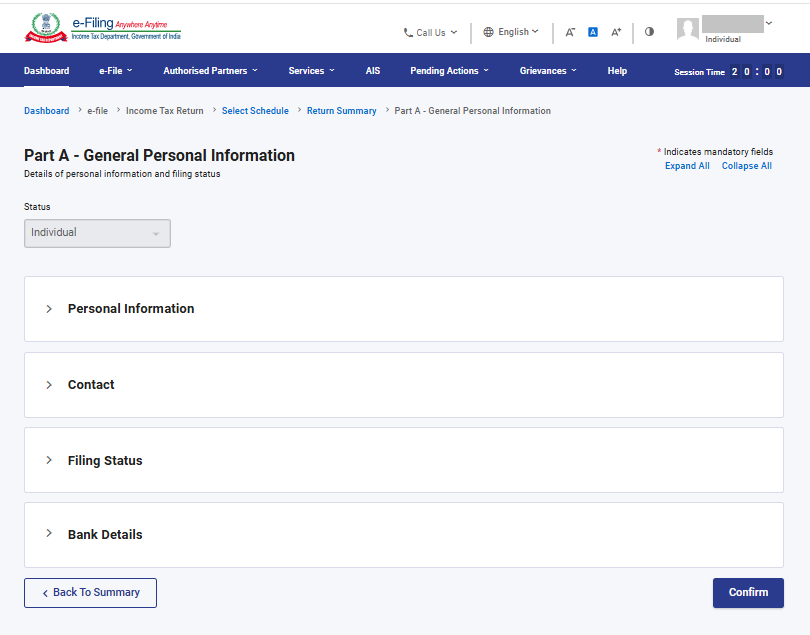
1. వ్యక్తిగత సమాచారం:
2. సంప్రదింపు వివరాలు:
3. ఫైలింగ్ స్థితి:
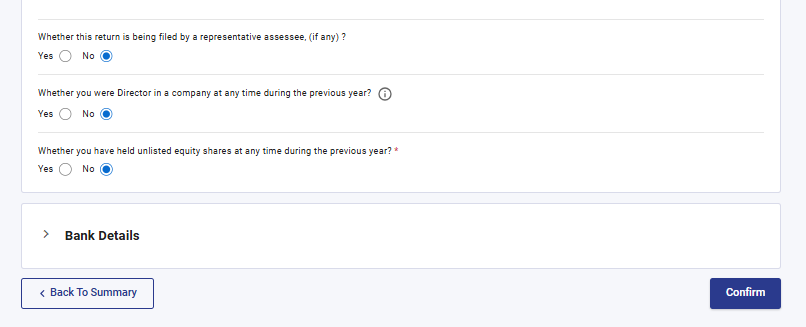
గమనిక 1:
ఫైలింగ్ విభాగంలో‘సెక్షన్ 139(1) కింద ఫైల్ చేయబడింది’అనేది ఆటోమేటిక్గా ఎంపిక చేయబడుతుంది. 2026-27 AY కొరకు కొత్త పన్ను విధానం డిఫాల్ట్ పన్ను విధానంగా ఉంటుంది.అలాగే ‘లేదు’ అనేది ఆటోమేటిక్గా ఎంపిక చేయబడుతుంది.
మీరు కొత్త పన్ను విధానం నుండి వైదొలగాలనుకుంటే, ‘అవును’ను ఎంచుకోండి, ఆపై డ్రాప్-డౌన్ మెనూ నుండి‘భారతదేశంలో నివాస హోదా’మరియు‘నివాస హోదా కోసం షరతులు’నుఎంచుకోండి
గమనిక 2:
సెక్షన్ 115BAC నిబంధనలను సవరించి, దానిని వ్యక్తిగత మరియు HUF అయిన అసెస్సీకి డిఫాల్ట్ పన్ను విధానంగా ఫైనాన్స్ యాక్ట్ 2023 చేసింది. ఒకవేళ పన్ను చెల్లింపుదారు కొత్త పన్ను విధానం ప్రకారం పన్ను చెల్లించడానికి ఇష్టపడకపోతే, వారు స్పష్టంగా ఆ విధానం నుండి వైదొలగి, పాత పన్ను విధానాన్ని ఎంచుకోవాల్సి ఉంటుంది.
వ్యాపారం లేదా వృత్తి ద్వారా ఆదాయం కలిగిన పన్ను చెల్లింపుదారు, సంబంధిత ఆర్థిక సంవత్సరానికి సంబంధించి కొత్త పన్ను విధానం నుండి వైదొలగి పాత పన్ను విధానాన్ని ఎంచుకోవచ్చు. అయితే, సెక్షన్ 139(1) ప్రకారం ఆదాయపు పన్ను రిటర్న్ను దాఖలు చేయడానికి నిర్ణీత గడువు తేదీలోపు లేదా అంతకంటే ముందే 'ఫారం నం. 10-IEA' ద్వారా ఈ ఎంపికను తెలియజేయాల్సి ఉంటుంది.
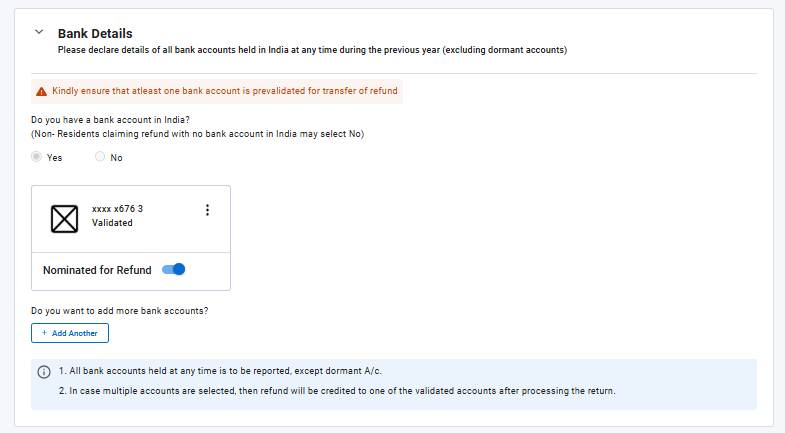
4. బ్యాంక్ వివరాలు:
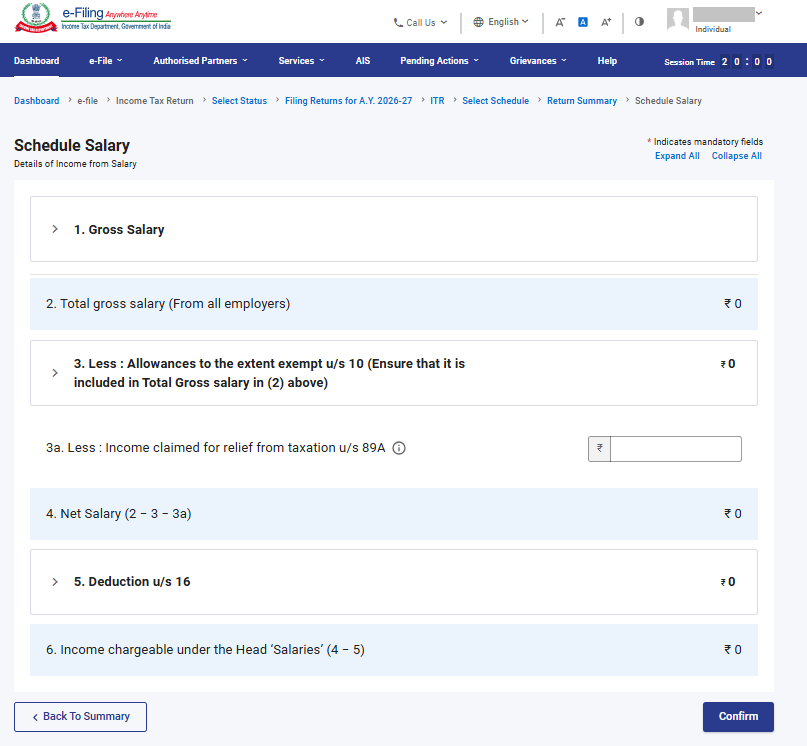
3.2 షెడ్యూల్ జీతం
షెడ్యూల్ జీతంలో మీరు జీతం/పెన్షన్ నుండి వచ్చే మీ ఆదాయం, మినహాయింపు అలవెన్సులు మరియు సెక్షన్ 16 ప్రకారం తీసివేతల వివరాలను సమీక్షించాలి / నమోదు చేయాలి / సవరించాలి.
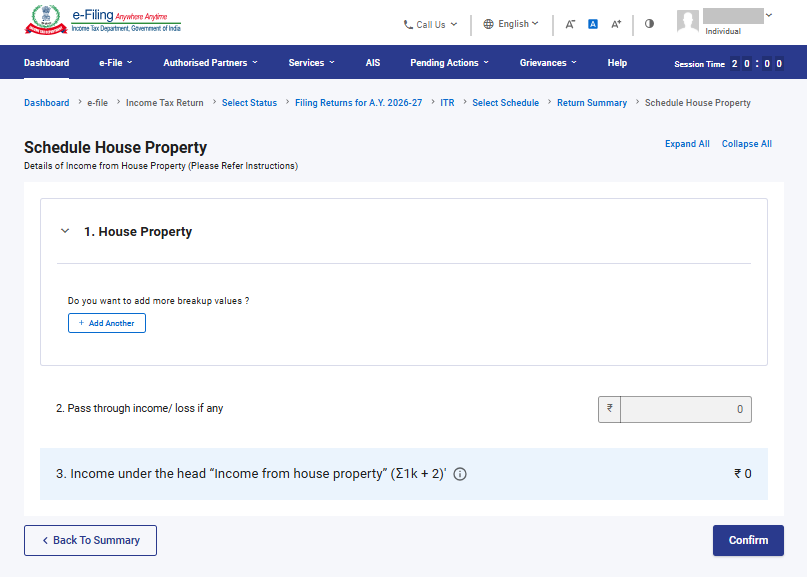
3.3 షెడ్యూల్ గృహ ఆస్తి
షెడ్యూల్ గృహ ఆస్థిలో మీరు ఇంటి ఆస్తికి (స్వయంగా నివసిస్తున్న, అద్దెకు ఇచ్చిన, లేదా అద్దెకు ఇచ్చినట్లుగా భావించబడే) సంబంధించిన వివరాలను సమీక్షించాలి / నమోదు చేయాలి / సవరించాలి. ఈ వివరాలలో సహ-యజమాని వివరాలు, అద్దెదారు వివరాలు, అద్దె, వడ్డీ, బదిలీ ఆదాయం మొదలైనవి ఉంటాయి.
3.4 షెడ్యూల్ CG – మూలధన లాభాలు
వివిధ రకాల మూలధన ఆస్తుల అమ్మకం / బదిలీ నుండి వచ్చేమూలధన లాభాలనువేరు చేయడం జరిగింది. ఒకే రకమైన ఒకటి కంటే ఎక్కువ మూలధన ఆస్తుల అమ్మకం లేదా బదిలీ నుండి మూలధన లాభాలు వచ్చిన సందర్భంలో, దయచేసి అదే రకానికి చెందిన అటువంటి అన్ని మూలధన ఆస్తులకు సంబంధించి మూలధన లాభాల ఏకీకృత గణనను చేయండి. కానీ భూమి / భవనం బదిలీ విషయంలో, ప్రతి భూమి / భవనానికి సంబంధించిన గణనను విడివిడిగా నమోదు చేయడం తప్పనిసరి.మూలధన లాభాల షెడ్యూల్లో, మీరు కలిగి ఉన్న అన్ని రకాల మూలధన ఆస్తులకు సంబంధించిన మీ స్వల్పకాలిక మరియు దీర్ఘకాలిక మూలధన లాభాలు / నష్టాల వివరాలను నమోదు చేయాలి.
3.5 షెడ్యూల్ 112A మరియు షెడ్యూల్-115AD(1)(iii) నిబంధన
షెడ్యూల్ 112A లో STT చెల్లించిన కంపెనీ ఈక్విటీ షేర్లు, ఈక్విటీ-ఆధారిత ఫండ్ లేదా బిజినెస్ ట్రస్ట్ యూనిట్ల విక్రయానికి సంబంధించిన వివరాలను మీరు సమీక్షించాలి, నమోదు చేయాలి లేదా సవరించాలి.
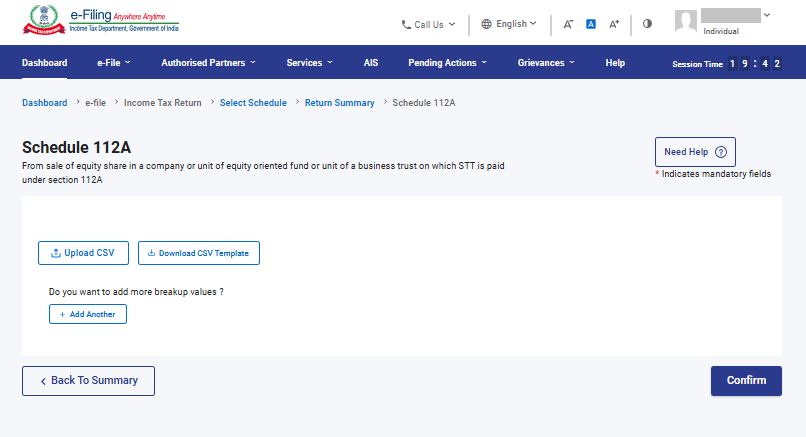
షెడ్యూల్ 115AD (1)(iii) నిబంధన షెడ్యూల్ 112Aకు సంబంధించిన వివరాలనే నమోదు చేయాల్సి ఉంటుంది. కానీ నివాసితులు కాని వారికి వర్తిస్తుంది.
(వ్యక్తిగత సమాచార ఫైలింగ్ విభాగంలో, 'మీరు FPIనా?' అనే కొత్త ఫీల్డ్ చేర్చబడింది. అవును అయితే, SEBI రిజిస్ట్రేషన్ నంబర్ను అందించండి'. పన్ను చెల్లింపుదారు 'అవును' అని ఎంచుకుంటే, షెడ్యూల్ 115AD ఎనేబుల్ చేయబడాలి.
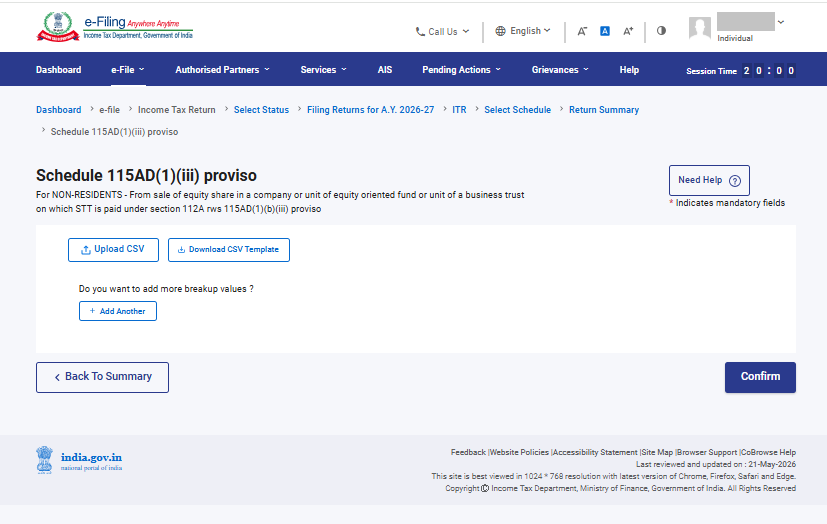
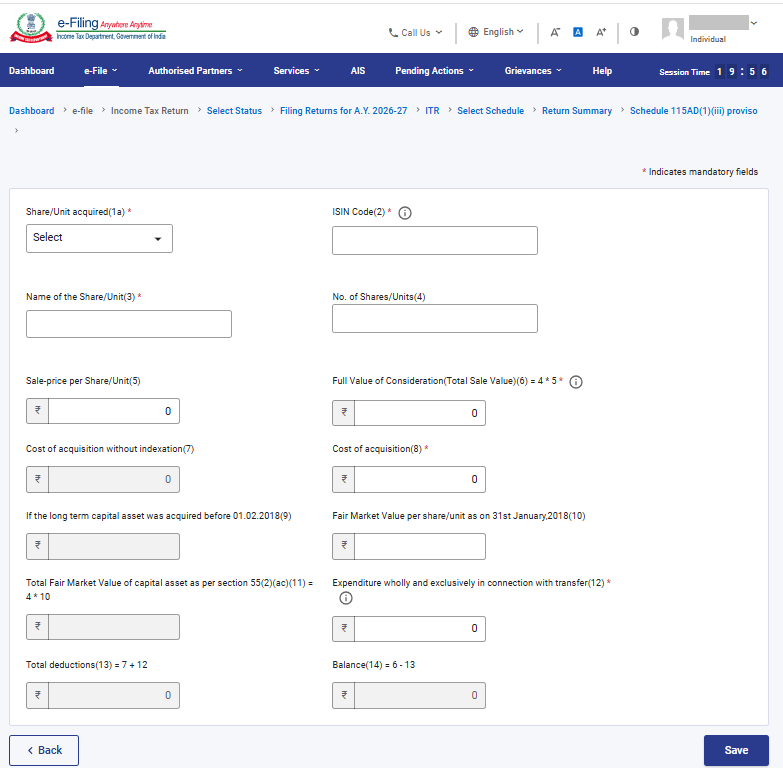
గమనిక: షేర్లను 31 జనవరి 2018న లేదా అంతకు ముందు కొనుగోలు చేసినట్లయితే, షెడ్యూల్ 112A మరియు షెడ్యూల్-115AD(1)(iii) నిబంధన ప్రకారం ప్రతి బదిలీకి సంబంధించిన స్క్రిప్-వారీ వివరాలను నమోదు చేయడం తప్పనిసరి.
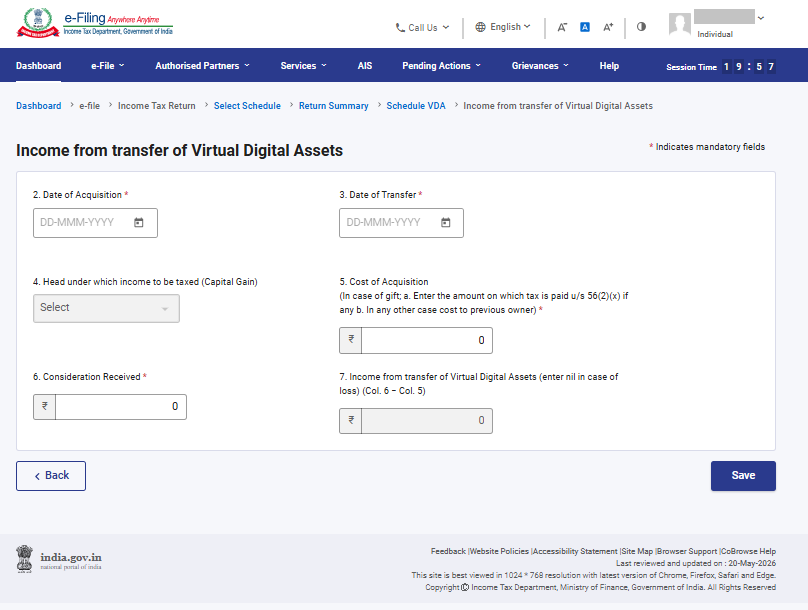
3.6 VDA షెడ్యూల్
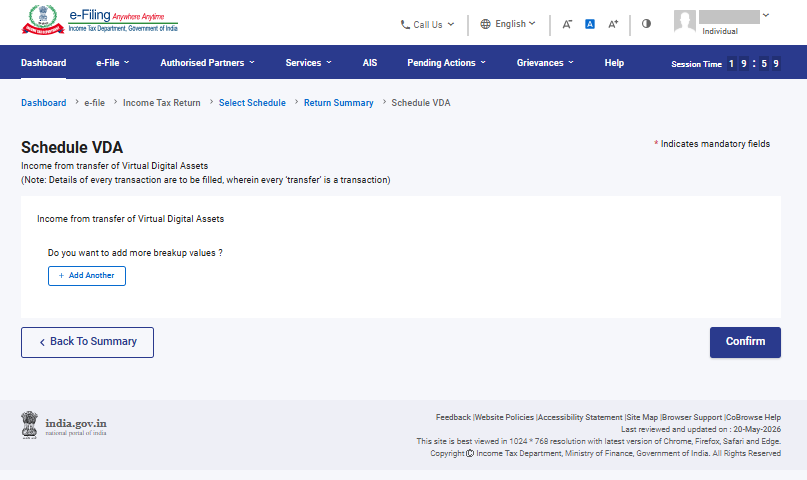
వర్చువల్ డిజిటల్ అసెట్ షెడ్యూల్ లో మీరు వర్చువల్ డిజిటల్ అసెట్ల బదిలీ నుండి వచ్చే ఆదాయాన్ని జోడించాలి. షెడ్యూల్ VDA (వర్చువల్ డిజిటల్ అసెట్) కొత్తగా చేర్చబడింది. దీని ఆదాయం షెడ్యూల్ CGలో ఆటోమేటిక్గా నింపబడుతుంది.
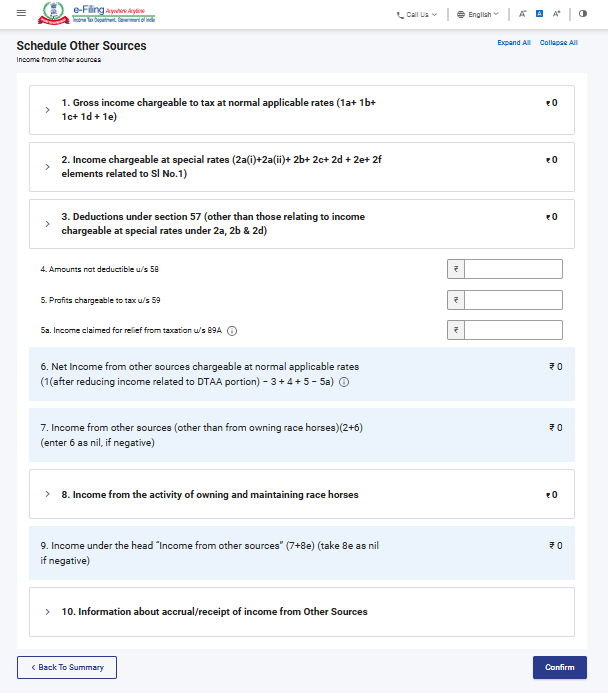
3.7 షెడ్యూల్ ఇతర వనరులు
షెడ్యూల్ ఇతర వనరులు లో మీరు ప్రత్యేక రేట్ల వద్ద వసూలు చేయబడిన ఆదాయం, సెక్షన్ 57 కింద తగ్గింపులు మరియు రేసు గుర్రాలకు సంబంధించిన ఆదాయంతో సహా (కానీ వీటికి మాత్రమే పరిమితం కాకుండా) ఇతర వనరుల నుండి వచ్చే మీ ఆదాయం మొత్తానికి సంబంధించిన వివరాలను సమీక్షించాలి / నమోదు చేయాలి / సవరించాలి.
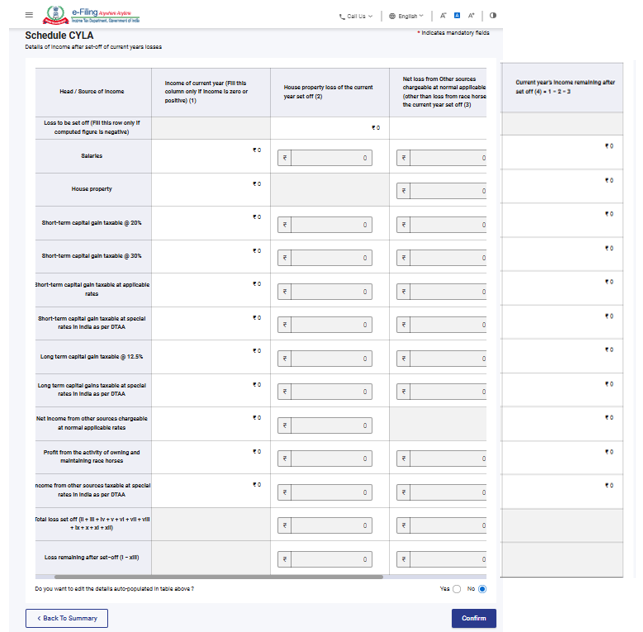
3.8 ప్రస్తుత సంవత్సరపు నష్ట సర్దుబాటు (CYLA) షెడ్యూల్
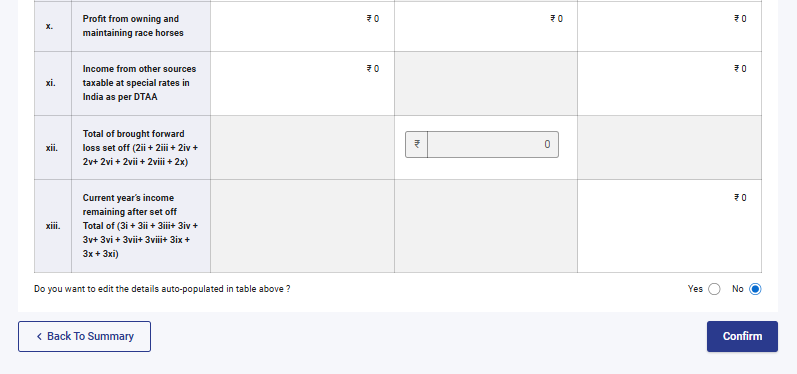
ప్రస్తుత సంవత్సర నష్ట సర్దుబాటు షెడ్యూల్ (CYLA)లో ప్రస్తుత సంవత్సర నష్టాలను సర్దుబాటు చేసిన తర్వాత వచ్చే ఆదాయ వివరాలను మీరు చూడగలరు. ఇందులో సర్దుబాటు కాకుండా మిగిలిపోయిన నష్టాలను, తదుపరి సంవత్సరాలకు ముందుకు తీసుకువెళ్లడానికి షెడ్యూల్ CFLకి చేర్చబడతాయి
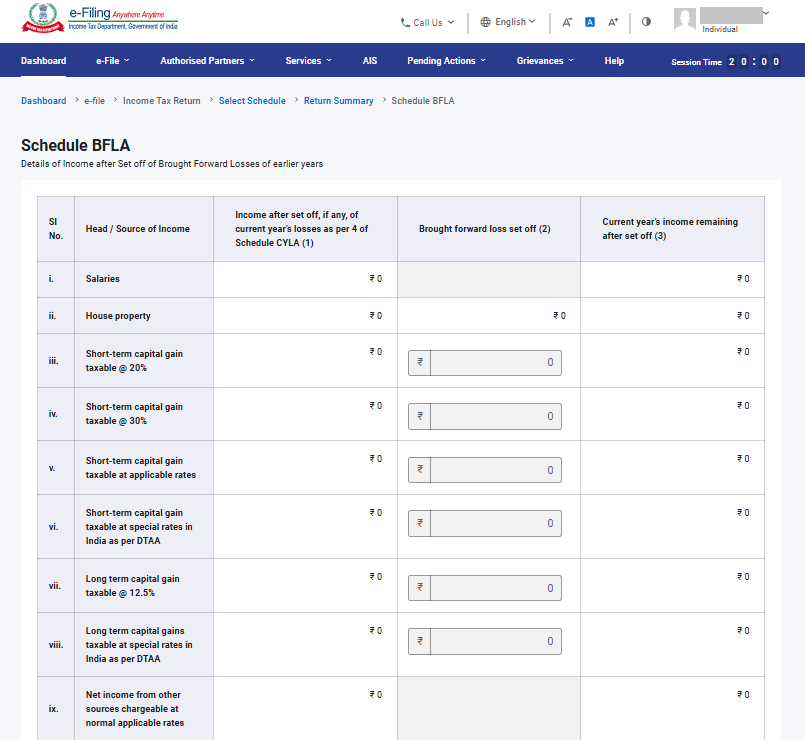
3.9 గత నష్టాల సర్దుబాటు (BFLA) షెడ్యూల్
షెడ్యూల్ BFLA (గత సంవత్సరాల నష్టాల సర్దుబాటు)లో గత సంవత్సరాల నుండి ముందుకు తీసుకువచ్చిన నష్టాలను సర్దుబాటు చేసిన తర్వాత మిగిలిన ఆదాయ వివరాలను మీరు చూడవచ్చు.
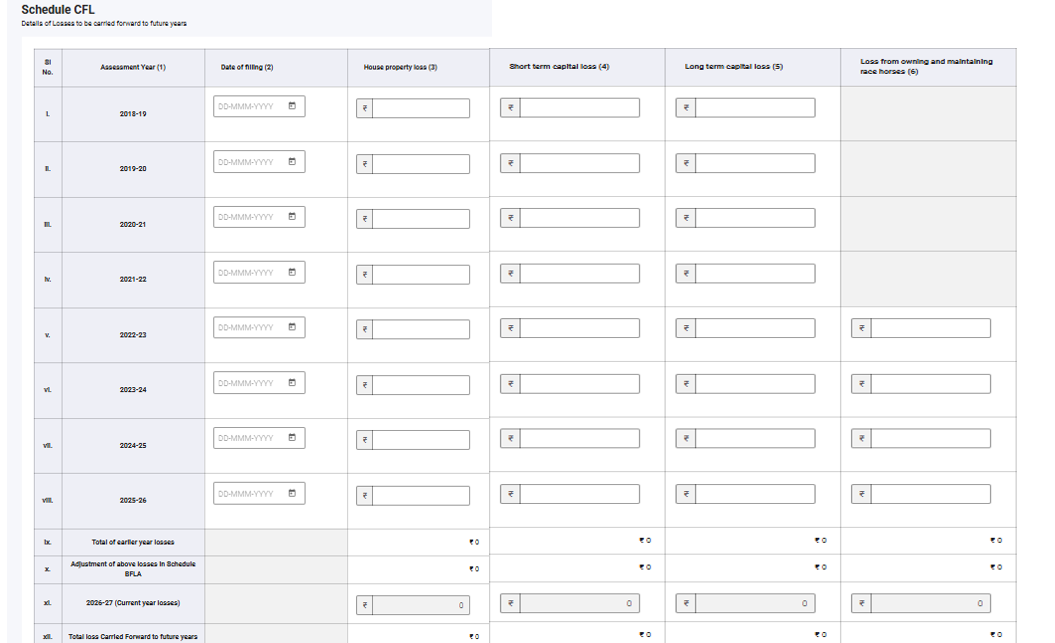
3.10 నష్టాలను ముందుకు తీసుకువెళ్లడం షెడ్యూల్ CFL)
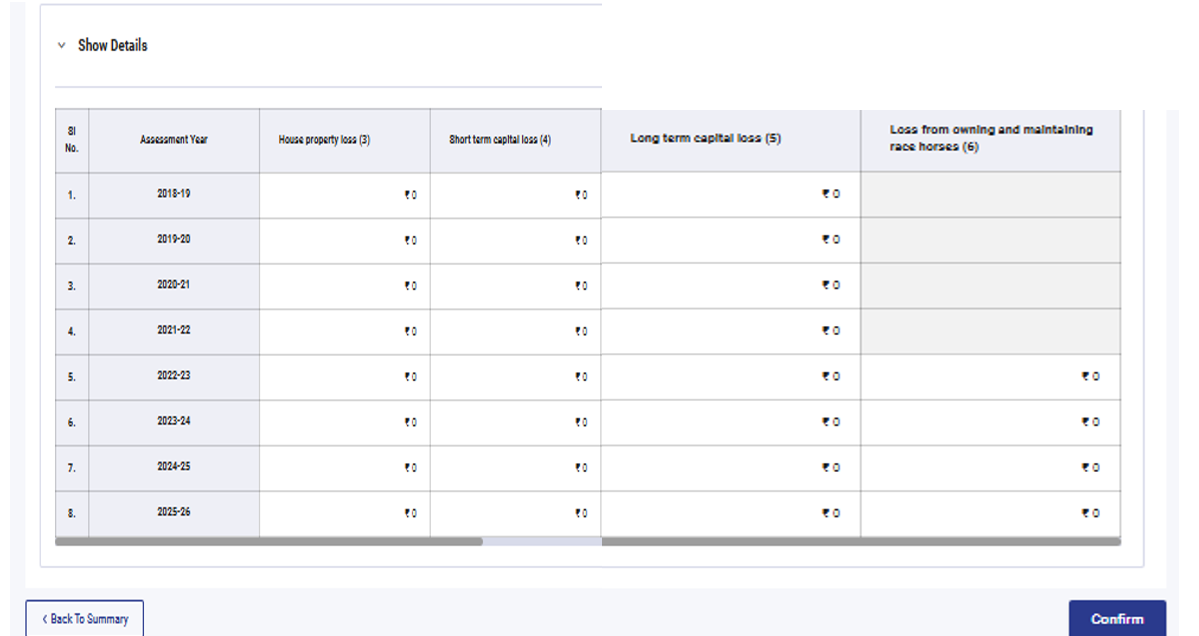
నష్టాలను ముందుకు తీసుకువెళ్లడం షెడ్యూల్ (CFL) లో ముందు సంవత్సరాలకు ముందుకు తీసుకువెళ్లాల్సిన నష్టాల వివరాలను మీరు చూడవచ్చు.
3.11 షెడ్యూల్ VI-A
షెడ్యూల్ VI-Aలో, ఆదాయపు పన్ను చట్టంలోని సెక్షన్ 80 – భాగాలు B, C, CA మరియు D (క్రింద పేర్కొన్న ఉపవిభాగాలు) కింద మీరు క్లెయిమ్ చేయదలిచిన మినహాయింపులను నమోదు చేసి, ధృవీకరించాల్సి ఉంటుంది.
భాగం B - కొన్ని చెల్లింపులకు సంబంధించి మినహాయింపు:
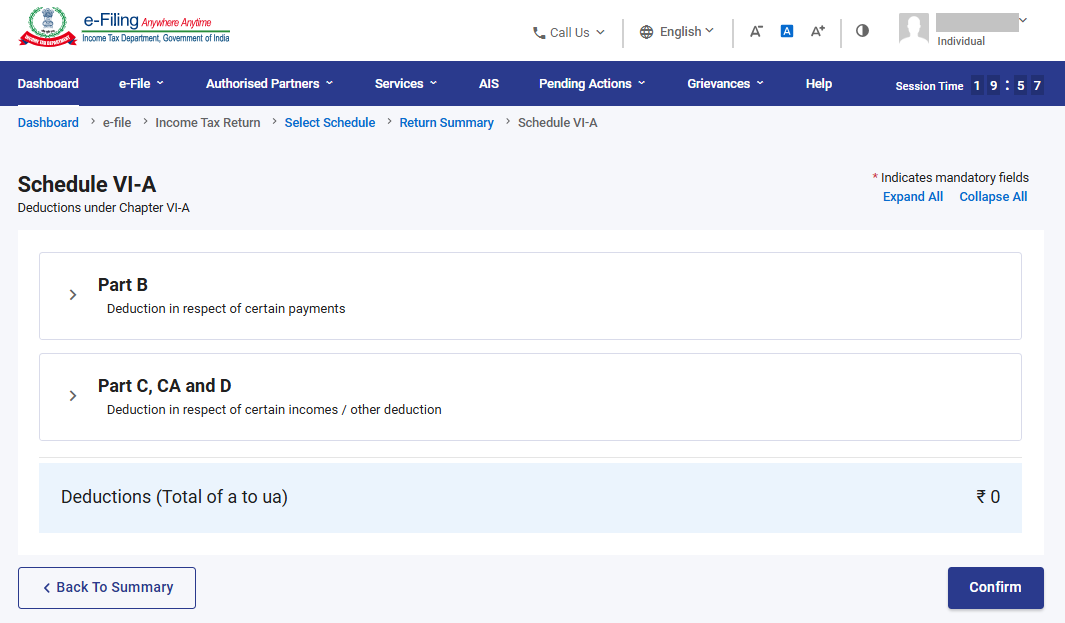
భాగం C, CA మరియు D – ఇతర ఆదాయాలు/ఇతర మినహాయింపులకు సంబంధించిన మినహాయింపు:
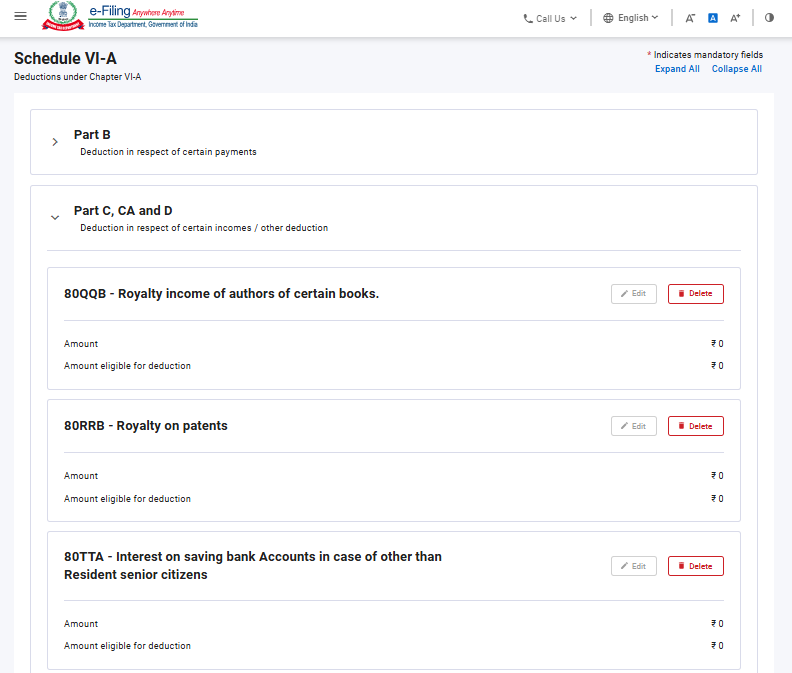
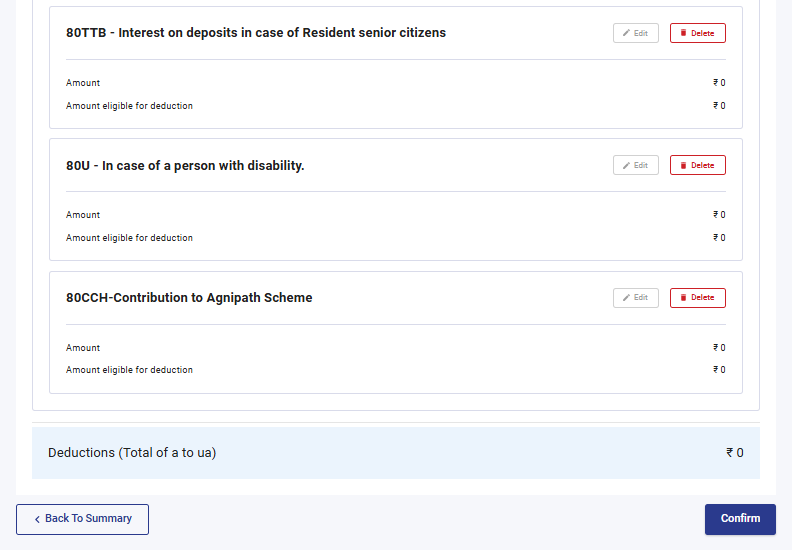
గమనిక: 'కొత్త పన్ను విధానం' అనేది డిఫాల్ట్ విధానం. మీరు పాత పన్ను విధానాన్ని ఎంచుకోనట్లయితే, సెక్షన్ 80CCD (2)- టైర్-1 NPS ఖాతాకు యజమానుల వాటా మరియు సెక్షన్ 80CCH- అగ్నివీర్ కార్పస్ ఫండ్లో జమ చేసిన మొత్తం కింద మాత్రమే మినహాయింపులు అనుమతించబడతాయి.
3.12 షెడ్యూల్ 80G మరియు షెడ్యూల్ 80GGA
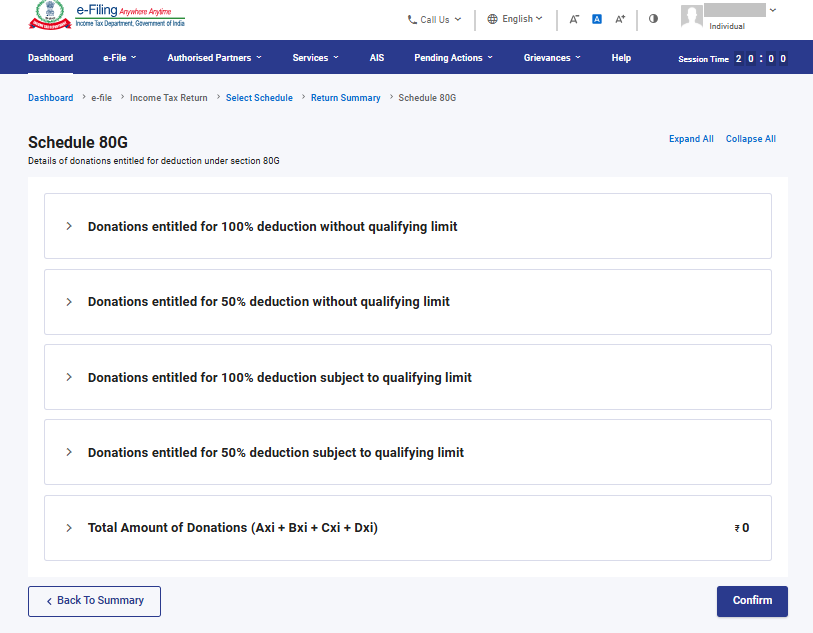
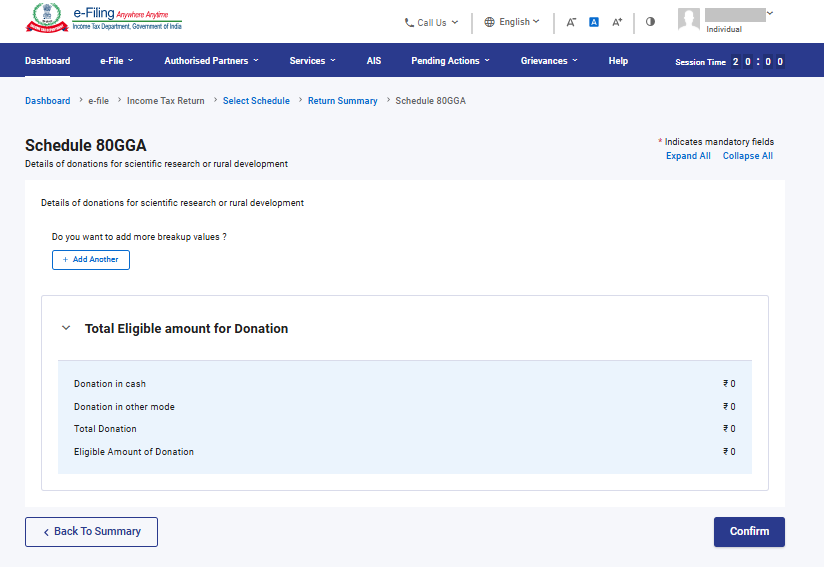
షెడ్యూల్ 80G మరియు షెడ్యూల్ 80GGA లో సెక్షన్ 80G మరియు సెక్షన్ 80GGA కింద మినహాయింపునకు అర్హమైన విరాళాల వివరాలను మీరు అందించాల్సి ఉంటుంది.
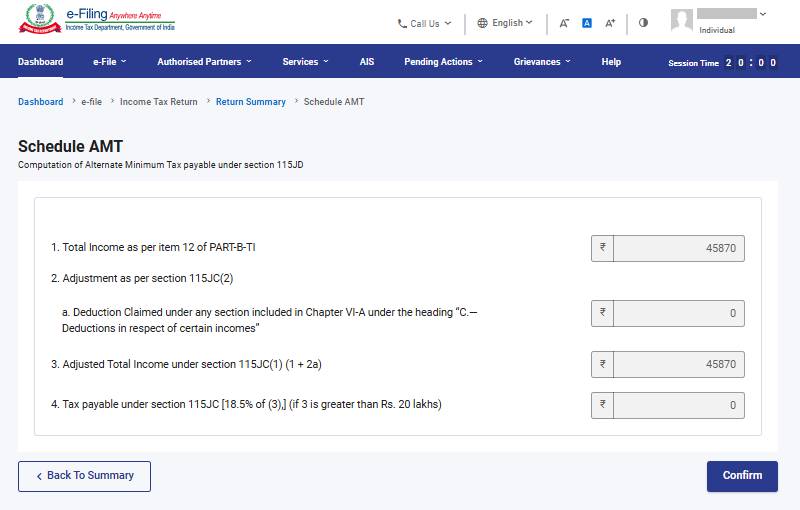
3.13 AMT షెడ్యూల్
AMT షెడ్యూల్లో మీరు సెక్షన్ 115JC ప్రకారం చెల్లించవలసిన ప్రత్యామ్నాయ కనీస పన్ను గణనను నిర్ధారించుకోవాలి.
3.14 AMTC షెడ్యూల్
AMTC షెడ్యూల్ లో సెక్షన్ 115JD కింద పన్ను రాయితీల వివరాలను మీరు నమోదు చేయాలి.
3.15 SPI షెడ్యూల్
SPI షెడ్యూల్ లో సెక్షన్ 64 ప్రకారం మీ ఆదాయంతో కలపవలసిన లేదా చేర్చవలసిన నిర్దిష్ట వ్యక్తుల (ఉదాహరణకు: జీవిత భాగస్వామి, మైనర్ పిల్లలు) ఆదాయాన్ని మీరు జతచేయాలి.
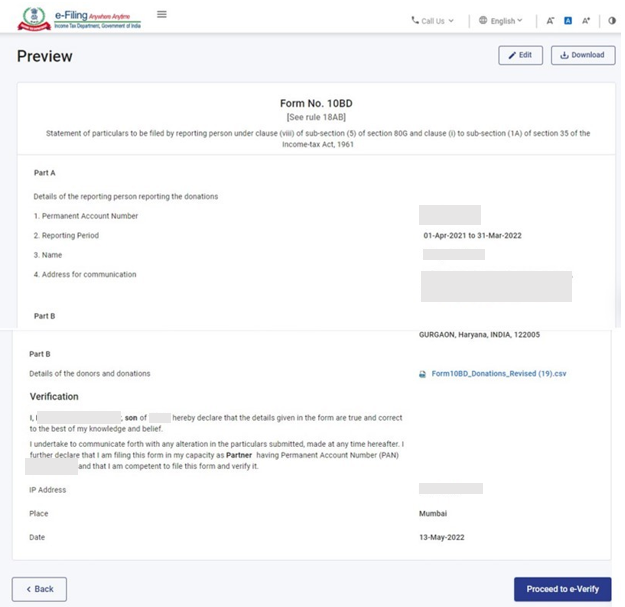
3.16 SI షెడ్యూల్
SI షెడ్యూల్ లో ప్రత్యేక రేట్ల వద్ద పన్ను విధించదగిన ఆదాయాన్ని మీరు చూడగలరు. వివిధ ఆదాయ రకాల క్రింద ఉన్న మొత్తాన్ని సంబంధిత షెడ్యూల్లలో అనగా షెడ్యూల్ OS, షెడ్యూల్ BFLA లలో అందించిన మొత్తాల నుండి తీసుకుంటారు.
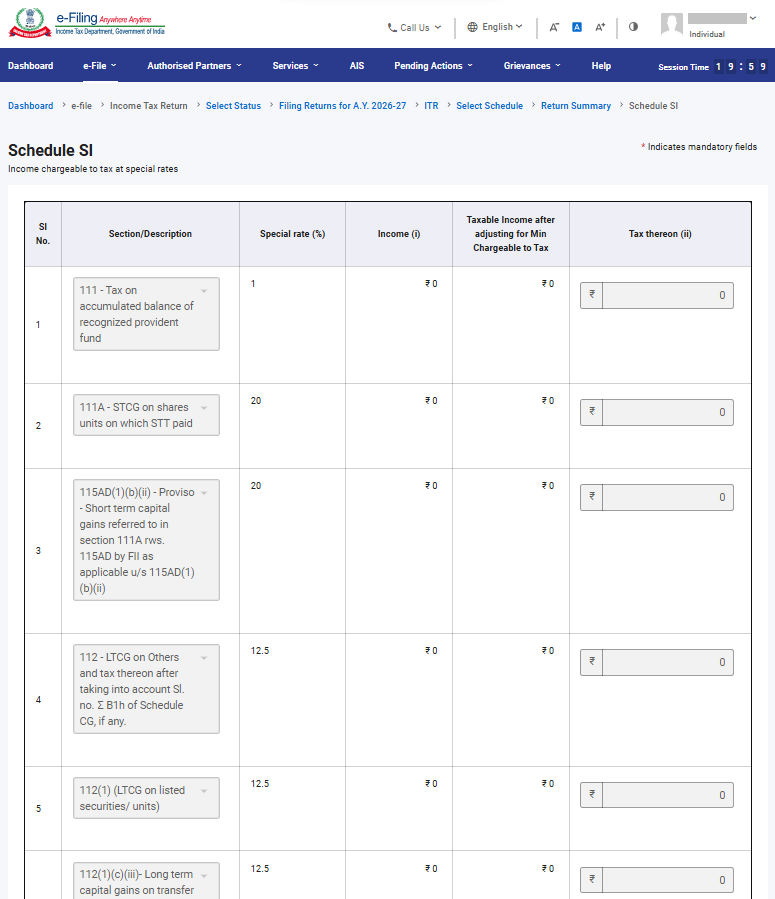
3.17 షెడ్యూల్ మినహాయింపు ఆదాయం (EI)
మినహాయింపు ఆదాయం షెడ్యూల్ (EI) లో మీరు మీ మినహాయింపు ఆదాయం వివరాలను అందించాలి. అంటే మొత్తం ఆదాయంలో చేర్చకూడని లేదా పన్ను విధించబడని ఆదాయం. ఈ షెడ్యూల్లో వడ్డీ, డివిడెండ్, వ్యవసాయ ఆదాయం, ఇతర మినహాయింపు ఆదాయం, DTAA ప్రకారం పన్ను పరిధిలోకి రాని ఆదాయం మరియు పన్ను విధించబడని 'పాస్-త్రూ' ఆదాయం వంటివి ఉంటాయి.
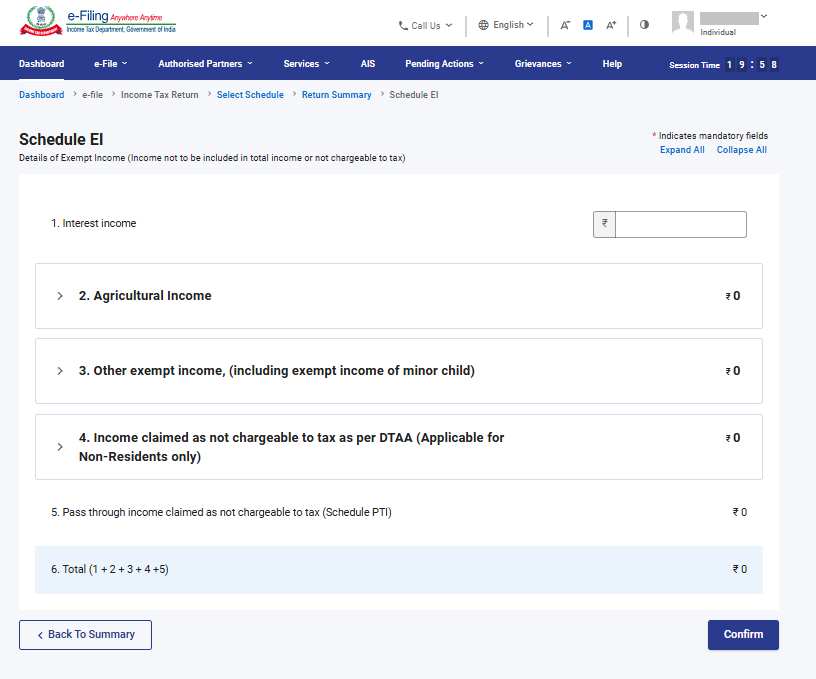
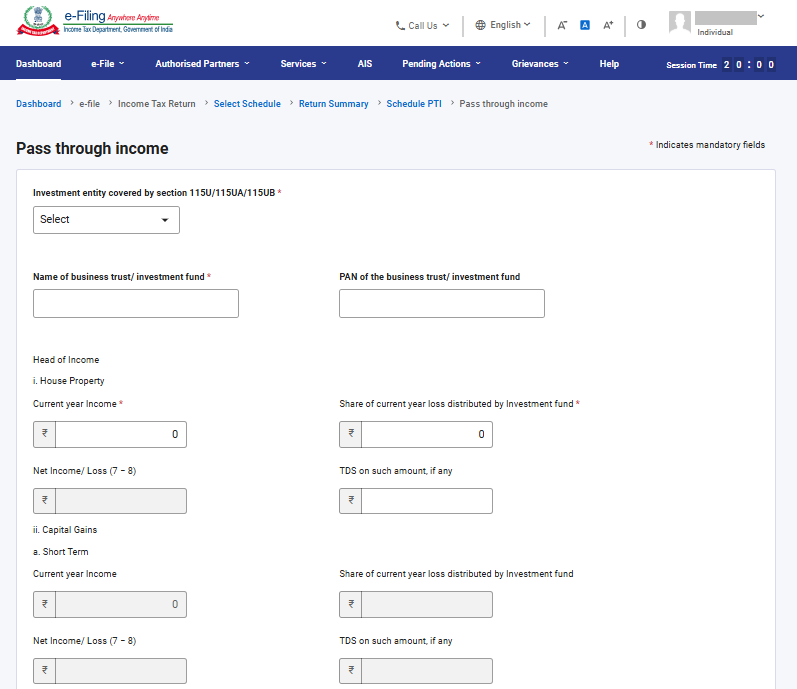
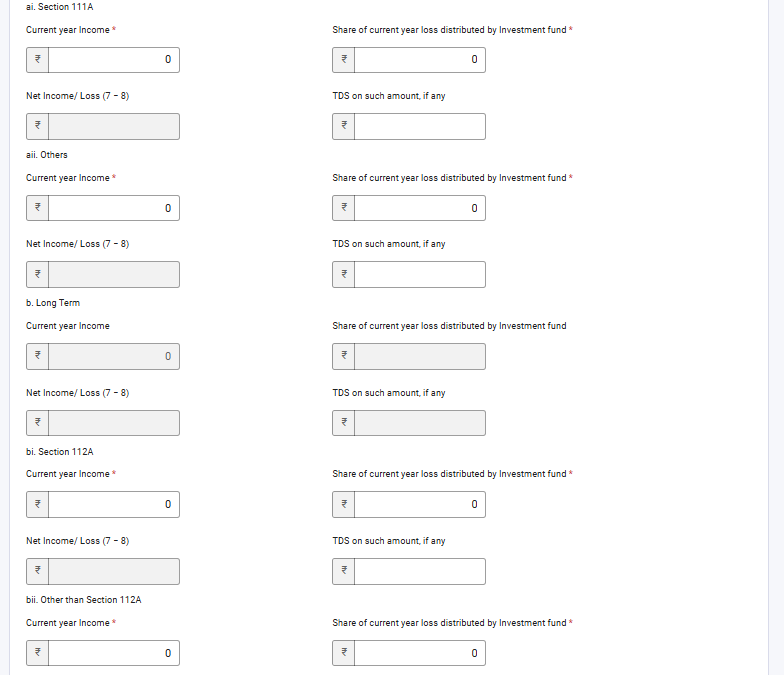
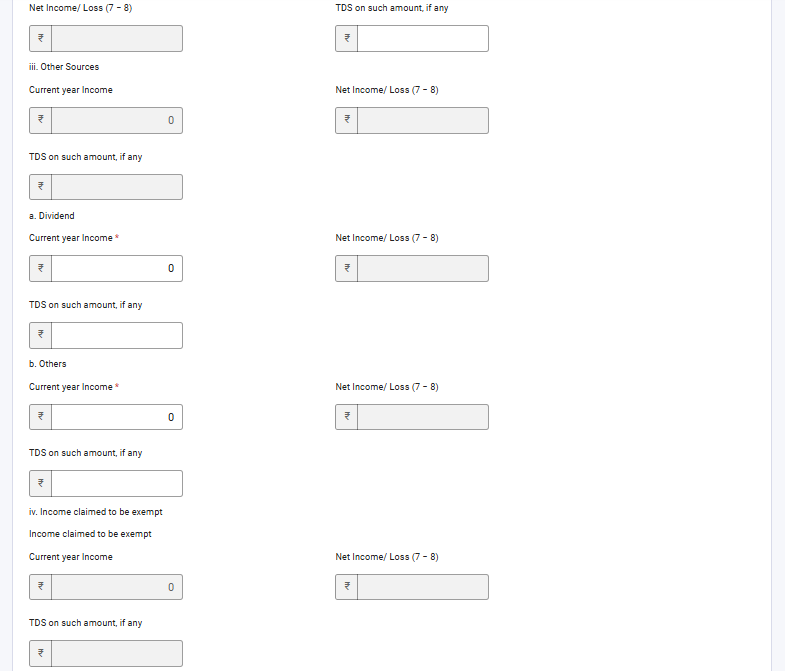
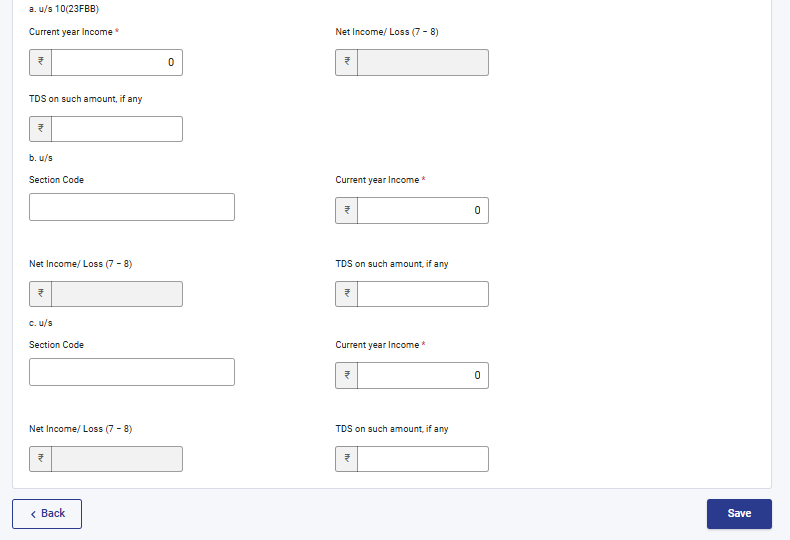
3.18 పాస్-త్రూ ఆదాయం (PTI) వివరాల షెడ్యూలు
షెడ్యూల్ పాస్-త్రూ ఇన్కమ్ (PTI) లో సెక్షన్ 115UA లేదా 115UBలో పేర్కొన్న విధంగా వ్యాపార ట్రస్ట్ లేదా పెట్టుబడి నిధి నుండి పొందిన పాస్-త్రూ ఆదాయం వివరాలను మీరు అందించాలి.
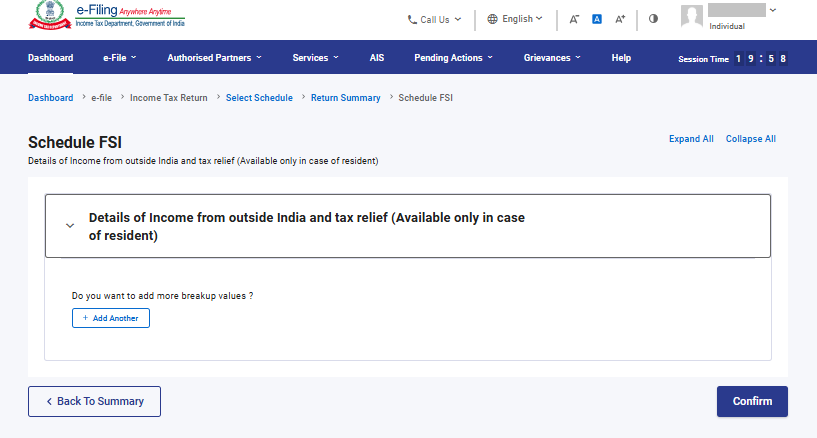
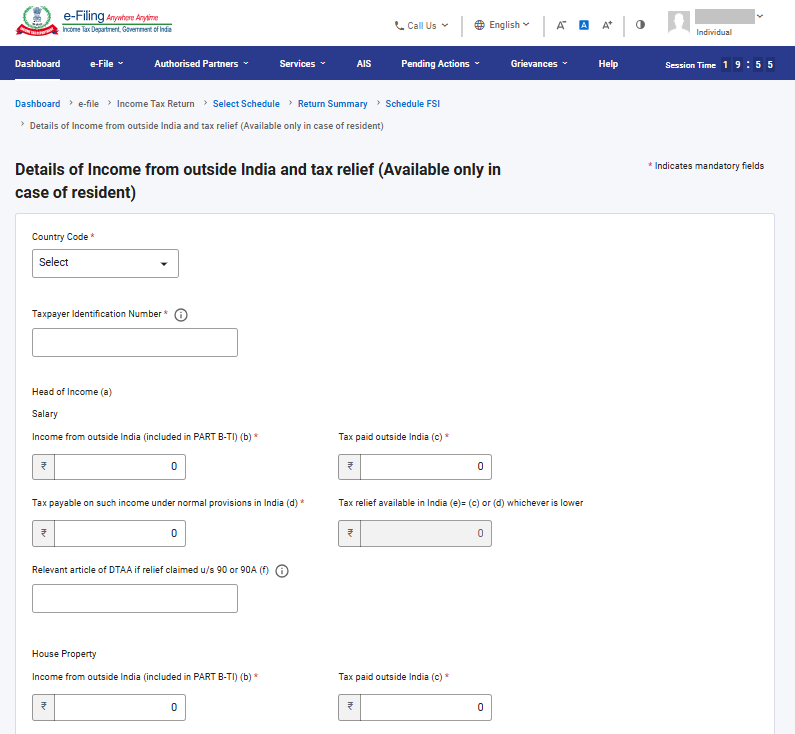
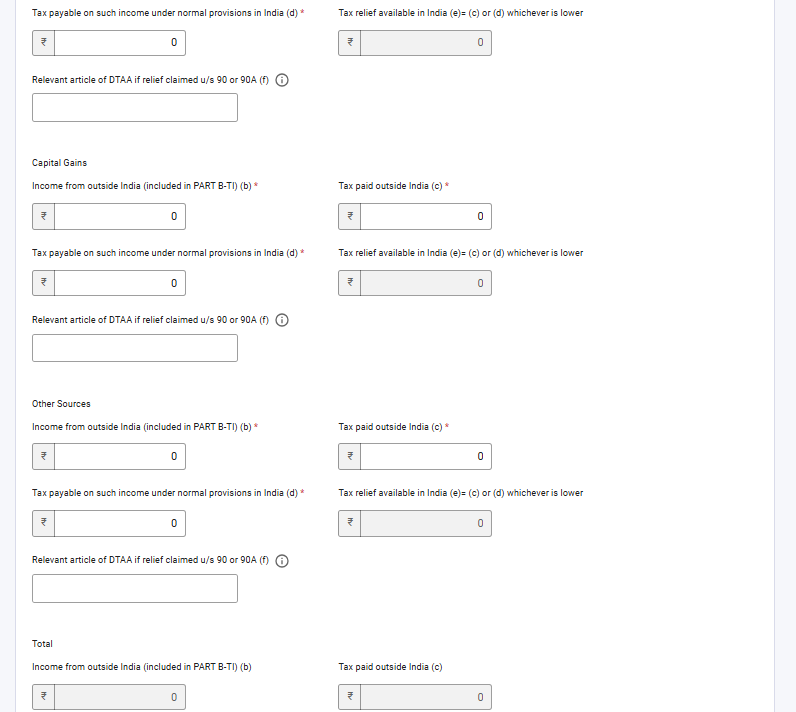
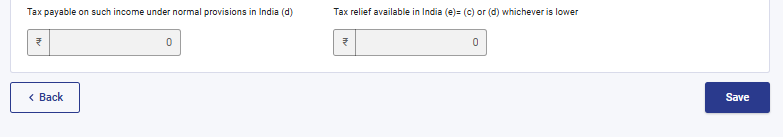
3.19 FSI షెడ్యూల్
విదేశీ మూల ఆదాయం (FSI)షెడ్యూల్ లో భారతదేశం వెలుపల ఉన్న ఏదైనా వనరు నుండి సమకూరే లేదా ఉత్పన్నమయ్యే ఆదాయ వివరాలను మీరు తెలియజేయాలి. ఈ షెడ్యూల్ కేవలం నివాసితులకు మాత్రమే అందుబాటులో ఉంటుంది.
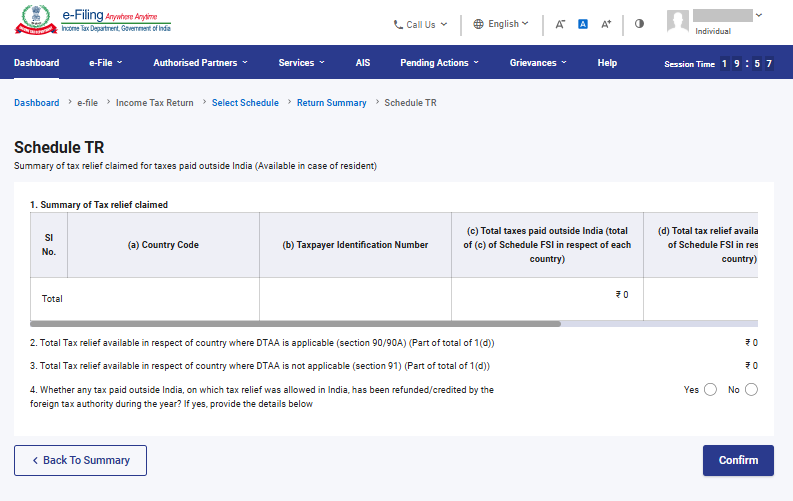
3.20 TR షెడ్యూల్
TR షెడ్యూల్ లో భారతదేశం వెలుపల చెల్లించిన పన్నులకు సంబంధించి, ఒక్కో దేశం వారీగా భారతదేశంలో క్లెయిమ్ చేస్తున్న పన్ను మినహాయింపు వివరాల సారాంశాన్ని మీరు అందించాల్సి ఉంటుంది. షెడ్యూల్ FSIలో పొందుపరిచిన సమగ్ర సమాచారం యొక్క సారాంశాన్ని ఈ షెడ్యూల్ తెలియజేస్తుంది.
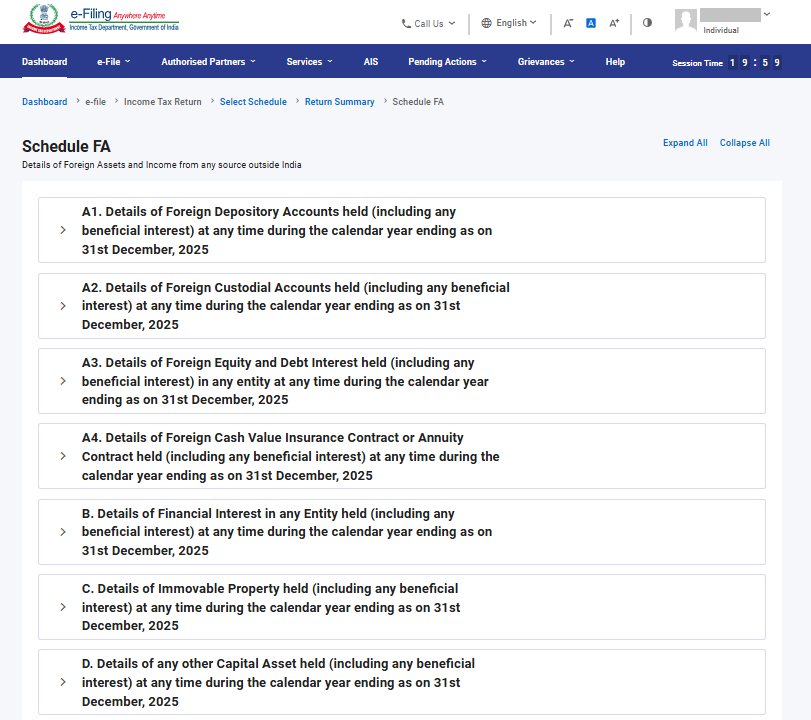
3.21 FA షెడ్యూల్
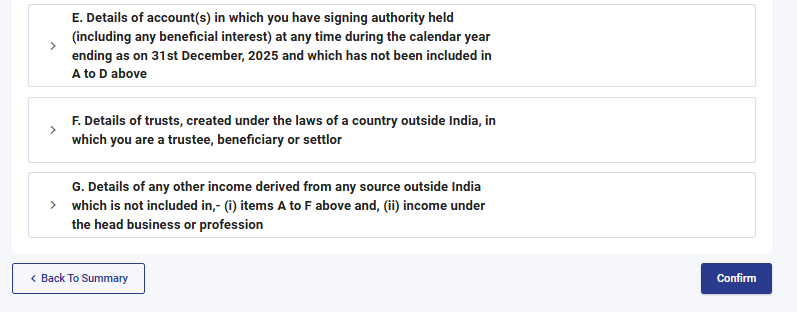
FA షెడ్యూల్ లో మీరు విదేశీ ఆస్తులు లేదా భారతదేశం వెలుపల ఉన్న ఏదైనా వనరు నుండి వచ్చే ఆదాయానికి సంబంధించిన వివరాలను అందించాలి. మీరు సాధారణ నివాసి కానివారు లేదా ప్రవాస నివాసి అయితే ఈ షెడ్యూల్ను పూరించాల్సిన అవసరం లేదు.
3.22 5A షెడ్యూల్
మీరు 1860 పోర్చుగీస్ సివిల్ కోడ్ ప్రకారం కమ్యూనిటీ ఆఫ్ ప్రాపర్టీ వ్యవస్థకు లోబడి ఉన్నట్లయితే, షెడ్యూల్ 5A లో భార్యాభర్తల మధ్య ఆదాయ పంపిణీకి అవసరమైన సమాచారాన్ని మీరు అందించాలి.
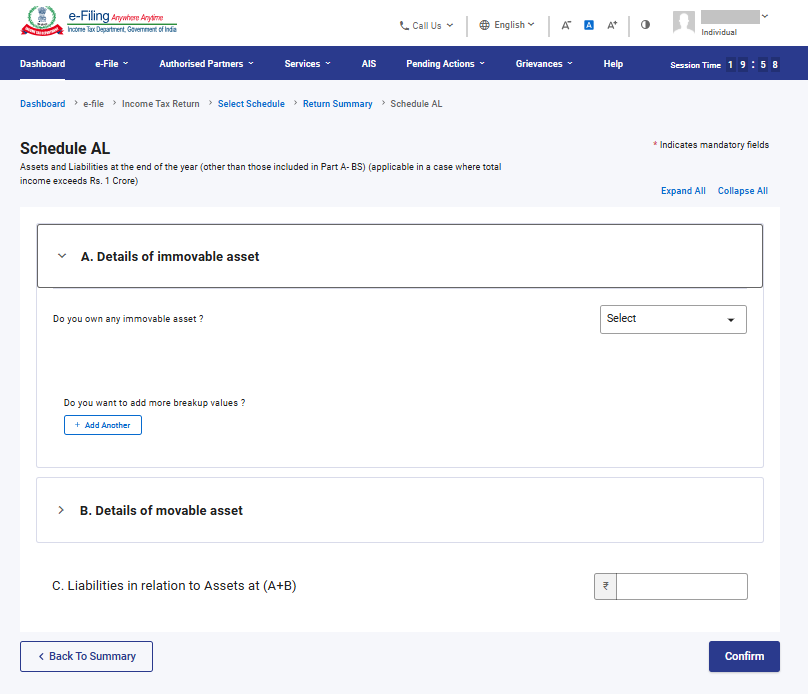
3.23 AL షెడ్యూల్
మీ మొత్తం ఆదాయం ₹1 కోటిని మించినట్లయితే, షెడ్యూల్ ALలోని లోని చర,స్థిరాస్తులకు సంబంధించిన వివరాలను, ఆ ఆస్తులకు సంబంధించి ఏర్పడిన అప్పులతో పాటు తప్పనిసరిగా వెల్లడించాలి. మీరు ప్రవాసి లేదా సాధారణ నివాసి కానట్లయితే, భారతదేశంలో ఉన్న ఆస్తుల వివరాలను మాత్రమే పేర్కొనాలి.
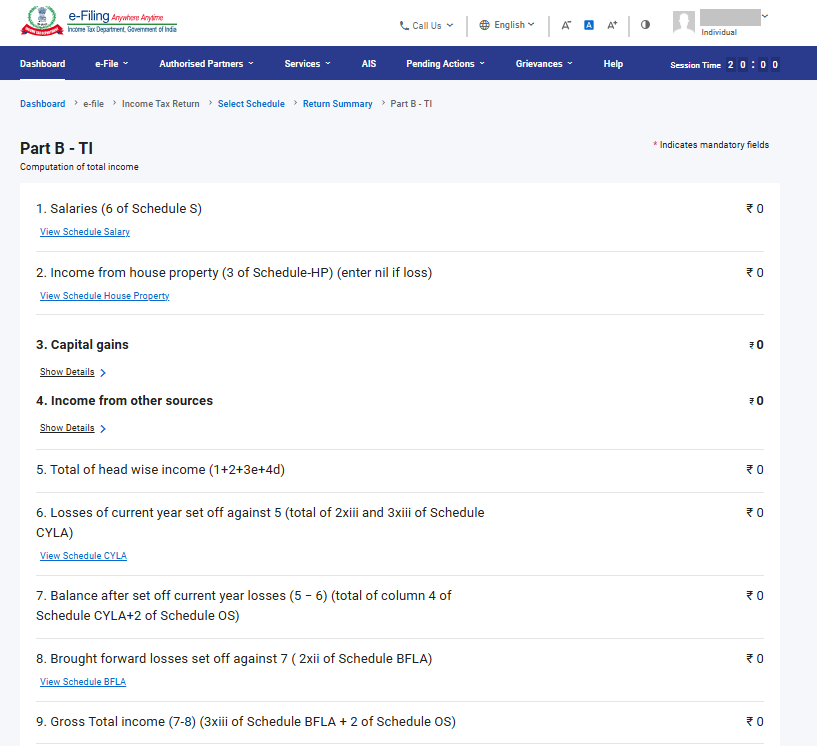
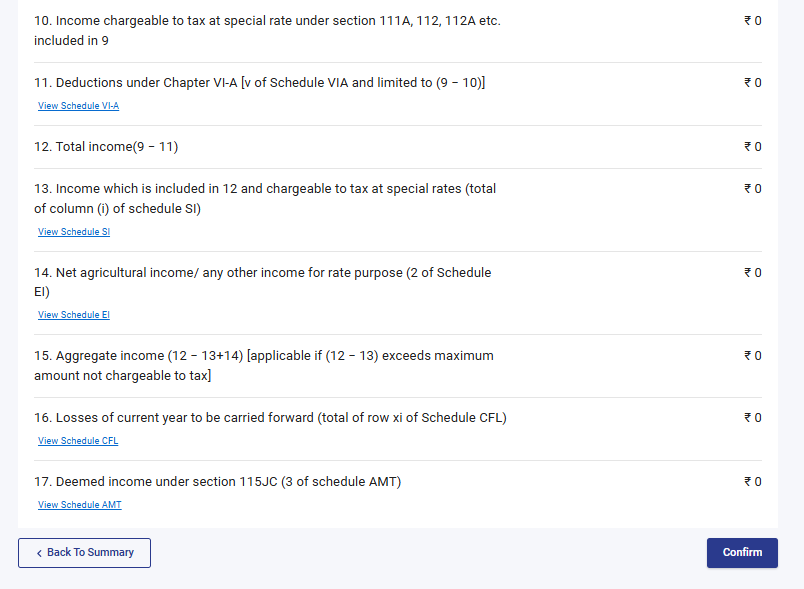
3.24 భాగం B – మొత్తం ఆదాయం (TI)
భాగము B – మొత్తం ఆదాయం (TI) విభాగంలో, మీరు ఫారంలో నింపిన అన్ని షెడ్యూల్ల నుండి స్వయంచాలకంగా నింపబడిన మీ మొత్తం ఆదాయ గణనను చూడగలరు.
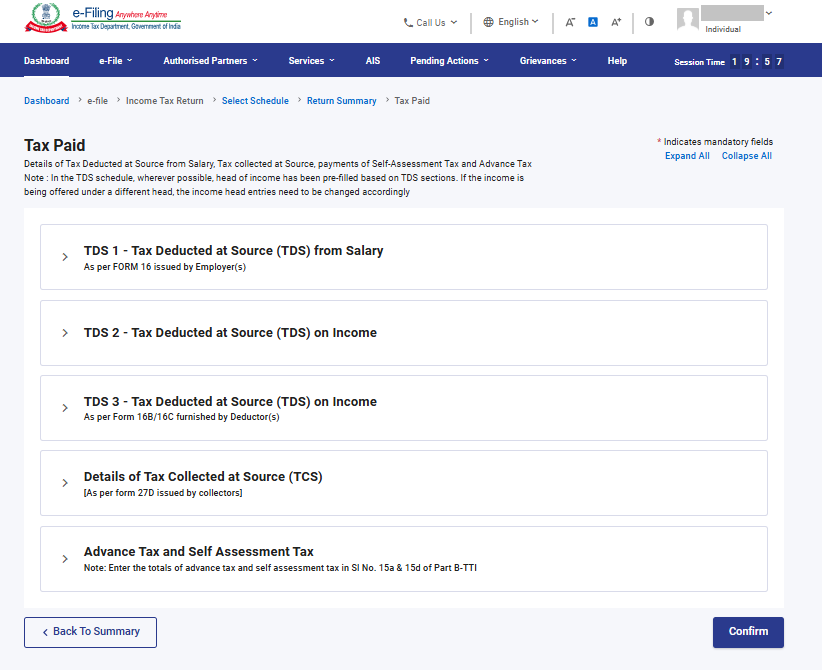
3.25 చెల్లించిన పన్ను
చెల్లించిన పన్ను విభాగంలో, మీరు గత ఆర్థిక సంవత్సరంలో చెల్లించిన మీ పన్ను వివరాలను ధ్రువీకరించుకోవాలి. ఈ వివరాలలో జీతంపై TDS / జీతం కాకుండా ఇతర ఆదాయంపై TDS, TCS, అడ్వాన్స్ టాక్స్ మరియు స్వీయ అంచనా పన్ను వంటివి ఉంటాయి.
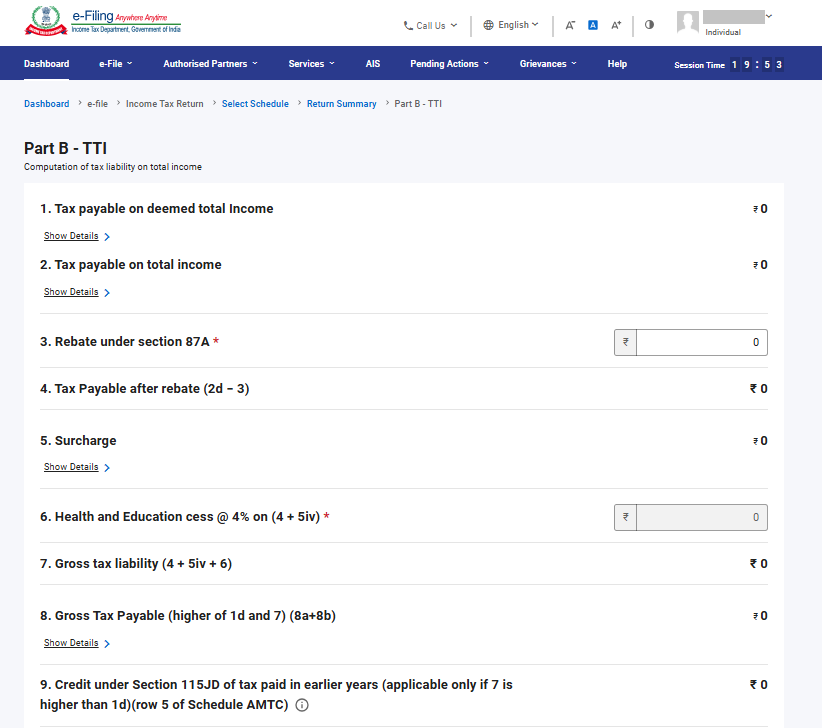
3.26 భాగం B-TTI
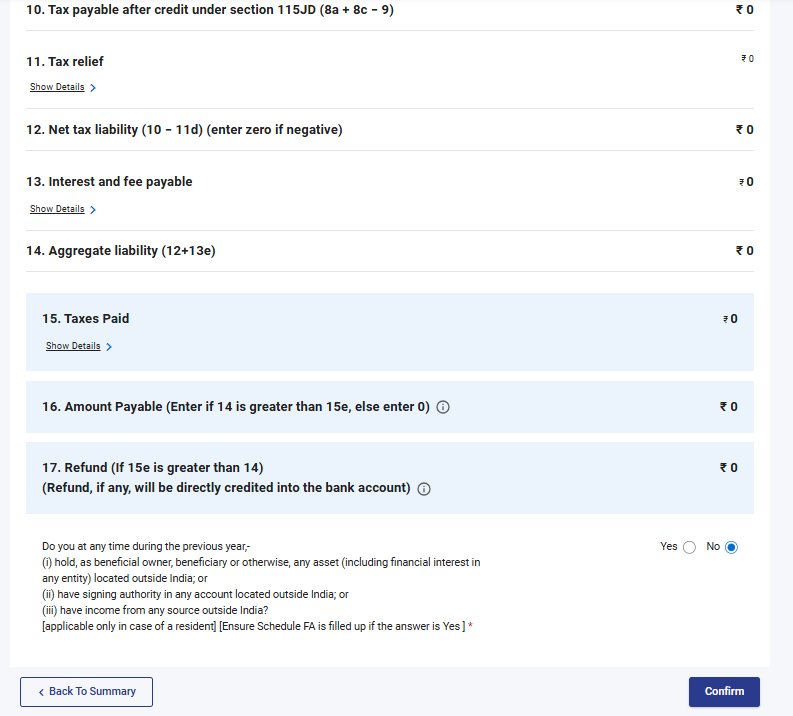
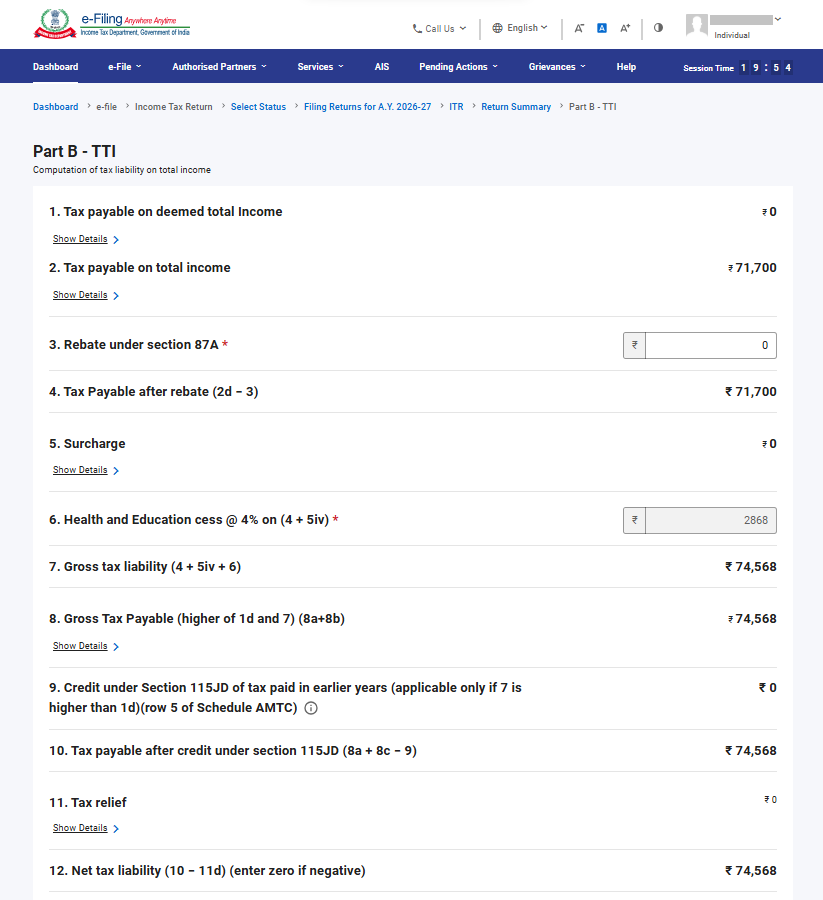
భాగం B-TTI విభాగంలో, మొత్తం ఆదాయంపై విధించబడే ఆదాయపు పన్ను బాధ్యతకు సంబంధించిన సమగ్ర గణనను మీరు చూడవచ్చు.
4. ఎలా యాక్సెస్ చేసి సమర్పించాలి (ఆన్లైన్ విధానం)
మీరు ఈ క్రింది పద్ధతుల ద్వారా మీ ITRను ఫైల్ చేసి సమర్పించవచ్చు:
• ఆన్లైన్ విధానం – ఈ-ఫైలింగ్ పోర్టల్ ద్వారా
• ఆఫ్లైన్ విధానం – ఆఫ్లైన్ యుటిలిటీ ద్వారా
మరింత తెలుసుకోవడానికి మీరు ఆఫ్లైన్ యుటిలిటీ (ITRల కోసం) యూజర్ మాన్యువల్ను చూడవచ్చు.
ఆన్లైన్ విధానం ద్వారా ITRను ఫైల్ చేయడానికి మరియు సమర్పించడానికి క్రింది దశలను అనుసరించండి:
దశ 1: మీ యూజర్ ID మరియు పాస్వర్డ్ని ఉపయోగించి ఈ-ఫైలింగ్ పోర్టల్లోకి లాగిన్ అవ్వండి.
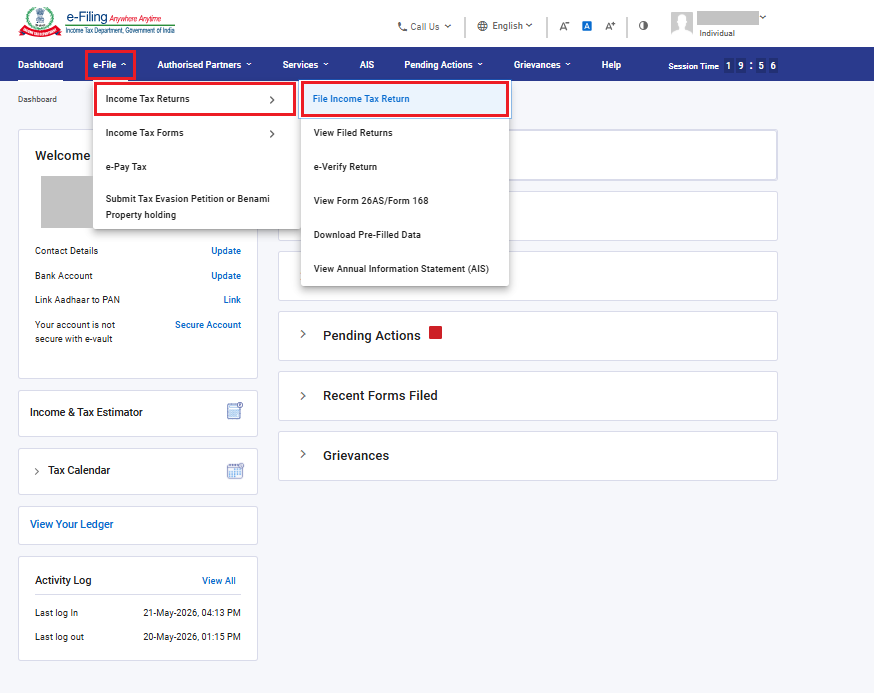
దశ 2: మీ డాష్బోర్డ్లో,‘ఈ-ఫైల్’ > ‘ఆదాయపు పన్ను రిటర్న్లు’ > ‘ఆదాయపు పన్ను రిటర్న్ను ఫైల్ చేయండి’పై క్లిక్ చేయండి.
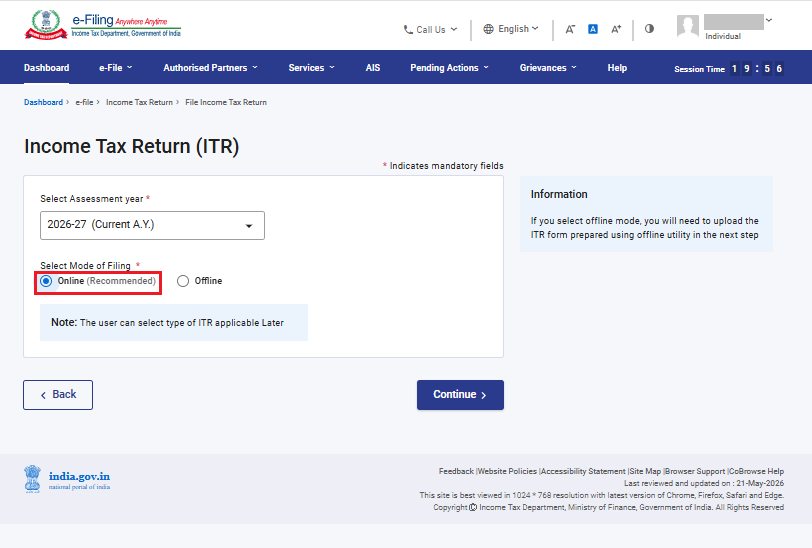
దశ 3: మదింపు సంవత్సరంను 2026–27 గా ఎంచుకోండి.
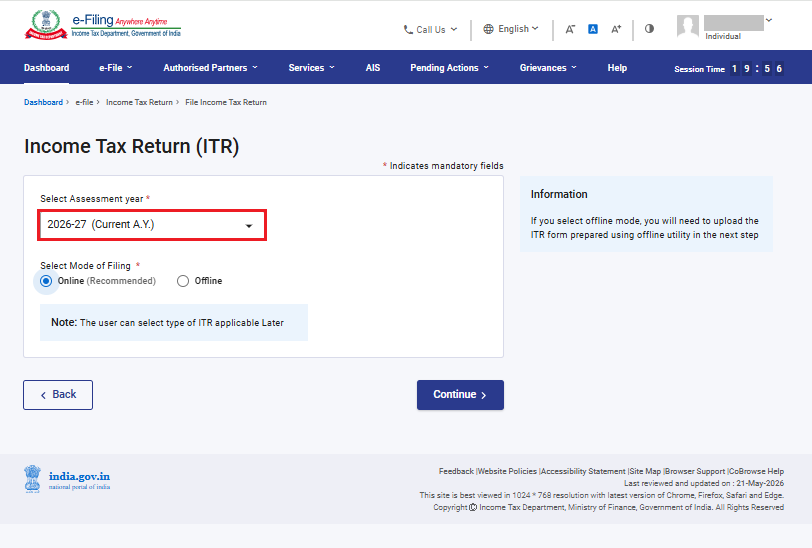
దశ 4: ఫైలింగ్ విధానం ను ఆన్లైన్గా ఎంచుకుని కంటిన్యూపై క్లిక్ చేయండి.
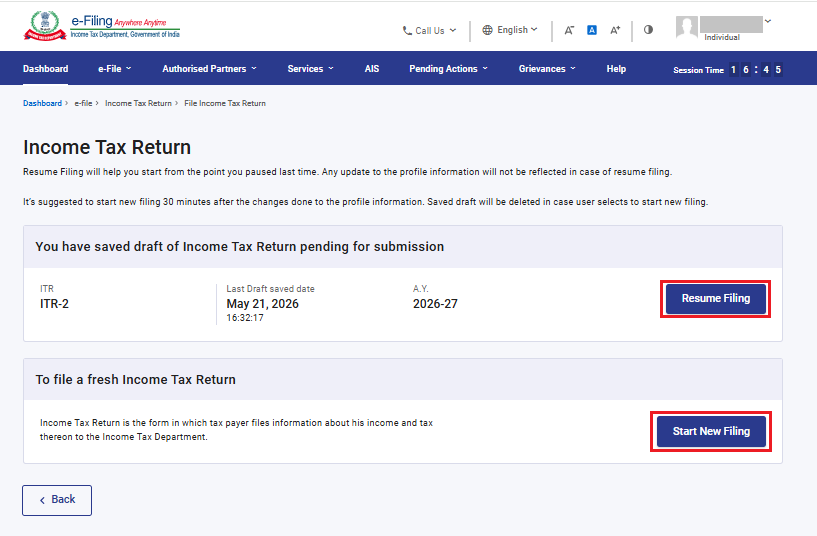
ఒకవేళ మీరు ఇప్పటికే ఆదాయపు పన్ను రిటర్న్ను పూరించి, అది సమర్పణ కోసం పెండింగ్లో ఉన్నట్లయితే, ‘ఫైలింగ్ను పునఃప్రారంభించండి’ పై క్లిక్ చేయండి. ఒకవేళ మీరు సేవ్ చేసిన రిటర్న్ను రద్దు చేసి, కొత్తగా రిటర్న్ను సిద్ధం చేయడం ప్రారంభించాలనుకుంటే, ‘కొత్త ఫైలింగ్ను ప్రారంభించండి’పై క్లిక్ చేయండి.
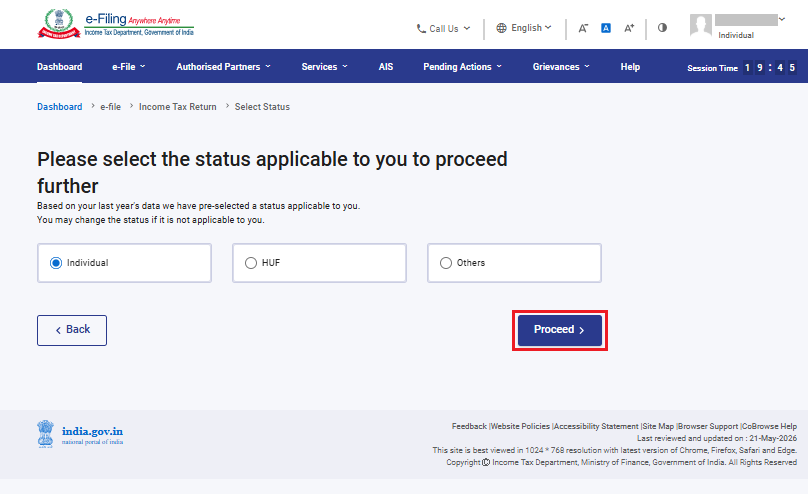
5వ దశ: మీకు వర్తించే స్థితి ని ఎంచుకుని, ‘కంటిన్యూ’ పై క్లిక్ చేయండి.
దశ 6: ఆదాయపు పన్ను రిటర్న్ ఫారం రకాన్ని ఎంచుకోవడానికి మీకు రెండు ఎంపికలు ఉన్నాయి:
• ఏ ITR ఫైల్ చేయాలో మీకు ఖచ్చితంగా తెలియకపోతే, మీరు ‘ఏ ITR ఫారం ఫైల్ చేయాలో నిర్ణయించుకోవడానికి నాకు సహాయం చేయండి’ నిఎంచుకుని, ‘కంటిన్యూ’పై క్లిక్ చేయవచ్చు. సిస్టమ్ మీకు సరైన ITRను నిర్ణయించడంలో సహాయపడిన తర్వాత, మీరు మీ ITRను ఫైల్ చేసే ప్రక్రియను కొనసాగించవచ్చు.
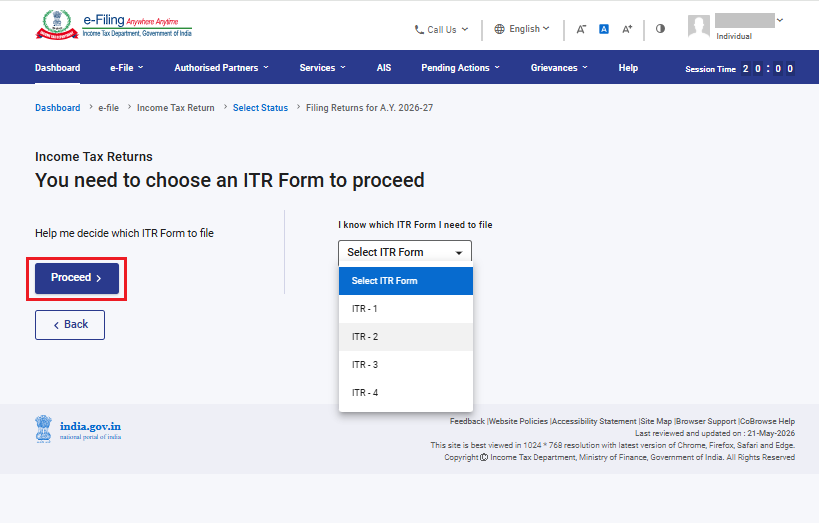
• మీరు ఏ ITR ఫైల్ చేయాలో ఖచ్చితంగా తెలిస్తే, ‘నేను ఏ ITR ఫారం ఫైల్ చేయాలో నాకు తెలుసు’ ను ఎంచుకోండి, డ్రాప్డౌన్ మెనూ నుండి సరిపోయే ఆదాయపు పన్ను రిటర్న్ ఫారాన్ని ఎంచుకుని, ‘ITRతో కొనసాగించండి’ పై క్లిక్ చేయండి.
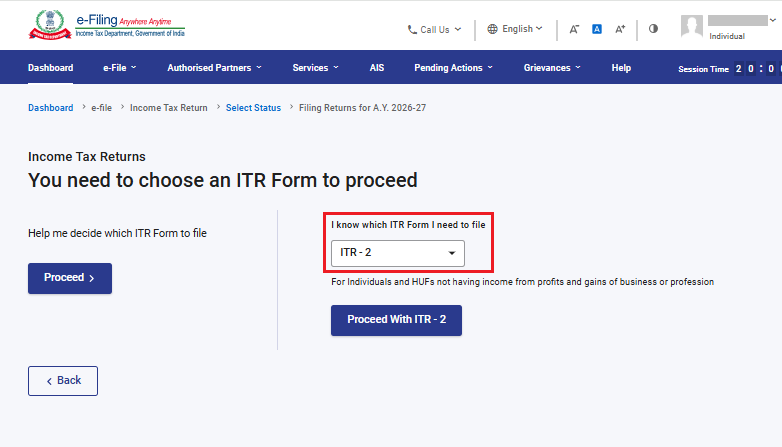
గమనిక:
• మీకు ఏ ITR లేదా షెడ్యూల్స్ వర్తిస్తాయో, అలాగే మీ ఆదాయ, మినహాయింపుల వివరాలు మీకు తెలియకపోతే, కొన్ని ప్రశ్నలకు మీరు ఇచ్చే సమాధానాలు వాటిని నిర్ధారించుకోవడంలోనూ, అలాగే ITRను సరిగ్గా లేదా ఎటువంటి లోపాలు లేకుండా దాఖలు చేయడంలోనూ మీకు సహాయపడతాయి.
• మీకు వర్తించే ITR లేదా షెడ్యూల్స్, అలాగే ఆదాయ, మినహాయింపుల వివరాల గురించి మీకు తెలిసినట్లయితే, మీరు ఆ ప్రశ్నలను దాటవేయవచ్చు.
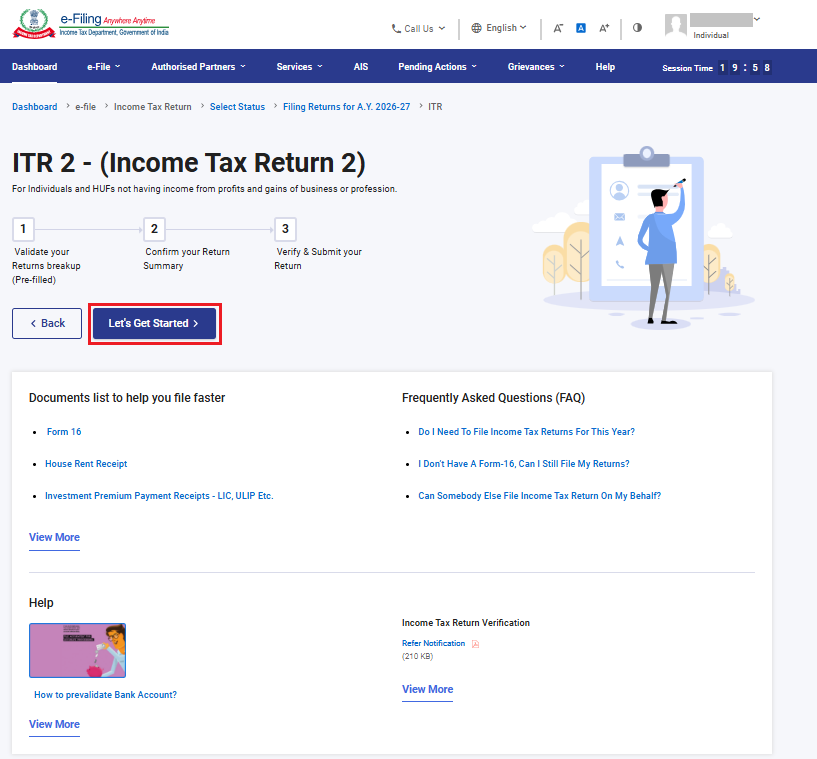
దశ 7: మీకు వర్తించే ITRను ఎంచుకున్న తర్వాత, అవసరమైన పత్రాల జాబితాను గమనించి, ‘లెట్స్ గెట్ స్టార్టెడ్’ పై క్లిక్ చేయండి.
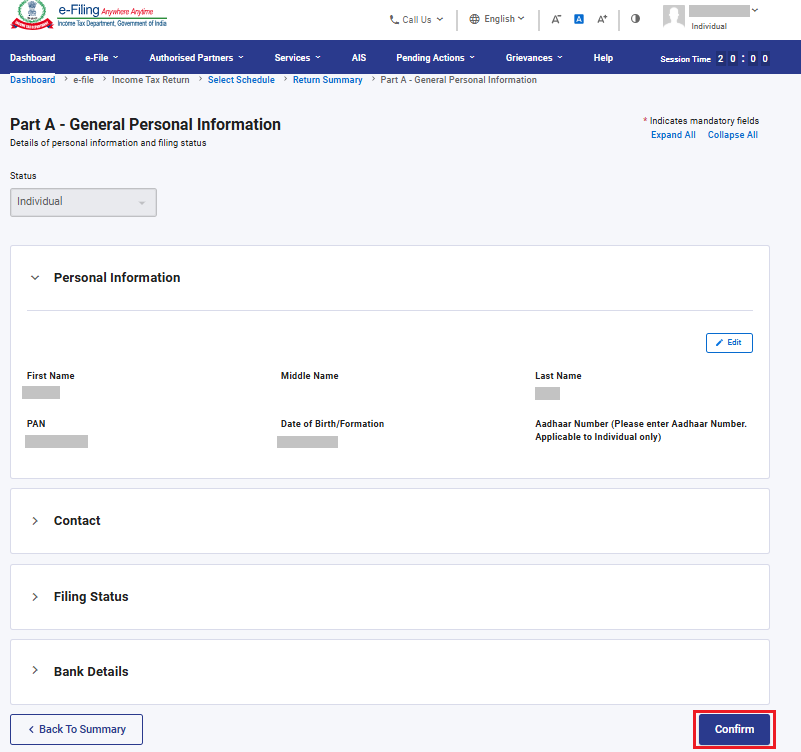
దశ 8: ముందుగానే నింపబడిన మీ వివరాలను పరిశీలించి, అవసరమైతే వాటిని సవరించండి. మిగిలిన లేదా అదనపు వివరాలను (అవసరమైతే) నమోదు చేయండి. ప్రతి విభాగం చివరన ఉన్న ‘ధ్రువీకరించు’ బటన్ను నొక్కండి.
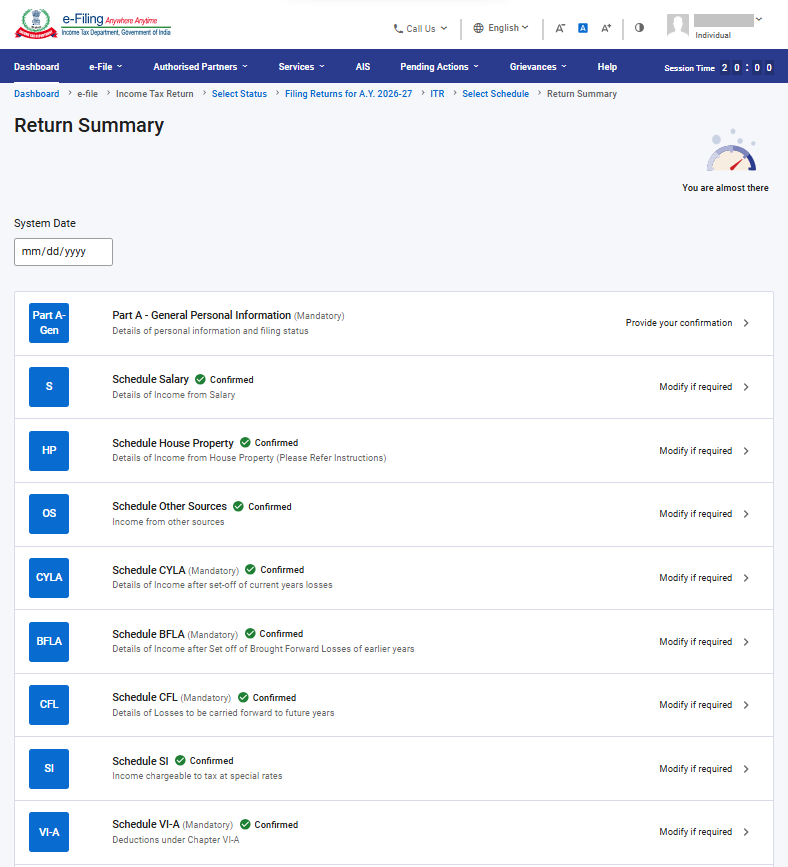
దశ 9: వివిధ విభాగాలలో మీ ఆదాయం మరియు మినహాయింపు వివరాలను నమోదు చేయండి. ఫారంలోని అన్ని విభాగాలను పూర్తి చేసి, నిర్ధారించిన తర్వాత, ధ్రువీకరణకు కొనసాగండిపై క్లిక్ చేయండి.
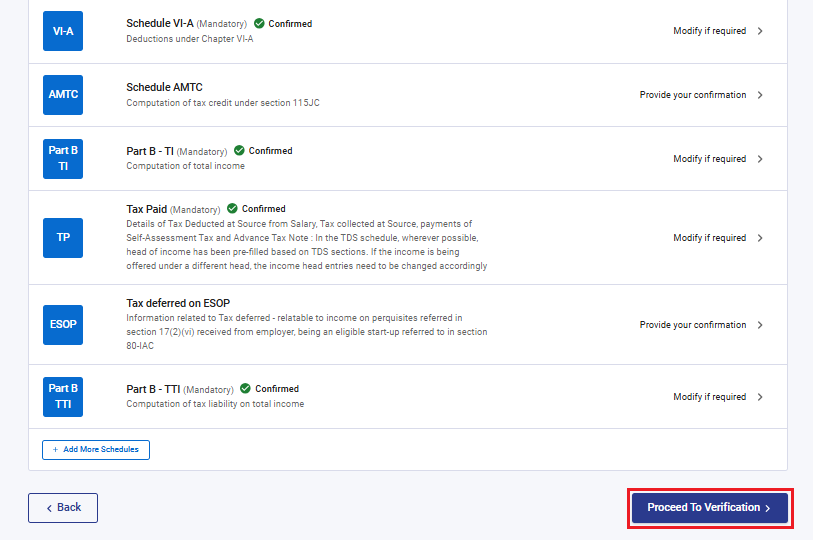
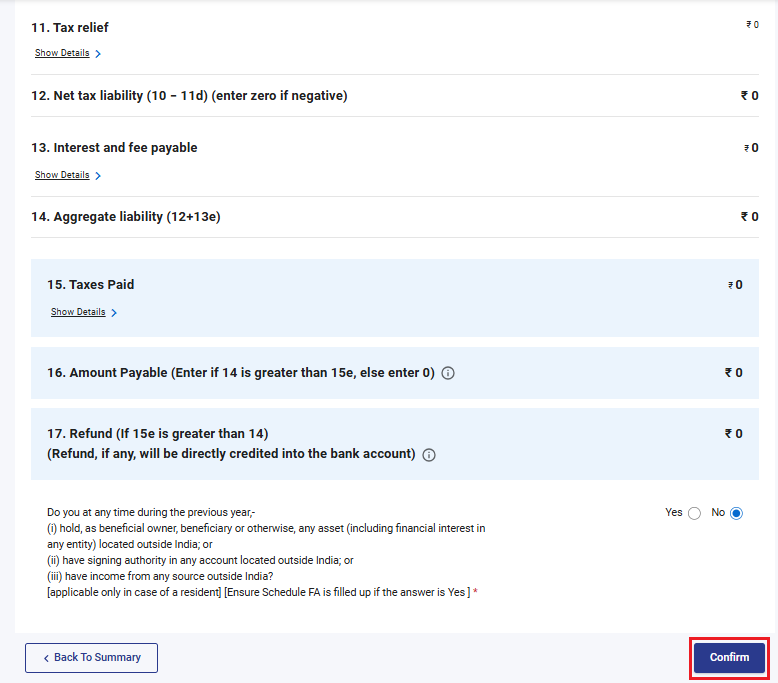
దశ 10a: పన్ను చెల్లింపు బాధ్యత ఉన్నట్లయితే, షెడ్యూల్ భాగం B- TTI నిని పరిశీలించండి.
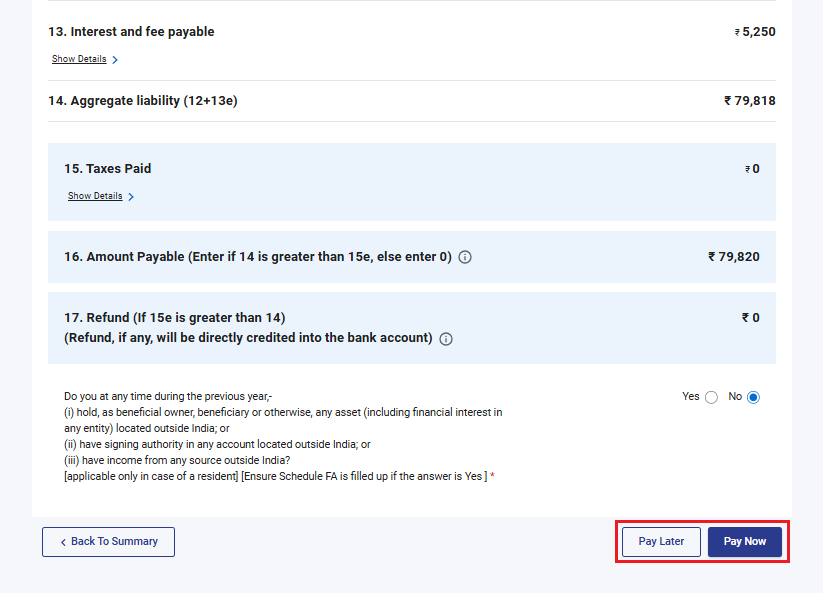
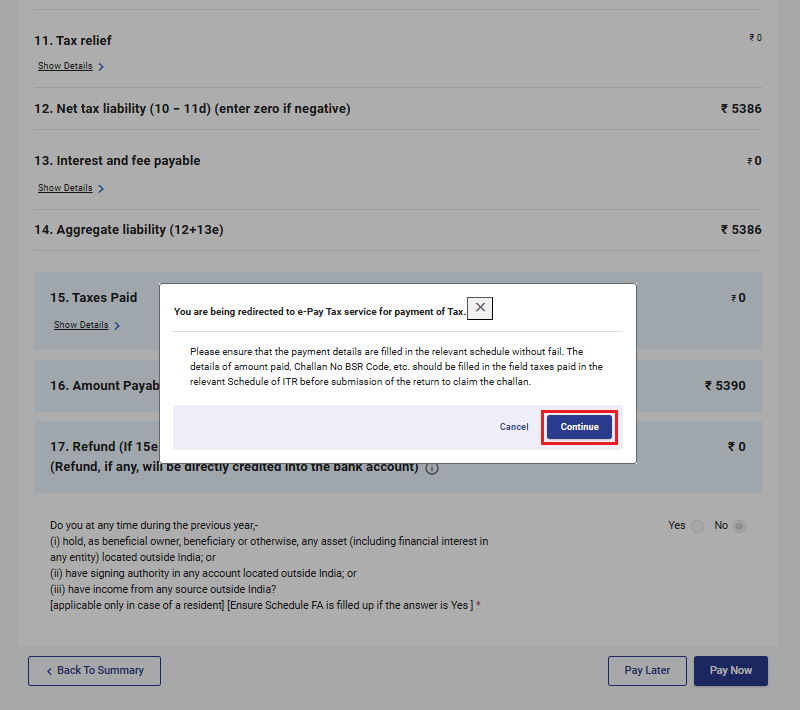
మీరు అందించిన వివరాల ఆధారంగా, మీ పన్ను గణన సారాంశం మీకు షెడ్యూల్ పార్ట్ బి TTIలో చూపబడుతుంది. గణన ఆధారంగా చెల్లించవలసిన పన్ను బాధ్యత ఉంటే, మీకు పేజీ దిగువన ‘ఇప్పుడే చెల్లించండి’ మరియు ‘తరువాత చెల్లించండి’ ఎంపికలు లభిస్తాయి.
గమనిక:
•‘ఇప్పుడే చెల్లించండి’ఎంపికను ఉపయోగించమని సిఫార్సు చేయబడింది.
•మీరు‘తర్వాత చెల్లించండి’ఎంపికను ఎంచుకుంటే, మీ ఆదాయపు పన్ను రిటర్న్ను దాఖలు చేసిన తర్వాత చెల్లింపు చేయవచ్చు. కానీ మీరు డిఫాల్ట్లో ఉన్న అసెస్సీగా పరిగణించబడే ప్రమాదం ఉంది అలాగే చెల్లించవలసిన పన్నుపై వడ్డీ చెల్లించాల్సిన బాధ్యత తలెత్తవచ్చు.
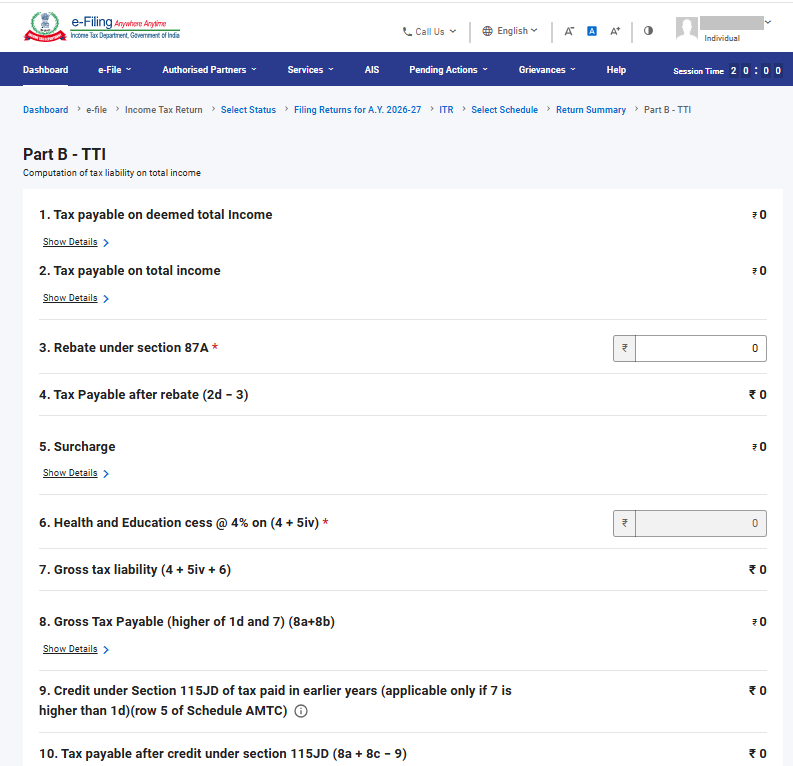
దశ 10b: పార్ట్ బి- TTIలో, పన్ను బాధ్యత లేని పక్షంలో (డిమాండ్ లేదు / రీఫండ్ లేదు) లేదా మీరు రీఫండ్కు అర్హులైతే. ‘ధ్రువీకరించు’పై క్లిక్ చేయండి.
దశ 11: 'ఇప్పుడు చెల్లించండి' ఎంపికను ఎంచుకున్నప్పుడు, పన్ను చెల్లింపుల కోసం మిమ్మల్ని ఇ-పే పన్ను సేవకు మళ్లించనున్నట్లు ఒక పాప్-అప్ సందేశం కనిపిస్తుంది. ‘కంటిన్యూ’పై క్లిక్ చేయండి.
దశ 12: ఈ-ఫైలింగ్ పోర్టల్ ద్వారా చెల్లింపు విజయవంతం అయిన తర్వాత, విజయ సందేశం ప్రదర్శించబడుతుంది. ITR ఫైలింగ్ను పూర్తి చేయడానికి ‘ఫైలింగ్కు తిరిగి వెళ్లండి’ పై క్లిక్ చేయండి.
దశ 13: ‘ధ్రువీకరణకు కొనసాగండి’పై క్లిక్ చేయండి.
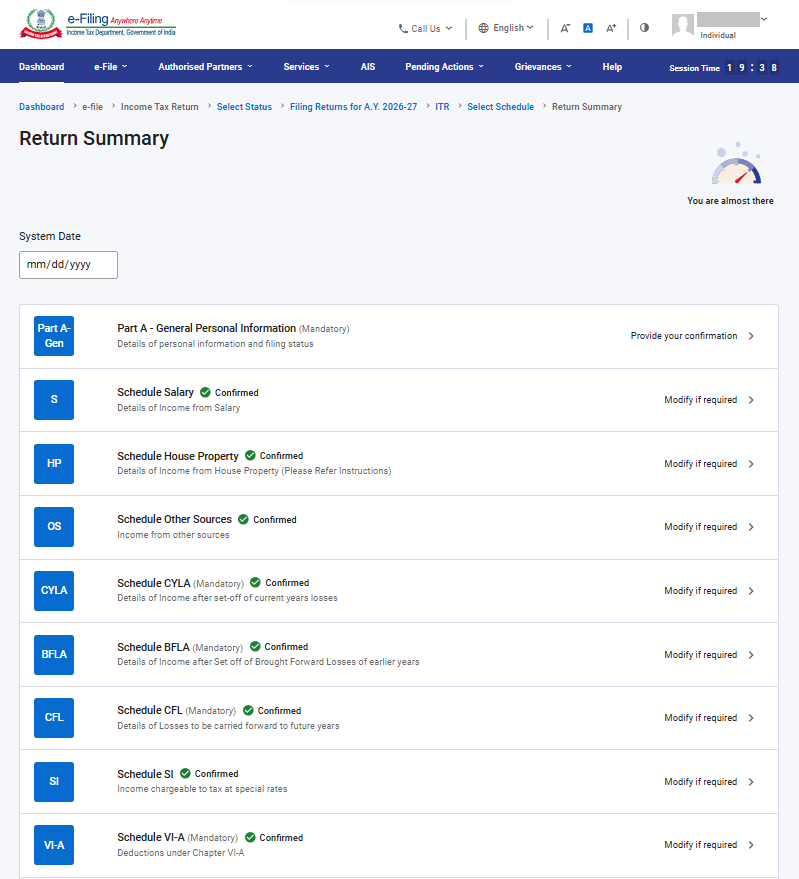
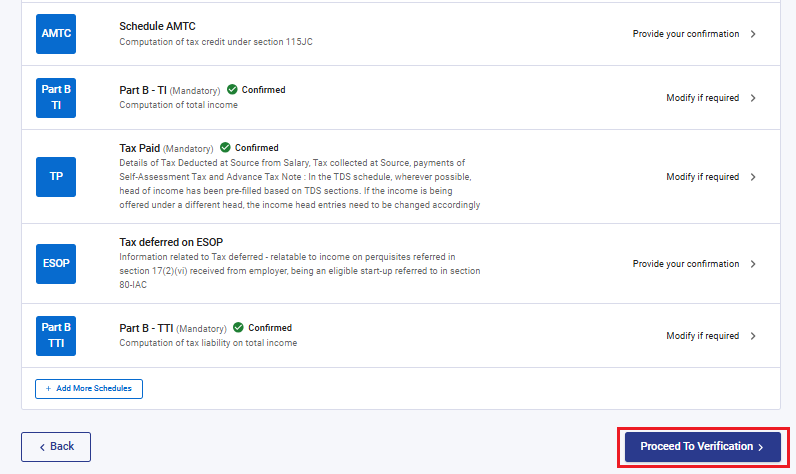
దశ 14:‘మీ రిటర్న్ను ప్రివ్యూ చేసి, సమర్పించండి’ పేజీలో ‘ప్రదేశం’ అని నమోదు చేసి, డిక్లరేషన్ చెక్బాక్స్ను ఎంచుకుని, ‘ధ్రువీకరణకు కొనసాగండి’ పై క్లిక్ చేయండి.
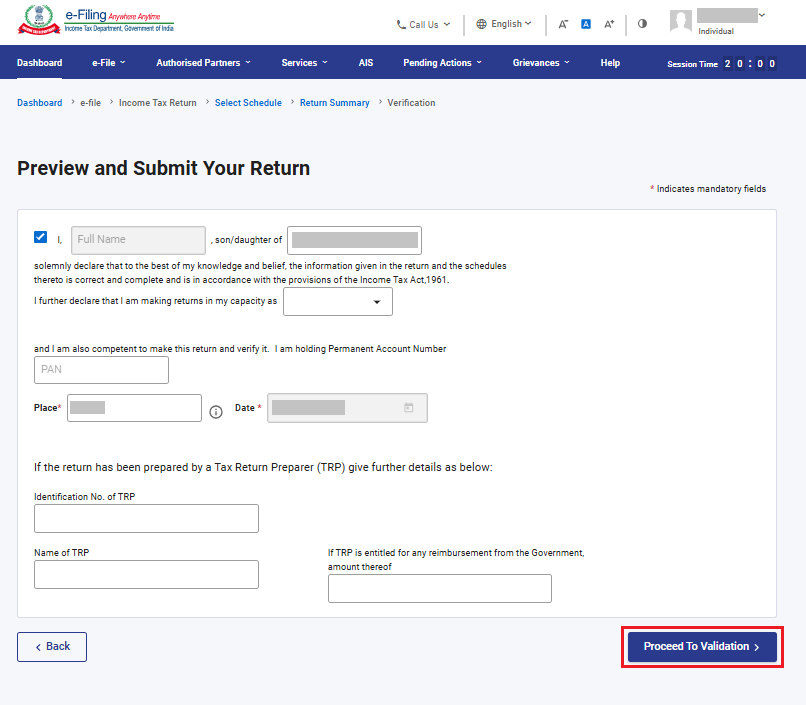
గమనిక: మీ పన్ను రిటర్న్ను సిద్ధం చేయడంలో మీరు ఎటువంటి పన్ను రిటర్న్ తయారీదారు (TRP) సేవలను ఉపయోగించనట్లయితే, TRPకి సంబంధించిన టెక్స్ట్ బాక్సులను ఖాళీగా వదిలివేయవచ్చు.
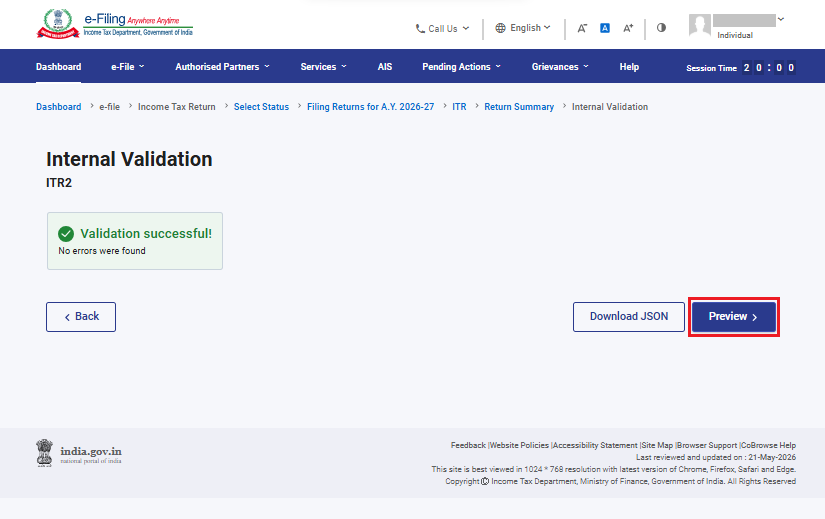
దశ 15: అంతర్గత ధ్రువీకరణ విజయవంతమైంది, ‘ప్రివ్యూ’ పై క్లిక్ చేయండి.
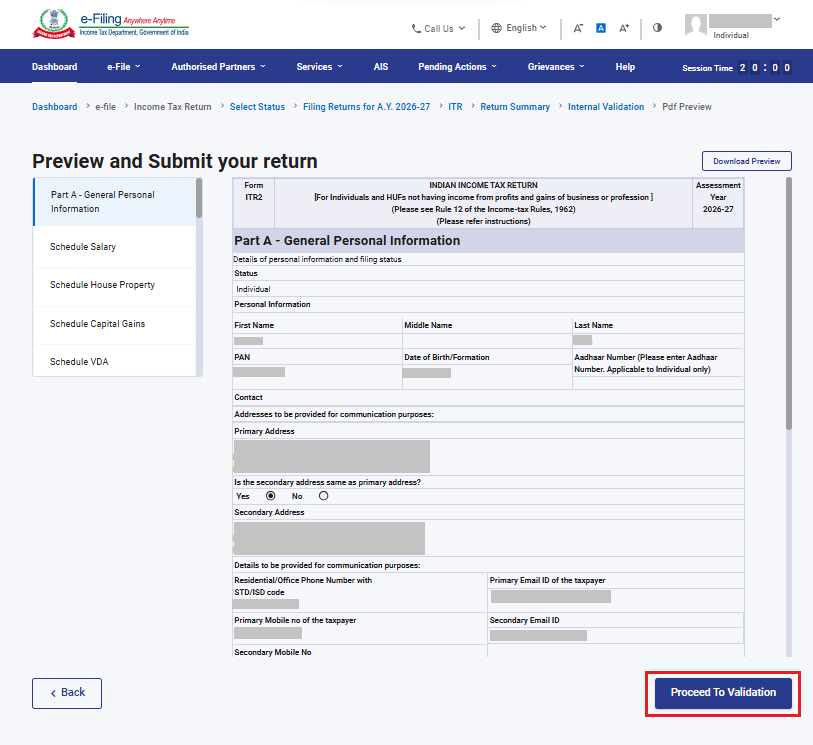
దశ 16: మీ ‘మీ రిటర్న్ను ప్రివ్యూ చేసి, సమర్పించండి’ పేజీలో, ‘ధ్రువీకరణకు కొనసాగండి’పై క్లిక్ చేయండి.
ఇప్పుడు, అప్లోడ్ స్థాయి ధ్రువీకరణ విజయవంతమైంది, ‘ధ్రువీకరణకు కొనసాగండి’ పై క్లిక్ చేయండి.
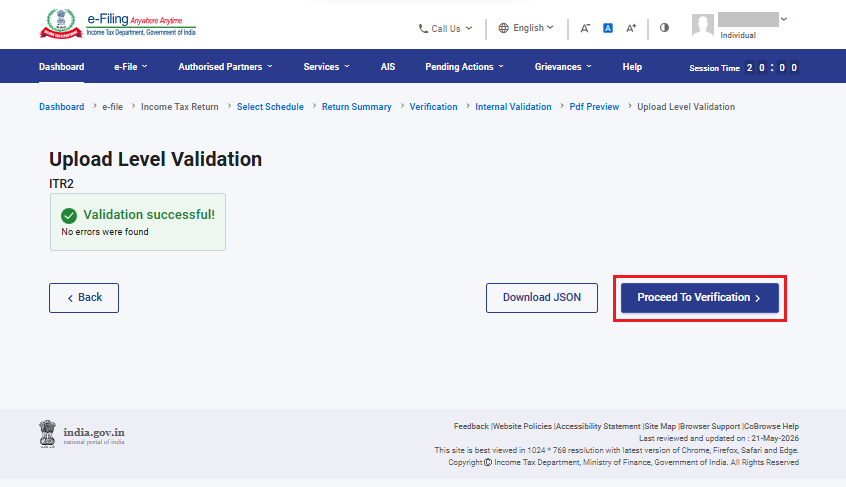
గమనిక: మీ రిటర్న్లో ఏవైనా లోపాలు కనిపిస్తే, వాటిని సరిచేయడానికి మీరు తిరిగి ఆ ఫారానికి వెళ్లాల్సి ఉంటుంది. ఒకవేళ ఎటువంటి లోపాలు లేకపోతే ‘ప్రొసీడ్ టు వెరిఫికేషన్’ పై క్లిక్ చేయడం ద్వారా మీ రిటర్న్ను ఈ-వెరిఫై చేసే ప్రక్రియను కొనసాగించవచ్చు.
దశ 17: ‘మీ ధ్రువీకరణను పూర్తి చేయండి’ పేజీలో, మీకు నచ్చిన ఎంపికను ఎంచుకుని, ‘కంటిన్యూ’పైక్లిక్ చేయండి.
మీ రిటర్న్ను ధ్రువీకరించుకోవడం తప్పనిసరి, మరియు మీ ITRను ధృవీకరించుకోవడానికి ఇ-వెరిఫికేషన్ (సిఫార్సు చేయబడిన ఎంపిక – ఇ-వెరిఫై నౌఅత్యంత సులభమైన మార్గం – ఇది వేగవంతమైనది, కాగిత రహితమైనది, మరియు సంతకం చేసిన భౌతిక ITR-Vని పోస్ట్ ద్వారా CPCకి పంపడం కంటే సురక్షితమైనది.
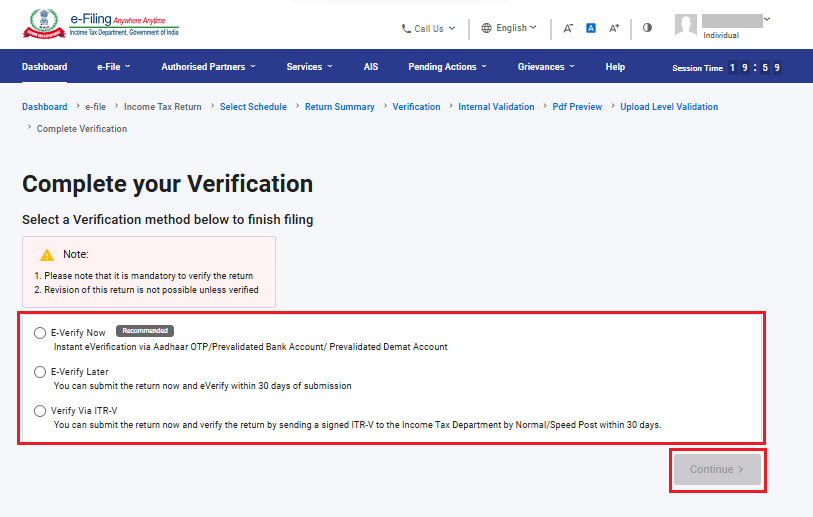
గమనిక: ఒకవేళ మీరు ‘ఈ-వెరిఫై లేటర్’ ను ఎంచుకుంటే, మీరు మీ రిటర్న్ను సమర్పించవచ్చు, అయితే, మీరు మీ ITRను ఫైల్ చేసిన 30 రోజులలోపు మీ రిటర్న్ను వెరిఫై చేయవలసి ఉంటుంది.
గమనిక:
•మరింత తెలుసుకోవడానికిఇ-వెరిఫై ఎలా చేయాలియూజర్ మాన్యువల్ను చూడండి.
• మీరుITR-V ద్వారా ధ్రువీకరించండిని ఎంచుకుంటే, మీరు మీ ITR-V యొక్క సంతకం చేసిన భౌతిక కాపీని 30 రోజులలోపు సెంట్రలైజ్డ్ ప్రాసెసింగ్ సెంటర్, ఆదాయపు పన్ను శాఖ, బెంగళూరు 560500కు స్పీడ్ పోస్ట్ ద్వారా పంపాలి.
• దయచేసి మీరు మీ బ్యాంక్ ఖాతాను ముందుగానే ధ్రువీకరించుకున్నారని మరియు మీ పాన్ను ఆధార్తో అనుసంధానించారని నిర్ధారించుకోండి, తద్వారా రావలసిన ఏవైనా వాపసులు మీ బ్యాంక్ ఖాతాకు జమ చేయబడతాయి.
• మరింత తెలుసుకోవడానికినా బ్యాంక్ ఖాతాయూజర్ మాన్యువల్ను చూడండి.
మీరు మీ రిటర్న్ను ఈ-వెరిఫై చేసిన తర్వాత, ట్రాన్సాక్షన్ ID మరియు రసీదు సంఖ్యతో పాటు ఒక విజయవంతమైన సందేశం కనబడతుంది. అలాగే, ఈ-ఫైలింగ్ పోర్టల్లో నమోదు చేయబడిన మీ మొబైల్ నంబర్ మరియు ఈమెయిల్ ID కి కూడా ఒక నిర్ధారణ సందేశం వస్తుంది.