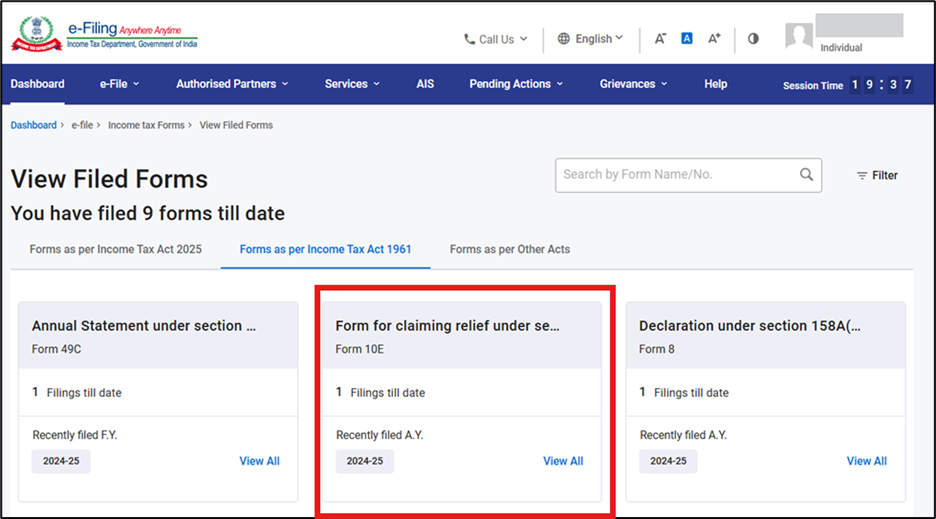
ఫారమ్ 10E యూజర్ మాన్యువల్
1. అవలోకనం
ఒక ఆర్థిక సంవత్సరంలో సంపాదించిన మొత్తం ఆదాయంపై ఆదాయపు పన్ను బాధ్యత లెక్కించబడుతుంది. అయితే, ఆ ఆదాయంలో జీతానికి సంబంధించిన ముందస్తు చెల్లింపు లేదా బకాయి చెల్లింపు కూడా ఉంటే, దాని వల్ల అదనంగా ఏర్పడే పన్ను భారం నుండి ఉపశమనం కల్పించేందుకు ఆదాయపు పన్ను చట్టంలోని సెక్షన్ 89 ప్రకారం పన్ను రాయితీ పొందే అవకాశం ఉంటుంది.
ఇలాంటి ఉపశమనం పొందడానికి ఫారం 10E తప్పనిసరిగా దాఖలు చేయాలి. ఆదాయపు పన్ను రిటర్న్ (ITR) దాఖలు చేయడానికి ముందే ఫారం 10E ను సమర్పించడం మంచిది. ఈ ఫారం పోర్టల్లో అందుబాటులో ఉంటుంది. ఫారం 10E దాఖలు చేయకుండా, పన్ను చెల్లింపుదారు సెక్షన్ 89 కింద ఉపశమనం కోరితే, ITR ప్రాసెస్ అయినప్పటికీ ఆ ఉపశమనం మాత్రం అనుమతించబడదు. అందువల్ల జీతానికి సంబంధించిన బకాయి లేదా అడ్వాన్స్ ఆదాయంపై పన్ను ఉపశమనం పొందడానికి ఫారం 10E తప్పనిసరి. ఈ ఫారం కేవలం ఆన్లైన్ మోడ్ ద్వారానే సమర్పించాలి.
2. ఈ సేవను పొందడానికి అవసరమైన ముందస్తు అర్హతలు
- మీరు ఈ-ఫైలింగ్ పోర్టల్లో రిజిస్టర్డ్ యూజర్గా ఉండాలి.
- పన్ను చెల్లింపుదారుడి PAN స్థితి “యాక్టివ్” గా ఉండాలి.
3. ఫారం గురించి
3.1 ఉద్దేశ్యం
ఆదాయపు పన్ను చట్టంలోని సెక్షన్ 89 ప్రకారం, ఒక ఆర్థిక సంవత్సరంలో జీతం, కుటుంబ పెన్షన్, గ్రాట్యుటీ, ఉద్యోగ తొలగింపు పరిహారం లేదా కమ్యూటెడ్ పెన్షన్ వంటివి ముందస్తుగా లేదా బకాయిల రూపంలో పొందినప్పుడు పన్ను చెల్లింపుదారునికి ఉపశమనం లభిస్తుంది. సాధారణ పరిస్థితుల్లో వర్తించే పన్ను రేటు కంటే అధిక రేటుతో మొత్తం ఆదాయంపై పన్ను విధించబడే అవకాశం ఉన్నందున ఈ ఉపశమనం కల్పించబడుతుంది. 'ఫారం 10E'లో మీ ఆదాయ వివరాలను సమర్పించడం ద్వారా ఈ ఉపశమనాన్ని పొందవచ్చు.
3.2 దీనిని ఎవరు ఉపయోగించవచ్చు?
ఈ-ఫైలింగ్ పోర్టల్లో రిజిస్టర్డ్ అయిన వ్యక్తిగత యూజర్లు అందరూ, ఆదాయపు పన్ను చట్టం 1961 లోని సెక్షన్ 89 ప్రకారం ఉపశమనం పొందడానికి ఫారం 10E లో తమ ఆదాయ వివరాలను సమర్పించవచ్చు.
3.3 ఫారం సమీక్ష
ఫారం 10E లో ఏడు భాగాలు ఉన్నాయి:
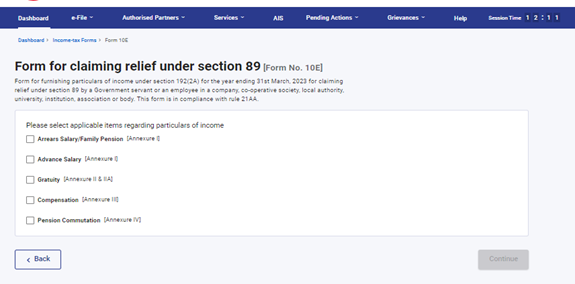
- అనుబంధం I - బకాయి వేతనం / బకాయిగా పొందిన కుటుంబ పింఛను.
- అనుబంధం I - ముందస్తుగా పొందిన జీతం / కుటుంబ పింఛను.
- అనుబంధం II & IIA - గత సేవలకు సంబంధించి గ్రాట్యుటీ రూపంలో చెల్లింపు.
- అనుబంధం III – 3 సంవత్సరాలకు మించని నిరంతర సేవా కాలం తర్వాత ఉద్యోగ విరమణ సమయంలో లేదా దానికి సంబంధించి యజమాని లేదా పూర్వపు యజమాని నుండి పొందే పరిహార రూపంలోని చెల్లింపు; లేదా ఉద్యోగ కాలంలో మిగిలి ఉన్న గడువు కూడా 3 సంవత్సరాలకు తక్కువ కాకుండా ఉన్న సందర్భంలో పొందే చెల్లింపు.
- అనుబంధం IV - పింఛను మార్పిడి.
ఫారం 10E ఫైల్ చేసే సమయంలో, పొందిన ఆదాయం యొక్క స్వభావం ఆధారంగా సరైన అనుబంధంను ఎంచుకోవాలి.
4. స్టెప్-బై-స్టెప్ గైడ్
దశ 1: మీ యూజర్ ఐడి మరియు పాస్వర్డ్తో ఈ-ఫైలింగ్ పోర్టల్లోకి లాగిన్ అవ్వండి.
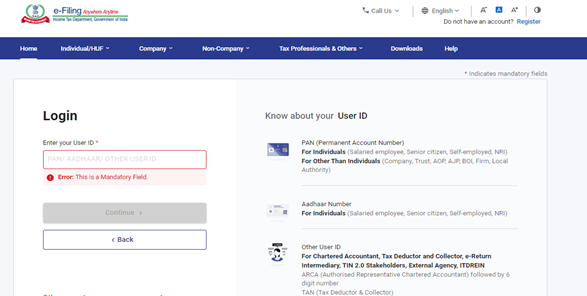
దశ 2: యూజర్ ID (PAN) మరియు పాస్వర్డ్ను నమోదు చేయండి.
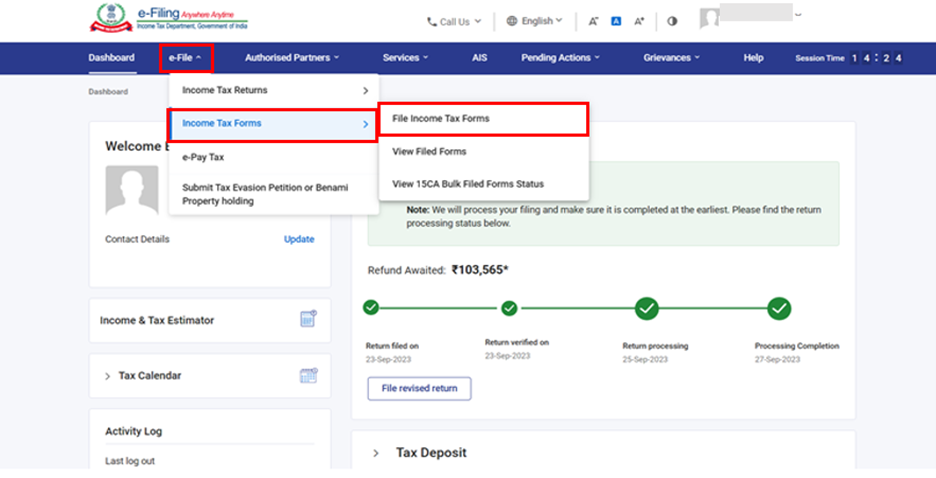
దశ 3: ఈ-ఫైలింగ్ లోకి వెళ్లి, ఆదాయపు పన్ను ఫారాలు ఎంచుకుని, తరువాత ఆదాయపు పన్ను ఫారాలను ఫైల్ చేయండి పై క్లిక్ చేయండి.
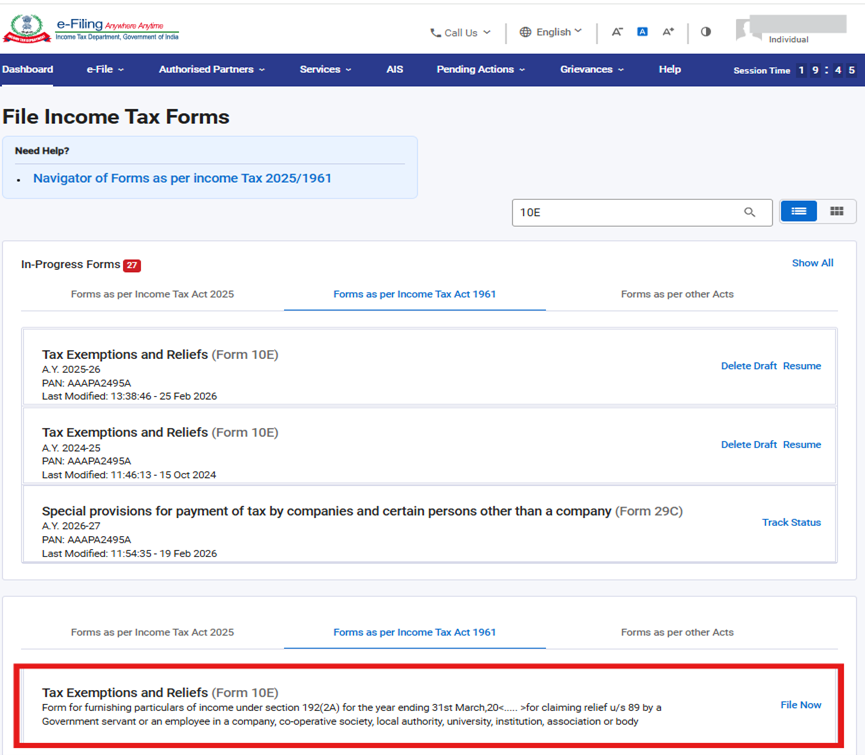
దశ 4: ఆదాయ పన్ను చట్టం, 1961 ప్రకారం ఉన్న ఫారాలు ట్యాబ్లో ఫారం 10E ను ఎంచుకోండి లేదా శోధించండి.
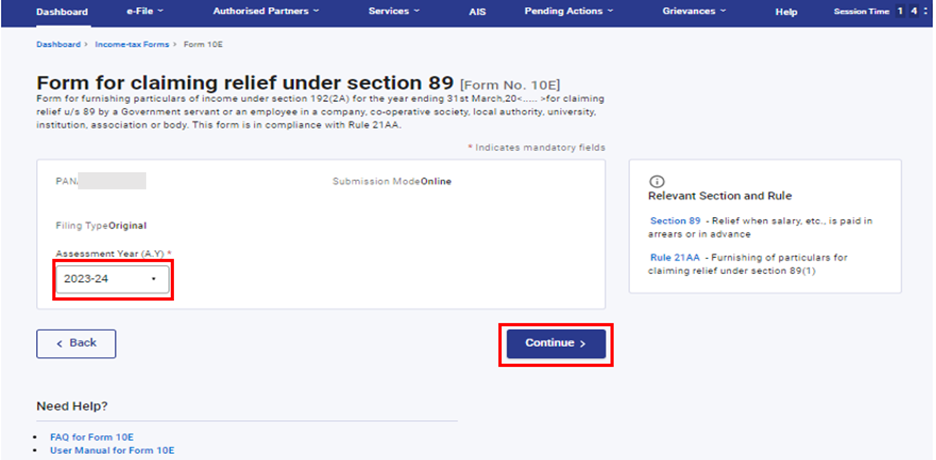
దశ 5: మూల్యాంకన సంవత్సరం (AY)ను ఎంచుకుని, కొనసాగించు పై క్లిక్ చేయండి.
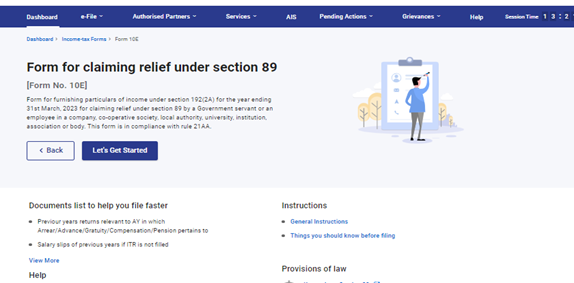
దశ 6: ప్రారంభిద్దాం పై క్లిక్ చేయండి.
దశ 7: ఆదాయ వివరాలకు సంబంధించి వర్తించే అంశాలను ఎంచుకోండి.
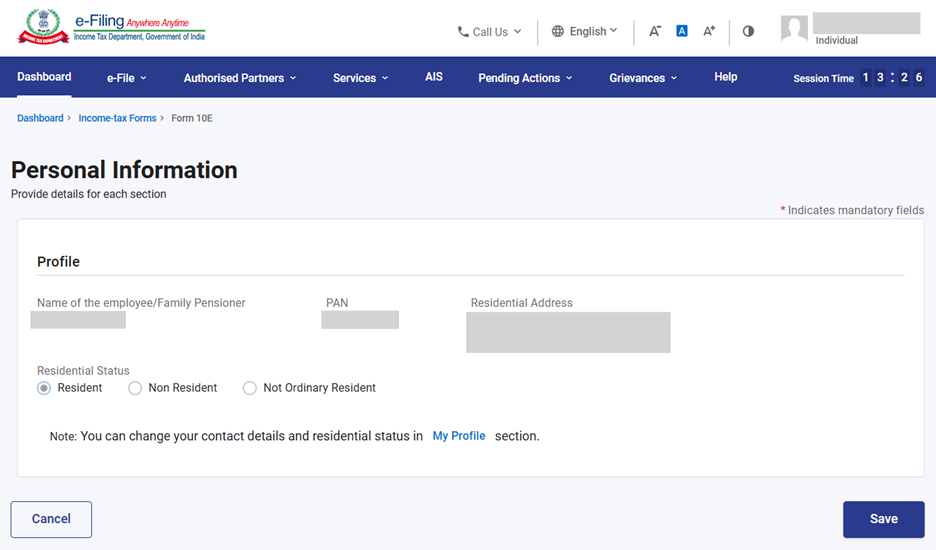
దశ 8: వ్యక్తిగత సమాచారం పై క్లిక్ చేసి, అందులోని వివరాలను ధ్రువీకరించండి. అనంతరం భద్రపరచు పై క్లిక్ చేయండి.
గమనిక: నా ప్రొఫైల్ విభాగంలో నివాస స్థితి సహా అన్ని తప్పనిసరి వివరాలు పూర్తిగా నమోదు చేసినట్లు నిర్ధారించుకోండి. మీ సంప్రదింపు వివరాలు లేదా నివాస స్థితిని మార్చాలనుకుంటే, “నా ప్రొఫైల్” అనే హైపర్లింక్పై క్లిక్ చేసి వాటిని నవీకరించవచ్చు.
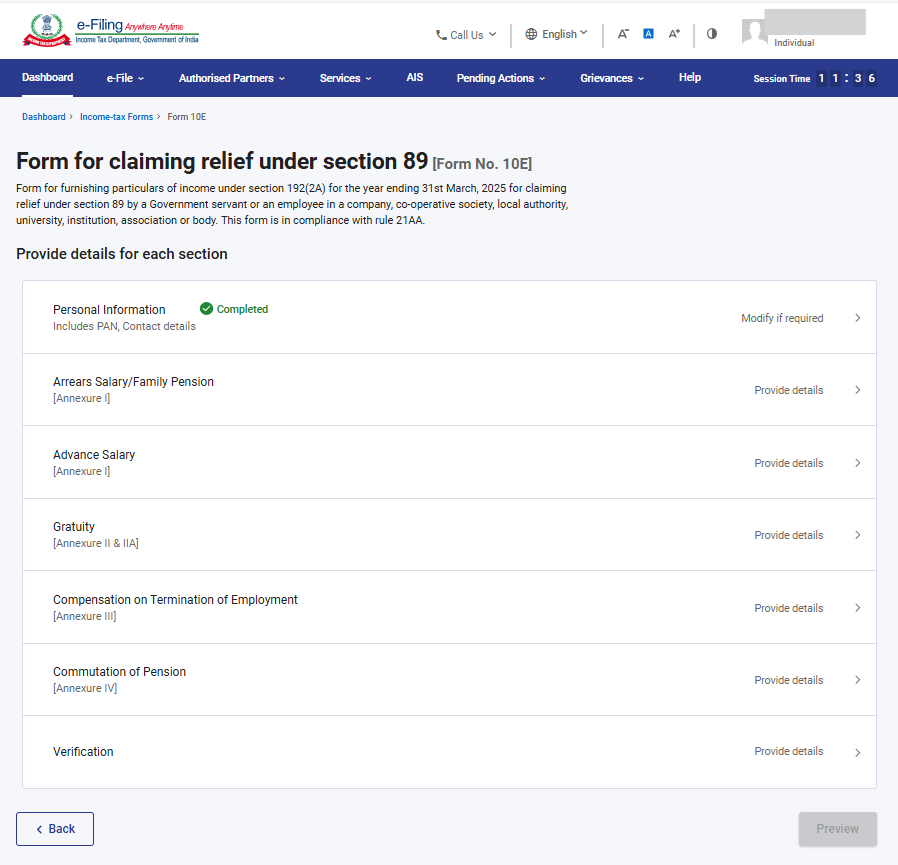
దశ 9.1.a: వ్యక్తిగత సమాచారం ట్యాబ్ ధ్రువీకరించబడిన తర్వాత, బకాయి జీతం/కుటుంబ పింఛన్ పై క్లిక్ చేయండి (మీకు వర్తిస్తే).
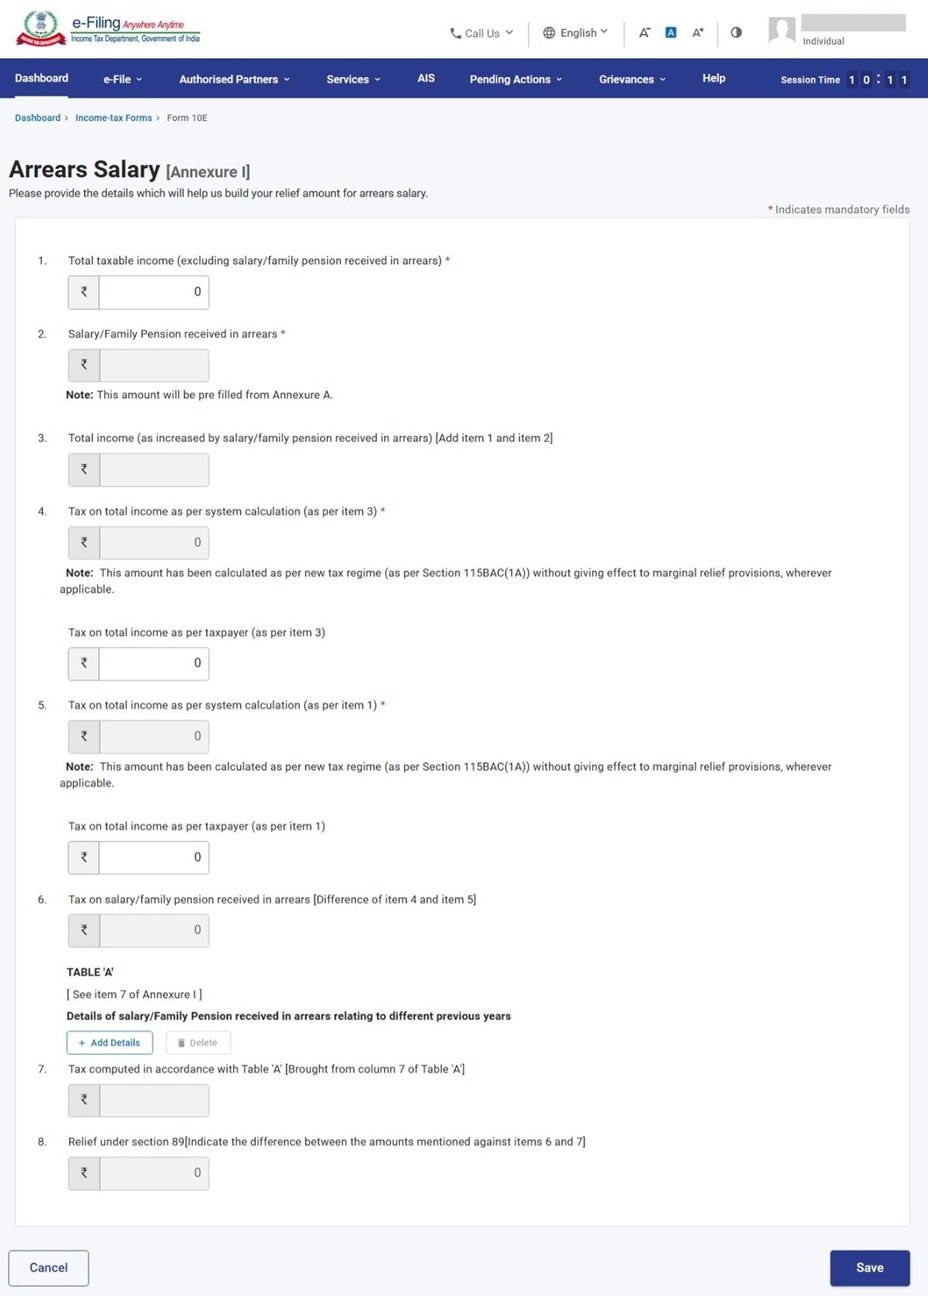
దశ 9.1.b: ఈ విభాగంలో బకాయిగా అందుకున్న జీతం లేదా కుటుంబ పింఛన్ కు సంబంధించిన సాధారణ వివరాలు ఉంటాయి.
వివరాలను నమోదు చేసి, అనంతరం భద్రపరచు పై క్లిక్ చేయండి.
బకాయిగా అందుకున్న జీతం/కుటుంబ పింఛన్) అనే ఫీల్డ్లోని వివరాలు, క్రమ సంఖ్య 6 తర్వాత జోడించాల్సిన పట్టిక A – “వివిధ గత ఆర్థిక సంవత్సరాలకు సంబంధించిన బకాయిగా అందుకున్న జీతం/కుటుంబ పింఛన్ వివరాలు” లో మీరు నమోదు చేసిన సమాచారాన్ని ఆధారంగా స్వయంచాలకంగా పూరించబడతాయి.
గమనిక: ఆర్థిక మూల్యాంకన సంవత్సరం (A.Y.) 2024–25 మరియు తదుపరి సంవత్సరాల కోసం, వ్యవస్థ పన్నును ఆదాయపు పన్ను చట్టంలోని సెక్షన్ 115BAC(1A) ప్రకారం అమలులో ఉన్న డిఫాల్ట్ నూతన పన్ను విధానం ఆధారంగా గణిస్తుంది. అయితే, A.Y. 2023–24 వరకు ఉన్న అన్ని మూల్యాంకన సంవత్సరాల కోసం, పన్ను పాత పన్ను విధానం ప్రకారం గణించబడుతుంది.
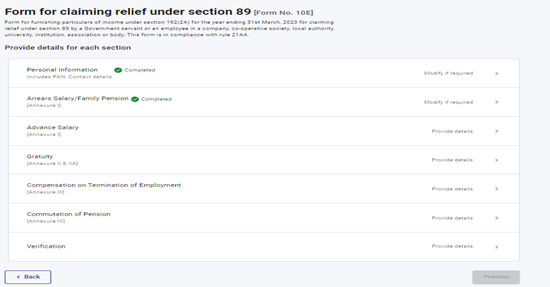
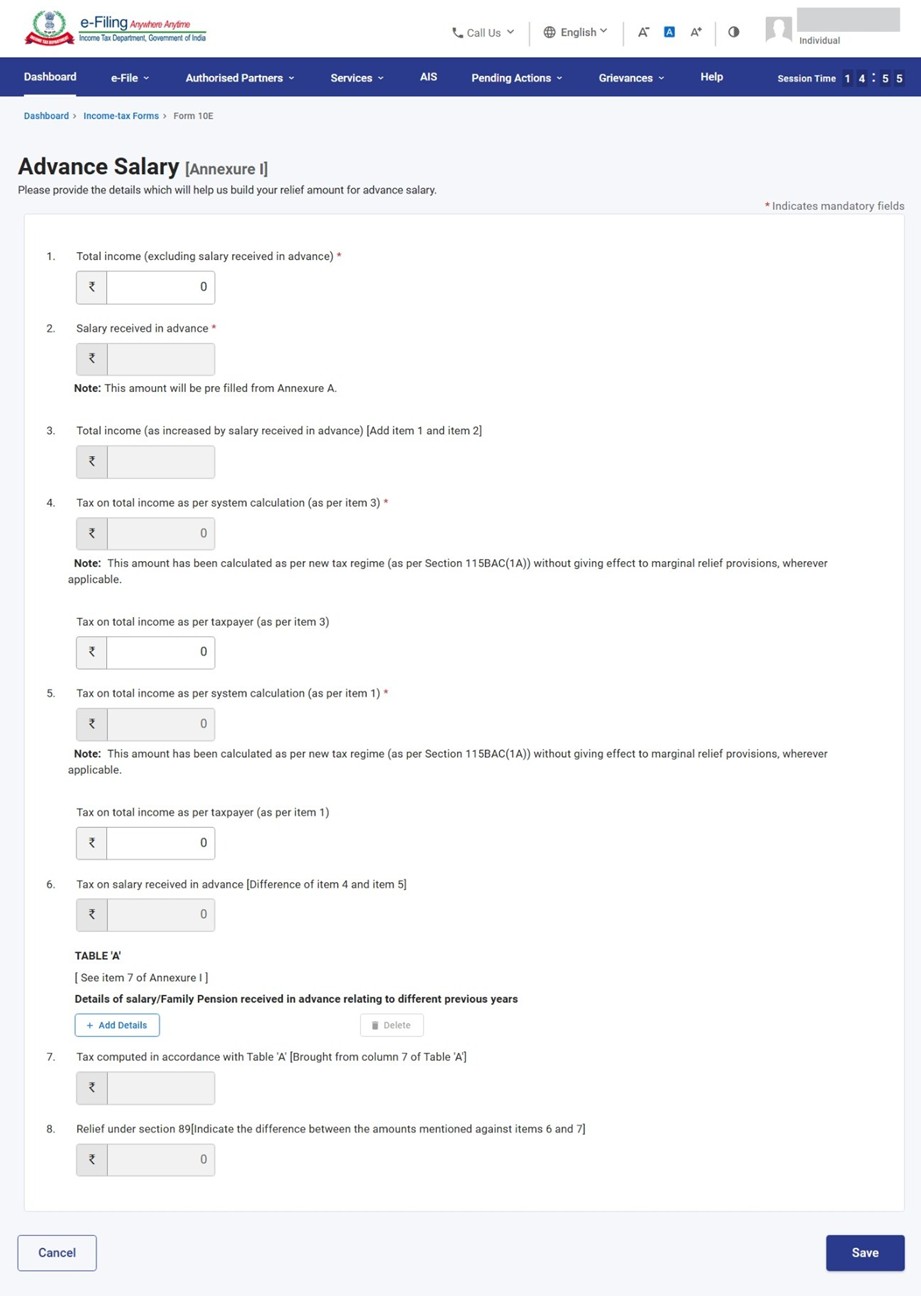
దశ 9.2.a: బకాయి జీతం ట్యాబ్ ధ్రువీకరించబడిన తర్వాత, ముందస్తు జీతం పై క్లిక్ చేయండి (మీకు వర్తిస్తే).
దశ 9.2.b: ఈ విభాగంలో ముందస్తుగా అందుకున్న జీతం లేదా కుటుంబ పింఛన్ కు సంబంధించిన సాధారణ వివరాలు ఉంటాయి.
వివరాలను నమోదు చేసి, 'సేవ్' పై క్లిక్ చేయండి.
ముందస్తుగా అందుకున్న జీతం అనే ఫీల్డ్లోని వివరాలు, క్రమ సంఖ్య 6 తర్వాత జోడించాల్సిన Table A – “వివిధ గత ఆర్థిక సంవత్సరాలకు సంబంధించిన ముందస్తుగా అందుకున్న జీతం/కుటుంబ పింఛన్ వివరాలు” లో మీరు నమోదు చేసిన సమాచారాన్ని ఆధారంగా స్వయంచాలకంగా పూరించబడతాయి.
గమనిక: ఆర్థిక మూల్యాంకన సంవత్సరం (A.Y.) 2024–25 మరియు తదుపరి సంవత్సరాలకు, వ్యవస్థ గణించే పన్ను ఆదాయపు పన్ను చట్టంలోని సెక్షన్ 115BAC(1A) ప్రకారం అమలులో ఉన్న డిఫాల్ట్ నూతన పన్ను విధానం ఆధారంగా లెక్కించబడుతుంది. అయితే, A.Y. 2023–24 వరకు ఉన్న అన్ని మూల్యాంకన సంవత్సరాలకు, పన్ను పాత పన్ను విధానం ప్రకారం లెక్కించబడుతుంది.
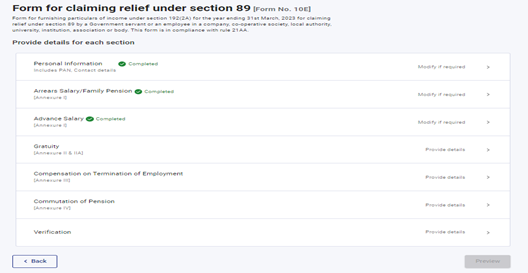
దశ 9.3.a: ముందస్తు జీతం ట్యాబ్ ధృవీకరించబడిన తర్వాత, గ్రాట్యుటీ పై క్లిక్ చేయండి (మీకు వర్తిస్తే).
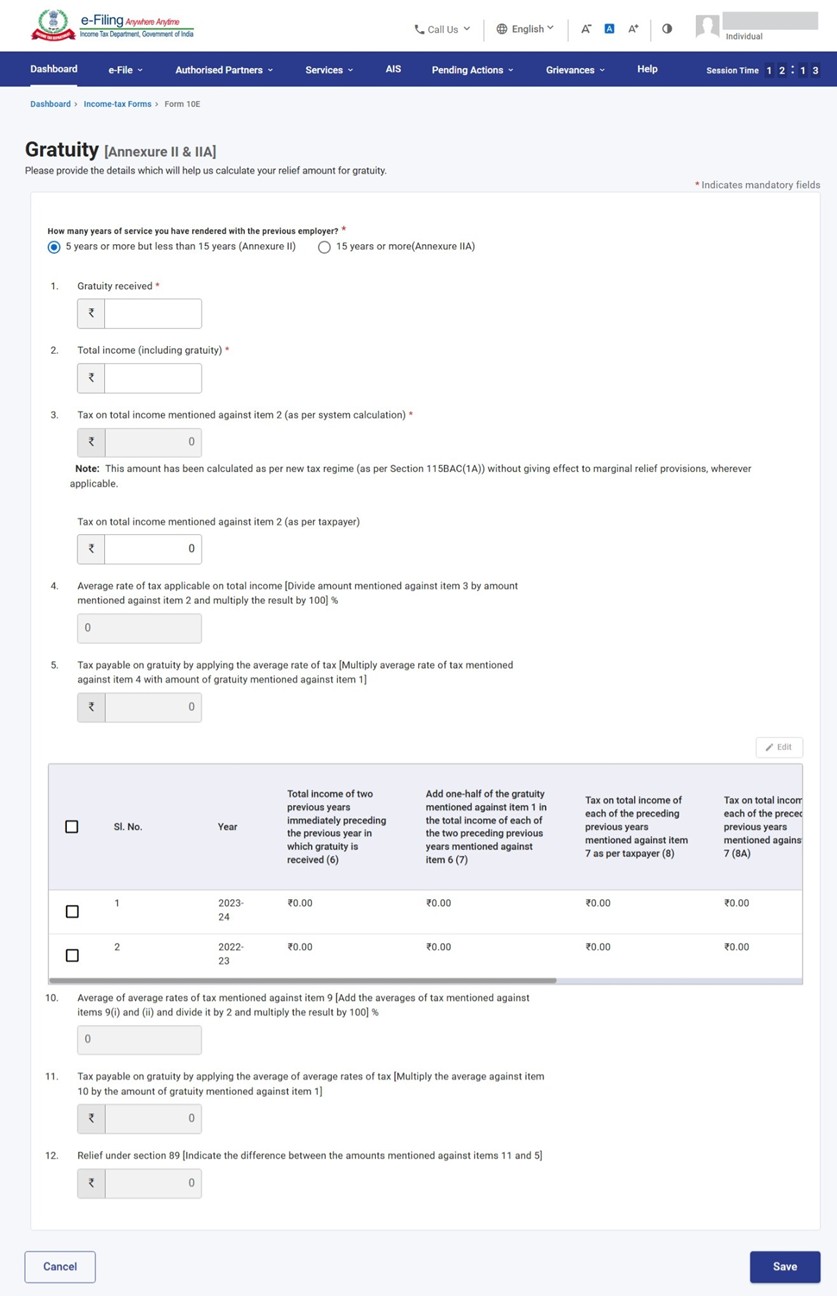
దశ 9.3.b: ఈ విభాగంలో గత సేవలకు సంబంధించి అందుకున్న గ్రాట్యుటీ చెల్లింపులకు సంబంధించిన సాధారణ వివరాలు ఉంటాయి.
వివరాలను నమోదు చేసి, 'సేవ్' పై క్లిక్ చేయండి.
గమనిక: ఆర్థిక మూల్యాంకన సంవత్సరం (A.Y.) 2024–25 మరియు ఆ తర్వాతి సంవత్సరాలకు, వ్యవస్థ గణించే పన్ను ఆదాయపు పన్ను చట్టంలోని సెక్షన్ 115BAC(1A) ప్రకారం అమలులో ఉన్న డిఫాల్ట్ నూతన పన్ను విధానం ఆధారంగా లెక్కించబడుతుంది. అయితే, A.Y. 2023–24 వరకు ఉన్న అన్ని మూల్యాంకన సంవత్సరాలకు, పన్ను పాత పన్ను విధానం ప్రకారం లెక్కించబడుతుంది.
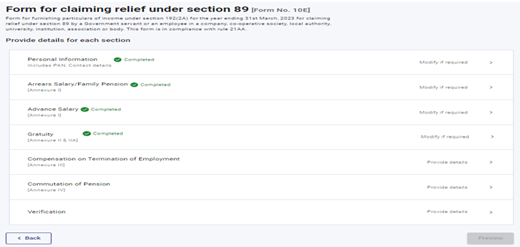
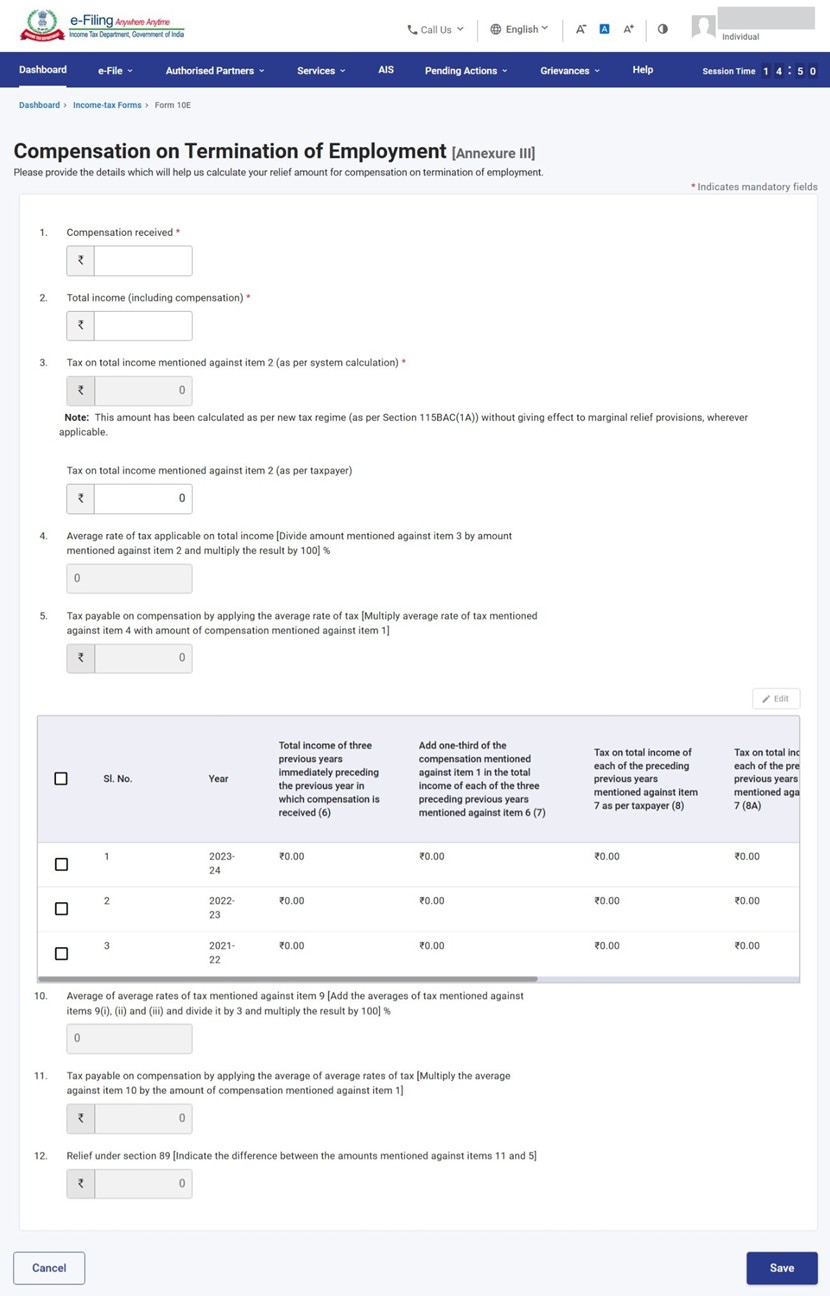
దశ 9.4.a: గ్రాట్యుటీ ట్యాబ్ ధ్రువీకరించబడిన తర్వాత, ఉద్యోగ విరమణ/ఉద్యోగం ముగిసినందుకు పొందిన పరిహారం ట్యాబ్పై క్లిక్ చేయండి.
దశ 9.4.b: ఈ విభాగంలో, మూడేళ్లకు మించని నిరంతర సేవ అనంతరం ఉద్యోగం ముగిసినప్పుడు, లేదా ఉద్యోగ ఒప్పందంలో మిగిలి ఉన్న కాలం కూడా కనీసం మూడేళ్లు ఉన్న సందర్భంలో, ప్రస్తుత లేదా గత యజమాని నుండి ఉద్యోగం ముగింపుతో సంబంధించి పొందిన పరిహార చెల్లింపులకు సంబంధించిన సాధారణ వివరాలు ఉంటాయి.
వివరాలను నమోదు చేసి, 'సేవ్' పై క్లిక్ చేయండి.
గమనిక: ఆర్థిక మూల్యాంకన సంవత్సరం (A.Y.) 2024–25 మరియు ఆ తర్వాతి సంవత్సరాలకు, వ్యవస్థ గణించే పన్ను ఆదాయపు పన్ను చట్టంలోని సెక్షన్ 115BAC(1A) ప్రకారం అమలులో ఉన్న డిఫాల్ట్ నూతన పన్ను విధానం ఆధారంగా లెక్కించబడుతుంది. అయితే, A.Y. 2023–24 వరకు ఉన్న అన్ని మూల్యాంకన సంవత్సరాలకు, పన్ను పాత పన్ను విధానం ప్రకారం లెక్కించబడుతుంది.
దశ 9.5.a: ఉద్యోగం ముగిసినందుకు పొందిన పరిహారం ట్యాబ్ ధ్రువీకరించబడిన తర్వాత, పింఛన్ కమ్యూటేషన్ ట్యాబ్పై క్లిక్ చేయండి.
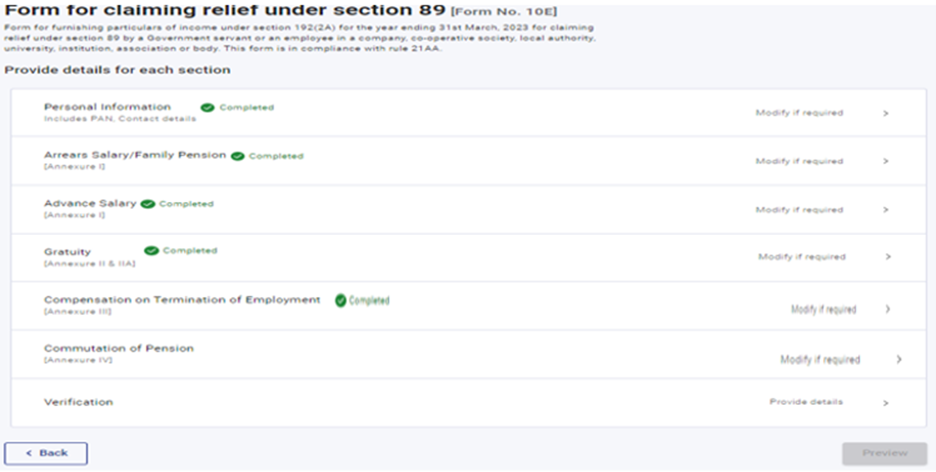
దశ 9.5.b: ఈ భాగం పెన్షన్ కమ్యుటేషన్ (పెన్షన్ మొత్తాన్ని ఏకమొత్తంగా పొందడం) చెల్లింపుకు సంబంధించిన సాధారణ వివరాలను కలిగి ఉంటుంది.
వివరాలను నమోదు చేసి, 'సేవ్' పై క్లిక్ చేయండి.
గమనిక: ఆర్థిక మూల్యాంకన సంవత్సరం (A.Y.) 2024–25 మరియు ఆ తర్వాతి సంవత్సరాలకు, వ్యవస్థ గణించే పన్ను ఆదాయపు పన్ను చట్టంలోని సెక్షన్ 115BAC(1A) ప్రకారం అమలులో ఉన్న డిఫాల్ట్ నూతన పన్ను విధానం ఆధారంగా లెక్కించబడుతుంది. అయితే, A.Y. 2023–24 వరకు ఉన్న అన్ని మూల్యాంకన సంవత్సరాలకు, పన్ను పాత పన్ను విధానం ప్రకారం లెక్కించబడుతుంది.
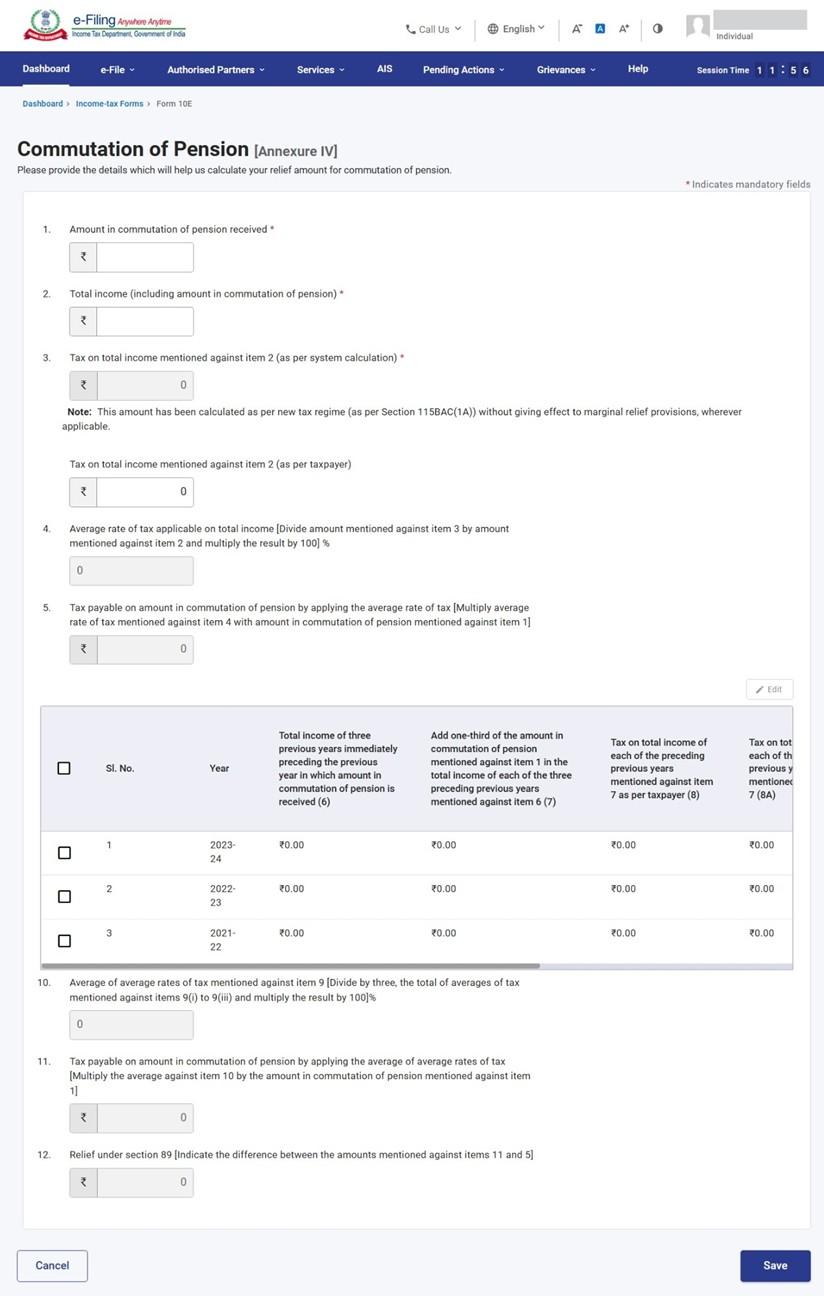
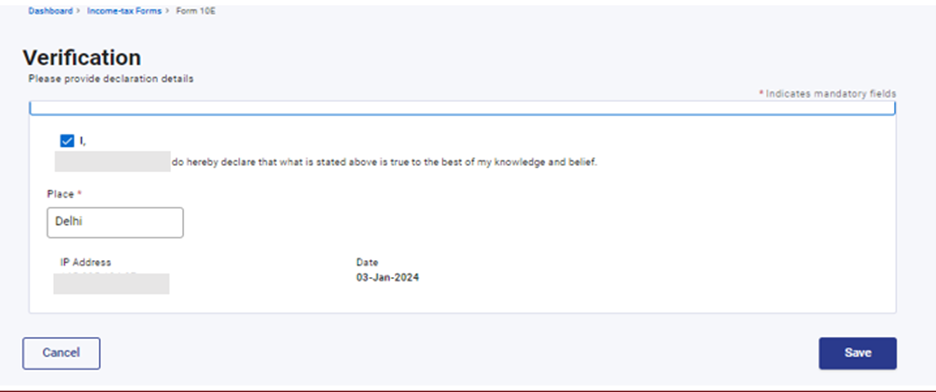
దశ 10: పింఛన్ కమ్యూటేషన్ ట్యాబ్ ధ్రువీకరించబడిన తర్వాత, ధ్రువీకరణ ట్యాబ్పై క్లిక్ చేయండి.
దశ11: చెక్బాక్స్ను ఎంచుకుని, స్థలాన్ని నమోదు చేసి, 'సేవ్' పై క్లిక్ చేయండి.
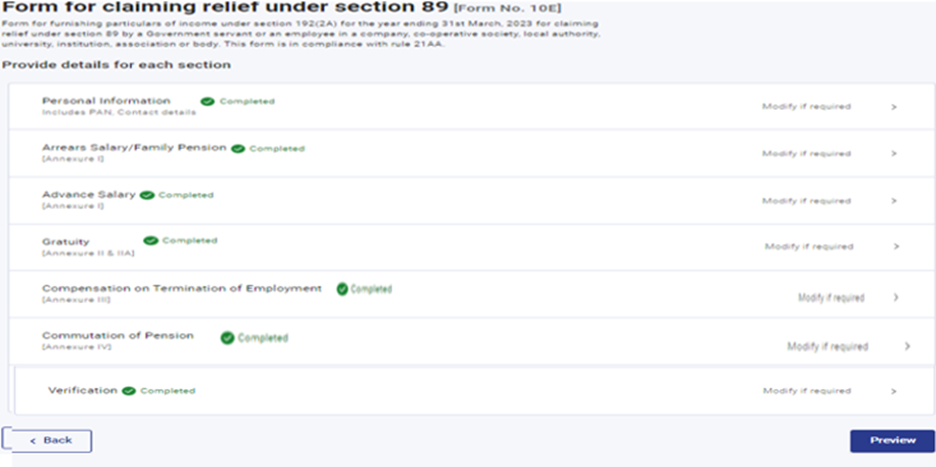
దశ 12: అన్ని ట్యాబ్లు ధ్రువీకరించబడిన తర్వాత, ప్రివ్యూ పై క్లిక్ చేయండి.
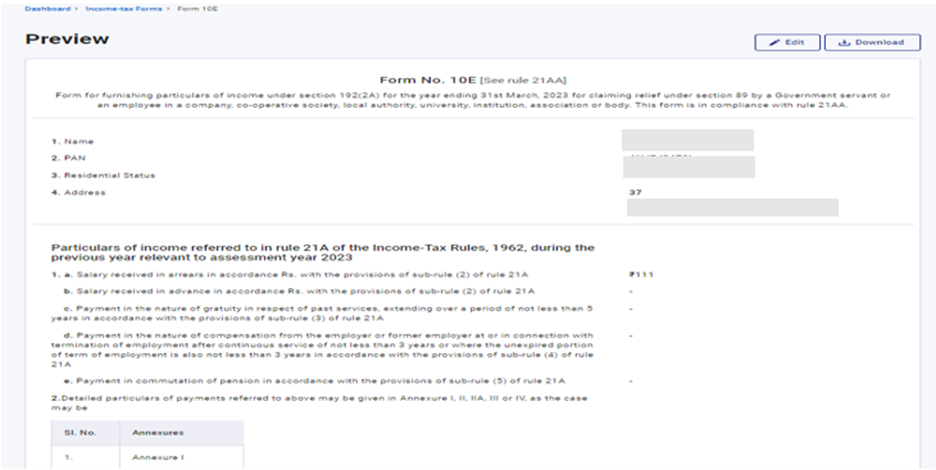
దశ 13: ఇది ఫారం ప్రివ్యూ. ప్రివ్యూలో చూపించిన వివరాలు సరైనవని నిర్ధారించిన తర్వాత ఈ-ధ్రువీకరణకు కొనసాగండి పై క్లిక్ చేయండి. వివరాలలో ఏవైనా సవరణలు అవసరమైతే, వాటిని సవరించి మళ్లీ పరిశీలించవచ్చు.
దశ 14: అందుబాటులో ఉన్న ఏదైనా ధ్రువీకరణ విధానం ద్వారా మీరు ఫారంను (ఈ-ధ్రువీకరణ) చేయవచ్చు.
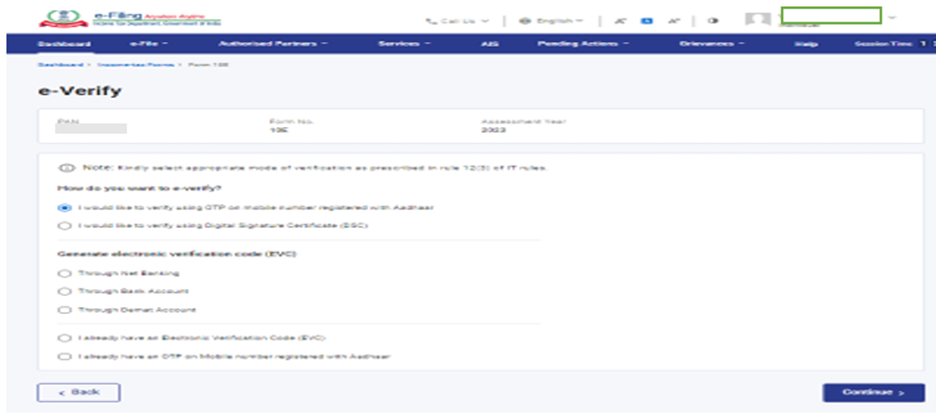
ఈ-ధ్రువీకరణ అనంతరం ఫారం 10E సమర్పించబడుతుంది. సమర్పణ పూర్తైన తర్వాత ఒక అంగీకార సంఖ్య రూపొందించబడుతుంది మరియు అది మీ నమోదు చేసిన ఈ-మెయిల్ ID మరియు మొబైల్ నంబర్ కు పంపబడుతుంది.
5. దాఖలు చేసిన ఫారంను ఎలా చూడాలి?
ఈ-ఫైల్కు వెళ్లండి > ఆదాయపు పన్ను ఫారాలు > దాఖలు చేసిన ఫారాలను వీక్షించండి > ఆదాయపు పన్ను చట్టం 1961 ప్రకారం ఫారాలు.
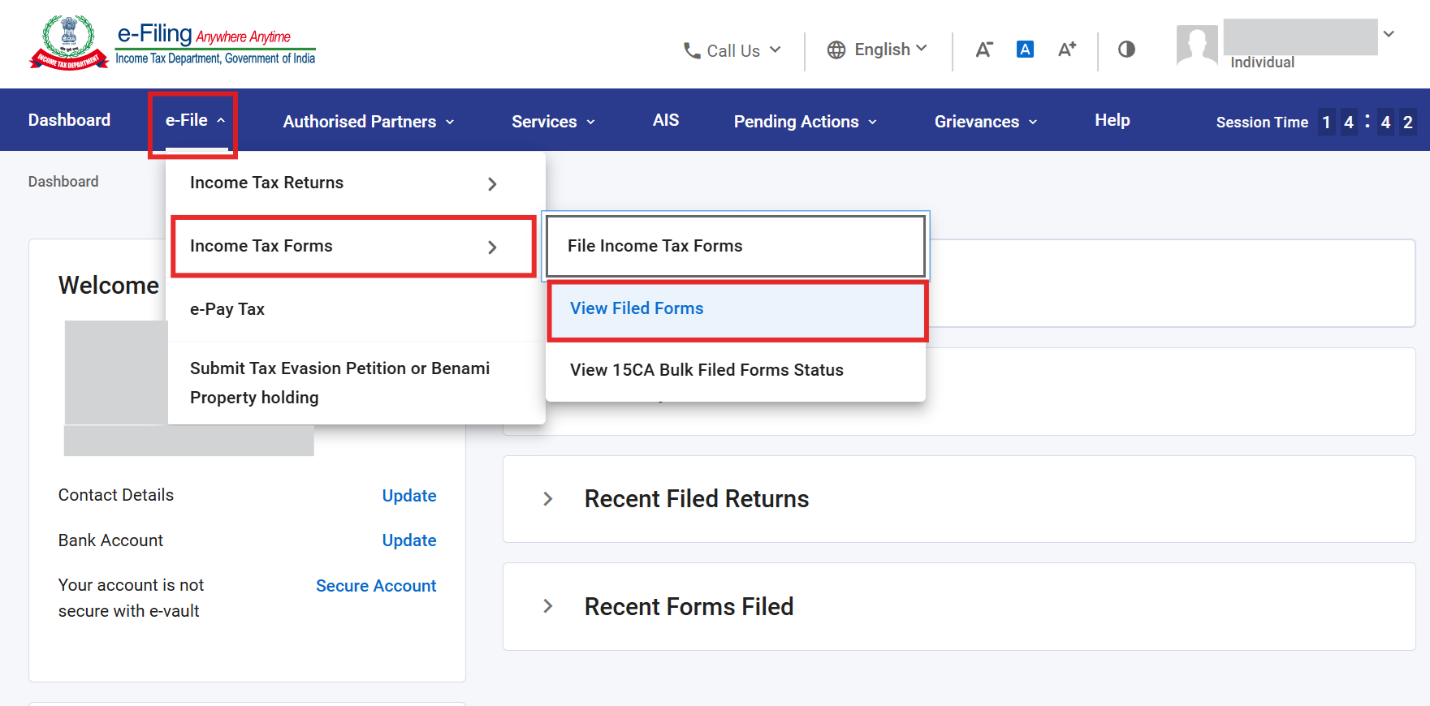
దాఖలు చేసిన ఫారం ఇక్కడ ప్రదర్శించబడుతుంది.