itr-1 (سہج) آن لائن فائل کریں
آن لائن ITR-1 (سہج) جمع کروانا – اکثر پوچھے جانے والے سوالات
1. وہ کون سی آمدنی کی اقسام ہیں جو ITR-1 فارم کا حصہ نہیں بن سکتیں؟
ITR -1 فارم میں درج ذیل اقسام کی آمدنی شامل نہیں کی جا سکتیں:
(a) کاروبار یا پیشہ سے حاصل ہونے والا منافع اور آمدنی۔
(b) قلیل مدتی سرمایہ جاتی منافع۔
(c) سیکشن 112A کے تحت 1.25 ₹ لاکھ سے زیادہ طویل مدتی سرمایہ جاتی منافع۔
(d) دو سے زائد مکانات سے حاصل ہونے والی آمدنی۔
(e) دیگر ذرائع سے آمدنی کی درج ذیل اقسام:
(i) لاٹری جیتنے سے حاصل ہونے والی رقم۔
(ii) ریس کے گھوڑوں کی ملکیت اور ان کی دیکھ بھال سے حاصل ہونے والی آمدنی۔
(iii) سیکشن 115BBDA یا 115BBE کے تحت خصوصی شرحِ ٹیکس پر قابلِ ٹیکس آمدنی۔
(iv) ریٹائرمنٹ بینیفٹ اکاؤنٹ سے حاصل ہونے والی آمدنی یا ریلیف۔
(f) سیکشن 5A کے سیکشنز کے مطابق تقسیم کی جانے والی آمدنی۔
(g) 5 ہزار سے زیادہ زرعی آمدنی۔
مزید برآں، درج ذیل افراد ITR -1 فارم استعمال نہیں کر سکتے:
(h) جو کسی کمپنی کے ڈائریکٹر ہوں۔
(i) جن کے پاس گزشتہ مالی سال کے دوران کسی بھی وقت غیر فہرست شدہ ایکویٹی شیئرز رہے ہوں۔
(j) جن کے پاس بھارت سے باہر کوئی اثاثہ موجود ہو، بشمول کسی ادارے میں مالی مفاد۔
(k) جنہیں بھارت سے باہر موجود کسی اکاؤنٹ پر دستخطی اختیار حاصل ہو۔
(l) جن کی آمدنی کا کوئی ذریعہ بھارت سے باہر ہو۔
(m) جن کے معاملے میں سیکشن 194N (انکم ٹیکس ایکٹ، 1961) کے تحت ٹیکس کاٹا گیا ہو۔
(n) جن کے معاملے میں ESOP (ملازمین کے شیئر آپشن پلان) پر ٹیکس کی ادائیگی یا کٹوتی مؤخر کی گئی ہو۔
(o) جن کے پاس کسی بھی مد آمدنی کے تحت سابقہ سالوں کا نقصان موجود ہو یا ایسا نقصان ہو جسے آئندہ سالوں کے لیے منتقل کیا جانا ہو۔
(p) جن کی کل آمدنی 50 ₹ لاکھ سے زیادہ ہو۔
2. ت س 27-2026 کے لیے ITR-1 فارم میں کیا اہم تبدیلیاں کی گئی ہیں؟
ت س 27-2026 کے لیے ITR-1 فارم میں درج ذیل اہم تبدیلیاں کی گئی ہیں:
• دو رہائشی جائیدادیں: اب ٹیکس دہندگان ITR-1 میں ایک کے بجائے دو رہائشی جائیدادوں سے حاصل ہونے والی آمدنی ظاہر کر سکتے ہیں۔
• ناقابلِ وصول کرایہ: وہ کرایہ جو وصول نہیں ہو سکا کے لیے ایک نیا مخصوص خانہ شامل کیا گیا ہے، جس سے کرایہ پر جائیداد دینے والے افراد کو سہولت ملے گی۔
• غیر ملکی اثاثوں کی رپورٹنگ: غیر ملکی ریٹائرمنٹ فوائد کی تفصیلات فراہم کرنے کی شرط ختم کر دی گئی ہے۔
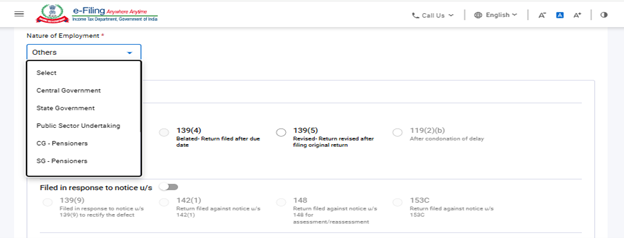
3. کیا ریٹرن فائل کرتے وقت ملازمت کی نوعیت کا تعین کرنا لازمی ہے؟
جی ہاں، انکم ٹیکس ریٹرن جمع کرواتے وقت ملازمت کی نوعیت کا انتخاب کرنا لازمی ہے۔ اس کے لیے درج ذیل میں سے مناسب آپشن منتخب کریں:
(a) مرکزی حکومت کا ملازم
(b) ریاستی حکومت کا ملازم
(c) سرکاری شعبے کے ادارے کا ملازم، خواہ مرکزی حکومت کے تحت ہو یا ریاستی حکومت کے
(d) پنشن یافتہ شخص (مرکزی حکومت / ریاستی حکومت / سرکاری شعبے کا ادارہ / دیگر)
(e) نجی شعبے کے ادارے کا ملازم
(f) لاگو نہیں ہوتا (خاندانی پنشن کی آمدنی کی صورت میں)
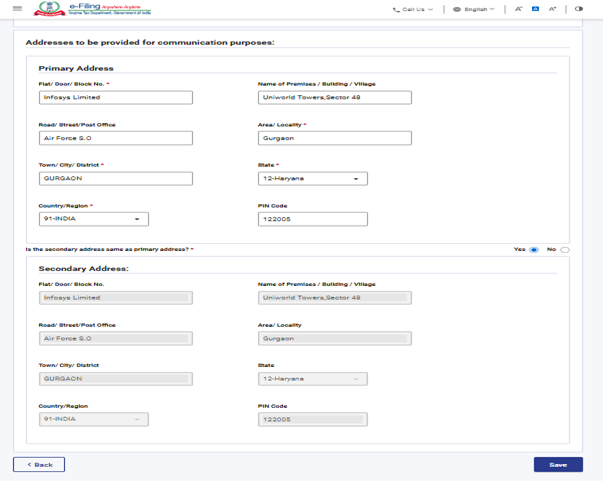
4. کیا ریٹرن فائل کرتے وقت ثانوی پتہ بھرنا لازمی ہے؟
جی ہاں، انکم ٹیکس ریٹرن جمع کرواتے وقت ثانوی پتہ کی تفصیلات فراہم کرنا لازمی ہے۔ بنیادی پتہ درج کرنے کے بعد ایک سوال ظاہر ہوتا ہے: ”کیا ثانوی پتہ، بنیادی پتے کے برابر ہے؟“ اگر ہاں منتخب کیا جائے تو ثانوی پتے کی تفصیلات خودکار طور پر بنیادی پتے سے لے لی جائیں گی۔ اگر نہیں منتخب کیا جائے تو ثانوی پتے کی مکمل تفصیلات لازمی طور پر درج کرنا ہوں گی۔
5: اگر میں ITR-1 یا ITR-2 میں نیا ٹیکس نظام اختیار کرنا یا اس سے باہر نکلنا چاہوں، تو کیا مجھے کوئی الگ فارم جمع کرانا ہوگا؟
نہیں، ITR-1 یا ITR-2 میں نیا ٹیکس نظام اختیار کرنے یا اس سے باہر نکلنے کے لیے کسی علیحدہ فارم کو جمع کرانا ضروری نہیں ہے۔ آپ صرف انکم ٹیکس ریٹرن فارم میں متعلقہ اختیار پر نشان لگا کر اپنا انتخاب کر سکتے ہیں، یعنی نئے ٹیکس نظام کو اختیار کرنا یا اسے ترک کرنا۔ البتہ جن افراد کی کاروباری آمدنی ہو اور جو ITR-3 ،ITR-4 یا ITR-5 فائل کرتے ہوں، اُن کے لیے فارم 10IEA جمع کرانا ضروری ہوتا ہے۔ ITR-1 اور ITR-2 فائل کرنے والے افراد اور غیر منقسم خاندان (HUF) کے لیے فارم 10IEA جمع کرانا لازم نہیں ہے۔
6.TR-1 فائل کرنے کے لیے مجھے کن دستاویزات کی ضرورت ہے؟
انکم ٹیکس ریٹرن فائل کرنے کے لیے آپ کو درج ذیل دستاویزات درکار ہوتی ہیں:
• فارم 16
• فارم 16A
• فارم 26AS
• AIS
• تنخواہ کی پرچی
• بینک اسٹیٹمنٹ
• ہاؤسنگ لون سود کا سرٹیفکیٹ
• گھر کے کرائے کی رسید (اگر قابلِ اطلاق ہو)
• کرایہ نامہ
• عطیہ کی رسیدیں
• سرمایہ کاری اور پریمیم ادائیگی رسیدیں (جیسے LIC ،ULIP وغیرہ) اور دیگر متعلقہ دستاویزات
البتہ یہ بات یاد رکھیں کہ ITR فارم ’انیکسچر فری‘ ہوتے ہیں، اس لیے ریٹرن کے ساتھ کوئی بھی دستاویز (جیسے سرمایہ کاری کا ثبوت یا ٹیکس کٹوتی کے سرٹیفکیٹ) لگانا ضروری نہیں ہوتا، چاہے ریٹرن کاغذی ہو یا آن لائن۔ تاہم یہ تمام دستاویزات اپنے پاس محفوظ رکھنا ضروری ہے، کیونکہ ٹیکس حکام ضرورت پڑنے پر (مثلاً جانچ یا تفتیش کے دوران) ان کی جانچ کر سکتے ہیں۔
7. آمدنی کا ریٹرن فائل کرتے وقت مجھے کیا احتیاط کرنی چاہیے؟
• C• ٹیکس نظام کا انتخاب بہت احتیاط سے کریں۔
AIS• اور فارم 26AS ڈاؤن لوڈ کریں اور اس میں درج اصل ٹیکس کٹوتی (TDS)، ٹیکس وصولی (TCS) اور ادا شدہ ٹیکس کو اچھی طرح چیک کریں۔ اگر کوئی فرق نظر آئے تو اسے اپنے آجر، ٹیکس کاٹنے والے ادارے یا بینک کے ساتھ درست کریں۔
• ان تمام دستاویزات کو جمع کریں اور غور سے دیکھیں جن کی مدد سے آپ انکم ٹیکس ریٹرن فائل کریں گے، جیسے بینک اسٹیٹمنٹ یا پاس بک، سود کے سرٹیفکیٹ، چھوٹ یا رعایت کے لیے رسیدیں، فارم 16، فارم 26AS (سالانہ معلوماتی گوشوارہ)، سرمایہ کاری کے ثبوت وغیرہ۔
• اس بات کو یقینی بنائیں کہ پہلے سے بھری گئی معلومات (پری۔فِلڈ ڈیٹا) میں آپ کا پین، مستقل پتہ، رابطہ کی تفصیلات اور بینک اکاؤنٹ کی معلومات درست ہوں۔
• صحیح ITR فارم (ITR-1 سے ITR-7 میں سے) کا انتخاب کریں اور فارم میں تمام تفصیلات درست طور پر درج کریں، جیسے کل آمدنی، رعایتیں (اگر کوئی ہوں)، سود، اور ادا شدہ یا وصول شدہ ٹیکس وغیرہ۔ یاد رکھیں کہ ریٹرن کے ساتھ کوئی دستاویز منسلک نہیں کی جاتی۔
•انکم ریٹرن مقررہ تاریخ سے پہلے لازماً ای۔فائل کریں۔ دیر سے فائل کرنے کی صورت میں جرمانہ، نقصانات کو آگے منتقل نہ کر پانا، اور چھوٹ یا رعایتوں کا فائدہ نہ ملنا جیسے مسائل پیش آ سکتے ہیں۔
• ای۔فائل کرنے کے بعد اس کی ای-ویریفکیشن کریں۔ اگر آپ دستی طور پر تصدیق کرنا چاہتے ہیں تو دستخط شدہ ITR-V کی کاپی 30 دن کے اندر بذریعہ اسپیڈ پوسٹ سنٹرلائزڈ پروسیسنگ سینٹر، انکم ٹیکس ڈیپارٹمنٹ، بنگلورو 560500 (کیرلا/کرناٹک) بھیجنی ہوگی
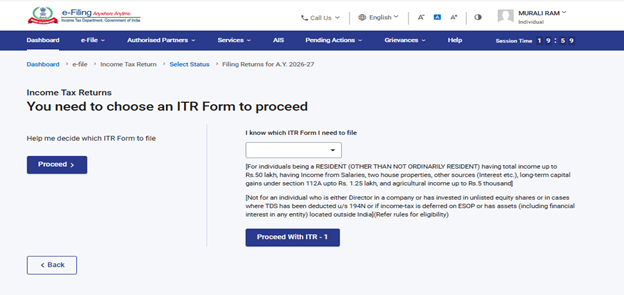
8 میں کیسے جان سکتا ہوں کہ مجھے کون سا ITR فارم فائل کرنے کی ضرورت ہے؟
انفرادی ٹیکس دہندگان کے لیے مختلف ITR فارم ان کی آمدنی کے ذرائع اور رہائشی حیثیت کے مطابق مقرر کیے گئے ہیں۔ درست ITR فارم کا انتخاب کرنے کے لیے آپ ”مدد حاصل کریں“ کی سہولت استعمال کر سکتے ہیں۔ اس کے بعد آپ کو چند سوالات دیے جائیں گے، جن کے جواب دینے کے ذریعے یہ طے کیا جائے گا کہ آپ کے لیے کون سا ITR فارم درست ہے۔ اس طرح آپ آسانی سے صحیح فارم منتخب کر کے ریٹرن فائل کر سکتے ہیں۔
9۔ کیا نیا ٹیکس نظام پہلے سے طے شدہ نظام ہے؟
جی ہاں، ت س 25-2024 سے نیا ٹیکس نظام خود بخود بطورِ اصل نظام نافذ ہوتا ہے۔ تاہم ہر سال آپ کو یہ اختیار حاصل ہوتا ہے کہ آپ اسی تشخیصی سال کے لیے پرانا یا نیا ٹیکس نظام منتخب کر سکیں۔
10. کیا ITR-1 فارم بھرتے وقت تمام کٹوتیاں دعویٰ کرنے کے لیے دستیاب ہوں گی؟
جی ہاں، تمام اہل کٹوتیاں ریٹرن میں دعویٰ کرنے کے لیے دستیاب ہوں گی جب آپ پہلے سے طے شدہ (نئی ٹیکس رجیم) کے آپشن کو پرانے ٹیکس نظام میں تبدیل کر دیتے ہیں، نیچے دیئے گئے اسکرین شاٹ کے مطابق بدلے میں ذاتی معلومات کے تحت نیچے دیئے گئے سوال کو 'ہاں' کے طور پر منتخب کر کے:
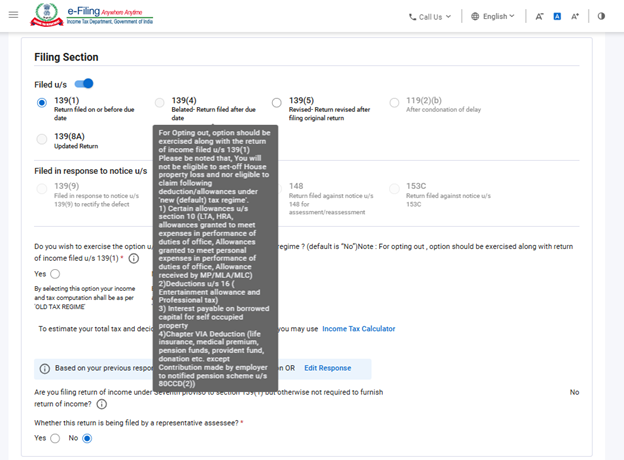
پہلے سے طے شدہ طور پر، اسے ’نہیں‘ کے طور پر منتخب کیا جائے گا اور بدلے میں پرانی حکومت کے تحت تمام کٹوتیوں کو غیر فعال کر دیا جائےگا۔ ایک بار ’ہاں‘ کو منتخب کرنے کے بعد آپشن کو پرانے ٹیکس نظام میں تبدیل کر دیا جائےگا، تب تمام کٹوتیاں فعال ہو جائیں گی اور پھر ٹیکس دہندگان تمام کٹوتیوں کا دعویٰ کر سکیں گے۔
11 نئے ٹیکس نظام (ڈیفالٹ) اور پرانے ٹیکس نظام کے تحت 87A کے تحت چھوٹ کیا ہے؟
فی الحال، سیکشن 87A افراد کو پرانے ٹیکس نظام کے تحت 12,500 ₹ اور نئے ٹیکس نظام کے تحت 60,000 ₹ کی چھوٹ کا دعوی کرنے کی اجازت دیتا ہے۔
12میں اپنے شریک حیات کے ساتھ ایک مکان کا مشترکہ مالک ہوں۔ ہمارے پاس کوئی اضافی جائیداد نہیں ہے۔ کیا میں ایسے گھر سے کرائے کی آمدنی کے لیے ت س 27-2026 میں ITR-1 فائل کر سکتا ہوں
جی ہاں، اگر آپ ایک ہی جائیداد کے واحد یا مشترکہ مالک ہیں تو آپ ت س 27-2026 کے لیے ITR-1 فائل کر سکتے ہیں۔
براہِ کرم نوٹ کریں: ت س 27-2026 سے ITR-1 میں اب زیادہ سے زیادہ دو رہائشی جائیدادوں سے حاصل ہونے والی آمدنی ظاہر کی جا سکتی ہے۔
13: کیا ITR-1 کے ہاؤس پراپرٹی شیڈول میں کوئی تبدیلی کی گئی ہے؟
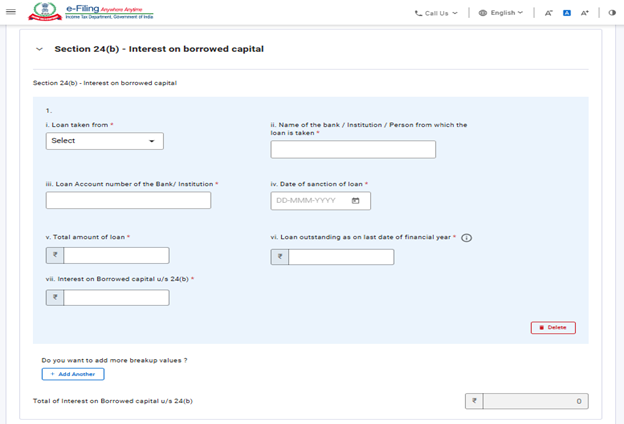
جی ہاں، رہائشی جائیداد شیڈول میں تبدیلی کی گئی ہے۔ اب دو رہائشی جائیدادوں تک سے حاصل ہونے والی آمدنی کے تحت ظاہر کی جا سکتی ہے۔ مزید یہ کہ ت س 26-2025 سے نیا شیڈول سیکشن (b)24: لون پر ادا کردہ سود شامل کیا گیا ہے۔ اس شیڈول میں ٹیکس دہندہ کو درج ذیل تفصیلات فراہم کرنا لازمی ہے:
• لون کس سے لیا گیا ہے
• ادارے یا بینک کا نام
• لون اکاؤنٹ نمبر
• لون منظوری کی تاریخ
• لون کی کل رقم
• مالی سال کے آخر تک بقایا قرض
• لونز پر ادا کیا گیا سود
: 14. ایڈوانس ٹیکس کیا ہے؟
تنخواہ دار افراد کے لیے عموماً ایڈوانس ٹیکس کی ادائیگی آجر کی جانب سے TDS کے ذریعے ہو جاتی ہے۔ تاہم، آمدنی کے دیگر ذرائع مثلاً بچت کھاتوں پر ملنے والا سود، فکسڈ ڈپازٹس، کرایے کی آمدنی، بانڈز یا سرمایہ جاتی منافع ٹیکس کی واجب الادا رقم میں اضافہ کر سکتے ہیں۔ اس لیے ٹیکس کی مجموعی ذمہ داری کا پیشگی تخمینہ لگانا ضروری ہوتا ہے۔ اگر اندازہ شدہ سالانہ ٹیکس 10,000 ₹ سے زیادہ ہو تو ٹیکس دہندگان کو ایڈوانس ٹیکس جون، ستمبر، دسمبر اور مارچ میں سہ ماہی اقساط کی صورت میں ادا کرنا ہوتا ہے۔
15. پیشگی ٹیکس اور خود تشخیصی ٹیکس کا حساب کس طرح لگایا جاتا ہے اور یہ کیسے ادا کیا جاتا ہے؟
پیشگی ٹیکس: افراد کے لیے پیشگی ٹیکس کا حساب درج ذیل طریقے سے لگایا جاتا ہے:
قسطیں | پیشگی ٹیکس کی ادائیگی کا تناسب (فیصد) | ادائیگی کی آخری تاریخ |
پہلی قسط | کل ٹیکس واجبات کا %15 | 15 جون کو یا اس سے پہلے |
دوسری قسط | کل ٹیکس واجبات کا %45، ٹیکس پہلے سے ادا کیا گیا پیشگی ٹیکس۔ | 15 ستمبر کو یا اس سے پہلے |
تیسری قسط | ٹیکس کی ذمہ داری کا %75 (-) پیشگی ٹیکس پہلے ہی ادا کر دیا گیا ہے۔ | 15 دسمبر کو یا اس سے پہلے |
چوتھی قسط | ٹیکس کی ذمہ داری کا %100 (-) پیشگی ٹیکس پہلے ہی ادا کر دیا گیا ہے۔ | 15 مارچ کو یا اس سے پہلے |
خود تشخیصی ٹیکس: TDS اور (اگر ادا کیا گیا ہو) پیشگی ٹیکس کی تفصیلات کے ساتھ اپنا ITR فارم پُر کرنے کے بعد محکمہ (سسٹم) آپ کی آمدنی کا حساب لگاتا ہے اور یہ جانچتا ہے کہ آیا ہوا مزید ٹیکس واجب الادا ہے یا نہیں۔ اگر کوئی ٹیکس باقی ہو تو اسے ادا کرنا ضروری ہے، اور ریٹرن جمع کرانے سے پہلے اس کی ادائیگی کی رسید (چالان) کی تفصیلات ریٹرن میں درج کرنی ہوتی ہیں۔
16.الاؤنس اور مراعات (پرکویزٹ) میں کیا فرق ہے؟ کیا یہ میری آمدنی میں شمار ہوتے ہیں؟
الاؤنس وہ مقررہ رقم ہوتی ہے جو آجر (ملازمت دینے والا) تنخواہ کے علاوہ باقاعدگی سے ملازم کو ادا کرتا ہے، مثلاً سفری الاؤنس، آمد و رفت کا الاؤنس، یونیفارم الاؤنس وغیرہ۔ الاؤنس آمدنی کا حصہ شمار ہوتے ہیں اور آپ کی مجموعی آمدنی میں اضافہ کرتے ہیں، جس کی بنیاد پر آپ پر ٹیکس عائد کیا جاتا ہے۔ بعض الاؤنس مکمل طور پر قابلِ ٹیکس ہوتے ہیں، بعض جزوی طور پر ٹیکس سے مستثنیٰ ہوتے ہیں، جبکہ بعض کو مکمل چھوٹ حاصل ہوتی ہے۔
مراعات وہ اضافی سہولتیں یا فوائد ہیں جو آپ کو آپ کے عہدے یا ملازمت کے سبب تنخواہ یا اجرت کے علاوہ حاصل ہوتے ہیں۔ ان مراعات کی نوعیت کے مطابق بعض پر ٹیکس عائد ہوتا ہے جبکہ بعض ٹیکس سے مستثنیٰ ہوتی ہیں۔
17. کیا پرانے ٹیکس نظام میں تمام عطیات (ڈونیشنز) پر %100 ٹیکس چھوٹ حاصل ہوتی ہے؟
نہیں، تمام عطیات (ڈونیشنز) پر %100 ٹیکس چھوٹ حاصل نہیں ہوتی۔ ٹیکس میں کٹوتی کی شرح اس بات پر منحصر ہوتی ہے کہ عطیہ کس ادارے یا مقصد کے لیے دیا گیا ہے، مثلاً کسی فلاحی ادارے، حکومت کے قائم کردہ فنڈ، سائنسی تحقیق کے ادارے وغیرہ کو۔ ٹیکس چھوٹ کی مختلف اقسام درجِ ذیل ہیں:
- ایسے عطیات جو کسی حدِ استحقاق کے بغیر %100 ٹیکس کٹوتی کے حقدار ہوں۔
- ایسے عطیات جو کسی حدِ استحقاق کے بغیر %50 ٹیکس کٹوتی کے حقدار ہوں۔
- ایسے عطیات جو مقررہ حدِ استحقاق کے تابع %100 ٹیکس کٹوتی کے حقدار ہوں۔
- ایسے عطیات جو مقررہ حدِ استحقاق کے تابع %50 ٹیکس کٹوتی کے حقدار ہوں۔
آپ کو اپنے عطیے کی رسید پر دی گئی کٹوتی کی حد کو ضرور دیکھنا چاہیے اور انکم ٹیکس ریٹرن داخل کرتے وقت اسی کے مطابق کٹوتی کا دعویٰ کرنا چاہیے۔
18. کیا ای۔فائلنگ اور ای۔پیمنٹ ایک ہی چیز ہے؟
نمبر۔ ای-فائلنگ وہ عمل ہے جس میں آپ انکم ٹیکس ریٹرن کو آن لائن ای-فائلنگ پورٹل پر الیکٹرانک طور پر جمع کراتے ہیں، جبکہ ای-ادائیگی وہ عمل ہے جس میں آپ اسی ای-فائلنگ پورٹل پر ای-پے ٹیکس کی سہولت کے ذریعے ٹیکس کی ادائیگی الیکٹرانک طور پر کرتے ہیں
19: اگر میں نے ITR فائل کرتے وقت حساب میں غلطی کر دی ہو تو کیا میں اسے درست کر کے دوبارہ جمع کرا سکتا ہوں؟
اگر بعد میں آپ کو معلوم ہو کہ آپ نے پہلے جمع کروائے گئے ٹیکس ریٹرن میں کوئی غلطی کی ہے، تو آپ اپنا ریٹرن دوبارہ جمع کروا سکتے ہیں یا اس میں ترمیم کر سکتے ہیں۔ اسے نظرِ ثانی شدہ ریٹرن کہا جاتا ہے۔ آپ کو متعلقہ تشخیصی سال کے اختتام سے تین ماہ کے اندر اپنے ریٹرن میں ترمیم کر لینی چاہیے۔
ت س 27-2026 سے آگے نظرِ ثانی شدہ ریٹرن جمع کرانے کی آخری تاریخ میں توسیع کر دی گئی ہے۔ اب آپ اپنی ریٹرن میں ترمیم متعلقہ تشخیصی سال کے اختتام تک کر سکتے ہیں، یعنی 31 مارچ، تک جو اس تشخیصی سال کا آخری دن ہوتا ہے۔.
20: کیا ت س 27-2026 سے آگے نظرِ ثانی شدہ ریٹرن جمع کرانے کے لیے مجھے کوئی اضافی فیس ادا کرنی ہوگی؟
جی ہاں، ت س 27-2026 سے آگے اگر نظرِ ثانی شدہ ریٹرن 31 دسمبر کے بعد اور متعلقہ ت س کی 31 مارچ تک جمع کرائی جائے، 31 دسمبر تک تو سیکشن 234I کے تحت اضافی فیس ادا کرنا ضروری ہوگی۔
21 انکم ٹیکس ایکٹ 1961 کے سیکشن 234I کے تحت فیس کا کیا ڈھانچہ ہے؟
نکم ٹیکس ایکٹ 1961 کے سیکشن 234I کے مطابق فیس کا ڈھانچہ درج ذیل ہے:
- 5 ₹ لاکھ تک کی کل آمدنی کے لیے فیس: 1,000₹۔
- 5 ₹ لاکھ سے زیادہ کل آمدنی کے لیے فیس: 5,000 ₹۔
کیا میں اب پچھلے 4 تشخیصی سالوں کے لیے ITR فائل کر سکتا ہوں؟
جی ہاں، اگر آپ گزشتہ چار سالوں کے ITRs جمع کروانا بھول گئے ہیں تو آپ ITR-U فائل کر سکتے ہیں۔ جبکہ موجودہ سال (ت س 27-2026) کے لیے آپ اپنا باقاعدہ ITR جمع کر سکتے ہیں۔
23. اگر میں سیکشن (1)139 کے تحت مقررہ آخری تاریخ کے بعد انکم ٹیکس ریٹرن جمع کراؤں تو کیا ہوگا؟
اگر آپ سیکشن (1)139 کے تحت مقررہ آخری تاریخ کے اندر انکم ٹیکس ریٹرن جمع کرانے سے رہ جاتے ہیں تو آپ پھر بھی اپنا انکم ٹیکس ریٹرن فائل کر سکتے ہیں، لیکن اس صورت میں آپ کو زیادہ سے زیادہ 5000 ₹ تک لیٹ فائلنگ فیس ادا کرنا پڑ سکتی ہے۔ اس کے علاوہ اگر کوئی ٹیکس واجب الادا ہو تو اس پر سود بھی ادا کرنا ہوگا۔
24 اگر میرے آجر (ملازم رکھنے والا) یا بینک نے ٹیکس کاٹ لیا ہو تو کیا مجھے ریٹرن فائل کرنا ضروری ہے؟
جی ہاں، آجر اور بینک بالترتیب تنخواہ اور سود سے ہونے والی آمدنی پر ٹیکس کاٹتے ہیں۔ تاہم آپ کو پھر بھی اس آمدنی کو اپنے انکم ٹیکس ریٹرن میں ظاہر کرنا ہوتا ہے جس پر ٹیکس کٹ چکا ہو، اور اسی کے ذریعے آپ کٹے ہوئے TDS کا کریڈٹ بھی حاصل کرتے ہی
25. سوال: کیا مجھے سیکشن 80C کے تحت کٹوتی کا دعویٰ کرنے کے لیے اضافی معلومات فراہم کرنا ضروری ہے؟
سوال: کیا مجھے سیکشن 80C کے تحت کٹوتی کا دعویٰ کرنے کے لیے اضافی معلومات دینی ضروری ہیں؟ اگر آپ سیکشن 80C کے تحت کٹوتی کا دعویٰ کرنا چاہتے ہیں تو آپ کو نیچے دی گئی تفصیلات لازمی طور پر فراہم کرنا ہوں گی:
- کٹوتی کے لیے اہل رقم
- پالیسی نمبر یا دستاویز کا شناختی نمبر
26. سوال: کیا اگر میں سیکشن 80CCD(1) یا 80CCD(1B) کے تحت کٹوتی کا دعویٰ کر رہا ہوں تو مجھے اضافی معلومات فراہم کرنا ضروری ہے؟
اگر آپ سیکشن 80CCD(1) یا 80CCD(1B) کے تحت کٹوتی کا دعویٰ کرنا چاہتے ہیں تو آپ کو اضافی معلومات فراہم کرنا ضروری ہے۔ ان کٹوتیوں کا دعویٰ کرنے کے لیے آپ کو PRAN ٹیب پر کلک کر کے اپنا PRAN درج کرنا ہوگا۔
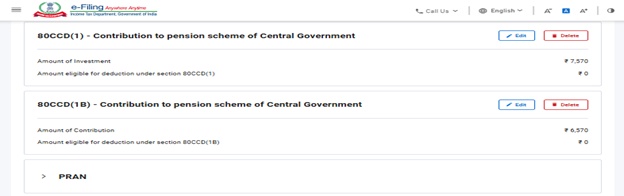
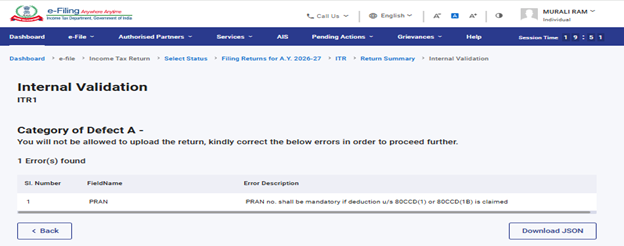
اگر آپ PRAN ٹیب میں PRAN درج کرنا بھول گئے ہیں تو آپ کو نیچے دیا گیا تصدیقی خرابی کا پیغام نظر آئے گا:
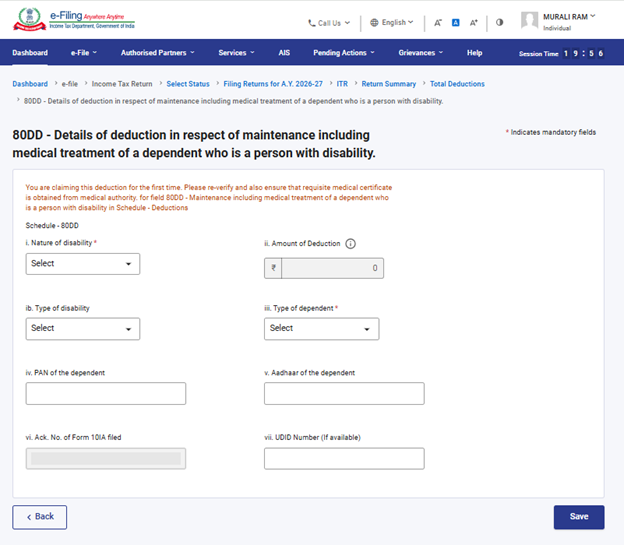
27: اگر میں سیکشن 80DD یا 80U کے تحت کٹوتی کا دعویٰ کر رہا ہوں تو مجھے ITR فارم میں کون سی اضافی معلومات فراہم کرنی ہوں گی؟
اگر آپ سیکشن 80DD یا 80U کے تحت کٹوتی کا دعویٰ کرنا چاہتے ہیں تو آپ کو اس کے بارے میں اضافی معلومات فراہم کرنا ضروری ہے۔ ان کٹوتیوں کا دعویٰ کرنے کے لیے آپ کو درج ذیل تفصیلات درج کرنی ہوں گی:
- معذوری کی نوعیت
- معذوری کی قسم
- انحصار کی قسم
- کٹوتی کی رقم
- انحصار کرنے والے کا پین
- انحصار کا آدھار
- فارم 10IA کے جمع کرائے جانے کا رسید نمبر
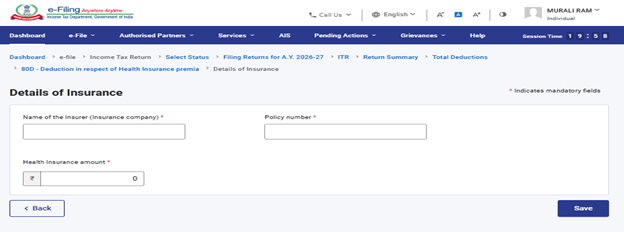
28. اگر میں 80D کے تحت کٹوتیوں کا دعوی کر رہا ہوں تو کیا مجھے اضافی معلومات دینے کی ضرورت ہے؟
اگر آپ سیکشن 80D کے تحت کٹوتی کا دعویٰ کرنا چاہتے ہیں تو آپ کو اس سے متعلق اضافی معلومات فراہم کرنا لازمی ہے۔ 80D کے تحت کٹوتی کا دعویٰ کرنے کے لیے آپ کو درج ذیل تفصیلات درج کرنی ہوں گی:
- بیمہ کنندہ کا نام (بیمہ کمپنی)
- پالیسی نمبر
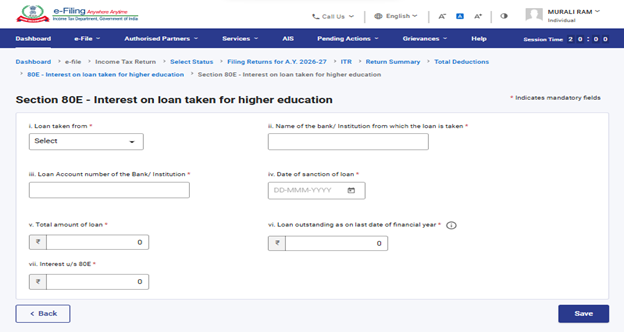
29. کیا مجھے اضافی معلومات دینا ضروری ہے اگر میں دفعہ 80E ،80EE ،80EEA اور 80EEB کے تحت کٹوتی کا دعویٰ کر رہا ہوں؟
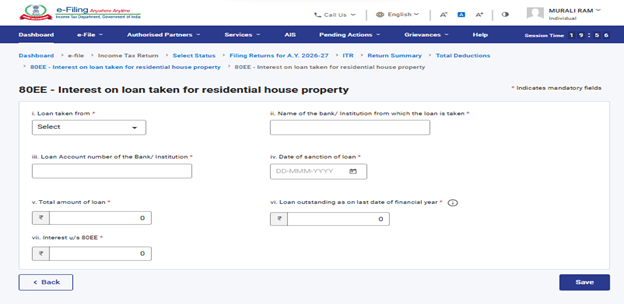
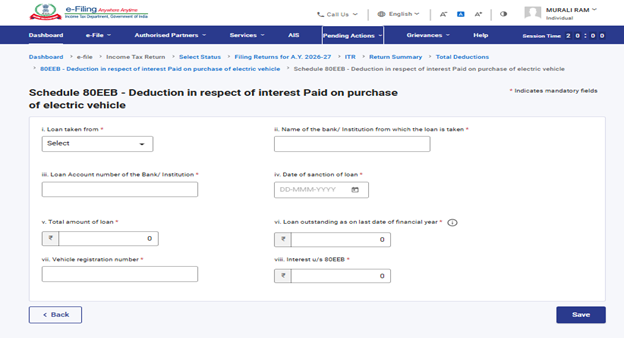
آپ کو 80E ،80EE ،80EEA اور 80EEB کے تحت کٹوتی کے بارے میں اضافی معلومات دینا ضروری ہے۔ اگر آپ ان دفعات کے تحت کٹوتی کا دعویٰ کرنا چاہتے ہیں، تو آپ کو ذیل میں تفصیلات درج کرنی ہوں گی۔
- لون لیا گیا
- ادارے یا بینک کا نام
- لون کے کھاتے کا نمبر
- لون کی منظوری کی تاریخ
- لون کی کل رقم
- تاریخ کے مطابق لون بقایا ہے۔
- سود کی رقم
دفعہ 80E کے تحت کٹوتیاں:
دفعہ 80EE کے تحت کٹوتیاں:
دفعہ 80EEB کے تحت کٹوتیاں:
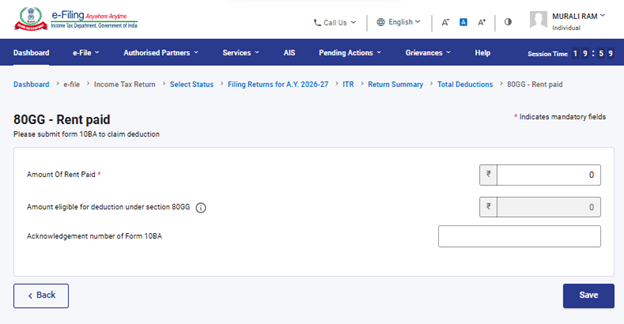
30. . اگر میں سیکشن 80GG کے تحت کٹوتی کا دعویٰ کر رہا ہوں تو کیا مجھے کوئی فارم فائل کرنا ضروری ہے؟
اگر آپ سیکشن 80GG کے تحت کٹوتی کا دعویٰ کرنا چاہتے ہیں تو آپ کے لیے لازمی ہے کہ انکم ٹیکس ریٹرن داخل کرنے سے پہلے فارم 10BA فائل کریں، اور ریٹرن داخل کرتے وقت شیڈول 80GG میں فارم 10BA کی تفصیلات (اعتراف نمبر) درج کریں۔
31. . اگر میں سیکشن 80DD اور 80U کے تحت کٹوتی کا دعویٰ کر رہا ہوں تو کیا مجھے کوئی فارم فائل کرنا ضروری ہے؟
اگر آپ سیکشن 80DD اور 80U کے تحت کٹوتی کا دعویٰ کرنا چاہتے ہیں تو آپ کے لیے لازمی ہے کہ انکم ٹیکس ریٹرن فائل کرنے سے پہلے فارم 10IA جمع کروائیں، اور ریٹرن فائل کرتے وقت شیڈول 80DD اور 80U میں فارم 10IA کی تفصیلات (فائل کرنے کی تاریخ اور رسید نمبر) درج کریں۔
32. اگر میں سیکشن 80G کے تحت کٹوتی (ڈڈکشن) کا دعویٰ کر رہا ہوں تو کیا مجھے کوئی اضافی معلومات دینا ضروری ہے؟
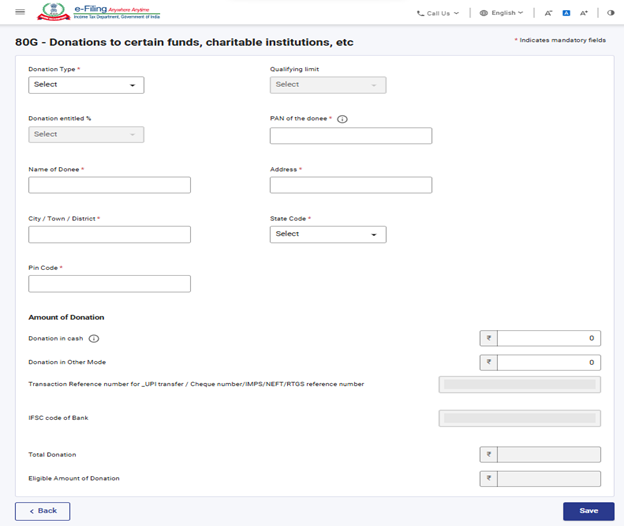
آپ کو سیکشن 80G کے تحت کٹوتی سے متعلق اضافی معلومات فراہم کرنا ضروری ہے۔ اگر آپ اس سیکشن کے تحت کٹوتی کا دعویٰ کرنا چاہتے ہیں تو آپ کو نیچے دی گئی تفصیلات درج کرنا ہوں گی:
- عطیہ کی قسم
- وصول کنندہ کا پین نمبر
- وصول کنندہ کا نام
- وصول کنندہ کا پتہ
- نقد عطیہ
- عطیہ دینے کا مختلف طریقہ
- یو پی آئی UPI ٹرانسفر / چیک نمبر/IMPS/NEFT/RTGS حوالہ نمبر کے لیے ٹرانزیکشن حوالہ نمبر
- بینک کا IFSC
33. اگر میں سیکشن 80GGC کے تحت کٹوتی کا دعویٰ کر رہا ہوں تو کیا مجھے کوئی اضافی معلومات فراہم کرنا ضروری ہے؟
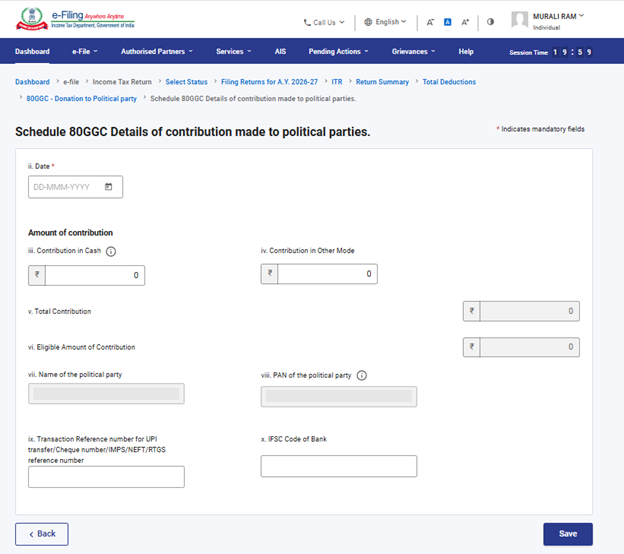
آپ کو سیکشن 80GGC کے تحت کٹوتی سے متعلق اضافی معلومات فراہم کرنا ضروری ہے۔ اگر آپ اس سیکشن کے تحت کٹوتی کا دعویٰ کرنا چاہتے ہیں تو آپ کو نیچے دی گئی تفصیلات درج کرنا ہوں گی:
- تاریخ
- سیاسی جماعت کا نام
- سیاسی جماعت کا پین نمبر
- شراکت کی رقم
- UPI منتقلی / چیک نمبر / IMPS / NEFT / RTGS کے لیے لین دین کا حوالہ نمبر
- بینک کا IFSC کوڈ
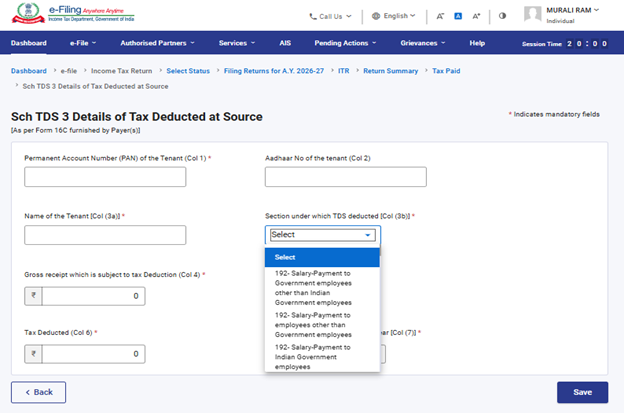
34.کیا مجھے ITR-1 برائے مالی سال 27-2026 کے TDS شیڈول میں TDS کی تفصیلات درج کرتے وقت TDS سیکشن لازمی طور پر منتخب کرنا ہوگا؟
جی ہاں، اگر آپ TDS کا دعویٰ کرنا چاہتے ہیں تو آپ کے لیے لازمی ہے کہ آپ اس سیکشن کو منتخب کریں جس کے تحت TDS کاٹ لیا گیا ہے۔