ITR-2 آن لائن فائل کریں
ITR-2 اکثر پوچھے جانے والے سوالات
1. ت س 27-2026 کے لیے ITR-2 فاٮٔل کرانے کا اہل کون ہے؟
ITR-2 فارم ان افراد (مقیم یا غیر مقیم) اور ہندو غیر منقسم خاندانوں (HUFs ) کے لیے ہے جن کی آمدنی "کاروبار یا پیشے کے منافع و فوائد" کے عنوان کے تحت قابلِ ٹیکس آمدنی کے علاوہ دیگر ذرائع سے حاصل ہوتی ہو۔
یہ فارم اُس صورت میں جمع کرایا جا سکتا ہے جب ٹیکس دہندہ کی آمدنی درج ذیل میں سے ایک یا ایک سے زیادہ ذرائع سے حاصل ہوتی ہو:
- ”تنخواہ“ یا ”پنشن“ کے عنوان کے تحت حاصل ہونے والی آمدنی۔
- مکان کی جائیداد سے حاصل ہونے والی آمدنی، بشمول دو سے زائد مکان کی جائیدادوں سے حاصل ہونے والی آمدنی۔
- ”سرمایہ جاتی منافع“ کے عنوان کے تحت قابلِ ٹیکس آمدنی، خواہ وہ قلیل مدتی ہو یا طویل مدتی۔
- دیگر ذرائع سے حاصل ہونے والی آمدنی، بشمول لاٹری، گھوڑوں کی دوڑ، شرط بازی، جوا وغیرہ سے حاصل ہونے والی رقوم۔
- زرعی آمدنی جو 5,000₹ سے زیادہ ہو۔
ITR 2 فارم مجموعی آمدنی کی مقدار سے قطع نظر جمع کرایا جا سکتا ہے، بشمول وہ صورتیں جن میں مجموعی آمدنی 50₹ لاکھ سے زیادہ ہو۔
مزید، ایک فرد جو ہے:
- ایک کمپنی میں ڈائریکٹر؛ یا
- متعلقہ پچھلے سال کے دوران کسی بھی وقت غیر فہرست شدہ ایکویٹی حصص رکھنے والے کو، فارم ITR-2 میں واپسی پیش کرنے کی ضرورت ہے۔
2. ت س 27-2026 کے لیے ITR-2 فائل کرنے کا اہل کون نہیں ہے؟
ITR-2 کسی فرد یا HUF کی طرف سے دائر نہیں کیا جا سکتا، جس کی سال کی کل آمدنی میں منافع اور کاروبار یا پیشے سے حاصل ہونے والی آمدنی شامل ہے، اور یہ بھی کہ جس کی آمدنی اس نوعیت کی ہو:
- سود
- تنخواہ
- انعامی رقم
- کمیشن یا معاوضہ، جس بھی نام سے کہا جاتا ہے، واجب الادا، یا اس فرم سے وصول کیا جاتا ہے جس کا عنوان ”کاروبار یا پیشے کے منافع اور فوائد“ کے تحت قابل ٹیکس ہے۔
3. ت س 27-2026 کے لیے نئے ٹیکس نظام میں سیکشن 87A کے تحت قابلِ اطلاق ٹیکس شرحیں اور ٹیکس رعایت کیا ہیں؟
نئے ٹیکس نظام کے تحت انکم ٹیکس سلیب شرحیں درج ذیل ہیں
4,00,000 ₹ - کچھ نہیں
4,00,001 ₹ سے ₹8,00,000 ₹ تک — 5 فیصد
8,00,001 ₹ سے ₹12,00,000 ₹ تک — 10 فیصد
12,00,001 ₹ سے ₹16,00,000 ₹ تک — 15 فیصد
16,00,001 ₹ سے ₹20,00,000 ₹ تک — 20 فیصد
20,00,001 ₹ سے 24,00,000 ₹ تک — 25 فیصد
24,00,000 ₹ سے زیادہ — 30 فیصد
نئے نظام میں سیکشن 87A کے تحت رعایت کو 25,000 سے بڑھا کر 60,000 کر دیا گیا ہے، جو ت س 27-2026 سے لاگو ہوگی اور یہ رعایت 12 لاکھ تک کی کل آمدنی پر دستیاب ہوگی۔
4. ITR-2 فائل کرنے کے لیے کون سے دستاویزات درکار ہوتے ہیں؟
ITR 2 فائل کرنے کے لیے درج ذیل دستاویزات درکار ہیں:
- اگر آپ کی آمدنی تنخواہ کی صورت میں ہے، تو آپ کو اپنے آجر کی طرف سے جاری کیا گیا فارم 16 درکار ہوگا۔
- اگر آپ نے فکسڈ ڈپازٹس یا سیونگ بینک اکاؤنٹ پر سود حاصل کیا ہے اور اس پر TDS کی کٹوتی کی گئی ہے، تو آپ کو کٹوتی کرنے والے ادارے کی جانب سے جاری کردہ TDS سرٹیفکیٹس یعنی فارم 16A درکار ہوں گے۔
- آپ کو تنخواہ پر کٹوتی شدہ ٹیکس TDS اور دیگر ذرائع سے کٹوتی شدہ TDS کی تصدیق کے لیے فارم 26AS اور AIS درکار ہوں گے۔ فارم 26AS اور AIS کو ای-فائلنگ پورٹل سے ڈاؤن لوڈ کیا جا سکتا ہے۔
- اگر آپ کرائے کے مکان میں رہائش پذیر ہیں، تو HRA کے حساب کے لیے آپ کو ادا شدہ کرایہ کی رسیدیں درکار ہوں گی (اگر آپ نے یہ رسیدیں اپنے آجر کو فراہم نہیں کی ہیں)۔
- اگر آپ کے پاس حصص میں سرمایہ جاتی منافع سے متعلق کوئی لین دین ہے، تو آپ کو سال کے دوران حصص یا سیکیورٹیز کے سرمایہ جاتی منافع کے لین دین کا خلاصہ یا نفع و نقصان کا بیان درکار ہوگا، تاکہ سرمایہ جاتی منافع کا حساب کیا جا سکے۔
- آپ کو سود کی آمدنی کی رقم کے حساب کے لیے اپنے بینک پاس بک اور فکسڈ ڈپازٹ رسیدیں (FDRs) درکار ہوں گی۔
- اگر آپ نے اپنی کرائے پر دی گئی رہائشی جائیداد سے کرایہ حاصل کیا ہے، تو آپ کو گھر کی جائیداد سے آمدنی کے حساب کے لیے اپنے کرایہ دار کی تفصیلات، مقامی ٹیکس کی ادائیگی، اور لیے گئے قرض پر ادا شدہ سود کی تفصیلات (اگر کوئی ہوں) درکار ہوں گی۔
- اگر آپ موجودہ سال کے دوران ہونے والے کسی نقصان کا دعویٰ کرنا چاہتے ہیں، تو آپ کو متعلقہ دستاویزات درکار ہوں گی جو اس نقصان کو ظاہر کرتی ہوں۔
- اگر آپ پچھلے سال کے نقصان کا دعویٰ کرنا چاہتے ہیں، تو آپ کو پچھلے سال کے گوشوارے یا اس کی اعترافی رسید کی کاپی درکار ہوگی، جس میں مذکورہ نقصان ظاہر کیا گیا ہو۔
- آپ کو ٹیکس میں بچت کی کٹوتیوں جیسے دفعہ 80C ،80D ،80G ،80GG کے دعوے کے لیے دستاویزات یا ثبوت بھی درکار ہوں گے، مثلاً لائف اور ہیلتھ انشورنس کی رسیدیں، عطیات کی رسیدیں، کرائے کی رسیدیں، ٹیوشن فیس کی رسیدیں وغیرہ، اگر یہ معلومات آپ کے فارم 16 میں شامل نہیں کی گئی ہوں۔
5.ITR فائل کرتے وقت مسائل سے بچنے کے لیے مجھے کون سی احتیاطی تدابیر اختیار کرنی چاہئیں؟
اپنا گوشوارہ جمع کرانے اور ریفنڈ حاصل کرنے میں مسائل سے بچنے کے لیے آپ کو درج ذیل باتوں کو یقینی بنانا ہوگا:
- منسلک شدہ آدھار اور پین (تجویز کردہ)
- پہلے سے تصدیق شدہ آپ کا بینک اکاؤنٹ جہاں آپ اپنا ریفنڈ وصول کرنا چاہتے ہیں۔
- ITR فاٮ۪ٔل کرنے سے پہلے درست فارم کا انتخاب کریں۔ بصورت دیگر فائل کردہ ریٹرن کو عیب دار سمجھا جائے گا، اور آپ کو درست فارم کا استعمال کرتے ہوئے نظر ثانی شدہ ITR فائل کرنے کی ضرورت ہوگی۔
- مقررہ مدت کے اندر گوشوارہ جمع کرایا ہو۔
- اپنی واپسی کی توثیق کریں – آپ ای-تصدیق کا انتخاب کر سکتے ہیں (تجویز کردہ آپشن – ای-تصدیق ابھی) کیونکہ یہ آپ کے ITR کی تصدیق کرنے کا سب سے آسان طریقہ ہے۔
6. کیا کوئی HUF/فرم 87A کے تحت چھوٹ کا دعویٰ کر سکتا ہے؟
نہیں۔ دفعہ 87A کے تحت چھوٹ صرف ایک فرد کے لیے دستیاب ہے۔ لہذا، ایک فرد کے علاوہ کوئی بھی شخص 87A کے تحت چھوٹ کا دعویٰ نہیں کر سکتا۔
7. میں ایک غیر رہائشی ہوں۔ کیا میں 87A کے تحت چھوٹ کا دعویٰ کر سکتا ہوں؟
نمبر. چھوٹ دفعہ 87A کے تحت صرف اس فرد کے لیے دستیاب ہے جو ہندوستان میں مقیم ہے؛ لہذا، غیر رہائشی 87A کے تحت چھوٹ کا دعویٰ نہیں کر سکتے ہیں۔
8. میرے پاس دو گھر ہیں۔ ایک فارم ہاؤس ہے جس پر میں ہر ہفتے جاتا ہوں، اور دوسرا میری رہائش گاہ ہے۔ کیا ان دونوں رہائش گاہوں کو خود زیر استعمال سمجھا جا سکتا ہے؟
ت س 20–2019 تک، آپ صرف ایک جائیداد کو خود زیرِ استعمال جائیداد کے طور پر ظاہر کر سکتے ہیں، جبکہ دوسری جائیداد کو کرایہ پر دی گئی تصور کیا جائےگا۔
ت س 21–2020 سے آگے، مقررہ شرائط پوری ہونے کی صورت میں دونوں مکانات کو رہائشی مقاصد کے لیے خود زیرِ استعمال جائیدادیں تصور کیا جا سکتا ہے۔
ت س 27-2026 سے، دو مکانات یا ان کے کسی حصے کو خود زیرِ استعمال جائیداد قرار دینے کے لیے مقررہ شرائط، یعنی مالک کا اسے اپنی رہائش کے لیے استعمال کرنا یا کاروبار، پیشہ یا ملازمت کی وجہ سے اس میں رہائش اختیار نہ کر سکنا، ختم کر دی گئی ہیں۔
9. ایسی جائیداد سے حاصل ہونے والی آمدنی کا حساب کیسے کیا جائے گا جو سال کے ایک حصے میں خود زیرِ استعمال ہو اور سال کے دوسرے حصے میں کرایہ پر دی گئی ہو؟
اس صورت میں، گھریلو جائیداد سے آمدنی سے حاصل ہونے والی آمدنی کے عنوان کے تحت ٹیکس کے لیے قابل وصول آمدنی کے حساب کے مقصد کے لیے، ایسی جائیداد کو سال بھر کے لیے چھوڑ دیا جائےگا، اور آمدنی کا حساب اسی کے مطابق کیا جائےگا
تاہم، ایسی جائیداد کے قابلِ ٹیکس آمدنی کے حساب کے دوران، اصل کرایہ صرف اس مدت کے لیے شمار کیا جائے گا جس میں جائیداد کرایہ پر دی گئی ہو۔
10. کن آمدنیوں پر سرمایہ جاتی منافع کے تحت ٹیکس عائد کیا جاتا ہے؟
سال کے دوران سرمائے کے اثاثے کی منتقلی سے پیدا ہونے والے کسی بھی منافع یا نفع پر سرمایہ جاتی منافع کے تحت ٹیکس وصول کیا جاتا ہے۔
11. سرمایہ جاتی اثاثہ کا کیا مطلب ہے؟
سرمایہ جاتی اثاثہ کی تعریف انکم ٹیکس ایکٹ، 1961 کی دفعہ (14)2 کے تحت درج ذیل اشیاء کو شامل کرتی ہے:
- کسی بھی قسم کی جائداد جو ایک مبصر کے پاس ہے، خواہ اس کے کاروبار یا پیشے سے منسلک ہو یا نہ ہو۔
- FII کے پاس موجود کوئی بھی سیکیورٹیز جس نے SEBI ایکٹ، 1992 کے تحت بنائے گئے ضابطوں کے مطابق ایسی سیکیورٹیز میں سرمایہ کاری کی ہو (بعض اخراجات سے مشروط)۔
12. طویل مدتی سرمایہ جاتی اثاثہ کا کیا مطلب ہے؟
- کسی بھی سرمائے کا اثاثہ بشمول زمین یا عمارت یا دونوں، جو 24 ماہ سے زیادہ عرصے کے لیے رکھی گئی ہیں، اس کی منتقلی کی تاریخ سے فوراً پہلے اسے طویل مدتی سرمائے کا اثاثہ سمجھا جائےگا۔
- تاہم، ہندوستان کے کسی منظور شدہ اسٹاک ایکسچینج میں درج سیکیورٹیز (جیسے ڈیبینچرز اور سرکاری سیکیورٹیز، UTI کی یونٹس اور زیرو-کوپن بانڈز)، اور ایکویٹی اورینٹڈ میوچل فنڈز کی یونٹس کے لیے مدتِ ملکیت کو 36 ماہ کے بجائے 12 ماہ تصور کیا جائےگا۔
- سیکشن 10 کی شق (23D) کے تحت کسی کمپنی میں غیر فہرست شدہ حصص کی صورت میں یا میوچل فنڈ کے یونٹ کی صورت میں، جسے (یکم اپریل 2014 سے 10 جولائی 2014 تک منتقل کیا گیا ہے)، ملکیتی مدت 36 ماہ کی بجائے 12 ماہ ہے۔
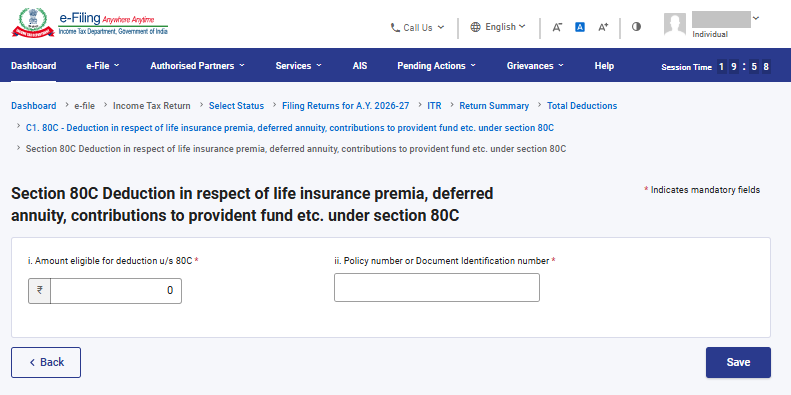
13. اگر میں 80C کے تحت کٹوتیوں کا دعوی کر رہا ہوں تو کیا مجھے اضافی معلومات دینے کی ضرورت ہے؟
اگر آپ دفعہ 80C کے تحت کٹوتی کا دعویٰ کرنا چاہتے ہیں، تو آپ کے لیے اضافی معلومات فراہم کرنا لازمی ہے۔ اگر آپ دفعہ 80C کے تحت کٹوتی کا دعویٰ کرنا چاہتے ہیں، تو آپ کو درج ذیل تفصیلات درج کرنا ہوں گی:
- کٹوتی کے لیے اہل رقم
- پالیسی نمبر یا دستاویز شناختی نمبر
14. اگر میں سیکشن 80CCD(1) یا 80CCD(1B) کے تحت کٹوتی کا دعویٰ کر رہا ہوں، تو کیا مجھے کوئی اضافی معلومات فراہم کرنا ہوں گی؟
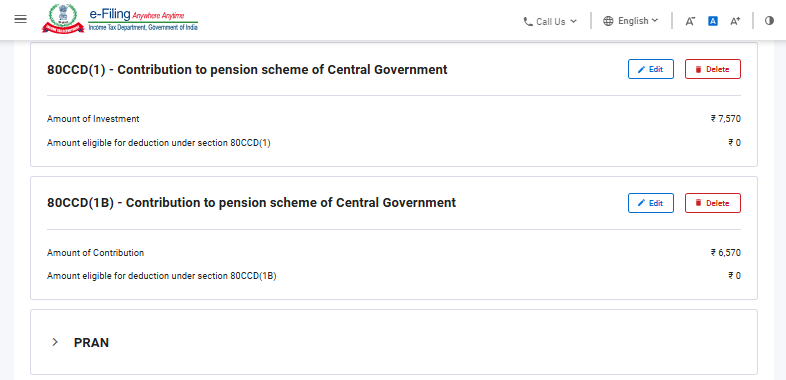
اگر آپ سیکشن 80CCD(1) یا 80CCD(1B) کے تحت کٹوتی کا دعویٰ کرنا چاہتے ہیں، تو آپ کو اضافی معلومات فراہم کرنا لازم ہے۔ اس مقصد کے لیے آپ کو PRAN ٹیب پر کلک کر کے PRAN درج کرنا ہوگا۔ براہِ کرم نوٹ کریں کہ ایک سے زیادہ PRAN کی تفصیلات بھی شامل کی جا سکتی ہیں۔
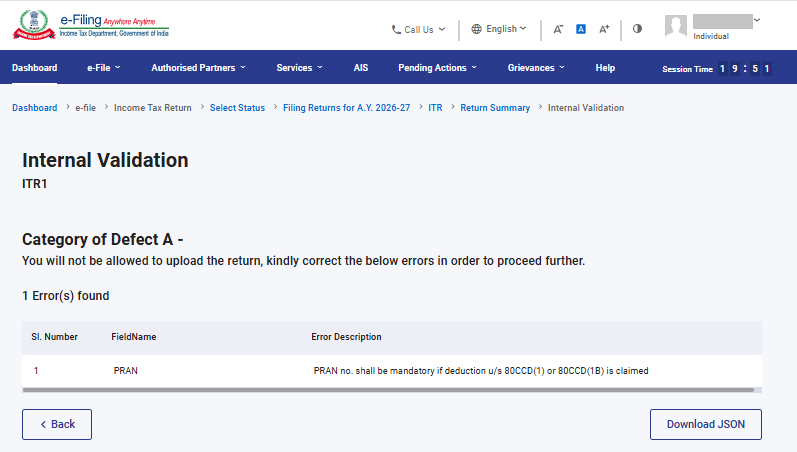
اگر آپ PRAN ٹیب میں PRAN درج کرنا بھول گئے ہیں تو آپ کو ذیل میں تصدیق کی خرابی نظر آئے گی۔
15. اگر میں ITR-2 فارم میں سیکشن 80DD یا 80U کے تحت کٹوتی کا دعویٰ کر رہا ہوں تو مجھے کون سی اضافی معلومات فراہم کرنا ہوں گی؟
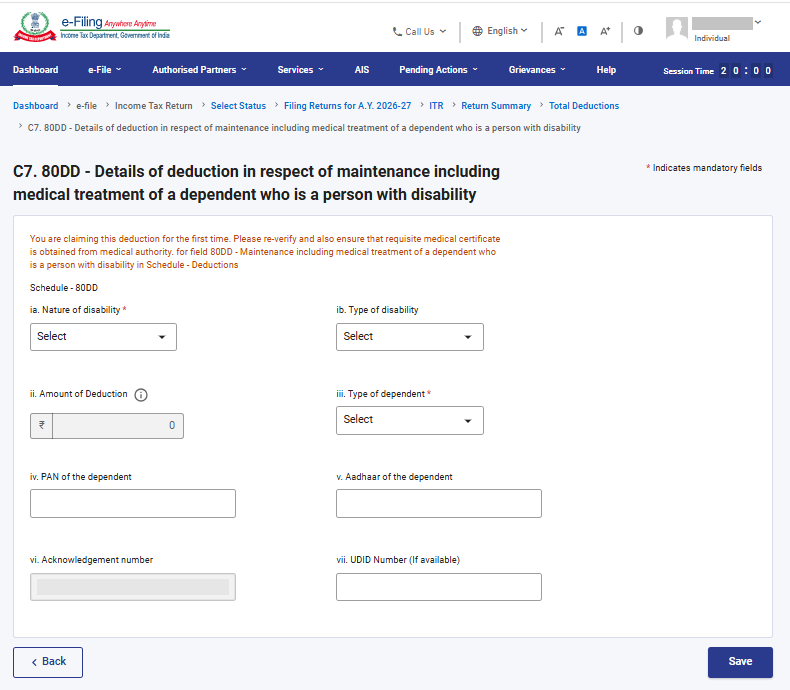
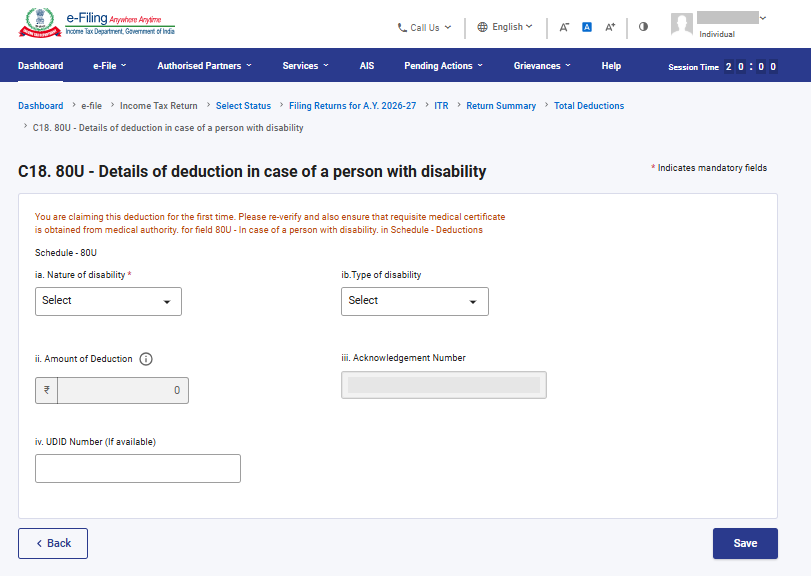
اگر آپ سیکشن 80DD یا سیکشن 80U کے تحت کٹوتی کا دعویٰ کرنا چاہتے ہیں، تو آپ کے لیے اضافی معلومات فراہم کرنا لازمی ہے۔ اس مقصد کے لیے آپ کو درج ذیل تفصیلات فراہم کرنا ہوں گی:
- معذوری کی نوعیت
- معذوری کی قسم
- زیرِ کفالت فرد کی نوعیت
- کٹوتی کی رقم
- زیر کفالت شخص کا پین
- زیر کفالت شخص کا آدھار
- فائل کردہ فارم 10IA کا اقرارنامہ نمبر
دفعہ 80DD کے تحت کٹوتیاں:
دفعہ 80U کے تحت کٹوتیاں:
16. اگر میں سیکشن 80D کے تحت کٹوتی کا دعویٰ کر رہا ہوں، تو کیا مجھے کوئی اضافی معلومات فراہم کرنا ہوں گی؟
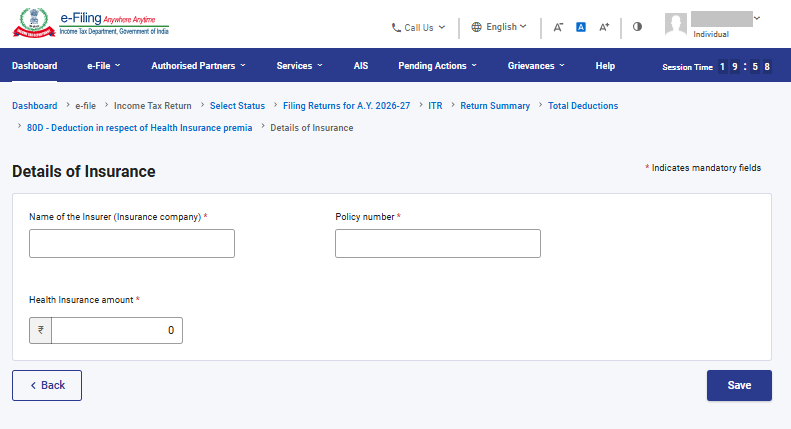
آپ کو سیکشن 80D کے تحت کٹوتی کے دعوے سے متعلق اضافی معلومات فراہم کرنا ہوں گی۔ اگر آپ سیکشن 80D کے تحت کٹوتی کا دعویٰ کرنا چاہتے ہیں، تو آپ کو درج ذیل تفصیلات فراہم کرنا ہوں گی:
- بیمہ کنندہ کا نام (انشورنس کمپنی)
- پالیسی نمبر
- صحت بیمہ کی رقم
17. اگر میں دفعہ 80E ،80EE ،80EEA اور 80EEB کے تحت کٹوتی کا دعویٰ کر رہا ہوں، تو کیا مجھے کوئی اضافی معلومات فراہم کرنا ہوں گی؟
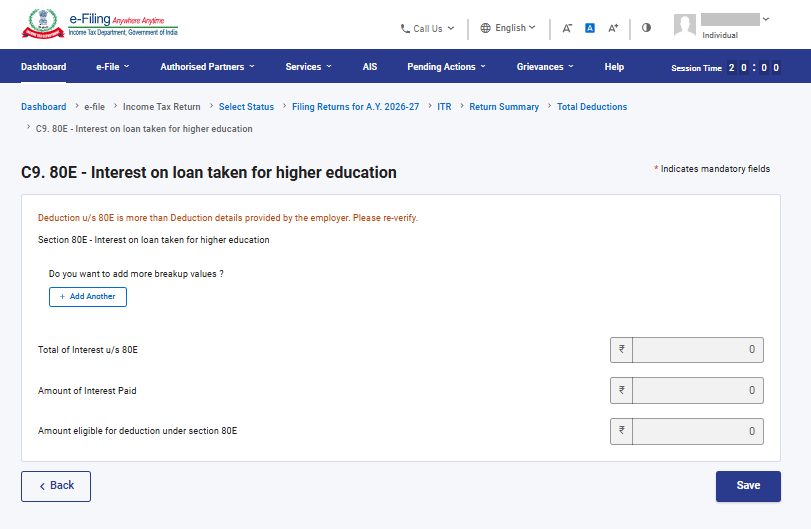
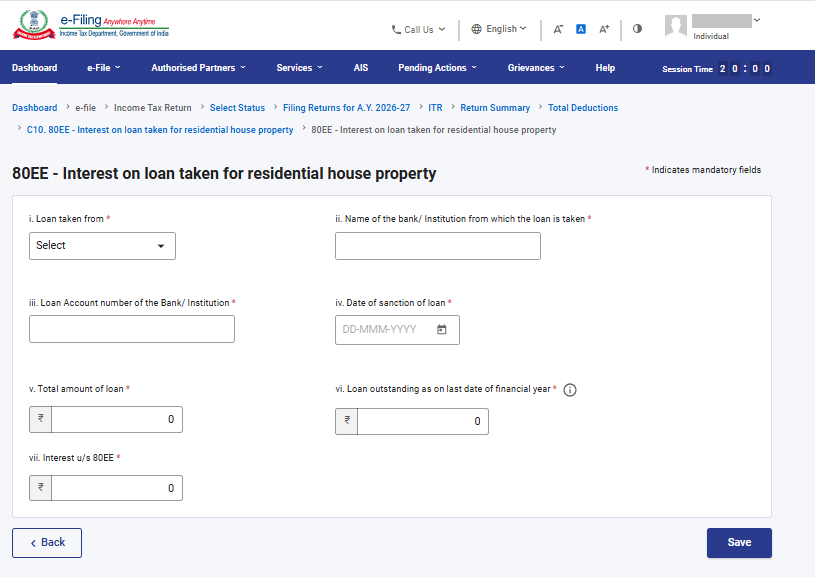
آپ کو دفعہ 80E ،80EE ،80EEA اور 80EEB کے تحت کٹوتی کے دعوے سے متعلق اضافی معلومات فراہم کرنا ہوں گی۔ اگر آپ ان سیکشنز کے تحت کٹوتی کا دعویٰ کرنا چاہتے ہیں، تو آپ کو درج ذیل تفصیلات درج کرنا ہوں گی:
- جس سے لون لیا گیا
- ادارے یا بینک کا نام
- لون اکاؤنٹ نمبر۔
- لون کی منظوری کی تاریخ
- لون کی کل رقم
- مذکورہ تاریخ تک بقایا لون کی رقم
- سود کی رقم
دفعہ 80E کے تحت کٹوتیاں:
دفعہ 80EE کے تحت کٹوتیاں:
دفعہ 80EEA کے تحت کٹوتیاں:
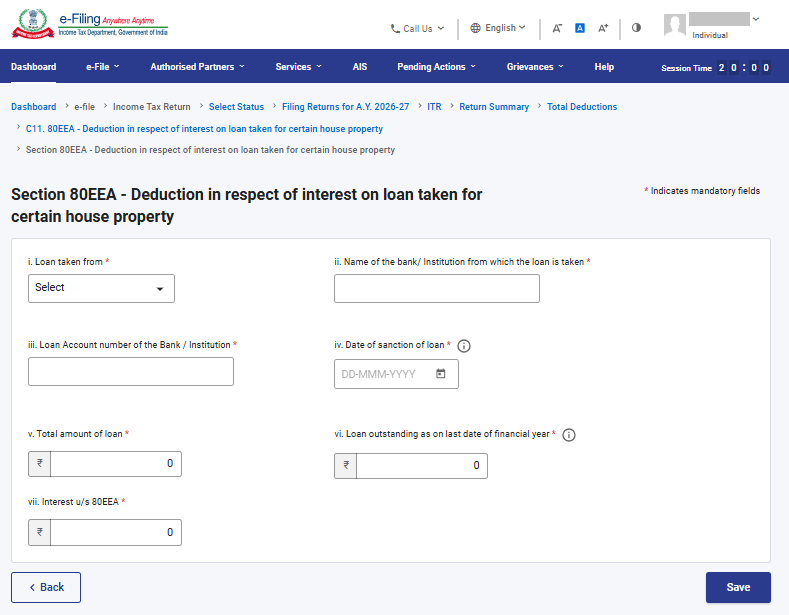
دفعہ 80EEB کے تحت کٹوتیاں:
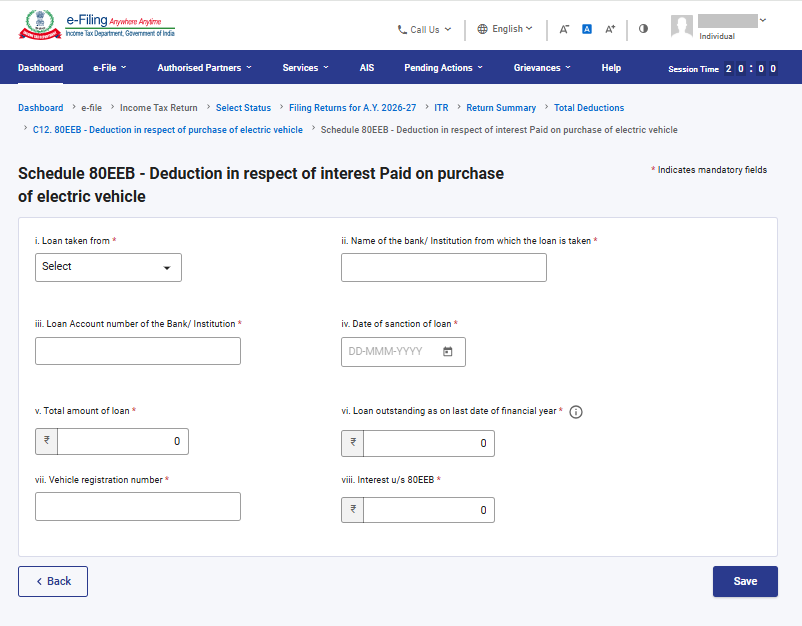
18. اگر میں سیکشن 80GG کے تحت کٹوتی کا دعویٰ کر رہا ہوں، تو کیا مجھے کوئی فارم جمع کرانا ہوگا؟
اگر آپ دفعہ 80GG کے تحت کٹوتی کا دعویٰ کرنا چاہتے ہیں، تو آپ کے لیے آمدنی کا گوشوارہ جمع کرانے سے قبل فارم 10BA جمع کرانا لازمی ہے۔ مزید برآں، آمدنی کا گوشوارہ جمع کراتے وقت شیڈول 80GG میں فارم 10BA کا اعترافی نمبر درج کرنا بھی ضروری ہے۔
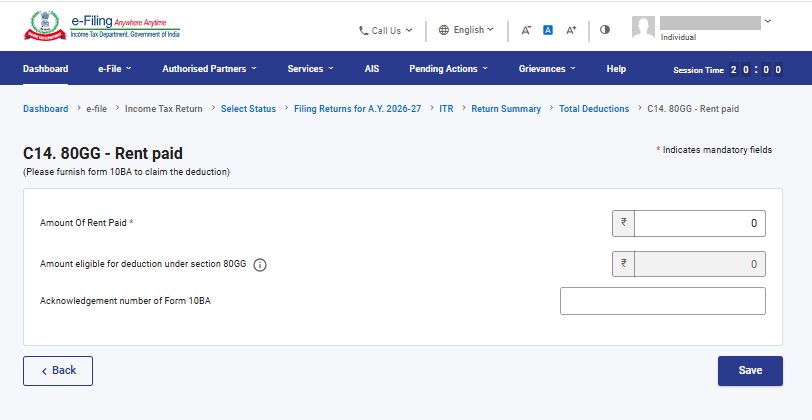
19. اگر میں سیکشن 80GGC کے تحت کٹوتی کا دعویٰ کر رہا ہوں، تو کیا مجھے کوئی اضافی معلومات فراہم کرنا ہوں گی؟
اگر آپ سیکشن 80GGC کے تحت کٹوتی کا دعویٰ کرنا چاہتے ہیں، تو آپ کے لیے اضافی تفصیلات فراہم کرنا لازمی ہے، مثلاً سیاسی جماعت کا نام اوراس کا پین نمبر۔
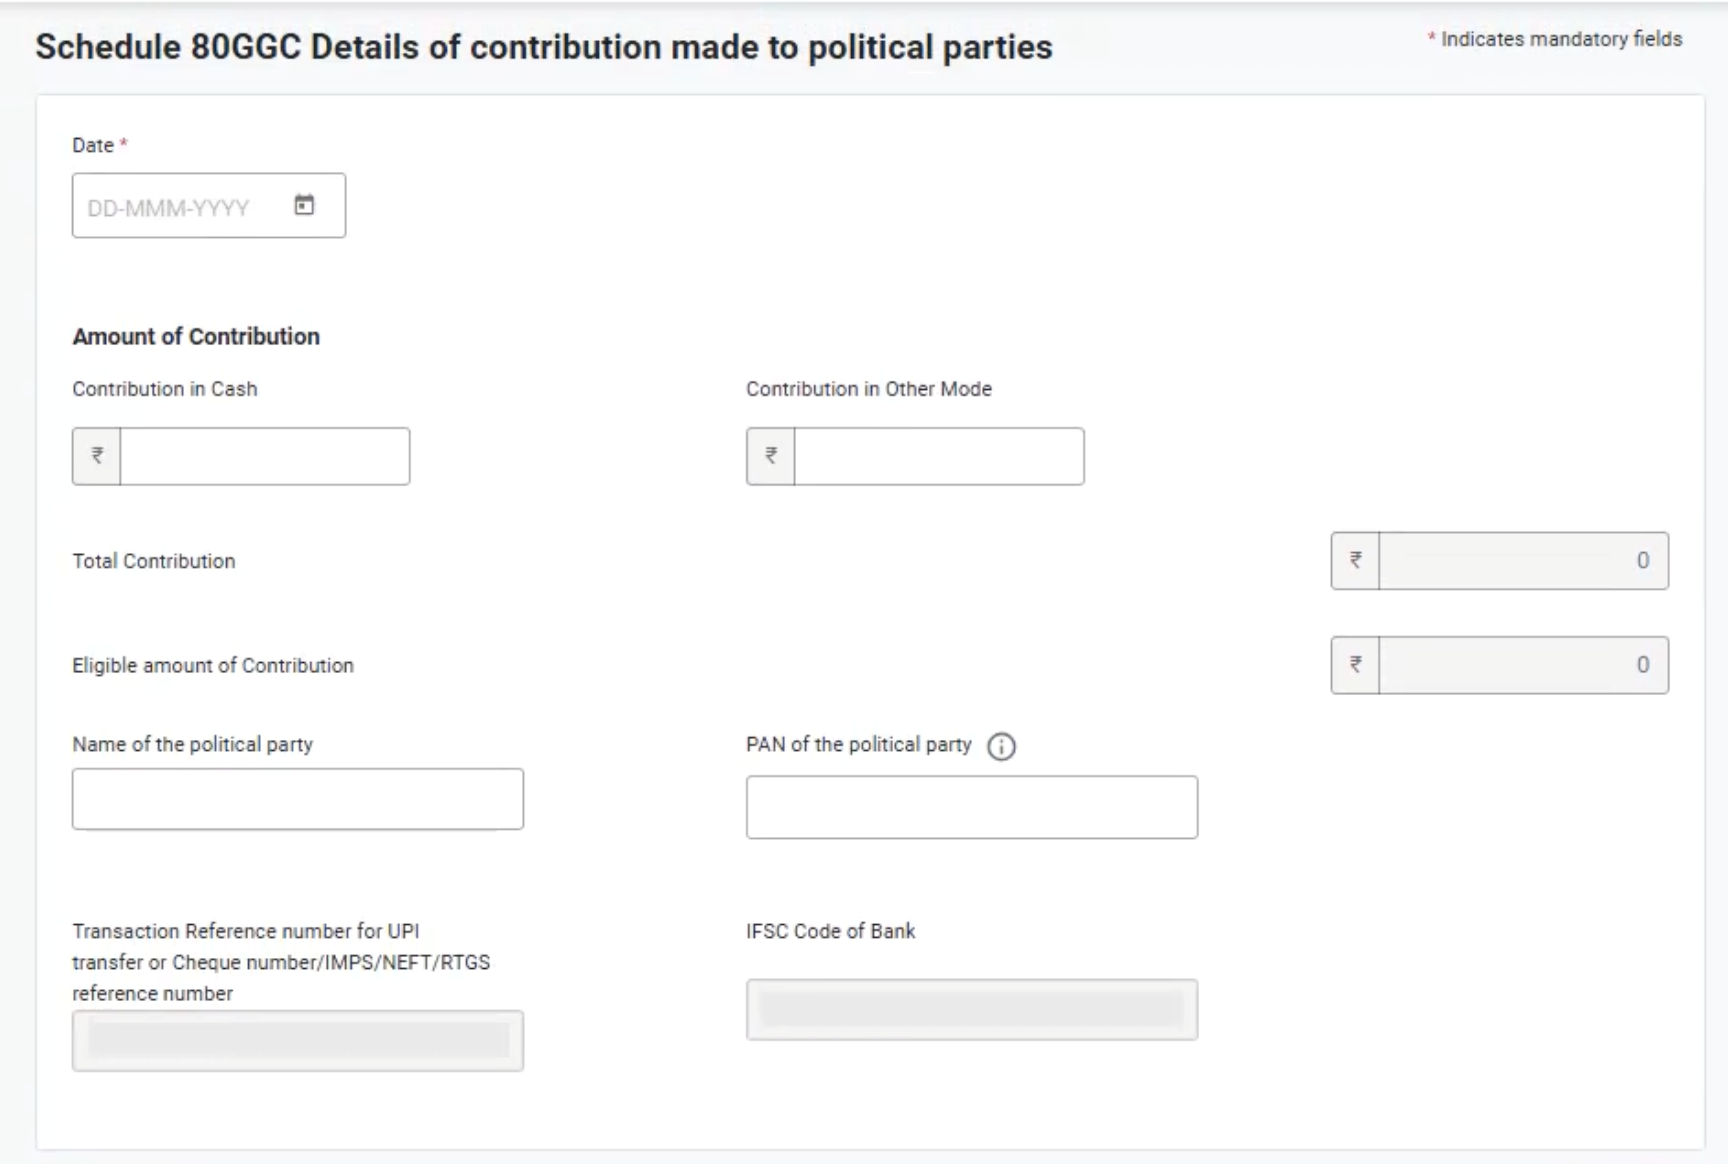
20. اگر میں سیکشن 80CCC کے تحت کٹوتی کا دعویٰ کر رہا ہوں، تو کیا مجھے کوئی اضافی معلومات فراہم کرنا ہوں گی؟
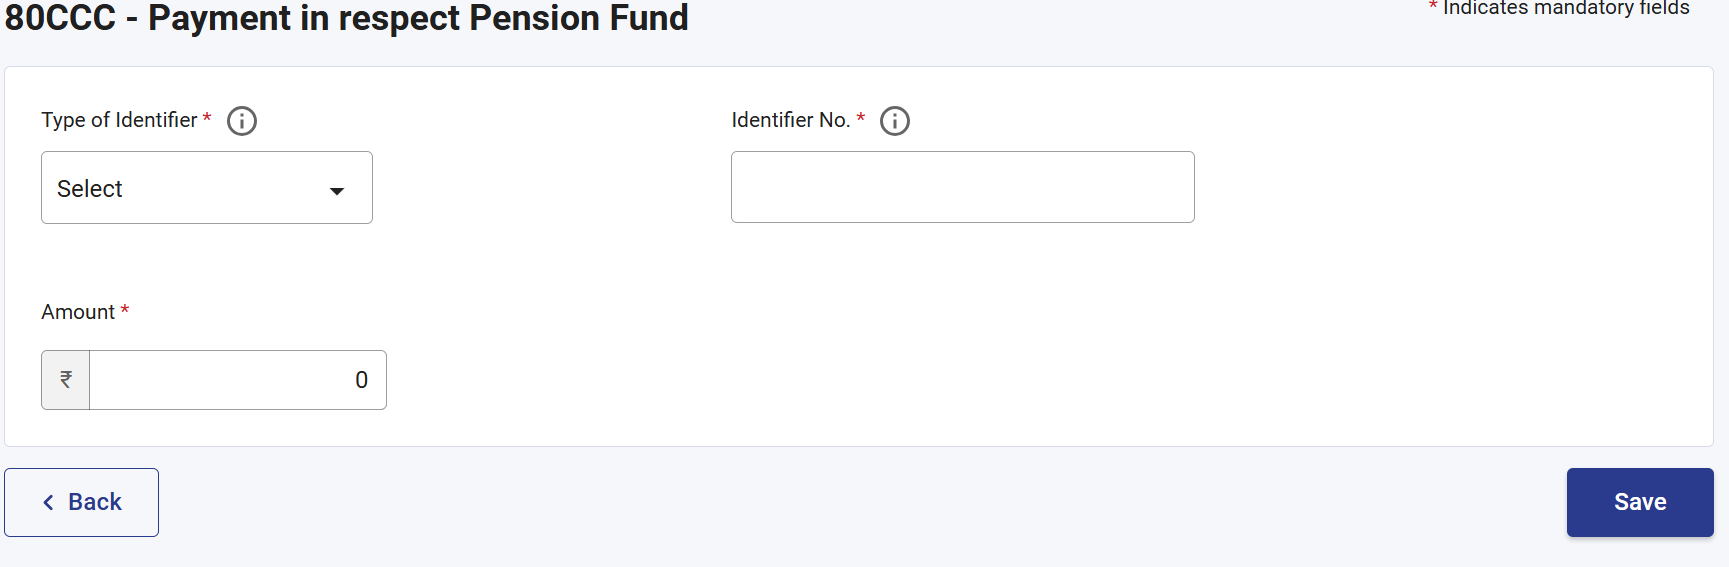
اگر آپ 8CCC کے تحت کٹوتی کا دعویٰ کرنا چاہتے ہیں تو آپ کو لازمی طور پر ذیل میں تفصیلات فراہم کرنی ہوں گی جیسے شناخت کنندہ کی قسم جیسے PRAN یا PRAN کے علاوہ، شناخت کنندہ نمبر اور رقم کی تفصیلات۔ متعدد شناخت کنندگان کو شامل کرنے کا اختیار بھی فراہم کیا گیا ہے۔
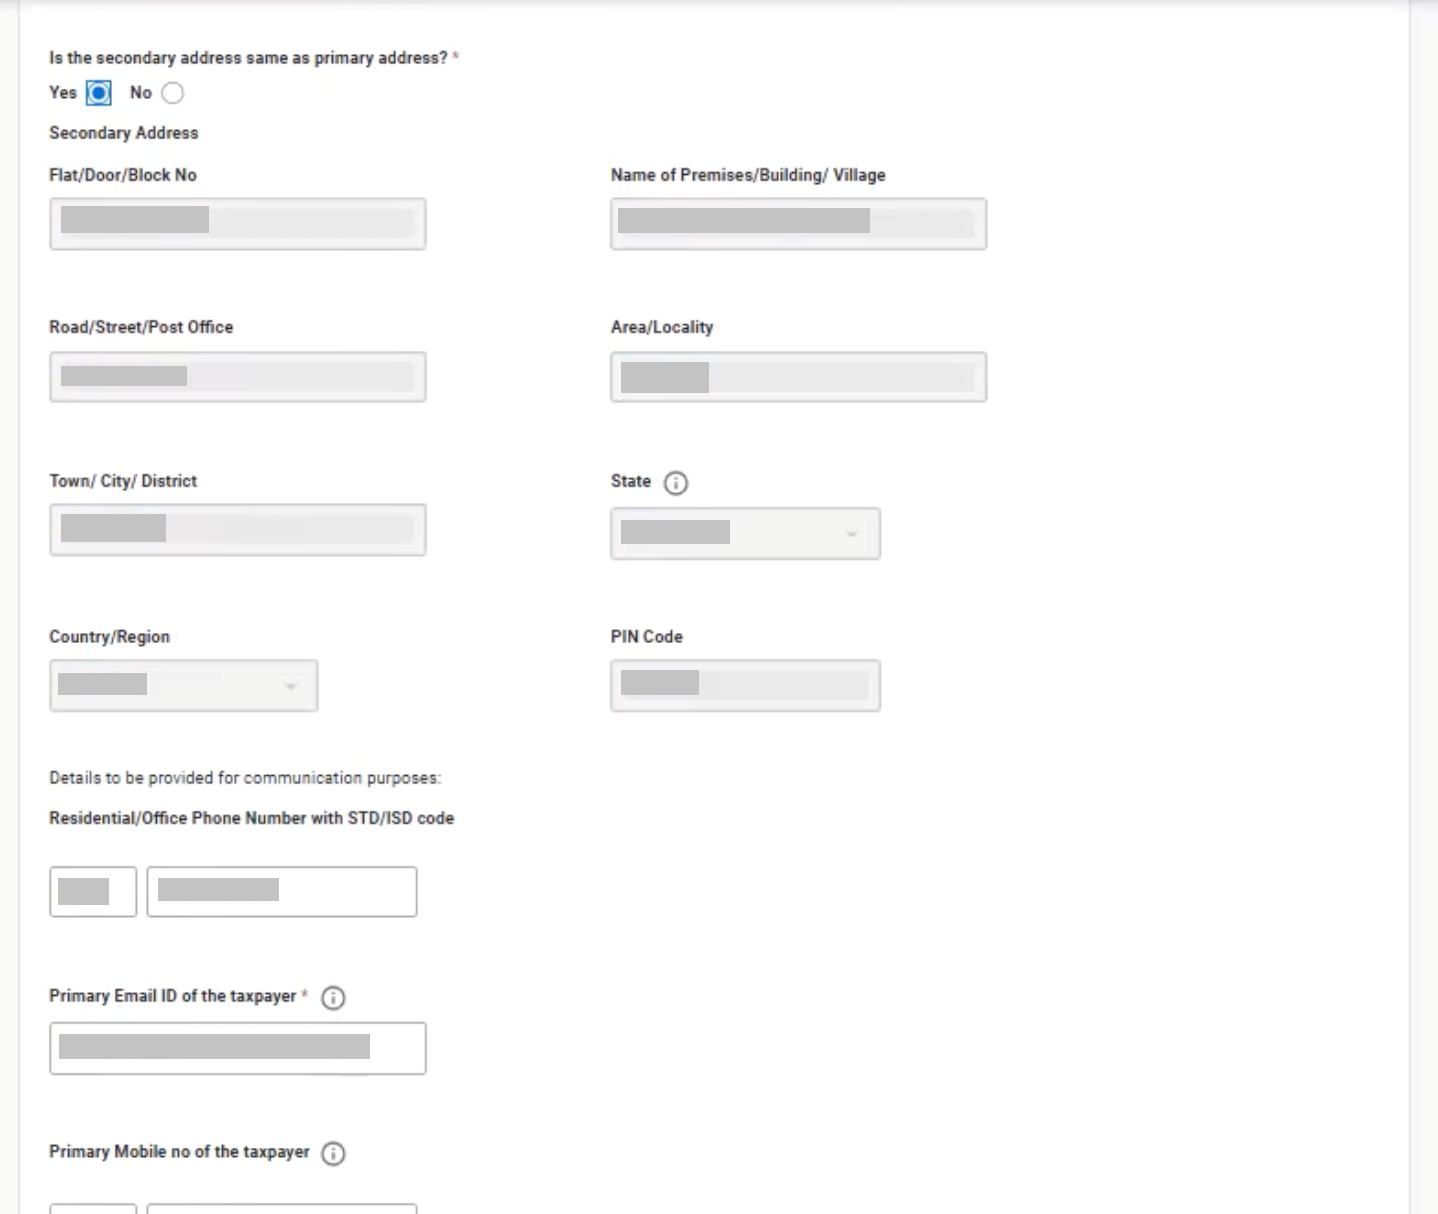
21. ت س 27-2026 کے لیے رابطے کی تفصیلات کے تحت ذاتی معلومات کے شیڈول میں کیا تبدیلیاں کی گئی ہیں؟
ثانوی پتے کے لیے ایک نیا فیلڈ حصہ الف میں متعارف کرایا گیا ہے - عمومی معلومات۔ براہ کرم نوٹ کریں کہ صارف کو رابطے کی تفصیلات میں ترمیم کرنے اور لازمی سوال کا جواب فراہم کرنے کی ضرورت ہے جیسا کہ ”کیا ثانوی پتہ بنیادی پتہ کی طرح ہے“۔
22. انکم ٹیکس ایکٹ، 1961 کی دفعہ I۔234 کے تحت عائد کی جانے والی فیس کا ڈھانچہ کیا ہے؟
دفعہ 234I کے تحت تشخیصی سال کے 31 دسمبر کے بعد نظر ثانی شدہ گوشوارہ جمع کرانے کی صورت میں اضافی فیس ادا کرنا ہوتی ہے، جو ت س 27-2026 سے نافذ العمل ہے۔ ت س 27-2026 کے لیے یہ فیس یکم جنوری 2027 سے لاگو ہوگی۔ فیس کا ڈھانچہ درج ذیل ہے۔
- 5.₹ لاکھ تک کی کل آمدنی کے لیے 1,000 .₹
- 5.₹ لاکھ سے زیادہ کی کل آمدنی کے لیے 5000.₹
23. اگر میں ت س 27-2026 کے لیے دفعہ 80G کے تحت کٹوتی کا دعویٰ کر رہا ہوں، تو کیا مجھے کوئی اضافی معلومات فراہم کرنا ہوں گی؟
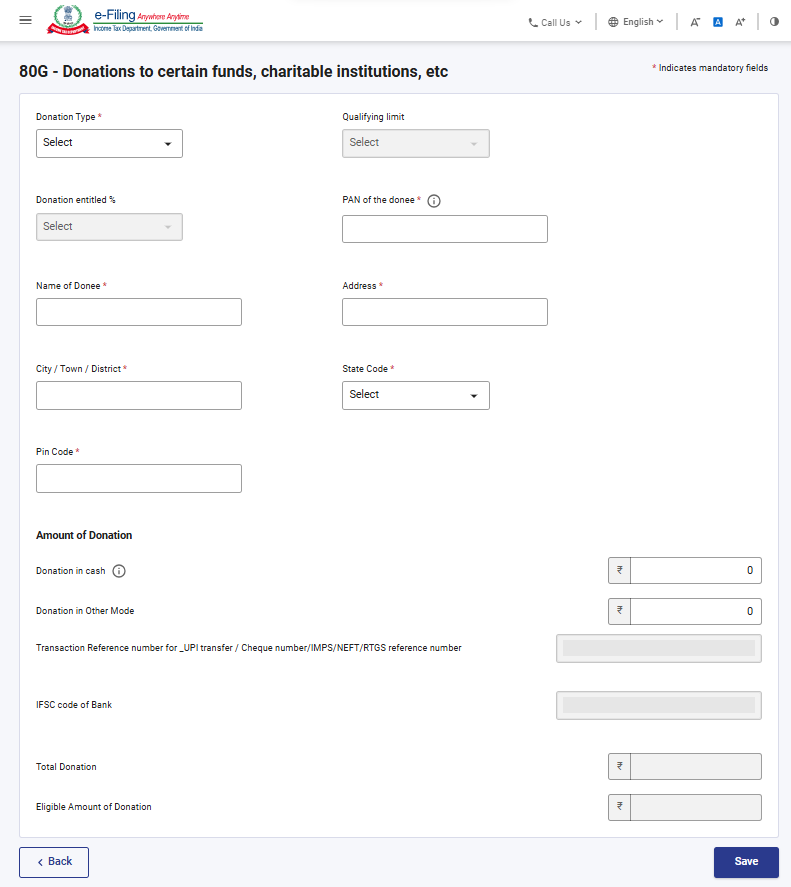
اگر آپ دفعہ 80G کے تحت کٹوتی کا دعویٰ کرنا چاہتے ہیں، تو آپ کے لیے اضافی معلومات فراہم کرنا لازمی ہے، جیسے لین دین کا حوالہ نمبر اور بینک کا IFS کوڈ
24. کیا ت س 27-2026 کے لیے شیڈول CG میں سرمایہ جاتی منافع کی آمدنی ظاہر کرتے وقت مجھے اثاثے کی منتقلی کی تاریخ کی بنیاد پر تفصیل فراہم کرنا ہوگی؟
23 جولائی 2024 سے پہلے اور بعد میں اثاثے کی منتقلی کی تاریخ کی بنیاد پر سرمایہ جاتی منافع کی تفصیل فراہم کرنے کی شرط ت س 27-2026 سے ختم کر دی گئی ہے۔ مزید یہ کہ قلیل مدتی سرمایہ جاتی منافع اور طویل مدتی سرمایہ جاتی منافع پر عائد ٹیکس کی شرحوں میں بھی ت س 27-2026 کے لیے قابلِ اطلاق شرحوں کے مطابق ترمیم کر دی گئی ہے۔

