فارم 1 (65/2022) یوزر مینوئل
1۔ جائزہ
اصل پر ٹیکس کٹوتی سے استثنا حاصل کرنے کے لیے نوٹیفکیشن نمبر 65/2022 کی بنیاد پر فارم 1 داخل کیا جاتا ہے۔ یہ استثنا انکم ٹیکس ایکٹ 2025 کے سیکشن 393 (1) (جدول کے سیرئیل نمبر 2) کے تحت (01.04.2026 سے قبل کے سالوں کے لیے انکم ٹیکس ایکٹ 1962 کے سیکشن 194-I کے تحت) ائیر کرافٹ لیزنگ کے لیے ادا کیے گئے لیز کرایہ یا اضافی لیز کرایہ پر اصل پر ٹیکس کٹوتی سے متعلق ہے، جب ایسی ادائیگی لیزی کی جانب سے ایسے لیزر کو کی جائے جس کی اکائی IFSC میں واقع ہو۔
اس سہولت سے فائدہ اٹھانے کے لیے لیزر کو لیزی کے پاس Form No. 1 (65/2022) (ائیر کرافٹ لیزنگ کاروبار) جمع کرنا ہوگا۔
لیزر کی جانب سے فارم نمبر 1 (65/2022) موصول ہونے کے بعد لیزی کو لیزر کی جانب سے اعلان کردہ مدت کے لیے اصل پر ٹیکس کٹوتی کرنے کی ضرورت نہیں ہوگی۔
2. فارم داخل کرنے سے قبل لازمی شرائط
فارم نمبر 1 داخل کرنے سے قبل درج ذیل شرائط پوری ہونی چاہئیں:
✅ لیزر کے لیے (IFSC میں واقع اکائی)
- اس اکائی کا ہوائی جہاز لیزنگ کے کاروبار میں مصروف ہونا ضروری ہے۔
- اس اکائی کا SEZ Act میں دی گئی تعریفوں کے مطابق IFSC میں واقع ہونا ضروری ہے۔
- اس اکائی کا انکم ٹیکس ایکٹ کے سیکشن 147 کے تحت کٹوتی کے لیے اہل ہونا ضروری ہے۔
- یونٹ کے پاس درج ذیل ہونا چاہیے:
- بینکنگ ریگولیشن ایکٹ، 1949 کی سیکشن 23(1)(a) کے تحت اجازت، یا
- سیکیورٹیز اینڈ ایکسچینج بورڈ آف انڈیا ایکٹ، 1992 کے تحت اجازت / رجسٹریشن، یا
- انٹرنیشنل فنانشل سروسز سینٹر اتھارٹی ایکٹ کے تحت اجازت، یا
- اس اکائی کو پندرہ ٹیکس سالوں میں سے مسلسل 10 ٹیکس سال منتخب کرنے ہوں گے، جن کا آغاز اس ٹیکس سال سے ہوگا جس میں اجازت حاصل کی گئی ہو، اور جن کے لیے وہ سیکشن 147کے تحت کٹوتی کا دعویٰ کرے گی۔
✅ لیزی کے لیے
- لیزر سے Form No. 1 کی نقل موصول ہونا ضروری ہے۔
- فارم 1 موصول ہونے کے بعد یہ یقینی بنانا ضروری ہے کہ لیز کی ادائیگیوں پر کوئی ٹی۔ڈی۔ایس۔ منہا نہ کیا جائے۔
3. Form 1 (65/2022) کا مقصد
Form No. 1 (65/2022)، IFSC میں واقع ہوائی جہاز لیزنگ اکائی کی جانب سے لیزی کو دیا جانے والا ایک بیان بمعہ اعلان ہے۔ اس کا مقصد درج ذیل ہے:
- یہ اعلان کریں کہ یونٹ ہوائی جہاز لیزنگ کے کاروبار میں مصروف ہے اور انکم ٹیکس ایکٹ، 2025 کے سیکشن (b) (1) 147 کو سیکشن (b) (2) 147 کے ساتھ پڑھتے ہوئے اس کے تحت کٹوتی کے لیے اہل ہے (1.4.2026 سے پہلے کے سالوں کے لیے انکم ٹیکس ایکٹ، 1961 کا سیکشن LA(1A) 80)۔
- لیزی کو مخصوص 10 سالہ ٹیکس چھوٹ کی مدت کے بارے میں مطلع کرنا جس کا انتخاب لیزر نے کیا ہے۔
- اس بات کی توثیق کرنا کہ متعلقہ سال کے دوران اکائی IFSC میں اپنا کام جاری رکھے ہوئے ہے۔
- نوٹیفکیشن کے تحت دی گئی اجازت کے مطابق لیزی کو لیز کرایہ کی ادائیگیوں پر ٹی۔ڈی۔ایس۔ کی کٹوتی روکنے کے قابل بنائیں۔
سادہ الفاظ میں،Form No.1 لیزی کو یہ بتاتا ہے:
“لیزر ٹیکس فوائد کے لیے اہل ہے، لہٰذا ان سالوں کے دوران آپ کو لیز کرایہ پر ٹی۔ڈی۔ایس۔ کٹوتی کرنے کی ضرورت نہیں ہے۔”
4. Form No. 1 داخل کرنے کا مرحلہ وار طریقہ کار
Step 1: اپنی یوزر آئی ڈی اور پاس ورڈ کے ذریعے ای۔فائلنگ پورٹل میں لاگ اِن کریں۔
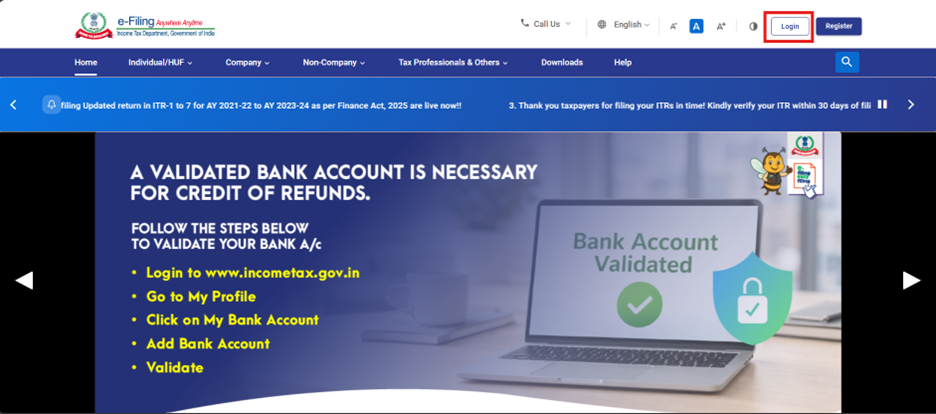
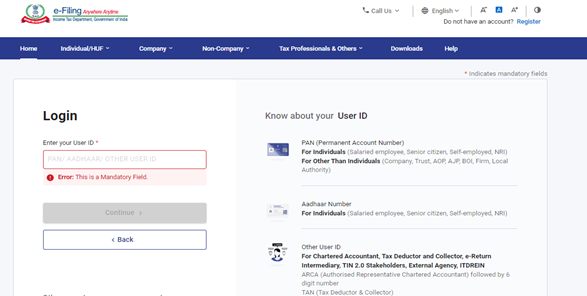
مرحلہ 2: یوزر آٮٔی۔ڈی اور پاس ورڑ درج کریں۔
مرحلہ 3: ای۔فائل > انکم ٹیکس فارمز > انکم ٹیکس فارم جمع کریں پر جائیں۔

مرحلہ 4: "انکم ٹیکس ایکٹ 2025 کے مطابق فارمز" ٹیب منتخب کریں۔

مرحلہ 5: Form 1 (65/2022) منتخب کریں / تلاش کریں۔

مرحلہ 6: ٹیکس سال منتخب کریں، پھر Continue پر کلک کریں۔

مرحلہ 7: "آغاز کریں" پر کلک کریں۔

مرحلہ 8: جب یوزر ”آئیے شروع کریں“ پر کلک کرے گا، تو فارم 1 (65/2022) ظاہر ہوگا۔ یوزرس کو تمام خالی فیلڈز پُر کرنا ہوں گی۔ ستارے (* ) سے نشان زد فیلڈز لازمی ہیں۔ لازمی معلومات۔
صارف کو درج ذیل معلومات درج کرنا ہوں گی:
- لیزر کی IFSC میں واقع اکائی کا نام، پتہ سیکشن میں لازمی فیلڈز اور مقام درج کرنا ضروری ہے۔
- فیلڈ 8(i) میں متعلقہ ایکٹ کے تحت حاصل کردہ اجازت یا رجسٹریشن کو ڈراپ ڈاؤن سے منتخب کرنا ہوگا، فیلڈ 8(ii) میں وہ اتھارٹی درج کرنی ہوگی جس سے مذکورہ اجازت/رجسٹریشن حاصل کی گئی ہے، فیلڈ 8(iii) میں اس اجازت/رجسٹریشن کی تاریخ درج کرنی ہوگی اور فیلڈ 8(iv) میں رجسٹریشن/سرٹیفکیٹ نمبر درج کرنا ہوگا۔
- فیلڈ نمبر 9(i) اور 9(ii)، فیلڈ نمبر 10 میں منتخب کیے گئے ٹیکس سال / مالی سال کی بنیاد پر خودکار طور پر پُر ہو جائیں گے۔
پیشگی پُر کردہ معلومات
فارم میں بعض تفصیلات خودکار طور پر پیشگی پُر کر دی جائیں گی، مثلاً:
لیزر کا نام، پین، پتہ، ای میل آئی ڈی اور رابطہ نمبر
بیان بمعہ اعلان
اصل رابطہ کار کی تفصیلات بھی میرا پروفائل میں دستیاب کلیدی شخص کی معلومات کی بنیاد پر خودکار طور پر پیشگی پُر کر دی جائیں گی۔
نوٹ: اگر صارف کو پیشگی پُر کردہ تفصیلات یا اصل رابطہ کار کی تفصیلات میں ترمیم کرنی ہو:
- پینل میں فراہم کردہ ہائپرلنک کے ذریعے میرا پروفائل پر جائیں۔
- ضروری معلومات کو حسبِ ضرورت اپ ڈیٹ کریں۔


مرحلہ 9: جب آپ پری ویو پر کلک کریں گے تو آپ کو پری ویو اسکرین پر منتقل کر دیا جائے گا، جہاں آپ درج کردہ معلومات کی دوبارہ توثیق کریں گے اور پھر "ای۔توثیق کے لیے آگے بڑھیں" بٹن پر کلک کریں گے۔


مرحلہ 10: "ای۔توثیق کے لیے آگے بڑھیں" پر کلک کرنے کے بعد ایک پاپ اَپ پیغام ظاہر ہوگا۔ آگے بڑھنے کے لیے "Yes" منتخب کریں۔

مرحلہ 11: "Yes" پر کلک کرنے کے بعد آپ کو ای۔توثیق صفحہ پر لے جایا جائے گا۔

EVC درج کرنے کے بعد "ای۔توثیق" بٹن فعال ہو جائے گا۔ آگے بڑھنے کے لیے صارف کو "ای۔تصدیق" بٹن پر کلک کرنا ہوگا۔
نوٹ: مزید جاننے کے لیے "ریٹرن کی ای۔توثیق کیسے کریں" یوزر مینوئل دیکھیں۔

مرحلہ 12: "Yes" پر کلک کرنے کے بعد فارم کامیابی کے ساتھ جمع ہو جائے گا۔

1. Overview
Form 1 based Notification No. 65/2022 is filed to avail an exemption from TDS under section 393 (1) (Sl.No.2 of the Table) of Income Tax Act'2025 (under section 194-I of Income-tax Act'1962 for earlier years before 01.04.2026) on lease rent or supplemental lease rent paid for aircraft leasing, when such payment is made by a lessee to a lessor when unit of lessor is located in an IFSC.
To avail this benefit, the lessor must submit Form No. 1 (65/2022) (Aircraft Leasing Business) to the lessee.
Once the lessee receives Form No. 1 (65/2022), they are not required to deduct TDS for the period declared by the lessor.
2. Prerequisites Before Filing the Form
Before filing Form No. 1, the following conditions must be fulfilled:
✅ For the Lessor (Unit located in IFSC)
- The unit must be engaged in the business of aircraft leasing.
- The unit must be located in an IFSC as per SEZ Act definitions.
- The unit must be eligible for deduction under section 147 of the Income-tax Act.
- The unit should have:
- Permission under Section 23(1)(a) of the Banking Regulation Act, 1949, or
- Permission/registration under the Securities and Exchange Board of India act,1992 or
- Permission under the International Financial Services Centre Authority Act
- The unit must decide the 10 consecutive tax year out of fifteen years beginning from the tax year in which Permission obtained, for which it will claim deduction under section 147.
✅ For the Lessee
- Must receive the Form No. 1 copy from the lessor.
- Must ensure no TDS is deducted on lease payments after receiving Form 1.
3. Purpose of Form 1(65/2022)
Form No. 1(65/2022) serves as a Statement-cum-Declaration given by the aircraft leasing unit located in an IFSC to the lessee. Its purpose is to:
- Declare that the unit is engaged in aircraft leasing and is eligible for deduction under Section 147 (1)(b) read with Section 147(2)(b) under The Income Tax Act'2025 (Section 80LA(1A) Income tax Act'1961 for earlier years before 1.4.2026).
- Inform the lessee about the specific 10-year tax holiday period the lessor has chosen.
- Confirm that the unit continues to operate in the IFSC during the relevant year.
- Enable the lessee to stop deducting TDS on lease rent payments as permitted under the notification.
In simple terms, Form No. 1 tells the lessee:
“Lessor is eligible for tax benefits—so you don't need to deduct TDS on lease rent for these years.”
4. Step-by-Step Guide to File Form No. 1
Step 1: Log in to the e-Filing portal with your User ID and Password.
Step 2: Enter the User ID (PAN) and Password.
Step 3: Go to e-File >Income Tax Forms > File Income Tax Forms
Step 4: Select Tab “Forms as per Income tax Act 2025”
Step 5: Select/ Search Form 1 (65/2022)
Step 6: Select Tax Year then click on Continue
Step 7: Click on Let's Get Started
Step 8: When the user clicks “Let's Get Started”, Form 1 (65/2022) will be displayed. Users must fill in all the blank fields. Fields marked with an asterisk (* ) are mandatory. Mandatory Information
The user is required to enter:
- Name of the unit located in IFSC of the lessor, Mandatory fields in the Address section and Place.
- Permission or registration obtained under relevant act needs to be selected from the dropdown in field 8(i), Authority from which such Permission/registration is obtained needs to be entered in field 8(ii), Date of such Permission/Registration needs to be entered in field 8(iii) and in field no.8(iv) registration/certificate no. needs to be entered.
- Field no. 9(i) and 9(ii) will get auto filled based on the Tax year /Financial year selected in field no. 10.
Prefilled Information
Certain details will be automatically prefilled in the form, such as:
Name of the lessor PAN, Address, Email ID, Contact number
Statement-cum-Declaration
Details of the Principal Contact will also be prefilled based on the Key Person information available in My Profile.
Note: If the user needs to update Prefill details or Principal Contact details:
- Navigate to My Profile using the hyperlink provided in the panel.
- Update the required information accordingly.
Step 9: When you click on preview, you will be redirected to Preview screen where you will reverify Information filled and click on Proceed to E-Verify Button.
Step 10: After clicking on Proceed to E-Verify Pop up message will come select yes to proceed
Step 11: On clicking Yes, you will be taken to the e-Verify page.
Once EVC is entered E-Verify button will get enabled. User needs to click on E-Verify button in order to proceed.
Note: Refer to the How to e-Verify user manual to learn more.
Step 12: On clicking Yes, Form will be submitted successfully.