1. ITR-1 ഉൾപ്പെടുത്താൻ പാടില്ലാത്ത വരുമാനങ്ങൾ ഏതൊക്കെയാണ്?
താഴെപ്പറയുന്ന തരത്തിലുള്ള വരുമാനങ്ങൾ ITR-1 ഫോമിൽ ഉൾപ്പെടുത്താൻ പാടില്ല:
a) ബിസിനസിൽ നിന്നും തൊഴിലിൽ നിന്നുള്ള ലാഭവും വരുമാനവും.
(b) ഹ്രസ്വകാല മൂലധന നേട്ടം.
(c) വകുപ്പ് 112A പ്രകാരം ₹1.25 ലക്ഷം കവിയുന്ന ദീർഘകാല മൂലധന നേട്ടം.
(d) രണ്ടിൽ കൂടുതൽ ഭവന ആസ്തികളിൽ നിന്നുള്ള വരുമാനം.
(e) മറ്റ് സ്രോതസ്സുകളിൽ നിന്നുള്ള വരുമാനം എന്ന ഇനത്തിൽ ഉൾപ്പെടുന്ന താഴെപ്പറയുന്ന വരുമാനങ്ങൾ:
(i) ലോട്ടറി വിജയത്തിൽ നിന്നുള്ള വരുമാനം.
(ii) പന്തയ കുതിരകളുടെ ഉടമസ്ഥതയും പരിപാലനവും സംബന്ധിച്ച വരുമാനം
(iii) വകുപ്പ് 115BBDA അല്ലെങ്കിൽ 115BBE പ്രകാരം പ്രത്യേക നിരക്കിൽ നികുതി ചുമത്തുന്ന വരുമാനം.
(iv) വിരമിക്കൽ ആനുകൂല്യ അക്കൗണ്ടിൽ നിന്നുള്ള വരുമാനം/ഇളവ്.
(f) വകുപ്പ് 5A പ്രകാരം പങ്കുവയ്ക്കേണ്ട വരുമാനം
(g) 5,000 ൽ കൂടുതലുള്ള കാർഷിക വരുമാനം
കൂടാതെ, താഴെപ്പറയുന്നവർക്ക് ITR-1 ഉപയോഗിക്കാൻ കഴിയില്ല:
(h) ഒരു കമ്പനിയുടെ ഡയറക്ടറാണ്
(i) മുൻ സാമ്പത്തിക വർഷത്തിൽ എപ്പോഴെങ്കിലും ലിസ്റ്റ് ചെയ്യാത്ത ഇക്വിറ്റി ഓഹരികൾ കൈവശം വച്ചിട്ടുണ്ട്
(j) ഇന്ത്യയ്ക്ക് പുറത്ത് സ്ഥിതിചെയ്യുന്ന എന്തെങ്കിലും ആസ്തി (ഏതെങ്കിലും സ്ഥാപനത്തിൽ സാമ്പത്തിക താത്പര്യം ഉൾപ്പെടെ) ഉണ്ട്
(k) ഇന്ത്യയ്ക്ക് പുറത്ത് ഏതെങ്കിലും അക്കൗണ്ടിൽ ഒപ്പിടാനുള്ള അധികാരമുണ്ട്
(l) ഇന്ത്യയ്ക്ക് പുറത്തുള്ള ഏതെങ്കിലും സ്രോതസ്സിൽ നിന്നുള്ള വരുമാനം ഉണ്ട്
(m) വകുപ്പ് 194N (ആദായനികുതി നിയമം, 1961) പ്രകാരം നികുതി കിഴിവ് ലഭിച്ചിട്ടുള്ള വ്യക്തിയാണ്
(n) ESOPയിൽ നികുതിയടവ് അല്ലെങ്കിൽ കിഴിവ് മാറ്റിവച്ചിട്ടുള്ള വ്യക്തിയാണ്
(o) ഏതെങ്കിലും വരുമാന ഇനത്തിൽ മുൻവർഷ നഷ്ടമോ മുന്നോട്ട് കൊണ്ടുപോകേണ്ട നഷ്ടമോ ഉണ്ട്
(p) ആകെ വരുമാനം ₹ 50 ലക്ഷത്തിൽ കൂടുതലാണ്.
2. 2026-27 മൂല്യനിർണ്ണയ വർഷത്തേക്കുള്ള ITR-1 ഫോമിലെ പ്രധാന മാറ്റങ്ങൾ എന്തൊക്കെയാണ്?
2026-27 മൂല്യനിർണ്ണയ വർഷത്തേക്കുള്ള ITR-1 ലെ പ്രധാന മാറ്റങ്ങൾ ചുവടെ:
• രണ്ട് ഭവന ആസ്തികൾ:നികുതിദായകർക്ക് ഇപ്പോൾ ഒരു ഭവന ആസ്തിക്ക് പകരം രണ്ട് ഭവന ആസ്തിയിൽ നിന്നുള്ള വരുമാനം ITR-1 ൽ ഉൾപ്പെടുത്താം.
• കിട്ടാക്കടമായ വാടക വിഭാഗം:വാടകയ്ക്ക് നൽകിയ വസ്തുക്കളുള്ള നികുതിദായകർക്ക് സഹായകരമാകുന്ന രീതിയിൽ, "ഈടാക്കാൻ സാധിക്കാത്ത വാടക" രേഖപ്പെടുത്തുന്നതിനായി ഒരു പുതിയ പ്രത്യേക വിഭാഗം കൂട്ടിച്ചേർത്തിരിക്കുന്നു.
• വിദേശ ആസ്തി വിവരശേഖരണം:വിദേശത്തുനിന്നുള്ള വിരമിക്കൽ ആനുകൂല്യങ്ങൾ സമർപ്പിക്കേണ്ടതുണ്ട് എന്ന നിബന്ധന ഒഴിവാക്കിയിരിക്കുന്നു
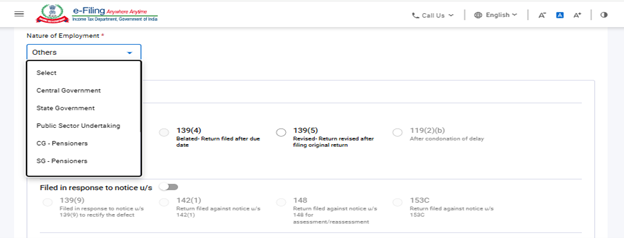
3. റിട്ടേൺ സമർപ്പിക്കുമ്പോൾ തൊഴിലിന്റെ സ്വഭാവം നിർവചിക്കേണ്ടത് നിർബന്ധമാണോ?
അതെ, റിട്ടേൺ സമർപ്പിക്കുമ്പോൾ താഴെപ്പറയുന്നവയിൽ നിന്ന് തൊഴിലിന്റെ സ്വഭാവം തെരഞ്ഞെടുക്കേണ്ടത് നിർബന്ധമാണ്:
(a) കേന്ദ്ര സർക്കാർ ജീവനക്കാരൻ
(b) സംസ്ഥാന സർക്കാർ ജീവനക്കാരൻ
(c) പൊതുമേഖലാ സ്ഥാപനത്തിലെ ജീവനക്കാരൻ (കേന്ദ്ര സർക്കാരോ സംസ്ഥാന സർക്കാരോ ആകട്ടെ)
(d) പെൻഷൻ ലഭിക്കുന്നവർ (CG/SG/PSU/മറ്റുള്ളവർ)
(e) സ്വകാര്യ മേഖലയിലെ ജീവനക്കാരൻ
(f) ബാധകമല്ല (കുടുംബ പെൻഷൻ വരുമാനത്തിന്)
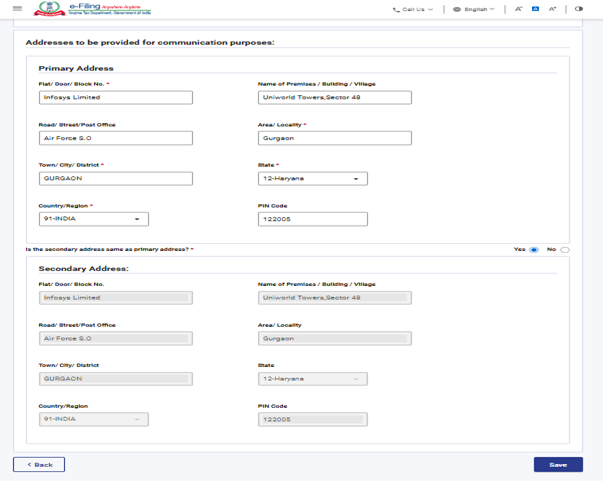
4. റിട്ടേൺ സമർപ്പിക്കുമ്പോൾ മറ്റൊരു വിലാസം കൂടി പൂരിപ്പിക്കേണ്ടത് നിർബന്ധമാണോ?
അതെ, റിട്ടേൺ സമർപ്പിക്കുമ്പോൾ മറ്റൊരു വിലാസം കൂടി നൽകേണ്ടത് നിർബന്ധമാണ്. പ്രാഥമിക വിലാസം നൽകിയ ശേഷം, “ദ്വിതീയ വിലാസം പ്രാഥമിക വിലാസത്തിന് തുല്യമാണോ?” എന്ന ചോദ്യം ദൃശ്യമാകും.അതെ തെരഞ്ഞെടുക്കുകയാണെങ്കിൽ, പ്രാഥമിക വിലാസ വിവരങ്ങളിൽ നിന്നും സ്വയം പൂരിപ്പിക്കും; ഇല്ല തെതിരഞ്ഞെടുക്കുകയാണെങ്കിൽ, രണ്ടാമത്തെ വിലാസ വിവരങ്ങൾ നിർബന്ധമായും നൽകണം.
5. ITR-1 അല്ലെങ്കിൽ ITR-2 സമർപ്പിക്കുമ്പോൾ പുതിയ നികുതി വ്യവസ്ഥ തെരഞ്ഞെടുക്കാനോ ഒഴിവാക്കാനോ പ്രത്യേക ഫോം സമർപ്പിക്കേണ്ടതുണ്ടോ?
ഇല്ല, ITR-1 അല്ലെങ്കിൽ ITR-2 സമർപ്പിക്കുന്നവർക്ക് പുതിയ നികുതി വ്യവസ്ഥയിൽ ചേരുന്നതിനോ അതിൽ നിന്ന് ഒഴിവാകുന്നതിനോ ഒരു ഫോമും സമർപ്പിക്കേണ്ടതില്ല. ഒരു ഫോമും സമർപ്പിക്കാതെ തന്നെ ITR ഫോമിൽ “പുതിയ നികുതി വ്യവസ്ഥയിൽ നിന്ന് ഒഴിവാകൽ” എന്ന് ടിക്ക് ചെയ്താൽ മതി. ബിസിനസ് വരുമാനമുള്ള ITR-3, ITR-4, ITR-5 സമർപ്പിക്കുന്നവർക്ക് മാത്രമാണ് ഫോം 10IEA സമർപ്പിക്കേണ്ടത്. ITR-1 അല്ലെങ്കിൽ 2 ഫോമുകളിൽ റിട്ടേൺ സമർപ്പിക്കുന്ന വ്യക്തികളും HUFകളും റിട്ടേൺ സമർപ്പിക്കുന്നതിന് മുമ്പ് ഫോം 10IEA സമർപ്പിക്കേണ്ടതില്ല.
6. ITR-1 സമർപ്പിക്കാൻ എനിക്ക് എന്തൊക്കെ രേഖകൾ ആവശ്യമാണ്?
ITR സമർപ്പിക്കാൻ നിങ്ങൾക്ക് താഴെ പറയുന്ന രേഖകൾ ആവശ്യമാണ്:
• ഫോം 16
• ഫോം 16A
• ഫോം 26AS
• AIS
•ശമ്പള സ്ലിപ്പ്
• ബാങ്ക് പ്രസ്താവനകൾ
• ഭവന വായ്പ പലിശ സർട്ടിഫിക്കറ്റുകൾ
• ഭവന വാടക രസീത് (ബാധകമെങ്കിൽ),
• വാടക കരാർ
• സംഭാവന രസീതുകൾ
• നിക്ഷേപം, പ്രീമിയം പണമടവ് രസീതുകൾ - LIC, ULIP മുതലായവയും ITR ഫോമിൽ വിവരങ്ങൾ നൽകേണ്ട മറ്റ് പ്രസക്തമായ രേഖകളും.
ITR ഫോമുകൾ അനുബന്ധങ്ങൾ ഇല്ലാത്തവയാണ്. അതിനാൽ നിങ്ങളുടെ റിട്ടേൺ സമർപ്പിക്കുമ്പോൾ (അത് നേരിട്ടോ അതോ ഓൺലൈൻ വഴിയോ ആകട്ടെ) അതിനോടൊപ്പം യാതൊരുവിധ രേഖകളും (നിക്ഷേപങ്ങളുടെ തെളിവ്, TDS സർട്ടിഫിക്കറ്റുകൾ തുടങ്ങിയവ) ചേർക്കേണ്ടതില്ല. എന്നിരുന്നാലും, നികുതി നിർണ്ണയം, അന്വേഷണം തുടങ്ങിയ സാഹചര്യങ്ങളിൽ നികുതി അധികാരികൾക്ക് മുന്നിൽ ഹാജരാക്കേണ്ടി വന്നാൽ ഉപയോഗിക്കുന്നതിനായി ഈ രേഖകൾ നിങ്ങൾ കൈവശം സൂക്ഷിക്കേണ്ടതുണ്ട്.
7. വരുമാന റിട്ടേൺ സമർപ്പിക്കുമ്പോൾ ഞാൻ എന്തൊക്കെ മുൻകരുതലുകൾ എടുക്കണം?
• നികുതി വ്യവസ്ഥ ശ്രദ്ധാപൂർവ്വം തെരഞ്ഞെടുക്കുക.
• AIS ഉം ഫോം 26AS ഉം ഡൗൺലോഡ് ചെയ്ത് യഥാർത്ഥ TDS / TCS / അടച്ച നികുതി പരിശോധിക്കുക. എന്തെങ്കിലും പൊരുത്തക്കേട് കണ്ടാൽ, നിങ്ങൾ അത് തൊഴിലുടമ / നികുതി കിഴിവ് നൽകുന്നയാൾ / ബാങ്കുമായി ഒത്തുനോക്കണം.
• നിങ്ങളുടെ ITR സമർപ്പിക്കുമ്പോൾ റഫർ ചെയ്യേണ്ട രേഖകൾ, ബാങ്ക് സ്റ്റേറ്റ്മെന്റ് / പാസ്ബുക്ക്, പലിശ സർട്ടിഫിക്കറ്റുകൾ, ഇളവുകൾ അല്ലെങ്കിൽ കിഴിവുകൾ നേടുന്നതിനുള്ള രസീതുകൾ, ഫോം 16, ഫോം 26AS (വാർഷിക വിവര പ്രസ്താവന), നിക്ഷേപ തെളിവുകൾ മുതലായവ ശേഖരിച്ച് ശ്രദ്ധാപൂർവ്വം പരിശോധിക്കുക.
• മുൻകൂട്ടി പൂരിപ്പിച്ച വിവരങ്ങളിൽ പാൻ, സ്ഥിരം വിലാസം, ബന്ധപ്പെടാനുള്ള വിവരങ്ങൾ, ബാങ്ക് അക്കൗണ്ട് വിശദാംശങ്ങൾ തുടങ്ങിയവ ശരിയാണെന്ന് ഉറപ്പാക്കുക.
• ശരിയായ ഐടിആർ ഫോം തിരിച്ചറിയുക (ITR-1 മുതൽ ITR-7 വരെ). റിട്ടേൺ ഫോമിൽ മൊത്തം വരുമാനം, കിഴിവുകൾ (എന്തെങ്കിലും ഉണ്ടെങ്കിൽ), പലിശ (എന്തെങ്കിലും ഉണ്ടെങ്കിൽ), അടച്ച / ശേഖരിച്ച നികുതികൾ (എന്തെങ്കിലും ഉണ്ടെങ്കിൽ) തുടങ്ങിയ എല്ലാ വിശദാംശങ്ങളും നൽകുക. ITR ഫോമിനൊപ്പം ഒരു രേഖകളും ചേർക്കേണ്ടതില്ല.
• നിശ്ചിത തീയതിയിലോ അതിനു മുമ്പോ വരുമാന റിട്ടേൺ ഇ-ഫയൽ ചെയ്യുക. റിട്ടേൺ സമർപ്പിക്കുന്നതിലെ കാലതാമസത്തിന്റെ അനന്തരഫലങ്ങളിൽ കാലതാമസത്തിനുള്ള ഫീസ്, നഷ്ടങ്ങൾ മുന്നോട്ട് കൊണ്ടുപോകാത്തത്, കിഴിവുകൾ, ഇളവുകൾ ലഭ്യമല്ലാത്തത് എന്നിവ ഉൾപ്പെടുന്നു.
• റിട്ടേൺ ഇ-ഫയൽ ചെയ്തശേഷം, അത് ഇ-വെരിഫൈ ചെയ്യുക. നിങ്ങളുടെ റിട്ടേൺ സ്വമേധയാ പരിശോധിക്കണമെങ്കിൽ, റിട്ടേൺ സമർപ്പിച്ച് കൃത്യമായ സമയപരിധിക്കുള്ളിൽ (30 ദിവസം) കേന്ദ്രീകൃത പ്രോസസ്സിംഗ് കേന്ദ്രം, ആദായ നികുതി വകുപ്പ്, ബെംഗളൂരു 560500 (കർണാടക) എന്ന വിലാസത്തിൽ ITR-V അക്നോളജ്മെന്റിന്റെ ഒപ്പിട്ട പകർപ്പ് (സ്പീഡ് പോസ്റ്റ് വഴി) അയയ്ക്കുക.
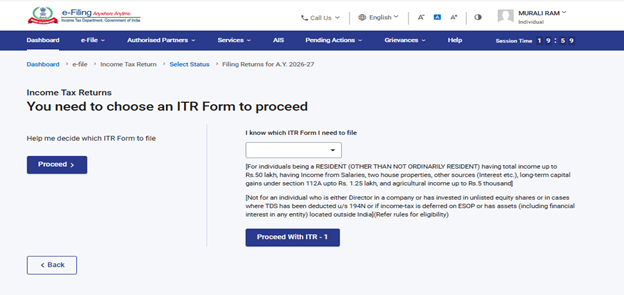
8. ഞാൻ ഏത് ITR ഫോമാണ് സമർപ്പിക്കേണ്ടതെന്ന് എങ്ങനെ മനസ്സിലാക്കാം?
വരുമാന സ്രോതസ്സും താമസ സ്ഥിതിയും അനുസരിച്ച് വ്യക്തിഗത നികുതിദായകർക്ക് വ്യത്യസ്ത ITR ഫോമുകൾ സമർപ്പിക്കാൻ നിർദ്ദേശിക്കപ്പെട്ടിട്ടുണ്ട്. സമർപ്പിക്കേണ്ട ശരിയായ ITR ഫോം ഏതാണെന്ന് തീരുമാനിക്കാൻ നിങ്ങൾക്ക് ‘എന്നെ സഹായിക്കൂ’ എന്ന സവിശേഷത ഉപയോഗിക്കാവുന്നതാണ്. തുടർന്ന്, ശരിയായ ITR ഫോം കണ്ടെത്തുന്നതിനായി നിങ്ങളുടെ മുന്നിൽ കാണിക്കുന്ന ചോദ്യങ്ങൾക്ക് മറുപടി നൽകി മുന്നോട്ട് പോകാം.
9. പുതിയ നികുതി വ്യവസ്ഥ ഒരു സ്വതേ പ്രബല്യത്തിലുള്ള വ്യവസ്ഥയാണോ?
അതെ. 2024-25 മൂല്യനിർണ്ണയ വർഷം മുതൽ, പുതിയ നികുതി വ്യവസ്ഥയാണ് സ്വതേ പ്രബല്യത്തിലുള്ള വ്യവസ്ഥ. എന്നാൽ ഓരോ മൂല്യനിർണ്ണയ വർഷത്തിലും പഴയ നികുതി വ്യവസ്ഥയോ പുതിയ നികുതി വ്യവസ്ഥയോ തിരഞ്ഞെടുക്കാനുള്ള അവകാശം നികുതിദായകനുണ്ട്.
10. ITR-1 ഫോം സമർപ്പിക്കുമ്പോൾ എല്ലാ കിഴിവുകളും നേടിയെടുക്കാനാകുമോ?
അതെ, താഴെയുള്ള സ്ക്രീൻഷോട്ട് പ്രകാരം വ്യക്തിഗത വിവരങ്ങൾക്ക് കീഴിൽ 'അതെ' എന്ന ചോദ്യം തെരഞ്ഞെടുത്ത് സ്വതേ പ്രബല്യത്തിലുള്ള (പുതിയ നികുതി വ്യവസ്ഥ) എന്ന ഓപ്ഷൻ പഴയ നികുതി വ്യവസ്ഥയിലേക്ക് മാറ്റിക്കഴിഞ്ഞാൽ, അർഹമായ എല്ലാ കിഴിവുകളും റിട്ടേണിൽ നേടാൻ സാധിക്കും:
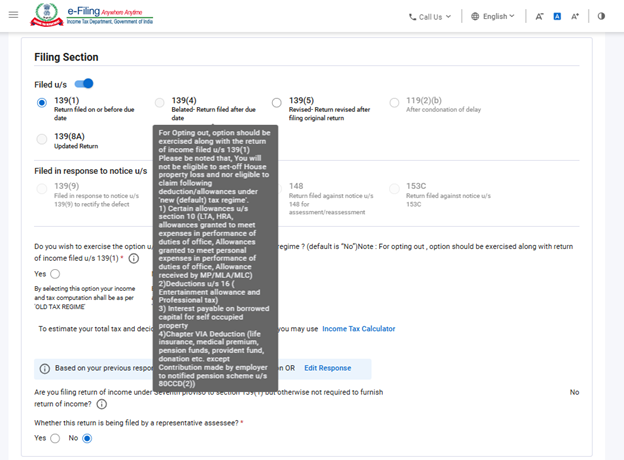
സ്വതവേ, ഇത് 'ഇല്ല' എന്ന് തെരഞ്ഞെടുക്കപ്പെട്ടിരിക്കും, കൂടാതെ പഴയ നികുതി വ്യവസ്ഥയ്ക്ക് കീഴിലുള്ള എല്ലാ കിഴിവുകളും തിരിച്ച് പ്രവർത്തനരഹിതമാക്കുകയും ചെയ്യും. 'അതെ' തെരഞ്ഞെടുത്ത് പഴയ നികുതി വ്യവസ്ഥയിലേക്ക് മാറ്റിക്കഴിഞ്ഞാൽ, എല്ലാ കിഴിവുകളും പ്രവർത്തനക്ഷമമാക്കുകയും തുടർന്ന് നികുതിദായകർക്ക് എല്ലാ കിഴിവുകളും നേടുകയും ചെയ്യാം.
11. പുതിയ നികുതി വ്യവസ്ഥ (പ്രബല്യത്തിലുള്ള)യും പഴയ നികുതി വ്യവസ്ഥയും അനുസരിച്ച് 87A വകുപ്പ് പ്രകാരമുള്ള റിബേറ്റ് എന്താണ്?
നിലവിൽ, വകുപ്പ് 87A വ്യക്തികൾക്ക് പഴയ നികുതി വ്യവസ്ഥയിൽ ₹ 12,500 ഉം പുതിയ നികുതി വ്യവസ്ഥയിൽ ₹ 60,000 ഉം റിബേറ്റ് നേടാൻ അനുവദിക്കുന്നു.
12.ഞാൻ എന്റെ ജീവിതപങ്കാളിയുമായി ചേർന്ന് ഒരു വീടിന്റെ സംയുക്ത ഉടമയാണ്. ഞങ്ങൾക്ക് മറ്റ് സ്വത്തുക്കൾ ഒന്നുമില്ല. അത്തരത്തിലുള്ള വീടിന്റെ വാടക വരുമാനത്തിന് 2026–27 മൂല്യനിർണ്ണയ വർഷത്തിൽ ITR-1 സമർപ്പിക്കാനാകുമോ?
അതെ, നിങ്ങൾ ഒരു വീടിന്റെ ഏക ഉടമയോ സംയുക്ത ഉടമയോ ആണെങ്കിൽ 2026–27 മൂല്യനിർണ്ണയ വർഷത്തിൽ ITR-1 സമർപ്പിക്കാവുന്നതാണ്.
ദയവായി ശ്രദ്ധിക്കുക: 2026–27 മൂല്യനിർണ്ണയ വർഷം മുതൽ ITR-1-ൽ പരമാവധി രണ്ട് ഭവന ആസ്തികളിൽ നിന്നുള്ള വരുമാനം വെളിപ്പെടുത്താം.
13. ITR-1 നുള്ള ഭവന ആസ്തി ഷെഡ്യൂളിൽ എന്തെങ്കിലും മാറ്റമുണ്ടോ?
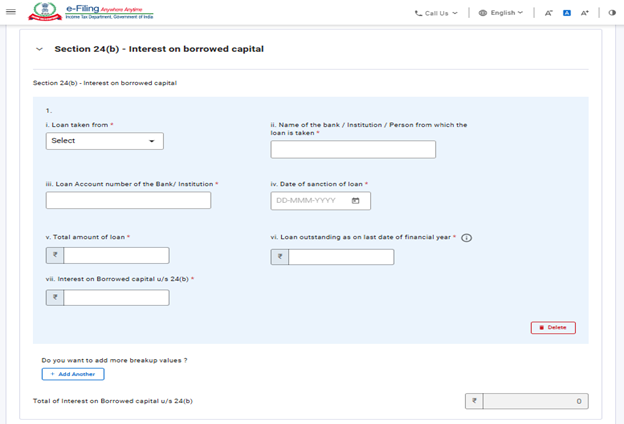
അതെ, രണ്ട് വീടുകളിൽ നിന്നുള്ള വരുമാനം ഭവന ആസ്തി എന്ന ഇനത്തിൽ വെളിപ്പെടുത്താം. കൂടാതെ, 2025-26 മൂല്യനിർണ്ണയ വർഷം മുതൽ, വകുപ്പ് 24(b): കടമെടുത്ത മൂലധനത്തിന്മേലുള്ള പലിശ എന്ന പുതിയൊരു ഷെഡ്യൂൾ കൂട്ടിച്ചേർത്തിട്ടുണ്ട്. ഈ ഷെഡ്യൂളിൽ നികുതിദായകൻ താഴെ പറയുന്ന വിശദാംശങ്ങൾ നൽകണം:
• വായ്പ എടുത്തത്
• സ്ഥാപനത്തിന്റെയോ ബാങ്കിന്റെയോ പേര്
• ലോൺ അക്കൗണ്ട് നമ്പർ.
• വായ്പ അനുവദിച്ച തീയതി
• വായ്പകളുടെ ആകെ തുക
• സാമ്പത്തിക വർഷത്തിലെ അവസാന തീയതിയിലെ വായ്പയുടെ കുടിശ്ശിക
• കടമെടുത്ത മൂലധനത്തിന്മേലുള്ള പലിശ
14. എന്താണ് മുൻകൂർ നികുതി?
ശമ്പളം വാങ്ങുന്ന വ്യക്തികളെ സംബന്ധിച്ചിടത്തോളം മുൻകൂർ നികുതി ഭൂരിഭാഗവും തൊഴിലുടമകൾ TDS വഴി ഈടാക്കാറുണ്ട്. എന്നാൽ സേവിംഗ്സ് ബാങ്ക് അക്കൗണ്ടുകളിൽ നിന്നുള്ള പലിശ, സ്ഥിരനിക്ഷേപങ്ങൾ, വാടക വരുമാനം, ബോണ്ടുകൾ അല്ലെങ്കിൽ മൂലധന നേട്ടം തുടങ്ങിയ മറ്റ് വരുമാന മാർഗ്ഗങ്ങൾ നികുതി ബാധ്യത വർദ്ധിപ്പിക്കുന്നു. അതിനാൽ നികുതി ബാധ്യത മുൻകൂട്ടി കണക്കാക്കേണ്ടതുണ്ട്. ഇങ്ങനെ കണക്കാക്കുന്ന നികുതി പ്രതിവർഷം ₹ 10,000/- ൽ കൂടുതലാണെങ്കിൽ നികുതിദായകർ മുൻകൂർ നികുതി ത്രൈമാസ തവണകളായി (ജൂൺ, സെപ്റ്റംബർ, ഡിസംബർ, മാർച്ച് മാസങ്ങളിൽ) അടയ്ക്കേണ്ടതുണ്ട്.
15. മുൻകൂർ നികുതിയും സ്വയം വിലയിരുത്തൽ നികുതിയും എങ്ങനെയാണ് കണക്കാക്കി അടയ്ക്കുന്നത്?
മുൻകൂർ നികുതി: വ്യക്തികൾക്കുള്ള മുൻകൂർ നികുതി താഴെ കൊടുത്തിരിക്കുന്ന രീതിയിൽ കണക്കാക്കുന്നു:
ഗഡുക്കൾ | മുൻകൂർ നികുതിയടവ് | പണമടയ്ക്കേണ്ട അവസാന തീയതി |
ആദ്യത്തെ ഗഡു | 15% നികുതി ബാധ്യത | ജൂൺ 15നോ അതിനുമുമ്പോ |
രണ്ടാമത്തെ ഗഡു | നികുതി ബാധ്യതയുടെ 45% (-) മുൻകൂർ നികുതി ഇതിനകം അടച്ചിട്ടുണ്ട് | സെപ്റ്റംബർ 15നോ അതിനുമുമ്പോ |
മൂന്നാമത്തെ ഗഡു | നികുതി ബാധ്യതയുടെ 75% (-) മുൻകൂർ നികുതി ഇതിനകം അടച്ചിട്ടുണ്ട് | ഡിസംബർ 15നോ അതിനുമുമ്പോ |
നാലാമത്തെ ഗഡു | നികുതി ബാധ്യതയുടെ 100% (-) മുൻകൂർ നികുതി ഇതിനകം അടച്ചിട്ടുണ്ട് | മാർച്ച് 15നോ അതിനുമുമ്പോ |
സ്വയം വിലയിരുത്തൽ നികുതി:നിങ്ങളുടെ TDS, മുൻകൂർ നികുതി വിശദാംശങ്ങൾ (അടച്ചിട്ടുണ്ടെങ്കിൽ) എന്നിവയുടെ വിവരങ്ങൾ ഉൾപ്പെടുത്തി ITR ഫോം പൂരിപ്പിച്ചശേഷം, സിസ്റ്റം നിങ്ങളുടെ വരുമാനം കണക്കാക്കുകയും ഇനിയും നികുതി അടയ്ക്കാനുണ്ടോ എന്ന് പരിശോധിക്കുകയും ചെയ്യും. അങ്ങനെയുണ്ടെങ്കിൽ നിങ്ങൾ ആ തുക അടച്ചതിനുശേഷം റിട്ടേൺ സമർപ്പിക്കുന്നതിനുമുമ്പ് ചലാൻ വിശദാംശങ്ങൾ പൂരിപ്പിക്കേണ്ടതുണ്ട്.
16. അലവൻസും പ്രത്യേകാനുകൂല്യം തമ്മിലുള്ള വ്യത്യാസം എന്താണ്? ഇവ എന്റെ വരുമാനമായി കണക്കാക്കുമോ?
ശമ്പളത്തിന് പുറമെ, തൊഴിലുടമ നിശ്ചിത ഇടവേളകളിൽ നൽകുന്ന കൃത്യമായ തുകയാണ് അലവൻസുകൾ . ഉദാഹരണത്തിന്: വാഹന അലവൻസ്, യാത്രാബത്ത, യൂണിഫോം അലവൻസ് തുടങ്ങിയവ. അലവൻസുകൾ നിങ്ങളുടെ വരുമാനമായാണ് കണക്കാക്കുന്നത്. ഇത് നിങ്ങളുടെ ആകെ മൊത്ത വരുമാനത്തെ വർദ്ധിപ്പിക്കുകയും ഇതിന്മേൽ നികുതി ഈടാക്കുകയും ചെയ്യും. അലവൻസുകൾ നികുതി ബാധകമായവ, ഭാഗികമായി ഒഴിവാക്കപ്പെട്ടവ, പൂർണ്ണമായി ഒഴിവാക്കപ്പെട്ടവ എന്നിങ്ങനെയാകാം.
നിങ്ങളുടെ ഔദ്യോഗിക പദവി കാരണം നിങ്ങൾക്ക് ലഭിക്കുന്ന ആനുകൂല്യങ്ങളാണ് പ്രത്യേകാനുകൂല്യങ്ങൾ (പെർക്വിസിറ്റുകൾ). അവ നിങ്ങളുടെ ശമ്പളത്തിനോ വേതന വരുമാനത്തിനോ പുറമേ ലഭിക്കുന്നവയാണ്. ഇവയുടെ സ്വഭാവമനുസരിച്ച് ഇവ നികുതി ബാധകമായവയോ അല്ലാത്തവയോ ആകാം.
17. പഴയ നികുതി വ്യവസ്ഥയിൽ എല്ലാ സംഭാവനകളും 100% നികുതി ഒഴിവാക്കിയിട്ടുണ്ടോ?
ഇല്ല, എല്ലാ സംഭാവനകൾക്കും 100% നികുതി ഇളവ് ലഭിക്കില്ല. നിങ്ങൾ ആർക്കാണ് സംഭാവന നൽകിയത് (ചാരിറ്റബിൾ സ്ഥാപനം, സർക്കാർ രൂപീകരിച്ച ഫണ്ട്, ശാസ്ത്ര ഗവേഷണ സ്ഥാപനം മുതലായവ) എന്നതിനെ അടിസ്ഥാനമാക്കി നികുതി കിഴിവിനുള്ള വിഭാഗങ്ങൾ ഇപ്രകാരമാണ്:
- യോഗ്യതാ പരിധി ഇല്ലാതെ 100% കിഴിവിന് അർഹതയുള്ള സംഭാവനകൾ
- യോഗ്യതാ പരിധി ഇല്ലാതെ 50% കിഴിവിന് അർഹതയുള്ള സംഭാവനകൾ
- യോഗ്യതാ പരിധിക്ക് വിധേയമായി 100% കിഴിവിന് അർഹതയുള്ള സംഭാവനകൾ
- യോഗ്യതാ പരിധിക്ക് വിധേയമായി 50% കിഴിവിന് അർഹതയുള്ള സംഭാവനകൾ
നിങ്ങളുടെ സംഭാവന രസീതിലെ കിഴിവ് പരിധി പരിശോധിച്ചശേഷം അതിനനുസരിച്ചുവേണം റിട്ടേൺ സമർപ്പിക്കുമ്പോൾ കിഴിവ് നേടേണ്ടത്.
18. ഇ-ഫയലിംഗും ഇ-പെയ്മെന്റും ഒന്നാണോ?
അല്ല. ഇ-ഫയലിംഗ് എന്നാൽ ഇ-ഫയലിംഗ് പോർട്ടൽ വഴി നിങ്ങളുടെ ആദായനികുതി റിട്ടേൺ ഇലക്ട്രോണിക് സംവിധാനത്തിലൂടെ സമർപ്പിക്കുന്ന പ്രക്രിയയാണ്. എന്നാൽ ഇ-പെയ്മെന്റ് എന്നാൽ ഇ-ഫയലിംഗ് പോർട്ടലിലെ 'ഇ-പേ ടാക്സ് ' സംവിധാനം ഉപയോഗിച്ച് ഇലക്ട്രോണിക് രീതിയിൽ നികുതി അടയ്ക്കുന്ന പ്രക്രിയയാണ്.
19.എന്റെ ITR സമർപ്പിച്ചപ്പോൾ കണക്കുകൂട്ടലിൽ എനിക്ക് ഒരു തെറ്റ് പറ്റി. എനിക്ക് അത് തിരുത്തി റിട്ടേൺ വീണ്ടും സമർപ്പിക്കാൻ സാധിക്കുമോ?
സമർപ്പിച്ച റിട്ടേണിൽ പിന്നീട് തെറ്റ് സംഭവിച്ചതായി കണ്ടെത്തിയാൽ, നിങ്ങൾക്ക് റിട്ടേൺ വീണ്ടും സമർപ്പിക്കുകയോ പുതുക്കുകയോ ചെയ്യാം. ഇതിനെ പരിഷ്കരിച്ച റിട്ടേൺ (റിവൈസ്ഡ് റിട്ടേൺ) എന്ന് വിളിക്കുന്നു. പ്രസക്തമായ മൂല്യനിർണ്ണയ വർഷം അവസാനിക്കുന്നതിന് മൂന്ന് മാസം മുമ്പ് നിങ്ങളുടെ റിട്ടേൺ തിരുത്തി സമർപ്പിച്ചിരിക്കണം.
2026-27 മൂല്യനിർണ്ണയ വർഷത്തിലെ പരിഷ്കരിച്ച റിട്ടേൺ സമർപ്പിക്കുന്നതിനുള്ള അവസാന തീയതി മൂല്യനിർണ്ണയ വർഷത്തിന്റെ അവസാനം വരെ, അതായത്, പ്രസക്തമായ മൂല്യനിർണ്ണയ വർഷത്തിലെ മാർച്ച് 31 വരെ നീട്ടിയിട്ടുണ്ട്.
20. 2026-27 മൂല്യനിർണ്ണയ വർഷത്തേക്കുള്ള പരിഷ്കരിച്ച റിട്ടേൺ സമർപ്പിക്കുന്നതിന് ഞാൻ എന്തെങ്കിലും അധിക ഫീസ് നൽകേണ്ടതുണ്ടോ?
അതെ, 2026-27 മൂല്യനിർണ്ണയ വർഷം മുതൽ പ്രസക്തമായ മൂല്യനിർണ്ണയ വർഷത്തിലെ ഡിസംബർ 31 നുശേഷവും മാർച്ച് 31 നുള്ളിലുമാണ് പരിഷ്കരിച്ച റിട്ടേൺ സമർപ്പിക്കുന്നതെങ്കിൽ വകുപ്പ് 234I പ്രകാരം അധിക ഫീസ് അടയ്ക്കേണ്ടതുണ്ട്.
21. ആദായനികുതി നിയമം, 1961 ലെ 234I വകുപ്പ് പ്രകാരമുള്ള ഫീസ് ഘടന എന്താണ്
ആദായനികുതി നിയമം, 1961 ലെ വകുപ്പ് 234I പ്രകാരം ഫീസ് ഘടന ഇപ്രകാരമാണ്:
- ₹ 5 ലക്ഷം വരെയുള്ള ആകെ വരുമാനത്തിനുള്ള ഫീസ്: ₹ 1,000.
- ₹ 5 ലക്ഷത്തിൽ കൂടുതലുള്ള ആകെ വരുമാനത്തിനുള്ള ഫീസ്: ₹ 5,000.
22. എനിക്ക് കഴിഞ്ഞ 4 മൂല്യനിർണ്ണയ വർഷങ്ങളിലെ ITR ഇപ്പോൾ സമർപ്പിക്കാൻ സാധിക്കുമോ?
അതെ, കഴിഞ്ഞ നാല് വർഷത്തെ ITRകൾ സമർപ്പിക്കാൻ നിങ്ങൾക്ക് സാധിക്കാതെ പോയിട്ടുണ്ടെങ്കിൽ, നിങ്ങൾക്ക് ITR-U ഫയൽ ചെയ്യാവുന്നതാണ്. എന്നാൽ നടപ്പ് വർഷത്തേക്ക് (മൂല്യനിർണ്ണയ വർഷത്തേക്ക് 2026-27) നിങ്ങൾക്ക് സാധാരണ രീതിയിലുള്ള ITR സമർപ്പിക്കാം.
23. 139(1) വകുപ്പ് പ്രകാരം അവസാന തീയതിക്കുശേഷം ഞാൻ ആദായ നികുതി റിട്ടേൺ സമർപ്പിച്ചാൽ എന്ത് സംഭവിക്കും?
139(1) വകുപ്പ് പ്രകാരം അവസാന തീയതിക്കുള്ളിൽ ITR സമർപ്പിക്കാൻ സാധിച്ചില്ലെങ്കിലും, നിങ്ങൾക്ക് തുടർന്നും ആദായനികുതി റിട്ടേൺ സമർപ്പിക്കാവുന്നതാണ്, എന്നാൽ ₹ 5000/- വരെ വൈകിയതിനുള്ള ഫീസ് അടയ്ക്കേണ്ടിവന്നേക്കാം. കൂടാതെ, അടയ്ക്കാനുള്ള നികുതി തുകയ്ക്കുമേൽ (എന്തെങ്കിലും ഉണ്ടെങ്കിൽ) പലിശയും നൽകേണ്ടിവരും.
24. എന്റെ തൊഴിലുടമയോ ബാങ്കോ നികുതി കിഴിച്ചിട്ടുണ്ടെങ്കിൽ ഞാൻ റിട്ടേണുകൾ സമർപ്പിക്കേണ്ടതുണ്ടോ?
അതെ, തൊഴിലുടമകളും ബാങ്കുകളും യഥാക്രമം ശമ്പളത്തിനും പലിശ വരുമാനത്തിനും സ്രോതസ്സിൽ നികുതി കിഴിക്കുന്നു. നിങ്ങൾ ഇത്തരത്തിൽ നികുതി കിഴിച്ച വരുമാനത്തിന്റെ വിവരങ്ങൾ ആദായനികുതി റിട്ടേണിൽ വെളിപ്പെടുത്തുകയും കിഴിച്ച TDS തുകയ്ക്കുള്ള ക്രെഡിറ്റ് നേടുകയും ചെയ്യേണ്ടതുണ്ട്.
25.വകുപ്പ് 80C പ്രകാരമുള്ള കിഴിവുകൾ നേടുകയാണെങ്കിൽ ഞാൻ കൂടുതൽ വിവരങ്ങൾ നൽകേണ്ടതുണ്ടോ?
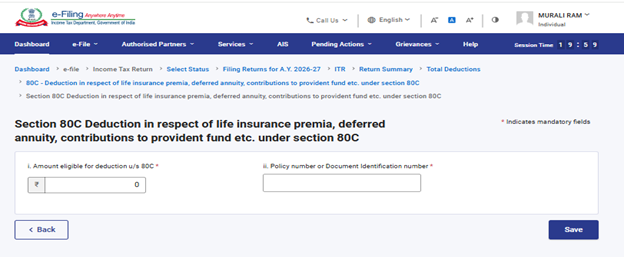
80C വകുപ്പ് പ്രകാരമുള്ള കിഴിവ് സംബന്ധിച്ച അധിക വിവരങ്ങൾ നിങ്ങൾ നൽകണം. 80C വകുപ്പ് പ്രകാരമുള്ള കിഴിവ് നേടണമെങ്കിൽ, നിങ്ങൾ താഴെ വിശദാംശങ്ങൾ നൽകണം:
- കിഴിവിന് അർഹതയുള്ള തുക
- പോളിസി നമ്പർ അല്ലെങ്കിൽ ഡോക്യുമെന്റ് തിരിച്ചറിയൽ നമ്പർ
26. വകുപ്പ് 80 CCD (1) അല്ലെങ്കിൽ 80CCD (1B) പ്രകാരമുള്ള കിഴിവുകൾ നേടുകയാണെങ്കിൽ ഞാൻ കൂടുതൽ വിവരങ്ങൾ നൽകേണ്ടതുണ്ടോ
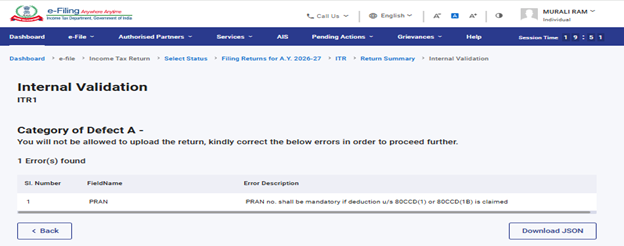
80CCD (1) അല്ലെങ്കിൽ 80CCD (1B) വകുപ്പ് പ്രകാരമുള്ള കിഴിവുകളെക്കുറിച്ചുള്ള കൂടുതൽ വിവരങ്ങൾ നിങ്ങൾ നൽകണം. ഈ കിഴിവുകൾ നേടണമെങ്കിൽ PRAN ടാബിൽ ക്ലിക്ക് ചെയ്ത് PRAN നൽകണം.
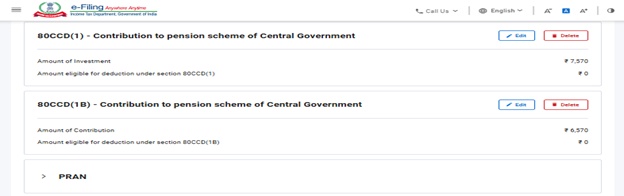
PRAN ടാബിൽ PRAN നൽകാൻ മറന്നുപോയാൽ താഴെ പറയുന്ന വിലയിരുത്തൽ പിശക് നിങ്ങൾക്ക് കാണാം:
27. വകുപ്പ് 80DD അല്ലെങ്കിൽ 80U പ്രകാരമുള്ള കിഴിവുകൾ നേടണമെങ്കിൽ ITR ഫോമിൽ ഞാൻ എന്ത് അധിക വിവരങ്ങൾ നൽകണം?
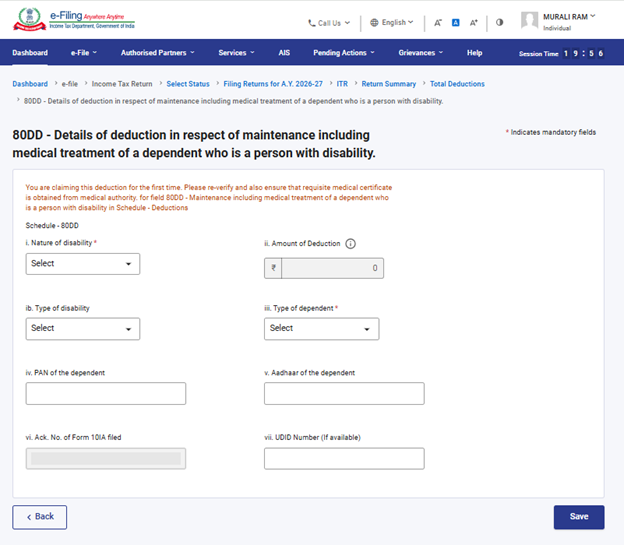
വകുപ്പ് 80DD അല്ലെങ്കിൽ വകുപ്പ് 80U പ്രകാരമുള്ള കിഴിവ് സംബന്ധിച്ച അധിക വിവരങ്ങൾ നിങ്ങൾ നൽകണം. വകുപ്പ് 80DD അല്ലെങ്കിൽ വകുപ്പ് 80U പ്രകാരമുള്ള കിഴിവ് നേടണമെങ്കിൽ നിങ്ങൾ താഴെ വിശദാംശങ്ങൾ നൽകണം:
- വൈകല്യത്തിന്റെ സ്വഭാവം
- വൈകല്യത്തിന്റെ തരം
- ആശ്രിതന്റെ തരം
- കിഴിവിന്റെ തുക
- ആശ്രിതന്റെ പാൻ നമ്പർ
- ആശ്രിതന്റെ ആധാർ
- ഫോം 10IA യുടെ അക്നോളജ്മെന്റ് നമ്പർ സമർപ്പിച്ചു
28. വകുപ്പ് 80D പ്രകാരമുള്ള കിഴിവുകൾ നേടണമെങ്കിൽ ഞാൻ കൂടുതൽ വിവരങ്ങൾ നൽകേണ്ടതുണ്ടോ?
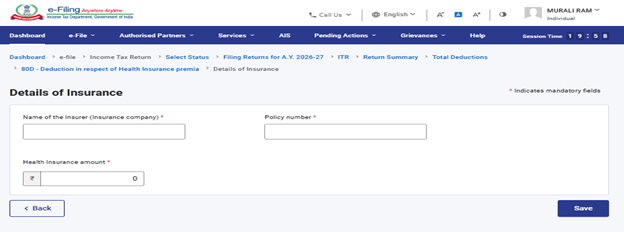
വകുപ്പ് 80D പ്രകാരമുള്ള കിഴിവ് സംബന്ധിച്ച അധിക വിവരങ്ങൾ നിങ്ങൾ നൽകണം. വകുപ്പ് 80D പ്രകാരമുള്ള കിഴിവ് നേടണമെങ്കിൽ നിങ്ങൾ താഴെ വിശദാംശങ്ങൾ നൽകണം:
- ഇൻഷുററുടെ പേര് (ഇൻഷുറൻസ് കമ്പനി)
- പോളിസി നമ്പർ
- ആരോഗ്യ ഇൻഷുറൻസ് തുക
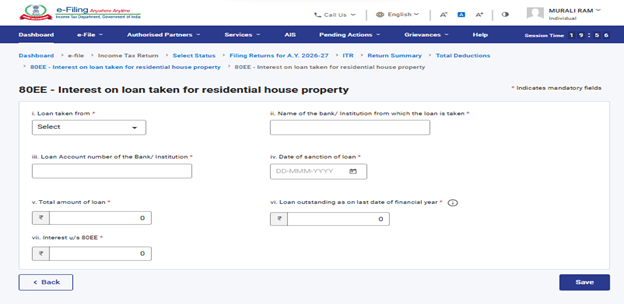
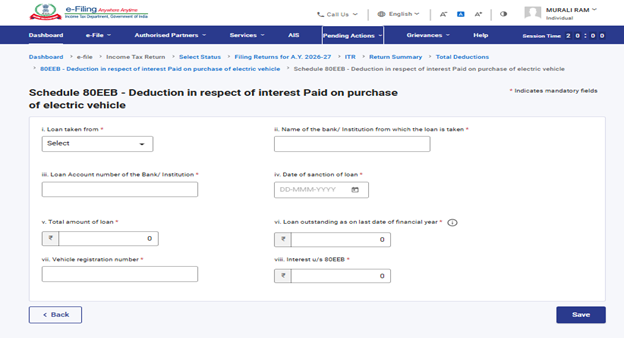
29. 80E, 80EE, 80EEA, 80EEB എന്നീ വകുപ്പുകൾ പ്രകാരമുള്ള കിഴിവുകൾ നേടണമെങ്കിൽ ഞാൻ കൂടുതൽ വിവരങ്ങൾ നൽകേണ്ടതുണ്ടോ?
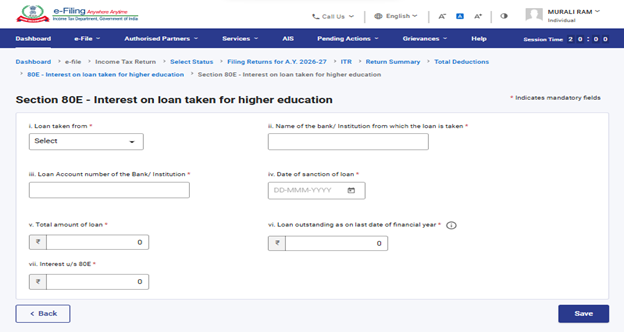
80E, 80EE, 80EEA, 80EEB എന്നീ വകുപ്പുകൾ പ്രകാരമുള്ള കിഴിവ് സംബന്ധിച്ച അധിക വിവരങ്ങൾ നിങ്ങൾ നൽകണം. ഈ വകുപ്പുകൾ പ്രകാരം കിഴിവ്നേടണമെങ്കിൽ നിങ്ങൾ താഴെ വിശദാംശങ്ങൾ നൽകണം:
- വായ്പ എടുത്തത്
- സ്ഥാപനത്തിന്റെയോ ബാങ്കിന്റെയോ പേര്
- വായ്പാ അക്കൗണ്ട് നമ്പർ.
- വായ്പ അനുവദിച്ച തീയതി
- വായ്പയുടെ ആകെ തുക
- ഈ തീയതി വരെയുള്ള വായ്പാ കുടിശ്ശിക
- പലിശത്തുക
വകുപ്പ് 80E പ്രകാരമുള്ള കിഴിവ്:
വകുപ്പ് 80EE പ്രകാരമുള്ള കിഴിവ്:
വകുപ്പ് 80EEB പ്രകാരമുള്ള കിഴിവ്:
30. വകുപ്പ് 80GG പ്രകാരമുള്ള കിഴിവ് നേടണമെങ്കിൽ ഞാൻ ഏതെങ്കിലും ഫോം സമർപ്പിക്കേണ്ടതുണ്ടോ?
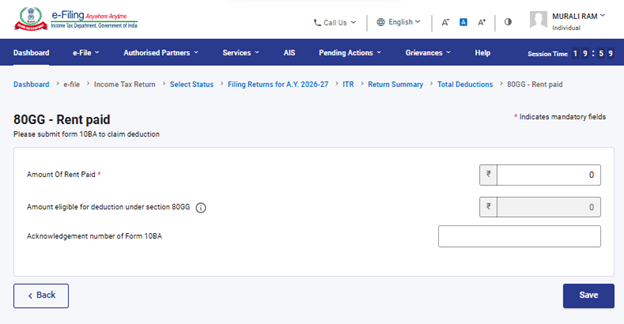
വകുപ്പ് 80GG പ്രകാരമുള്ള കിഴിവ് നേടാൻ നിങ്ങൾ ആഗ്രഹിക്കുന്നുവെങ്കിൽ, വരുമാന റിട്ടേൺ സമർപ്പിക്കുന്നതിനുമുമ്പ് നിങ്ങൾ നിർബന്ധമായും ഫോം 10BA സമർപ്പിക്കണം, കൂടാതെ വരുമാന റിട്ടേൺ സമർപ്പിക്കുമ്പോൾ ഷെഡ്യൂൾ 80GG യിൽ ഫോം 10BA യുടെ വിശദാംശങ്ങൾ (അക്നോളജ്മെന്റ് നമ്പർ) നൽകണം.
31. 80DD, 80U എന്നീ വകുപ്പുകൾ പ്രകാരം കിഴിവ് നേടണമെങ്കിൽ ഞാൻ ഏതെങ്കിലും ഫോം സമർപ്പിക്കേണ്ടതുണ്ടോ?
80DD, 80U വകുപ്പുകൾ പ്രകാരം കിഴിവ് നേടാൻ നിങ്ങൾ ആഗ്രഹിക്കുന്നുവെങ്കിൽ വരുമാന റിട്ടേൺ സമർപ്പിക്കുന്നതിന് മുമ്പ് നിങ്ങൾ നിർബന്ധമായും ഫോം 10IA സമർപ്പിക്കണം, കൂടാതെ വരുമാന റിട്ടേൺ സമർപ്പിക്കുമ്പോൾ ഷെഡ്യൂൾ 80DD, 80U എന്നിവയിൽ ഫോം 10IA യുടെ വിശദാംശങ്ങൾ (ഫോം സമർപ്പിച്ച തീയതിയും അക്നോളജ്മെന്റ് നമ്പറും) നൽകണം.
32. 80G വകുപ്പ് പ്രകാരം കിഴിവ് നേടണമെങ്കിൽ ഞാൻ എന്തെങ്കിലും അധിക വിവരങ്ങൾ നൽകേണ്ടതുണ്ടോ?
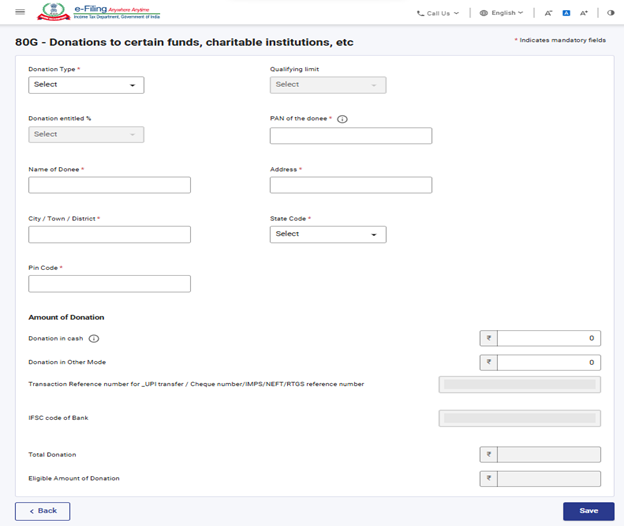
വകുപ്പ് 80G പ്രകാരമുള്ള കിഴിവ് സംബന്ധിച്ച അധിക വിവരങ്ങൾ നിങ്ങൾ നൽകണം. ഈ വകുപ്പിന് കീഴിൽ കിഴിവ് നേടണമെങ്കിൽ നിങ്ങൾ താഴെ വിശദാംശങ്ങൾ നൽകണം:
- സംഭാവന തരം
- സ്വീകർത്താവിന്റെ പാൻ
- സ്വീകർത്താവിന്റെ പേര്
- സ്വീകർത്താവിന്റെ മേൽവിലാസം
- പണമായുള്ള സംഭാവന
- മറ്റുവിധത്തിലുള്ള സംഭാവന
- UPI ട്രാൻസാക്ഷൻ/ ചെക്ക് നമ്പർ / IMPS / NEFT / RTGS റഫറൻസ് നമ്പർ എന്നിവയുടെ ട്രാൻസാക്ഷൻ റഫറൻസ് നമ്പർ
- ബാങ്കിന്റെ IFSC കോഡ്
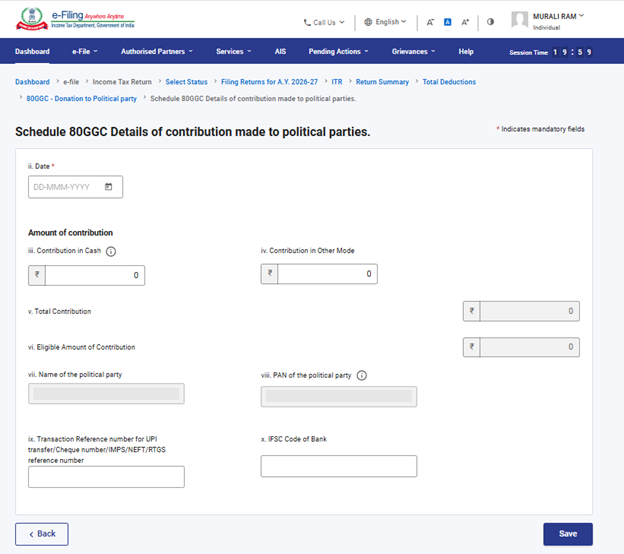
33. വകുപ്പ് 80GGC പ്രകാരമുള്ള കിഴിവ് ഞാൻ നേടുകയാണെങ്കിൽ എന്തെങ്കിലും അധിക വിവരങ്ങൾ നൽകേണ്ടതുണ്ടോ?
You must give additional information regarding deduction u/s 80GGC. If you want to claim deduction under this section, then you must enter the details below:
- Date
- Name of the political party
- PAN of the political party
- Amount of Contribution
- Transaction Reference number for _UPI transfer / Cheque number/IMPS/NEFT/RTGS reference number
- IFSC code of Bank
വകുപ്പ് 80GGC പ്രകാരമുള്ള കിഴിവ് സംബന്ധിച്ച അധിക വിവരങ്ങൾ നിങ്ങൾ നൽകണം. ഈ വിഭാഗത്തിന് കീഴിൽ കിഴിവ് നേടണമെങ്കിൽ നിങ്ങൾ താഴെ വിശദാംശങ്ങൾ നൽകണം:
- തീയതി
- രാഷ്ട്രീയ പാർട്ടിയുടെ പേര്
- രാഷ്ട്രീയ പാർട്ടിയുടെ പാൻ
- സംഭാവനത്തുക
- UPI ട്രാൻസാക്ഷൻ/ ചെക്ക് നമ്പർ / IMPS / NEFT / RTGS റഫറൻസ് നമ്പർ എന്നിവയുടെ ട്രാൻസാക്ഷൻ റഫറൻസ് നമ്പർ
- ബാങ്കിന്റെ IFSC കോഡ്
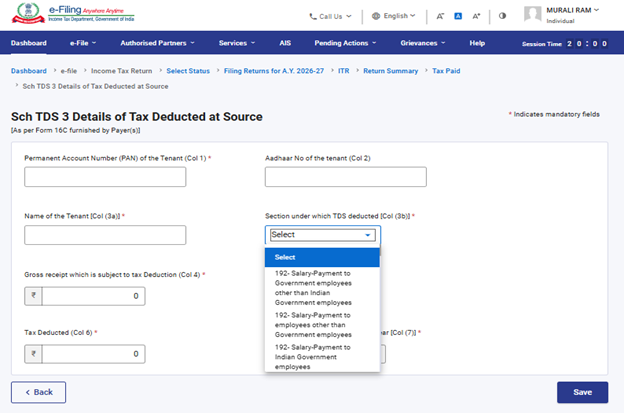
34. 2026-27 മൂല്യനിർണ്ണയ വർഷത്തേക്കുള്ള ITR-1 ന്റെ TDS ഷെഡ്യൂൾ പ്രകാരം TDS വിശദാംശങ്ങൾ പൂരിപ്പിക്കുമ്പോൾ TDS വിഭാഗം നിർബന്ധമായും തെരഞ്ഞെടുക്കേണ്ടതുണ്ടോ?
അതെ, നിങ്ങൾക്ക് TDS നേടണമെങ്കിൽ ഏത് വിഭാഗത്തിന് കീഴിലാണ് TDS കിഴിവ് ലഭിച്ചതെന്ന് നിർബന്ധമായും തെരഞ്ഞെടുക്കണം.