ITR-1 (സഹജ്) ഓൺലൈൻ ഫയൽ ചെയ്യുന്നതിനെക്കുറിച്ചുള്ള ഉപയോക്തൃ മാനുവൽ
1. അവലോകനം
ഇ-ഫയലിംഗ് പോർട്ടലിൽ രജിസ്റ്റർ ചെയ്തിട്ടുള്ള ഉപയോക്താക്കൾക്ക് ITR-1 സമർപ്പിക്കാനുള്ള സേവനം ലഭ്യമാണ്. ഈ സേവനത്തിലൂടെ വ്യക്തിഗത നികുതിദായകർക്ക് ഇ-ഫയലിംഗ് പോർട്ടൽ വഴിയോ ഓൺലൈൻ അല്ലെങ്കിൽ ഓഫ്ലൈൻ സൗകര്യം ഉപയോഗിച്ചോ ITR-1 സമർപ്പിക്കാവുന്നതാണ്. ഓൺലൈൻ വഴി ITR-1 സമർപ്പിക്കുന്നതിനുള്ള ഘട്ടം ഘട്ടമായുള്ള വിവരങ്ങളാണ് ഈ ഉപയോക്തൃ മാനുവലിൽ ഉൾപ്പെടുത്തിയിരിക്കുന്നത്.
2. ഈ സേവനം പ്രയോജനപ്പെടുത്തുന്നതിനുള്ള മുൻവ്യവസ്ഥകൾ
പൊതുവായത് |
|
മറ്റുള്ളവ |
|
3. ഫോമിനെക്കുറിച്ച്
3.1 ഉദ്ദേശ്യം
നികുതിദായകർ വാർഷികാടിസ്ഥാനത്തിൽ വരുമാനത്തെയും നികുതിയെയും കുറിച്ചുള്ള വിവരങ്ങൾ ആദായനികുതി വകുപ്പിന് സമർപ്പിക്കുന്നതിനുള്ള ഫോമാണ് ആദായനികുതി റിട്ടേൺ. പഴയതോ പുതിയതോ ആയ നികുതി വ്യവസ്ഥയിൽ ആദായനികുതി റിട്ടേൺ സമർപ്പിക്കുന്നതിന് താഴെയുള്ള ഖണ്ഡിക 3.2 പ്രകാരമുള്ള മാനദണ്ഡങ്ങൾ പാലിക്കുന്ന താമസക്കാരായ വ്യക്തികൾക്ക് ഫോം ITR-1 ഉപയോഗിക്കാം.
3.2 ആർക്കൊക്കെ ഇത് ഉപയോഗിക്കാം?
താഴെ പറയുന്നവയിൽപ്പെട്ട ഒരു താമസക്കാരന് ITR-1 സമർപ്പിക്കാം:
- സാമ്പത്തിക വർഷത്തിൽ ആകെ വരുമാനം ₹ 50 ലക്ഷം കവിയരുത്
- ശമ്പളം, രണ്ട് ഭവന ആസ്തി, കുടുംബ പെൻഷൻ വരുമാനം, കാർഷിക വരുമാനം (₹5000/- വരെ), 112A വകുപ്പ് പ്രകാരം 1.25 ലക്ഷം രൂപ വരെയുള്ള ദീർഘകാല മൂലധന നേട്ടം കൂടാതെ താഴെപ്പറയുന്ന മറ്റ് മാർഗ്ഗങ്ങളിൽ നിന്നുള്ള വരുമാനവും:
- സേവിംഗ്സ് അക്കൗണ്ടുകളിൽ നിന്നുള്ള പലിശ
- നിക്ഷേപങ്ങളിൽ നിന്നുള്ള പലിശ (ബാങ്ക് / പോസ്റ്റ് ഓഫീസ് / സഹകരണ സംഘം)
- ആദായനികുതി റീഫണ്ടിൽ നിന്നുള്ള പലിശ
- വർദ്ധിപ്പിച്ച നഷ്ടപരിഹാരത്തുകയ്ക്ക് ലഭിച്ച പലിശ
- മറ്റേതെങ്കിലും പലിശ വരുമാനം
- കുടുംബ പെൻഷൻ
- ജീവിതപങ്കാളിയുടെയോ (പോർച്ചുഗീസ് സിവിൽ കോഡിന് കീഴിൽ വരുന്നവർ ഒഴികെ) പ്രായപൂർത്തിയാകാത്തവരുടെയോ വരുമാനം ഒരുമിച്ച് ചേർക്കാവുന്നതാണ് (വരുമാന സ്രോതസ്സ് മുകളിൽ പറഞ്ഞിരിക്കുന്ന നിർദ്ദിഷ്ട പരിധിക്കുള്ളിൽ ആണെങ്കിൽ മാത്രം)
താഴെപ്പറയുന്ന നിബന്ധനകളിൽപ്പെടുന്ന ഒരു വ്യക്തിക്ക് ITR-1 സമർപ്പിക്കാൻ സാധിക്കില്ല:
- സാധാരണ താമസക്കാരനല്ലാത്ത (RNOR) താമസക്കാരനും പ്രവാസി ഇന്ത്യക്കാരനും (NRI) ആണ്
- ആകെ വരുമാനം ₹ 50 ലക്ഷത്തിൽ കൂടുതലാണ്
- ₹ 5000/- ൽ കൂടുതൽ കാർഷിക വരുമാനം ഉള്ളവർ
- ലോട്ടറി, കുതിരപ്പന്തയം, നിയമപരമായ ചൂതാട്ടം തുടങ്ങിയവയിൽ നിന്ന് വരുമാനമുണ്ട്
- ഹ്രസ്വകാല മൂലധന നേട്ടങ്ങളുണ്ട്
- 112A വകുപ്പ് പ്രകാരം ദീർഘകാല മൂലധന നേട്ടം 1.25 ലക്ഷം രൂപയിൽ കൂടുതലാണ്
- ലിസ്റ്റ് ചെയ്യാത്ത ഇക്വിറ്റി ഷെയറുകളിൽ നിക്ഷേപിച്ചിട്ടുണ്ട്
- ബിസിനസ്സിൽ നിന്നോ തൊഴിലിൽ നിന്നോ വരുമാനമുണ്ട്
- ഒരു കമ്പനിയിലെ ഡയറക്ടറാണ്
- ആദായനികുതി നിയമം, 1961 ലെ വകുപ്പ് 194N പ്രകാരം നികുതി കിഴിവ് ഉണ്ട്
- അർഹമായ സ്റ്റാർട്ടപ്പ് തൊഴിലുടമയിൽ നിന്ന് ലഭിച്ച ESOP സംബന്ധിച്ച വരുമാന നികുതിയടവ് മാറ്റിവച്ചിട്ടുണ്ട്.
- രണ്ടിലധികം ഭവന ആസ്തി സ്വന്തമാക്കി അവയിൽ നിന്ന് വരുമാനമുണ്ട്.
- ITR-1 നുള്ള യോഗ്യതാ വ്യവസ്ഥകളിൽ ഉൾപ്പെടുന്നില്ല.
4. ഫോം ഒറ്റനോട്ടത്തിൽ
സമർപ്പിക്കുന്നതിനുമുമ്പ് വിലയിരുത്തുകയോ തിരുത്തുകയോ ചെയ്യേണ്ട മുൻകൂട്ടി പൂരിപ്പിച്ച അഞ്ച് വിഭാഗങ്ങളും നികുതി കണക്കുകൂട്ടലിനായി അവലോകനം ചെയ്യേണ്ട ഒരു സംഗ്രഹ വിഭാഗവും ITR-1-ൽ ഉണ്ട്. ആ വിഭാഗങ്ങൾ താഴെ പറയുന്നവയാണ്:
- വ്യക്തിഗത വിവരങ്ങൾ
- ആകെ മൊത്ത വരുമാനം
- ആകെ കിഴിവുകൾ
- നികുതിയടച്ചു
- ആകെ നികുതി ബാധ്യത
ITR-1-ലെ വിവിധ വിഭാഗങ്ങളിലൂടെയുള്ള ഒരു ചുരുക്ക അവലോകനം താഴെ നൽകുന്നു:
4.1 വ്യക്തിഗത വിവരങ്ങൾ
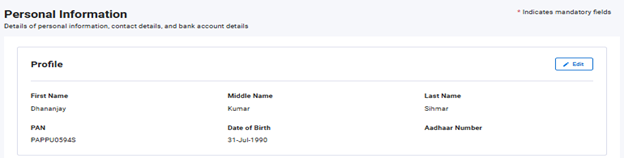
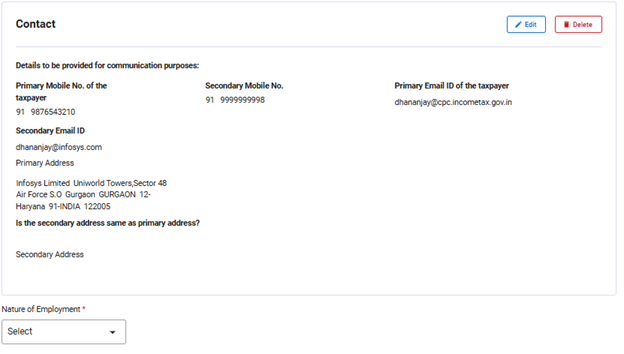
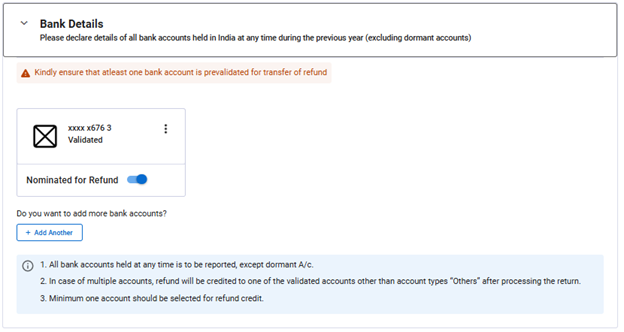
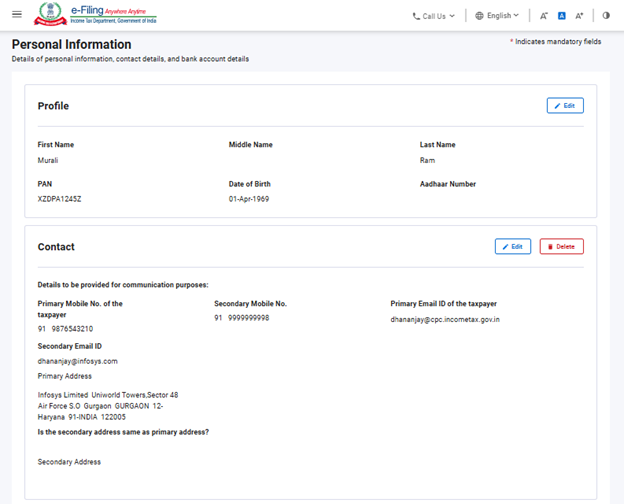
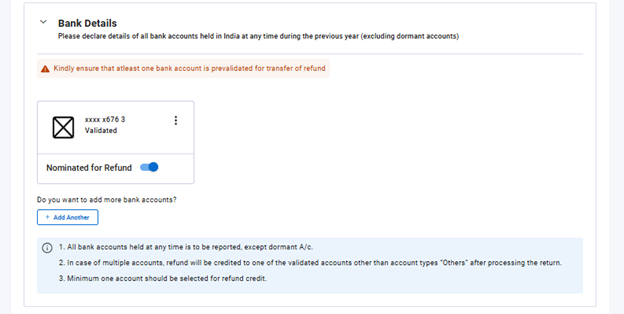
ITR ലെ വ്യക്തിഗത വിവരങ്ങൾഎന്ന വിഭാഗത്തിൽ നിങ്ങളുടെ ഇ-ഫയലിംഗ് പ്രൊഫൈലിൽ നിന്ന് സ്വയമേ പൂരിപ്പിച്ചിരിക്കുന്ന മുൻകൂട്ടി നൽകിയ വിവരങ്ങൾ നിങ്ങൾ സാധൂകരിക്കേണ്ടതാണ്. ഫോമിലെ ചില വ്യക്തിഗത വിവരങ്ങൾ നേരിട്ട് തിരുത്താൻ കഴിയില്ല. എന്നാൽ ആവശ്യമായ മാറ്റങ്ങൾ പ്രൊഫൈൽ വിഭാഗത്തിൽ ചെയ്യാം. ഫോമിൽ നിങ്ങൾക്ക് പ്രൊഫൈൽ (ആധാർ നമ്പർ മാത്രം), ബന്ധപ്പെടേണ്ട വിവരങ്ങൾ, ഫയലിംഗ് തരം വിശദാംശങ്ങൾ, ബാങ്ക് വിവരങ്ങൾ എന്നിവ തിരുത്താൻ കഴിയും.
പ്രൊഫൈൽ:
ബന്ധപ്പെടാനുള്ള വിശദാംശങ്ങൾ:
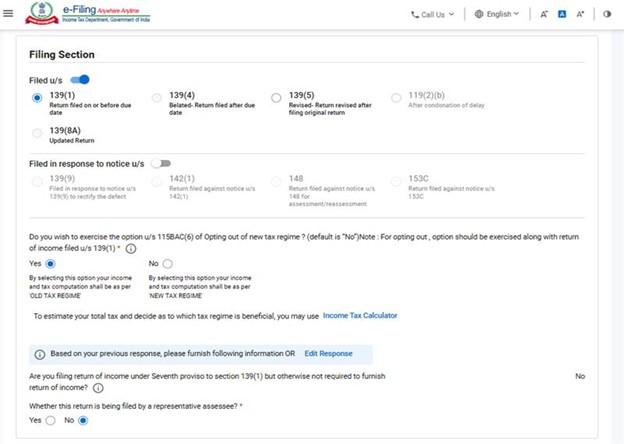
സമർപ്പിക്കൽ തരം വിശദാംശങ്ങൾ:
ബാങ്ക് വിശദാംശങ്ങൾ:
കുറിപ്പ്:
- ധനകാര്യ നിയമം, 2023 പ്രകാരം വകുപ്പ്115BAC ലെ വ്യവസ്ഥകൾ ഭേദഗതി ചെയ്തിട്ടുണ്ട്. ഇതനുസരിച്ച്, വ്യക്തി, HUF, AOP, BOI, AJP എന്നീ നികുതിദായകരുടെ കാര്യത്തിൽ പുതിയ നികുതി സംവിധാനം സ്വഭാവിക നികുതി സംവിധാനമായി നിർണ്ണയിച്ചിരിക്കുന്നു. നിങ്ങൾ പുതിയ നികുതി സംവിധാനത്തിൽ നികുതി അടയ്ക്കാൻ ആഗ്രഹിക്കുന്നില്ലെങ്കിൽ അതിൽ നിന്ന് വ്യക്തമായി ഒഴിവാകുകയും പഴയ നികുതി സംവിധാനം തെരഞ്ഞെടുക്കുകയും വേണം.
- പുതിയ നികുതി വ്യവസ്ഥയിൽ നിന്ന് ഒഴിവാകണമെങ്കിൽ സമർപ്പണ വിഭാഗത്തിലെ റേഡിയോ ബട്ടണിൽ "അതെ" തെരഞ്ഞെടുക്കുക. ഈ സൗകര്യം ഉപയോഗിക്കുന്നതിന് (ഒരു ബിസിനസ്സിൽ നിന്നോ തൊഴിലിൽ നിന്നോ ഉള്ള വരുമാനം ഒഴികെ) വരുമാനമുള്ള നികുതിദായകൻ വകുപ്പ് 139(1) പ്രകാരം പ്രസക്തമായ മൂല്യനിർണ്ണയ വർഷത്തേക്ക് സമർപ്പിക്കേണ്ട വരുമാന റിട്ടേണിൽ ഏത് നികുതി വ്യവസ്ഥയാണ് തെരഞ്ഞെടുത്തതെന്ന് സൂചിപ്പിക്കണം.
4.2 ആകെ മൊത്ത വരുമാനം
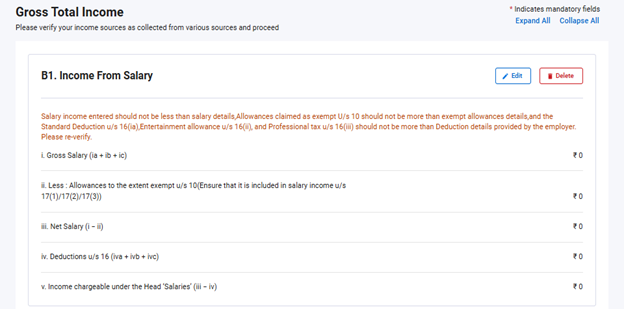
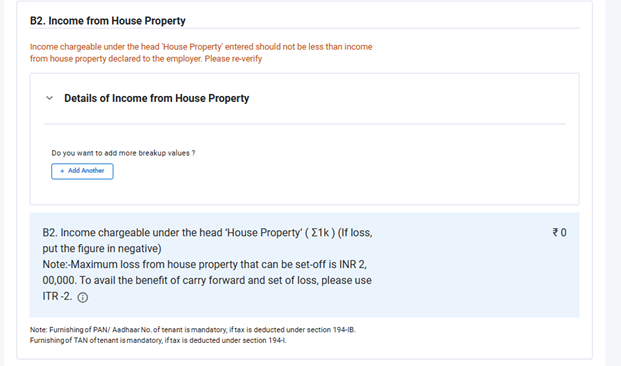
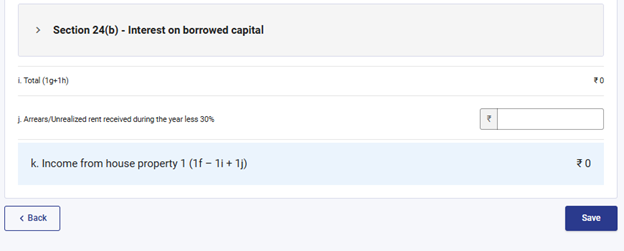
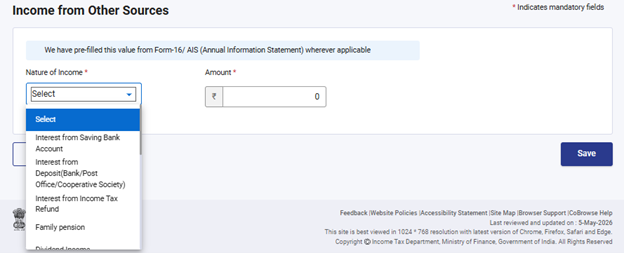
ആകെ മൊത്ത വരുമാന വിഭാഗത്തിൽ മുൻകൂട്ടി പൂരിപ്പിച്ച വിവരങ്ങൾ നിങ്ങൾ അവലോകനം ചെയ്യുകയും ശമ്പളം / പെൻഷൻ, ഭവന ആസ്തി, 112A വകുപ്പ് പ്രകാരമുള്ള ദീർഘകാല മൂലധന നേട്ടങ്ങൾ, മറ്റ് സ്രോതസ്സുകൾ (പലിശ വരുമാനം, കുടുംബ പെൻഷൻ മുതലായവ) എന്നിവയിൽ നിന്നുള്ള നിങ്ങളുടെ വരുമാന സ്രോതസ്സിന്റെ വിശദാംശങ്ങൾ ഉറപ്പാക്കുകയും/ തിരുത്തുകയും ചെയ്യണം. ഒഴിവാക്കപ്പെട്ട വരുമാനത്തിന്റെ വിശദാംശങ്ങളും, അങ്ങനെ എന്തെങ്കിലും ഉണ്ടെങ്കിൽ നിങ്ങൾക്ക് ചേർക്കാവുന്നതാണ്.
ശമ്പളത്തിൽ നിന്നുള്ള വരുമാനം:
രണ്ട് ഭവന ആസ്തികളിൽ നിന്നുള്ള വരുമാനവും കടമെടുത്ത മൂലധനത്തിന്മേലുള്ള പലിശയുടെ വിശദാംശങ്ങളും:
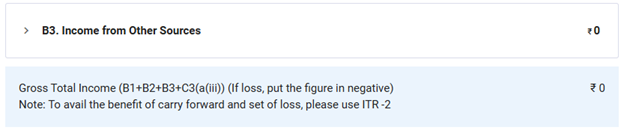
മറ്റ് സ്രോതസ്സുകളിൽ നിന്നുള്ള വരുമാനം:
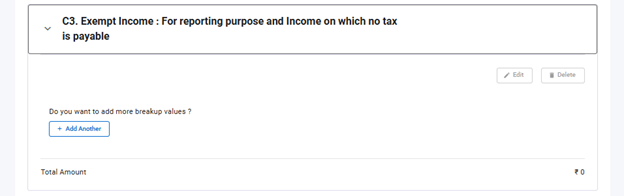
ഒഴിവാക്കപ്പെട്ട വരുമാനം:
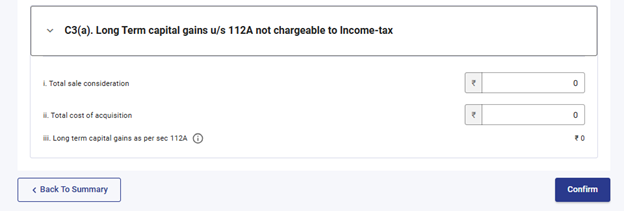
112A വകുപ്പ് പ്രകാരമുള്ള ദീർഘകാല മൂലധന നേട്ടങ്ങൾ:
4.3 ആകെ കിഴിവുകൾ
ആദായനികുതി നിയമം, 1961 ലെ അദ്ധ്യായം VI-A പ്രകാരം കിഴിവുകൾ നേടുന്നതിന്, ആകെ കിഴിവുകൾ എന്ന വിഭാഗത്തിൽ നിങ്ങൾക്ക് ബാധകമായ ഏതെങ്കിലും കിഴിവുകൾ ചേർക്കുകയും ഇല്ലാതാക്കുകയും ഉറപ്പാക്കുകയും ചെയ്യേണ്ടതുണ്ട്.
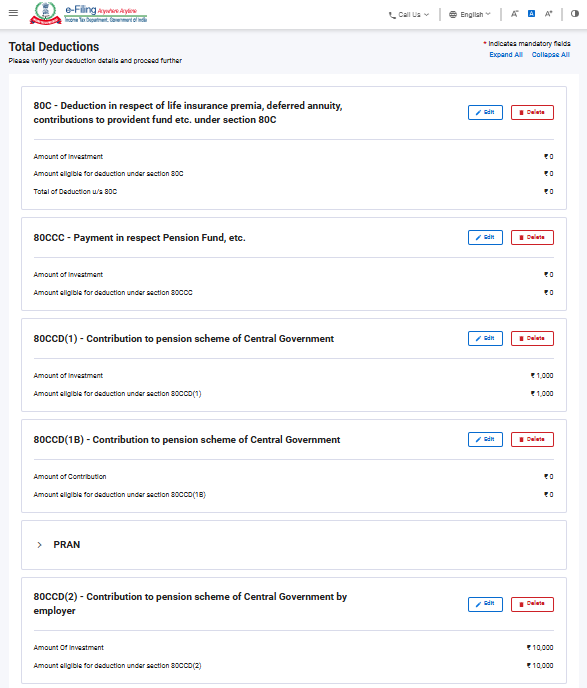
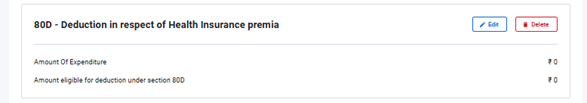
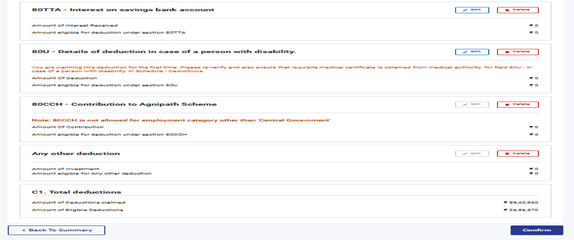
കുറിപ്പ്:
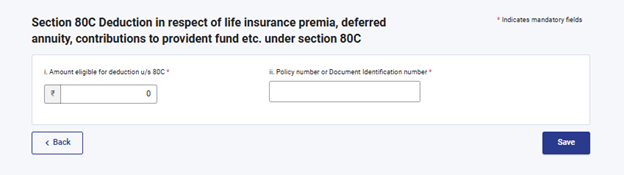
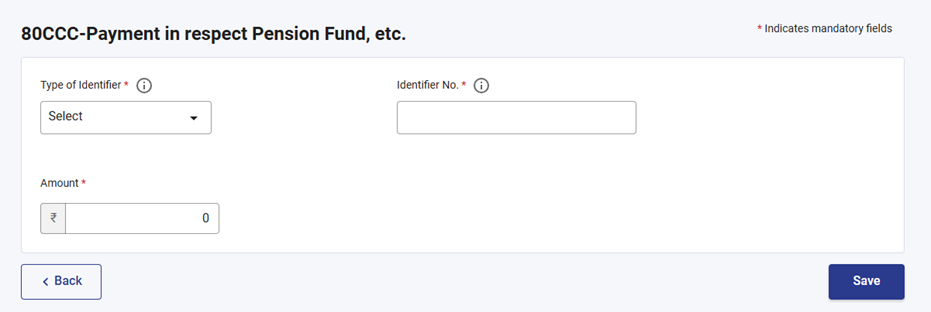
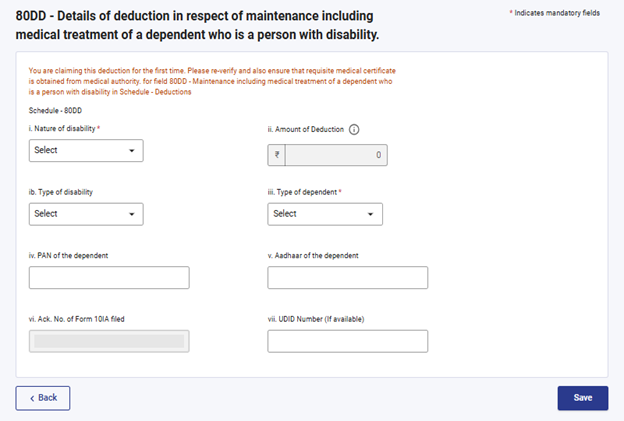
2025-26 മൂല്യനിർണ്ണയ വർഷത്തേക്കുള്ള കിഴിവുകൾ നേടുന്നതിന് നിങ്ങൾ ചില അധിക വിവരങ്ങൾ നൽകേണ്ടതുണ്ട്.
80 C വകുപ്പ് പ്രകാരമുള്ള കിഴിവുകൾ:
80 CCC വകുപ്പ് പ്രകാരമുള്ള കിഴിവുകൾ:
80 DD വകുപ്പ് പ്രകാരമുള്ള കിഴിവുകൾ:
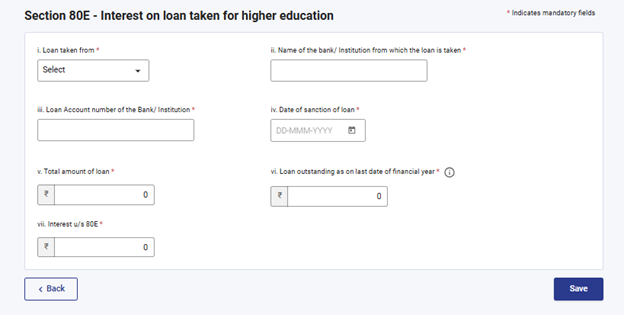
80 E വകുപ്പ് പ്രകാരമുള്ള കിഴിവുകൾ:
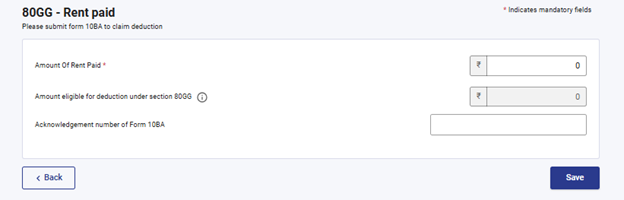
80 GG വകുപ്പ് പ്രകാരമുള്ള കിഴിവുകൾ:
കുറിപ്പ്:
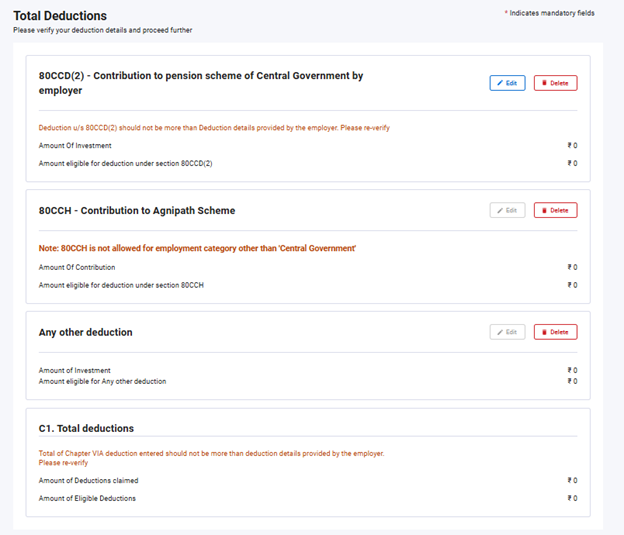
26-27 മൂല്യനിർണ്ണയ വർഷത്തേക്ക് സ്വതേ പ്രാബല്യത്തിലുള്ള വ്യവസ്ഥ പുതിയ നികുതി വ്യവസ്ഥയാണ്. നിങ്ങൾ പഴയ നികുതി വ്യവസ്ഥ തെരഞ്ഞെടുത്തിട്ടില്ലെങ്കിൽ വകുപ്പ് 80CCD (2) പ്രകാരമുള്ള കിഴിവുകൾ - ടയർ-1 NPS അക്കൗണ്ടിലേക്കുള്ള തൊഴിലുടമയുടെ സംഭാവന, വകുപ്പ് 80CCH - അഗ്നിവീർ കോർപ്പസ് ഫണ്ടിൽ നിക്ഷേപിച്ച തുക എന്നിവ മാത്രമേ നിങ്ങൾക്ക് ദൃശ്യമാകൂ.
4.4 നികുതിയടച്ചു
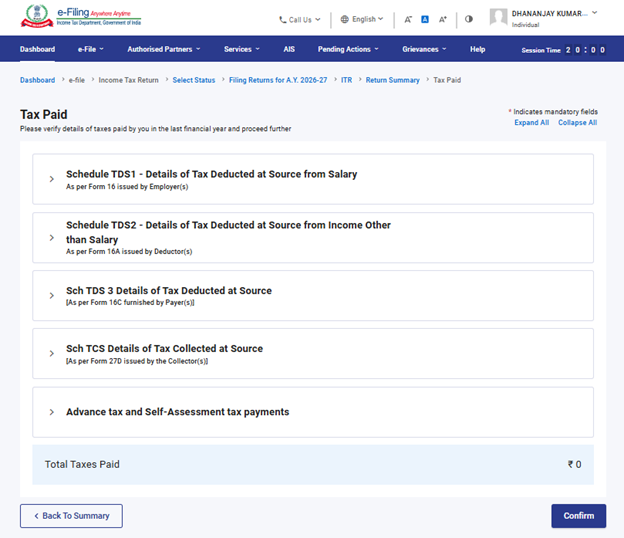
നികുതിയടച്ചു എന്ന വിഭാഗത്തിൽ നിങ്ങൾ മുൻ വർഷം അടച്ച നികുതികൾ ഉറപ്പാക്കേണ്ടതുണ്ട്. ഇതിൽ ശമ്പളത്തിൽ നിന്നോ ശമ്പളമല്ലാത്ത മറ്റ് വരുമാനങ്ങളിൽ നിന്നോ പണം നൽകിയവർ കിഴിച്ച TDS, TCS, മുൻകൂർ നികുതി, സ്വയം കണക്കാക്കിയ നികുതി എന്നീ വിവരങ്ങൾ ഉൾപ്പെടുന്നു.
4.5 ആകെ നികുതി ബാധ്യത
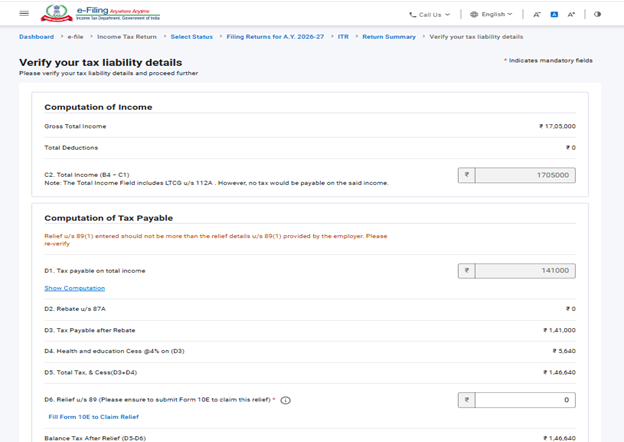
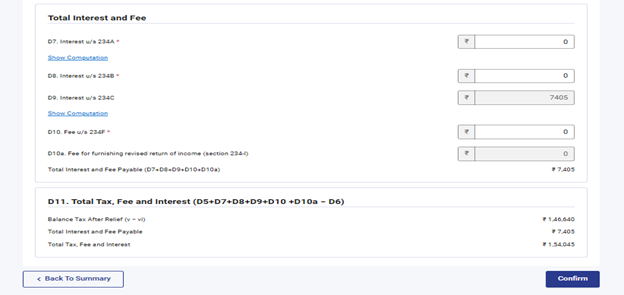
ആകെ നികുതി ബാധ്യത എന്ന വിഭാഗത്തിൽ സാധുതയുള്ള വിഭാഗങ്ങളും തെരഞ്ഞെടുത്ത നികുതി വ്യവസ്ഥയും അനുസരിച്ച് കണക്കാക്കിയ നികുതി ബാധ്യത നിങ്ങൾ അവലോകനം ചെയ്യേണ്ടതുണ്ട്.
5. ITR - 1 ഫോം എങ്ങനെ ലഭിക്കും, എങ്ങനെ സമർപ്പിക്കാം:
താഴെ പറയുന്ന രീതികളിലൂടെ നിങ്ങളുടെ ITR രേഖപ്പെടുത്താനും സമർപ്പിക്കാനും കഴിയും:
- ഓൺലൈൻ മോഡ് - ഇ-ഫയലിംഗ് പോർട്ടൽ വഴി
- ഓഫ്ലൈൻ മോഡ് - ഓഫ്ലൈൻ സൗകര്യം അല്ലെങ്കിൽ എക്സൽ സൗകര്യം വഴി
ഓൺലൈനായി ITR രേഖപ്പെടുത്താനും സമർപ്പിക്കാനും താഴെപ്പറയുന്ന ഘട്ടങ്ങൾ പാലിക്കുക:
ഘട്ടം 1:നിങ്ങളുടെ യൂലർ IDയും പാസ്വേഡും ഉപയോഗിച്ച് ഇ-ഫയലിംഗ് പോർട്ടലിൽ ലോഗിൻ ചെയ്യുക.
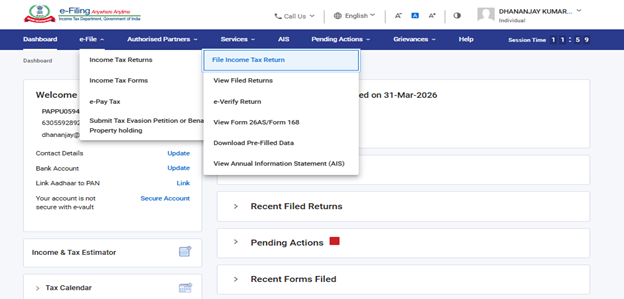
ഘട്ടം 2: നിങ്ങളുടെ ഡാഷ്ബോർഡിൽ, 'ഇ-ഫയൽ'> 'ആദായനികുതി റിട്ടേണുകൾ' > 'ആദായനികുതി റിട്ടേൺ സമർപ്പിക്കുക' എന്നതിൽ ക്ലിക്കുചെയ്യുക.
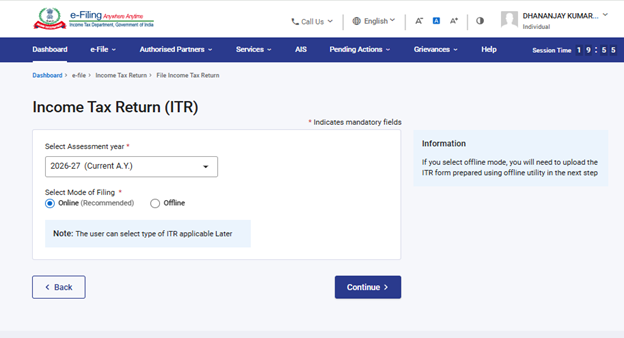
ഘട്ടം 3: മൂല്യനിർണ്ണയ വർഷം 2026–27 എന്നും പൂരിപ്പിക്കൽ രീതി 'ഓൺലൈൻ' എന്നും തെരഞ്ഞെടുക്കുക, തുടർന്ന് 'തുടരുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
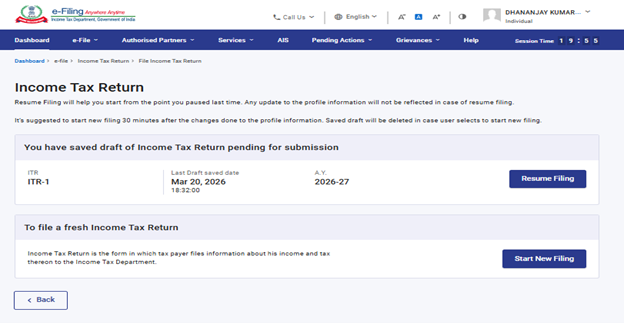
ഘട്ടം 4: നിങ്ങൾ ഇതിനകം ആദായനികുതി റിട്ടേൺ പൂരിപ്പിച്ചിട്ട് അത് സമർപ്പിക്കാൻ കാത്തിരിക്കുകയാണെങ്കിൽ 'സമർപ്പിക്കൽ പുനരാരംഭിക്കുക' ക്ലിക്ക് ചെയ്യുക. സേവ് ചെയ്ത റിട്ടേൺ ഉപേക്ഷിച്ച് പുതുതായി റിട്ടേൺ തയ്യാറാക്കാൻ ആഗ്രഹിക്കുന്നുവെങ്കിൽ 'പുതിയ സമർപ്പിക്കൽ ആരംഭിക്കാം' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
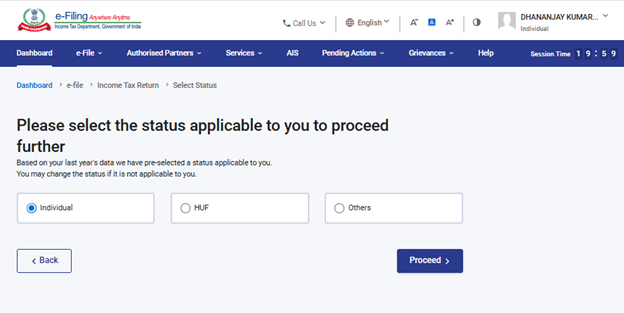
ഘട്ടം 5: നിങ്ങൾക്ക് ബാധകമായ നിലവിലെ സ്ഥിതി തെരഞ്ഞെടുത്ത് 'തുടരുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
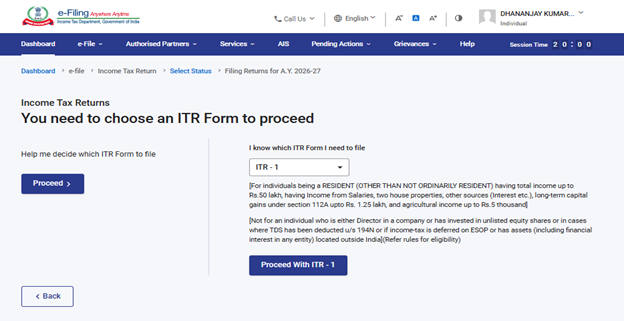
ഘട്ടം 6: ഡ്രോപ്പ്ഡൗൺ മെനുവിൽ നിന്ന് ITR-1 തെരഞ്ഞെടുത്ത് ITR-1 ന് ഒപ്പം'തുടരുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
ഘട്ടം 7: നിങ്ങൾക്ക് ബാധകമായ ITR തെരഞ്ഞെടുത്തുകഴിഞ്ഞാൽ ആവശ്യമായ രേഖകളുടെ പട്ടിക രേഖപ്പെടുത്തി 'ആരംഭിക്കാം' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
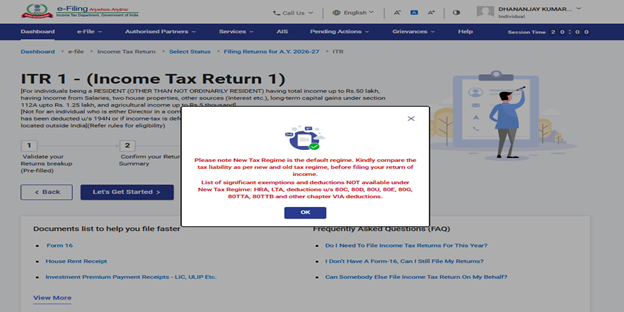
ഘട്ടം 8: ITR സമപ്പിക്കുന്നതിനുള്ള കാരണവുമായി ബന്ധപ്പെട്ട് നിങ്ങൾക്ക് ബാധകമായ ചെക്ക്ബോക്സ് തെരഞ്ഞെടുത്ത് 'തുടരുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
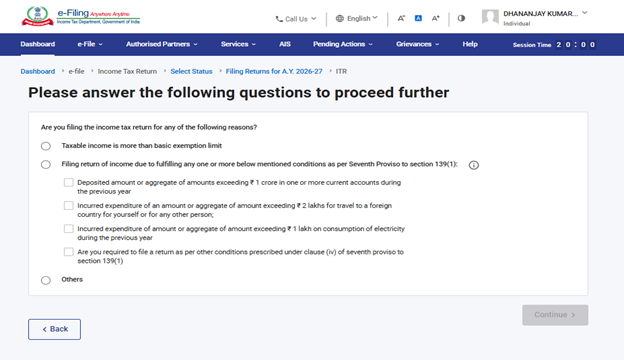
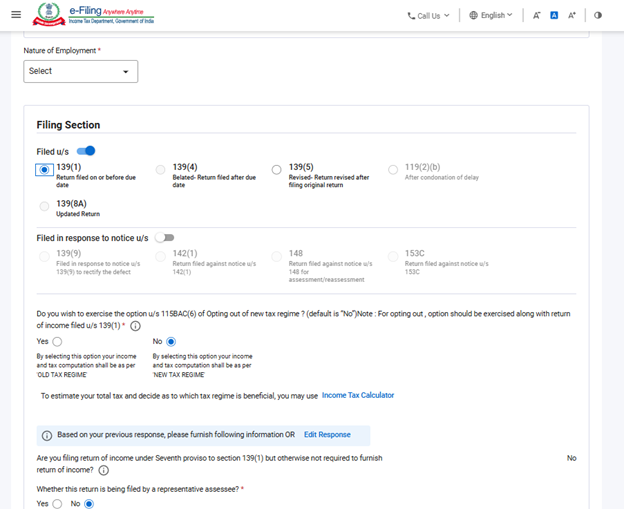
ഘട്ടം 9: 2026-27 മൂല്യനിർണ്ണയ വർഷത്തേക്ക് പുതിയ നികുതി വ്യവസ്ഥയാണ് സ്വതേ പ്രാബല്യത്തിലുള്ള നികുതി വ്യവസ്ഥ. "നിങ്ങൾക്ക് പുതിയ നികുതി വ്യവസ്ഥയിൽ നിന്ന് ഒഴിവാകണമെങ്കിൽ" എന്ന ചോദ്യത്തിന് "ഇല്ല" എന്ന ഓപ്ഷൻ സ്വയമേവ തെരഞ്ഞെടുക്കപ്പെടും. പഴയ നികുതി വ്യവസ്ഥയ്ക്ക് കീഴിൽ നിങ്ങളുടെ റിട്ടേൺ സമർപ്പിക്കണമെങ്കിൽ വ്യക്തിഗത വിവര വിഭാഗത്തിൽ "അതെ" തെരഞ്ഞെടുക്കുക.
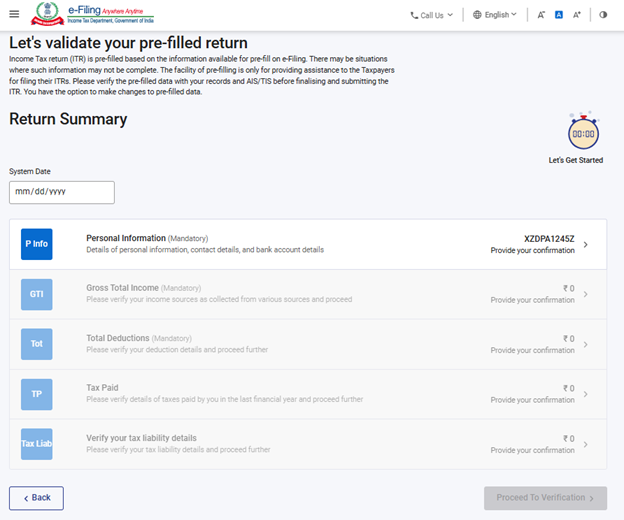
നിങ്ങളുടെ മുൻകൂട്ടി പൂരിപ്പിച്ച വിവരങ്ങൾ അവലോകനം ചെയ്ത് ആവശ്യമെങ്കിൽ തിരുത്തുക. ബാക്കിയുള്ള / അധിക വിവരങ്ങൾ നൽകുക (ആവശ്യമെങ്കിൽ). ഓരോ വിഭാഗത്തിന്റെയും അവസാനം 'ഉറപ്പാക്കുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
കുറിപ്പ്:
നികുതി വ്യവസ്ഥ തെരഞ്ഞെടുക്കുന്നതിനുമുമ്പ്, പുതിയ നികുതി വ്യവസ്ഥയിൽ ചില കിഴിവുകളും ഇളവുകളും ലഭ്യമല്ലെന്ന് ദയവായി ശ്രദ്ധിക്കുക. കൂടുതലറിയാൻ പഴയ vs. പുതിയ നികുതി വ്യവസ്ഥ (ഭാഗം-1) എന്ന വീഡിയോ കാണുക.
ഘട്ടം 10: വ്യത്യസ്ത വിഭാഗങ്ങളിൽ നിങ്ങളുടെ വരുമാനത്തിന്റെയും ആകെ കിഴിവുകളുടെയും വിശദാംശങ്ങൾ നൽകുക/ തിരുത്തുക. ഫോമിലെ എല്ലാ വിഭാഗങ്ങളും പൂരിപ്പിച്ച് ഉറപ്പാക്കിയശേഷം 'സ്ഥിരീകരണത്തിലേക്ക് പോകുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
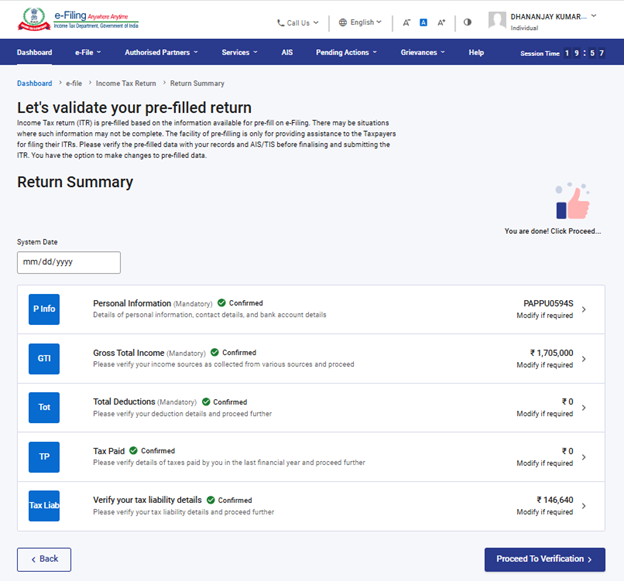
ഘട്ടം 10a: നികുതി ബാധ്യത ഉണ്ടെങ്കിൽ:
നിങ്ങൾ നൽകുന്ന വിശദാംശങ്ങളെ അടിസ്ഥാനമാക്കി നിങ്ങളുടെ നികുതി കണക്കുകൂട്ടലിന്റെ ഒരു സംഗ്രഹം നിങ്ങളെ കാണിക്കും. കണക്കുകൂട്ടലിനെ അടിസ്ഥാനമാക്കി നൽകേണ്ട നികുതി ബാധ്യതയുണ്ടെങ്കിൽ, പേജിന്റെ അടിയിൽ 'ഇപ്പോൾ പണമടയ്ക്കുക', 'പിന്നീട് പണമടയ്ക്കുക' എന്നീ ഓപ്ഷനുകൾ നിങ്ങൾക്ക് ലഭിക്കും.
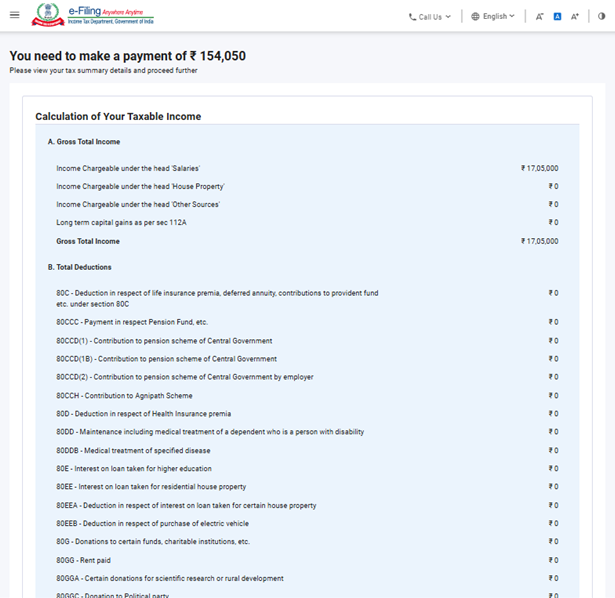
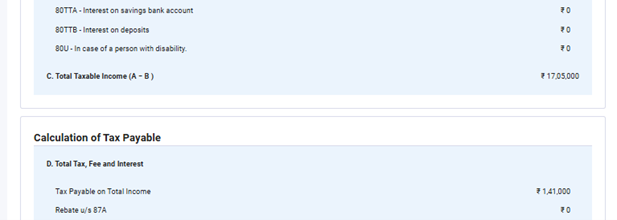
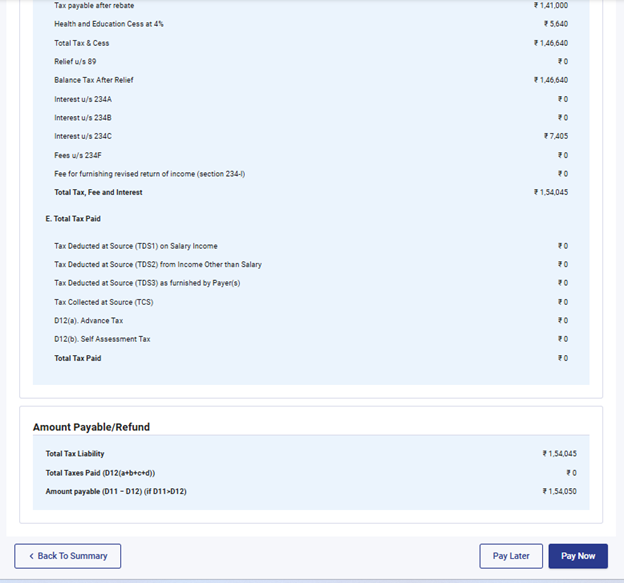
കുറിപ്പ്:
- ഇപ്പോൾ പണമടയ്ക്കുക എന്ന ഓപ്ഷൻ ഉപയോഗിക്കുന്നതാണ് ഉത്തമം.
- നിങ്ങൾ പിന്നീട് പണമടയ്ക്കാൻ തെരഞ്ഞെടുക്കുകയാണെങ്കിൽ, നിങ്ങളുടെ ആദായനികുതി റിട്ടേൺ സമർപ്പിച്ചതിനുശേഷം നിങ്ങൾക്ക് പണമടയ്ക്കാം, എന്നാൽ നികുതി അടയ്ക്കുന്നതിൽ വീഴ്ചവരുത്തിയ ആളായി കണക്കാക്കപ്പെടാനുള്ള സാധ്യതയുണ്ട്, കൂടാതെ അടയ്ക്കേണ്ട നികുതിയുടെ പലിശ അടയ്ക്കേണ്ട ബാധ്യതയും ഉണ്ടായേക്കാം.
ഘട്ടം 10a(i) : 'ഇപ്പോൾ പണമടയ്ക്കുക' എന്നതിൽ ക്ലിക്ക് ചെയ്താൽ നിങ്ങൾ ഇ-പേ നികുതി സേവനത്തിൽ എത്തും. 'തുടരുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
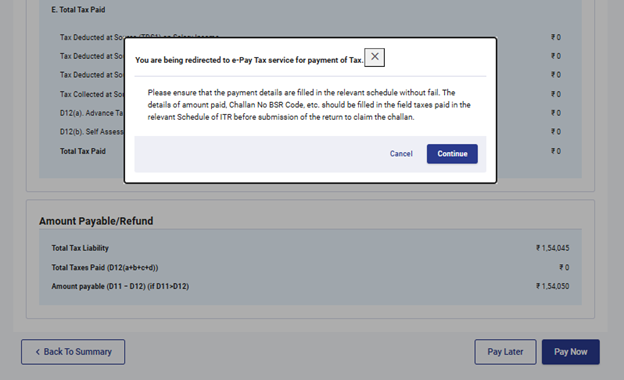
കുറിപ്പ്: 'തുടരുക' എന്നതിൽ ക്ലിക്ക് ചെയ്താൽ നികുതി അടയ്ക്കുന്നതിനായി പോർട്ടലിലെ ഇ-പേ നികുതി എന്നതിലേക്ക് എത്തും. കൂടുതലറിയാൻ ഇ-പേ നികുതി ഉപയോക്തൃ മാനുവലുകൾ പരിശോധിക്കുക.
ഘട്ടം 10a(ii): ഇ-ഫയലിംഗ് പോർട്ടൽ വഴി പണമടയ്ക്കൽ വിജയകരമായി പൂർത്തിയായാൽ ഒരു വിജയസന്ദേശം പ്രദർശിപ്പിക്കും. ITR സമർപ്പിക്കൽ പൂർത്തിയാക്കാൻ 'റിട്ടേൺ സമർപ്പിക്കലിലേക്ക് മടങ്ങുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
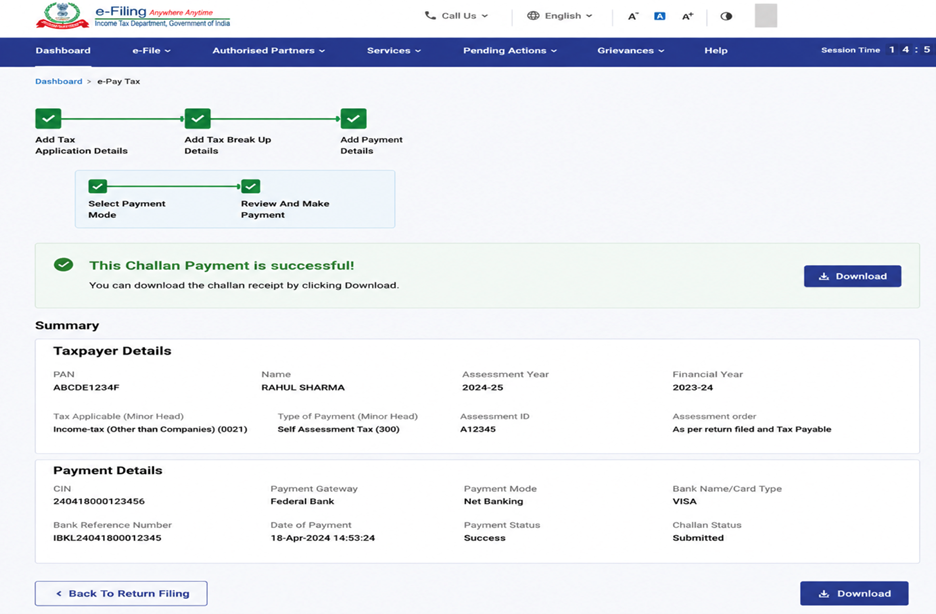
ഘട്ടം 10b: നികുതി ബാധ്യത ഇല്ലെങ്കിലോ (ഡിമാൻഡ് ഇല്ല / റീഫണ്ട് ഇല്ല) അല്ലെങ്കിൽ നിങ്ങൾക്ക് റീഫണ്ടിന് അർഹതയുണ്ടെങ്കിൽ: അടയ്ക്കേണ്ട നികുതി ബാധ്യതയില്ല അല്ലെങ്കിൽ നികുതി കണക്കുകൂട്ടലിനെ അടിസ്ഥാനമാക്കിയുള്ള റീഫണ്ട് ഉണ്ടെങ്കിൽ നിങ്ങളെ 'പ്രിവ്യൂ നോക്കിയിട്ട് നിങ്ങളുടെ റിട്ടേൺ സമർപ്പിക്കുക' എന്ന പേജിലേക്ക് കൊണ്ടുപോകും.
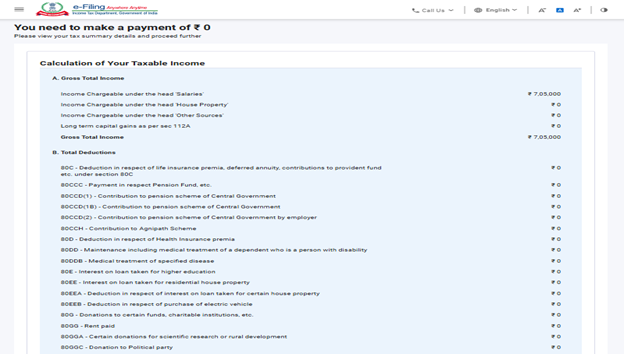
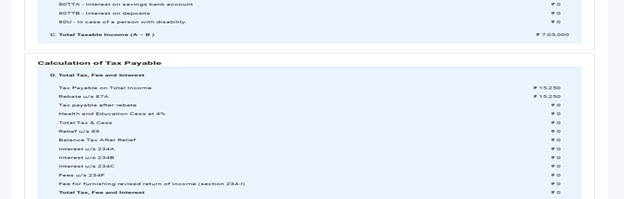
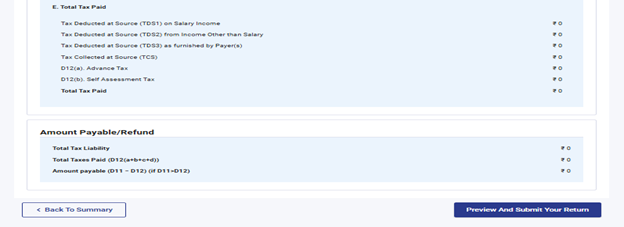
ഘട്ടം 11: 'പ്രിവ്യൂ നോക്കിയിട്ട് നിങ്ങളുടെ റിട്ടേൺ സമർപ്പിക്കുക' എന്ന പേജിലെ സാക്ഷ്യപത്രം എന്ന ചെക്ക്ബോക്സ് തെരഞ്ഞെടുത്ത് 'സാധൂകരണം തുടരുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
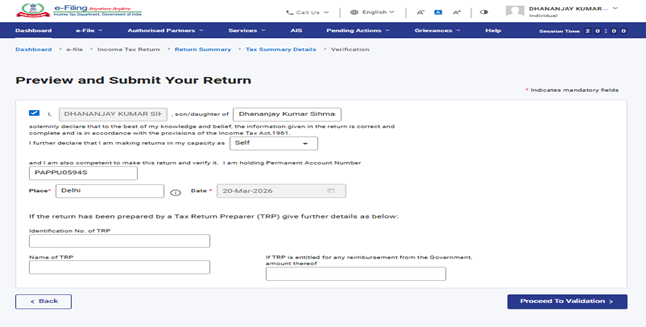
കുറിപ്പ്: നിങ്ങളുടെ റിട്ടേൺ തയ്യാറാക്കുന്നതിന് ഒരു നികുതി റിട്ടേൺ തയ്യാറാക്കുന്നയാളെയോ TRPയെയോ ഉൾപ്പെടുത്തിയിട്ടില്ലെങ്കിൽ TRPയുമായി ബന്ധപ്പെട്ട ടെക്സ്റ്റ് ബോക്സുകൾ ശൂന്യമായി ഇടാവുന്നതാണ്.
ഘട്ടം 12: ആഭ്യന്തര മൂല്യനിർണ്ണയങ്ങൾ വിജയിച്ചുകഴിഞ്ഞാൽ, 'പ്രിവ്യൂ' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
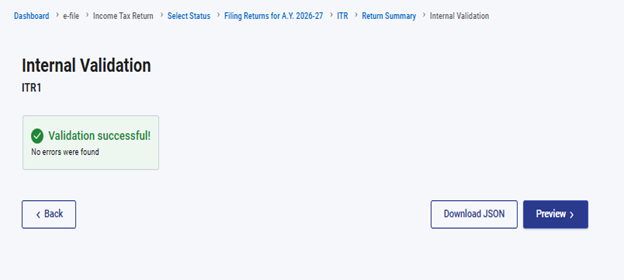
കുറിപ്പ്: നിങ്ങളുടെ റിട്ടേണിൽ പിശകുകളുടെ ഒരു പട്ടിക കാണിച്ചാൽ പിശകുകൾ തിരുത്താൻ നിങ്ങൾ ഫോമിലേക്ക് തിരികെ പോകേണ്ടതുണ്ട്. പിശകുകളൊന്നുമില്ലെങ്കിൽ നിങ്ങളുടെ റിട്ടേണിന്റെ പ്രിവ്യൂ നോക്കാവുന്നതാണ്.
ഘട്ടം 13: 'റിട്ടേണിന്റെ പ്രിവ്യൂ', 'സാധൂകരണം തുടരുക' എന്നിവയിൽ ക്ലിക്ക് ചെയ്യുക.
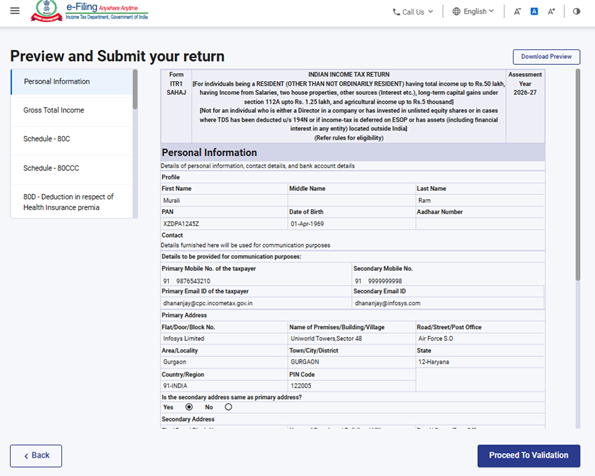
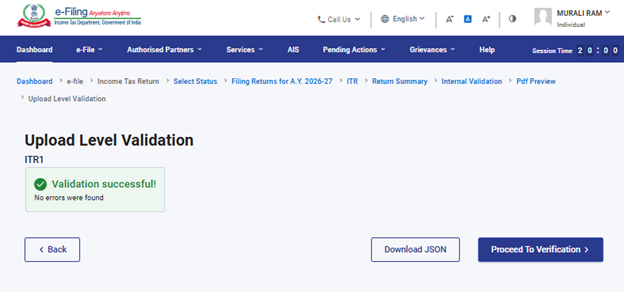
ഘട്ടം 14: അപ്ലോഡ് തലത്തിലെ സാധൂകരണം ഉപയോഗിച്ച് റിട്ടേൺ വിജയകരമായി സാധൂകരിക്കപ്പെട്ടുകഴിഞ്ഞാൽ, 'സ്ഥിരീകരണം തുടരുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
ഘട്ടം 15: 'നിങ്ങളുടെ സ്ഥിരീകരണം പൂർത്തിയാക്കുക' എന്ന പേജിൽ നിങ്ങൾക്ക് ഇഷ്ടപ്പെട്ട ഓപ്ഷൻ തെരഞ്ഞെടുത്ത് 'തുടരുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
നിങ്ങളുടെ റിട്ടേൺ സ്ഥിരീകരിക്കേണ്ടത് നിർബന്ധമാണ്, കൂടാതെ ഇ-വെരിഫിക്കേഷൻ (ശുപാർശ ചെയ്യുന്ന ഓപ്ഷൻ - ഇപ്പോൾ ഇ-വെരിഫൈ ചെയ്യുക) ആണ് നിങ്ങളുടെ ITR സ്ഥിരീകരിക്കാനുള്ള ഏറ്റവും എളുപ്പ മാർഗം - ഇത് സ്പീഡ് പോസ്റ്റ് വഴി CPCയിലേക്ക് ഒപ്പിട്ട ITR-V അയയ്ക്കുന്നതിനേക്കാൾ വേഗതയുള്ളതും പേപ്പർ രഹിതവും സുരക്ഷിതവുമാണ്.
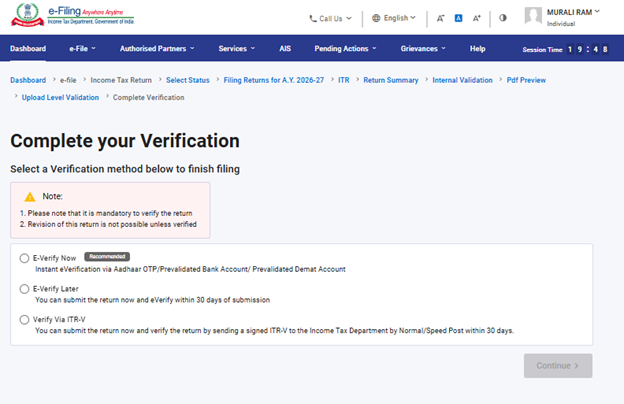
കുറിപ്പ്: നിങ്ങൾ പിന്നീട് ഇ-വെരിഫൈ ചെയ്യുക എന്നത് തെരഞ്ഞെടുക്കുകയാണെങ്കിൽ നിങ്ങൾക്ക് റിട്ടേൺ സമർപ്പിക്കാം, എന്നിരുന്നാലും, നിങ്ങളുടെ ITR സമർപ്പിച്ച് 30 ദിവസത്തിനുള്ളിൽ നിങ്ങളുടെ റിട്ടേൺ സ്ഥിരീകരിക്കേണ്ടതുണ്ട്.
ഘട്ടം 16: 'ഇ-വെരിഫൈ' പേജിൽ, റിട്ടേൺ ഇ-വെരിഫൈ ചെയ്യാൻ ആഗ്രഹിക്കുന്ന ഓപ്ഷൻ തെരഞ്ഞെടുത്ത് 'തുടരുക' എന്നതിൽ ക്ലിക്ക് ചെയ്യുക.
കുറിപ്പ്:
- കൂടുതലറിയാൻ ഇ-വെരിഫൈ ചെയ്യുന്നതെങ്ങനെ എന്നതിനെക്കുറിച്ചുള്ള ഉപയോക്തൃ മാനുവൽ കാണുക.
- നിങ്ങൾ 'ITR-V വഴി സ്ഥിരീകരിക്കുക' തെരഞ്ഞെടുക്കുകയാണെങ്കിൽ നിങ്ങളുടെ ITR-V-യുടെ ഒപ്പിട്ട ഒരു പകർപ്പ് 30 ദിവസത്തിനുള്ളിൽ സ്പീഡ് പോസ്റ്റ് വഴി കേന്ദ്രീകൃത പ്രോസസ്സിംഗ് കേന്ദ്രം, ആദായ നികുതി വകുപ്പ്, ബെംഗളൂരു 560500 എന്ന വിലാസത്തിൽ അയയ്ക്കണം.
- നിങ്ങളുടെ ബാങ്ക് അക്കൗണ്ട് മുൻകൂട്ടി സാധൂകരിച്ചിട്ടുണ്ടെന്ന് ഉറപ്പാക്കുക, അതുവഴി കുടിശ്ശികയുള്ള റീഫണ്ടുകൾ നിങ്ങളുടെ ബാങ്ക് അക്കൗണ്ടിലേക്ക് നിക്ഷേപിക്കപ്പെടും.
- കൂടുതലറിയാൻ എന്റെ ബാങ്ക് അക്കൗണ്ട് എന്ന ഉപയോക്തൃ മാനുവൽ പരിശോധിക്കുക.
കുറിപ്പ്: 31/03/2024 ലെ 2024 ലെ വിജ്ഞാപനം നമ്പർ 2 പ്രകാരം-
- വരുമാന റിട്ടേൺ അപ്ലോഡ് ചെയ്യുകയും അപ്ലോഡ് ചെയ്ത് 30 ദിവസത്തിനുള്ളിൽ ഇ-വെരിഫിക്കേഷൻ/ITR-V സമർപ്പിക്കുകയും ചെയ്യുന്ന സാഹചര്യത്തിൽ - അത്തരം സന്ദർഭങ്ങളിൽ വരുമാന റിട്ടേൺ അപ്ലോഡ് ചെയ്ത തീയതി വരുമാന റിട്ടേൺ നൽകുന്ന തീയതിയായി കണക്കാക്കും.
- വരുമാന റിട്ടേൺ അപ്ലോഡ് ചെയ്ത് 30 ദിവസത്തിനുശേഷമാണ് ഇ-വെരിഫിക്കേഷൻ അല്ലെങ്കിൽ ITR-V സമർപ്പിക്കുന്നതെങ്കിൽ - അത്തരം സന്ദർഭങ്ങളിൽ ഇ-വെരിഫിക്കേഷൻ/ITR-V സമർപ്പണ തീയതി വരുമാന റിട്ടേൺ സമർപ്പിക്കുന്ന തീയതിയായി കണക്കാക്കുകയും നിയമപ്രകാരം റിട്ടേൺ വൈകി സമർപ്പിച്ചതിനുള്ള എല്ലാ അനന്തരഫലങ്ങളും ബാധകമാകുന്നതുപോലെ പിന്തുടരുകയും ചെയ്യും.
- നിർദ്ദിഷ്ട ഫോർമാറ്റിലും രീതിയിലും കൃത്യമായി സ്ഥിരീകരിച്ച ITR-V സാധാരണ പോസ്റ്റ് വഴിയോ സ്പീഡ് പോസ്റ്റ് വഴിയോ മറ്റേതെങ്കിലും രീതിയിലോ ഇനിപ്പറയുന്ന വിലാസത്തിലേക്ക് മാത്രം അയയ്ക്കണം: കേന്ദ്രീകൃത പ്രോസസ്സിംഗ് കേന്ദ്രം, ആദായ നികുതി വകുപ്പ്, ബെംഗളൂരു - 560500, (കർണാടക).
- വരുമാന റിട്ടേൺ അപ്ലോഡ് ചെയ്യുന്ന തീയതി മുതൽ 30 ദിവസത്തെ കാലയളവ് നിർണ്ണയിക്കുന്നതിന് CPC-യിൽ കൃത്യമായി സ്ഥിരീകരിച്ച ITR-V ലഭിക്കുന്ന തീയതി പരിഗണിക്കും.
- നിശ്ചിത സമയപരിധിക്കുള്ളിൽ അപ്ലോഡ് ചെയ്തതിനുശേഷം വരുമാന റിട്ടേൺ സ്ഥിരീകരിച്ചിട്ടില്ലെങ്കിൽ അത്തരം റിട്ടേണുകൾ അസാധുവായി കണക്കാക്കപ്പെടുമെന്ന് വ്യക്തമാക്കുന്നു.
നിങ്ങളുടെ റിട്ടേൺ ഇ-വെരിഫൈ ചെയ്തുകഴിഞ്ഞാൽ, ട്രാൻസാക്ഷൻ ID, അക്നോളജ്മെന്റ് നമ്പർ എന്നിവയ്ക്കൊപ്പം ഒരു വിജയസന്ദേശം പ്രദർശിപ്പിക്കും. ഇ-ഫയലിംഗ് പോർട്ടലിൽ രജിസ്റ്റർ ചെയ്തിട്ടുള്ള നിങ്ങളുടെ മൊബൈൽ നമ്പറിലും ഇമെയിൽ IDയിലും ഒരു ഉറപ്പാക്കൽ സന്ദേശം ലഭിക്കും.