ITR-1 (سہج) آن لائن فائل کریں صارف دستی
.1۔ جائزہ
1 سروس کی فائلنگ ای-فائلنگ پورٹل پر رجسٹرڈ یوزرز کے لیے دستیاب ہے۔ یہ سروس انفرادی ٹیکس دہندگان کو یا تو ای-فائلنگ پورٹل کے ذریعے یا آف لائن یوٹیلٹی تک رسائی حاصل کرکے ITR-1 فائل کرنے کے قابل بناتی ہے۔ یہ یوزر مینوٮٔل آن لائن موڈ کے ذریعے ITR-1 فائل کرنے کے مرحلہ وار عمل کا احاطہ کرتا ہے۔
2۔ اس سروس کو حاصل کرنے کے لیے پیشگی شرائط
عام |
|
دوسرے |
|
3۔ فارم کے بارے میں
3.1 مقصد
انکم ٹیکس ریٹرن وہ شکل ہے جس میں ٹیکس دہندگان سالانہ بنیادوں پر انکم ٹیکس ڈیپارٹمنٹ کو آمدنی اور اس پر ٹیکس کے بارے میں معلومات فراہم کرتے ہیں۔ پرانے یا نئے ٹیکس نظام میں انکم ٹیکس ریٹرن فائل کرنے کے لیے ذیل میں پیرا 3.2 کے مطابق معیار کو پورا کرنے والے رہائشی افراد فارم ITR-1 استعمال کر سکتے ہیں۔
3.2 اسے کون استعمال کر سکتا ہے؟
ITR-1 ایک رہائشی فرد درج کر سکتا ہے جس کا:
- مالی سال کے دوران کل آمدنی ₹ 50 لاکھ سے زیادہ نہیں ہے۔
- آمدنی تنخواہ، دو گھر کی جائیداد، خاندانی پنشن کی آمدنی، زرعی آمدنی (-/5000₹ تک)، 112A کے تحت 1.25 لاکھ روپے تک اور دیگر ذرائع سے حاصل ہوتی ہے، جس میں شامل ہیں:
- بچت کھاتوں سے سود
- ڈپازٹس سے سود (بینک / پوسٹ آفس / کوآپریٹو سوسائٹی)
- انکم ٹیکس ریفنڈ سے سود
- بہتر معاوضے پر حاصل کردہ سود
- کوئی دوسری سود کی آمدنی
- فیملی پنشن
- شریک حیات کی آمدنی (پرتگالی سول کوڈ کے تحت آنے والے افراد کے علاوہ) یا نابالغ کو جمع کیا جاتا ہے (صرف اس صورت میں جب آمدنی کا ذریعہ مخصوص حدود کے اندر ہو جیسا کہ اوپر بتایا گیا ہے)۔
ITR-1 کسی فرد کی طرف سے دائر نہیں کیا جا سکتا جو:
- ایک رہائشی ہے جو عام طور پر رہائشی نہیں ہے (RNOR)، اور غیر رہائشی ہندوستانی (NRI)
- جس کی کل آمدنی 50 لاکھ روپے سے زیادہ ہے۔
- زرعی آمدنی -/5000₹ سے زیادہ ہے
- لاٹری، ریس کے گھوڑوں، قانونی جوئے وغیرہ سے آمدنی ہے۔
- قلیل مدتی سرمایہ حاصل ہے۔
- 112A کے تحت 1.25 لاکھ روپے سے زیادہ کا طویل مدتی سرمایہ حاصل ہے۔
- غیر فہرست شدہ ایکویٹی حصص میں سرمایہ کاری کی ہے۔
- کاروبار یا پیشے سے آمدنی ہے۔
- کسی کمپنی میں ڈائریکٹر ہو
- انکم ٹیکس ایکٹ 1961 کے سیکشن 194N کے تحت ٹیکس کٹوتی ہے۔
- ایک اہل اسٹارٹ اپ ہونے کے ناطے آجر سے موصول ہونے والے ای۔ ایس۔ او۔ پی۔ پر انکم ٹیکس موخر کر دیا ہے۔
- دو سے زیادہ مکانات کی ملکیت اور ان کی آمدنی ہے۔
- ITR-1 کے لیے اہلیت کی شرائط کے تحت شامل نہیں ہے۔
4۔ ایک نظر میں فارم
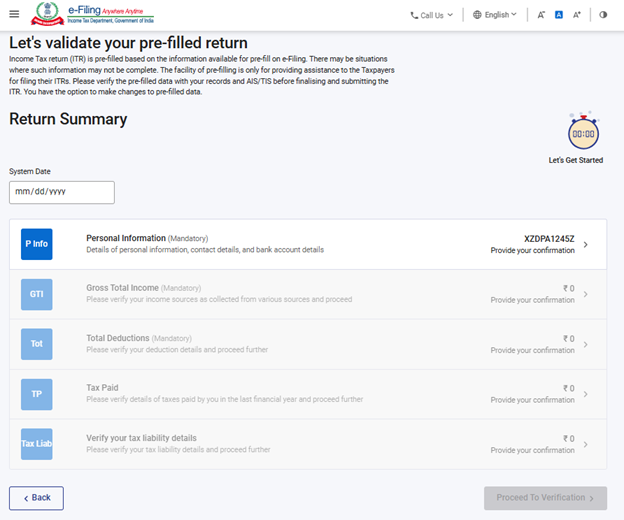
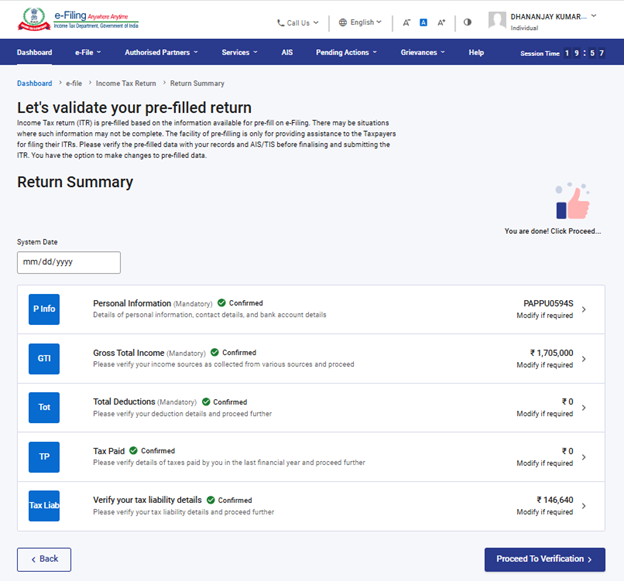
ITR-1 میں پہلے سے فائل کردہ پانچ حصے ہیں جن کو جمع کرانے سے پہلے اس کی توثیق/ ترمیم کرنے کی ضرورت ہے، اور ایک خلاصہ دفعہ جس کا ٹیکس حساب کے لیے جائزہ لینے کی ضرورت ہے۔ حصے درج ذیل ہیں:
- ذاتی معلومات
- مجموعی کل آمدنی
- کل کٹوتیاں
- ادا شدہ ٹیکس
- کل ٹیکس ذمہ داری
یہاں ITR-1 کے مختلف حصوں کا ایک فوری دورہ ہے:
4.1 ذاتی معلومات
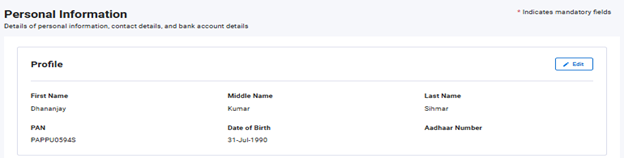
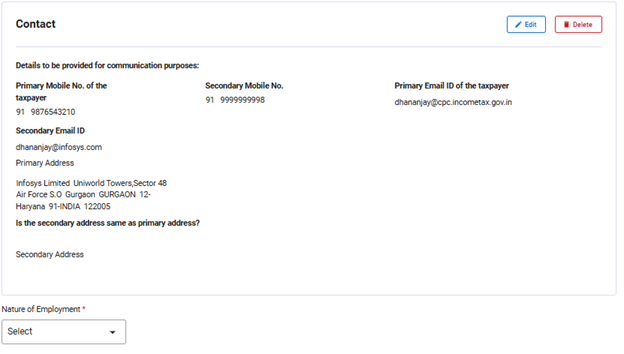
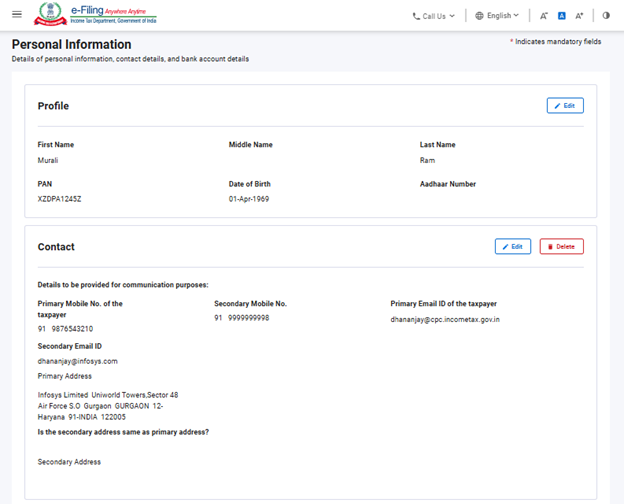
ITR کے ذاتی معلومات سیکشن میں، آپ کو پہلے سے بھرے ہوئے ڈیٹا کی توثیق کرنی ہوگی جو آپ کے ای-فائلنگ پروفائل سے خود بخود بھرا ہوا ہے۔ آپ اپنے کچھ ذاتی ڈیٹا میں براہ راست فارم میں ترمیم نہیں کر سکیں گے۔ تاہم، پروفائل سیکشن میں جا کر ضروری تبدیلیاں کر سکتے ہیں۔ آپ فارم میں اپنے پروفائل (صرف آدھار نمبر)، رابطہ کی تفصیلات، فائل کرنے کی قسم کی تفصیلات اور بینک کی تفصیلات میں ترمیم کر سکتے ہیں۔
پروفائل:
رابطہ کی تفصیلات:
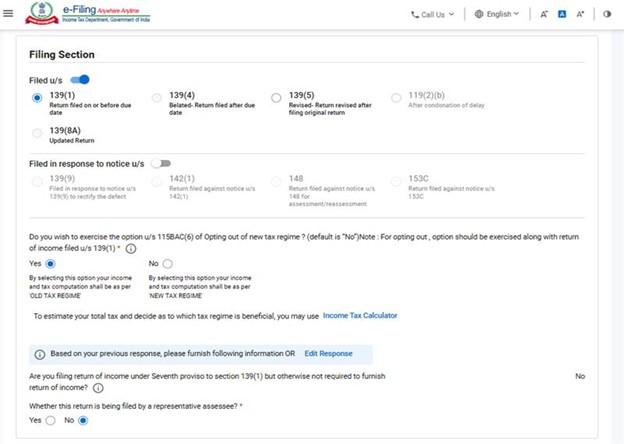
فائلنگ کی قسم کی تفصیلات:
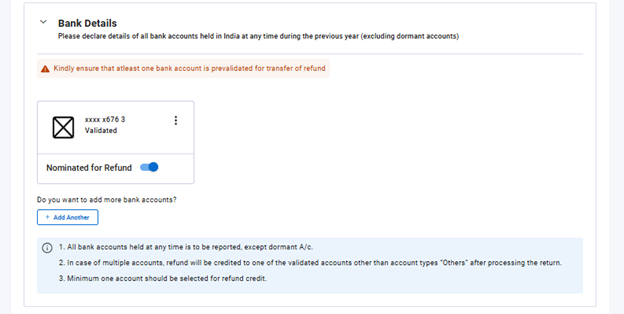
بینک کی تفصیلات:
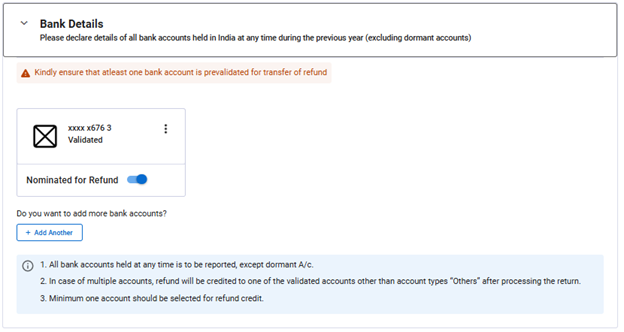
نوٹ:
- فنانس ایکٹ 2023 نے سیکشن 115BAC کی دفعات میں ترمیم کی ہے تاکہ نئے ٹیکس رجیم کو انفرادی، HUF ،AOP ،BOI اور AJP ہونے کے تعین کے لیے پہلے سے طے شدہ ٹیکس نظام بنایا جائے۔ اگر آپ نئے ٹیکس نظام کے مطابق ٹیکس ادا نہیں کرنا چاہتے ہیں، تو آپ کو واضح طور پر اس سے آپٹ آؤٹ کرنا ہوگا اور پرانے ٹیکس نظام کے تحت ٹیکس وصول کرنے کا انتخاب کرنا ہوگا۔
- اگر آپ نئے ٹیکس نظام سے آپٹ آؤٹ کرنا چاہتے ہیں تو فائلنگ سیکشن میں ریڈیو بٹن میں ”ہاں“ کو منتخب کریں۔ اس اختیار کو استعمال کرنے کے لیے، تخمینہ لگانے والے کی آمدنی (کاروبار یا پیشے سے آمدنی کے علاوہ) کو سیکشن (1)139 کے تحت متعلقہ تشخیصی سال کے لیے پیش کی جانے والی آمدنی کے ریٹرن میں ٹیکس نظام کے انتخاب کی نشاندہی کرنی چاہیے۔
4.2 مجموعی کل آمدنی
مجموعی کل آمدنی سیکشن میں، آپ کو پہلے سے بھری ہوئی معلومات کا جائزہ لینے اور تنخواہ/پنشن، مکان کی جاٮٔیداد، سیکشن 112A کے تحت طویل مدتی سرمایہ دارانہ منافع، اور دیگر ذرائع (جیسے سود کی آمدنی، خاندانی پنشن، وغیرہ) سے اپنی آمدنی کے ذرائع کی تفصیلات کی تصدیق/ترمیم کرنے کی ضرورت ہے۔ آپ مستثنیٰ آمدنی کی تفصیلات بھی شامل کر سکتے ہیں، اگر کوئی ہو۔
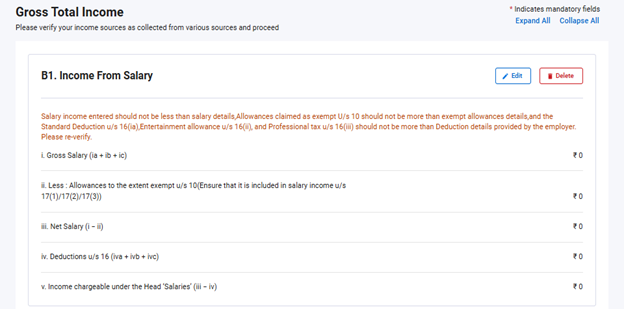
تنخواہ سے آمدنی:
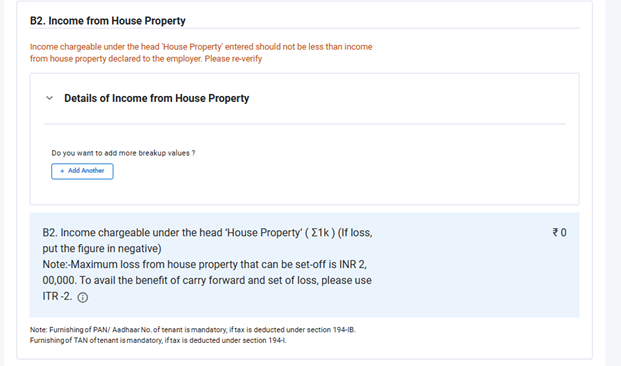
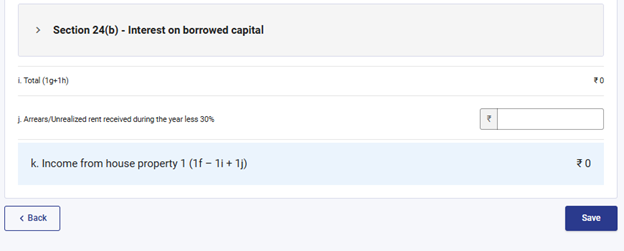
دو مکانات تک کی آمدنی اور ادھار لیے گئے سرمائے پر سود کی تفصیلات:
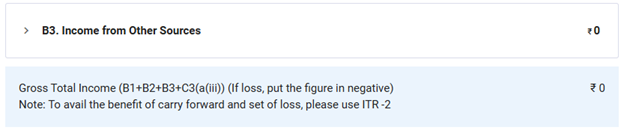
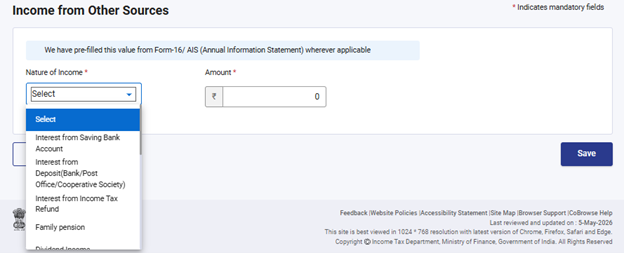
دیگر ذرائع سے آمدنی:
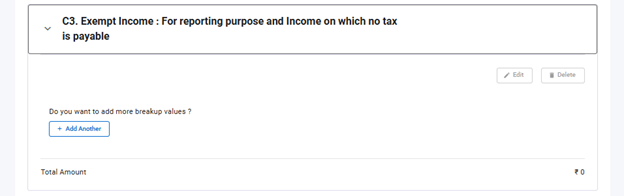
مستثنیٰ آمدنی:
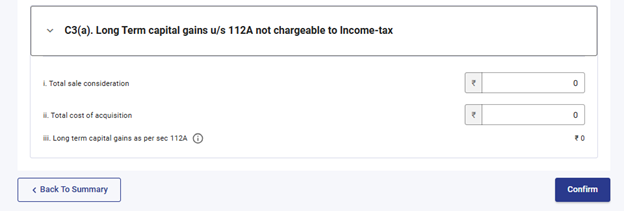
112A کے تحت طویل مدتی سرمایہ نفع:
4.3 کل کٹوتیاں
کل کٹوتیاں سیکشن میں، آپ کو انکم ٹیکس ایکٹ، 1961 کے باب VI-A کے تحت دعوی کرنے کے لیے آپ پر لاگو ہونے والی کٹوتیوں کو شامل کرنے، حذف کرنے اور اس کی تصدیق کرنے کی ضرورت ہے۔
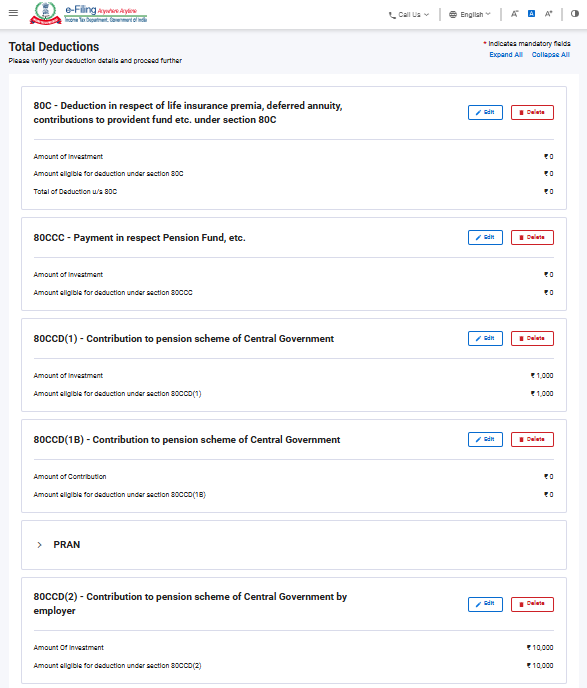
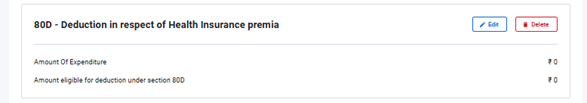
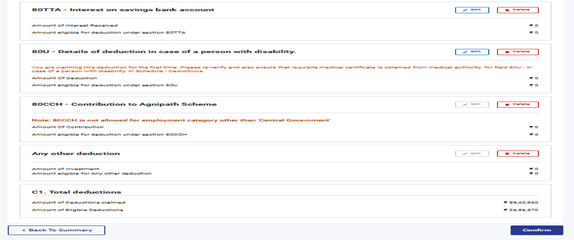
نوٹ:
ت س 26-2025 سے آپ کو کٹوتیوں کا دعوی کرنٖے کے لیے کچھ اضافی معلومات فراہم کرنے کی ضرورت ہے۔
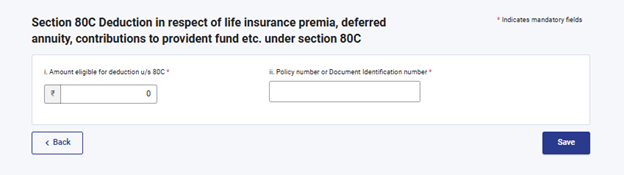
دفعہ 80C کے تحت کٹوتیاں:
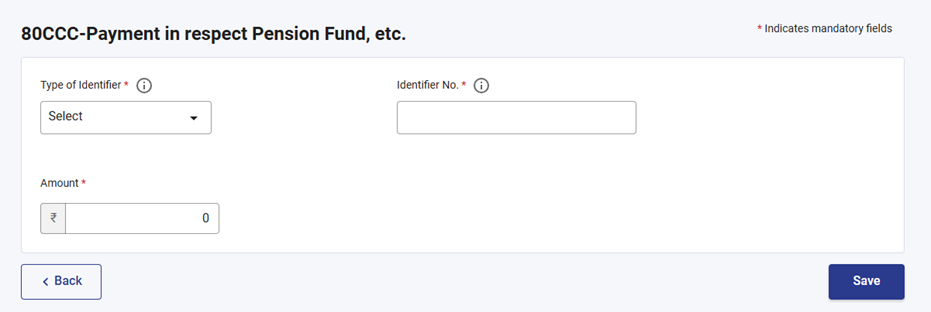
دفعہ 80CCC کے تحت کٹوتیاں:
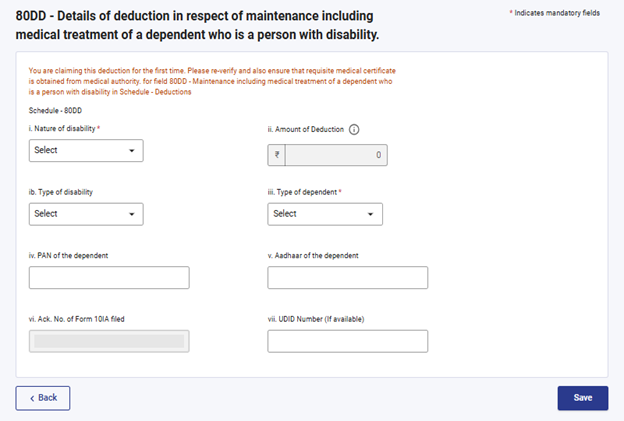
دفعہ 80DD کے تحت کٹوتیاں:
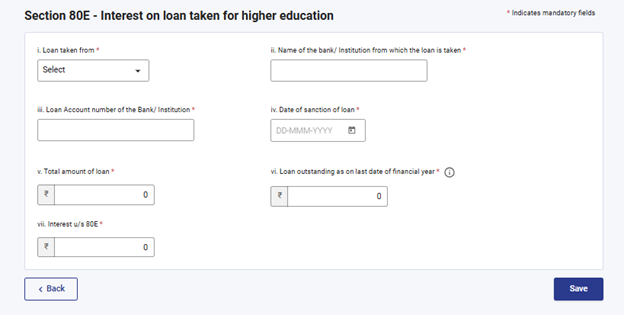
دفعہ 80E کے تحت کٹوتیاں:
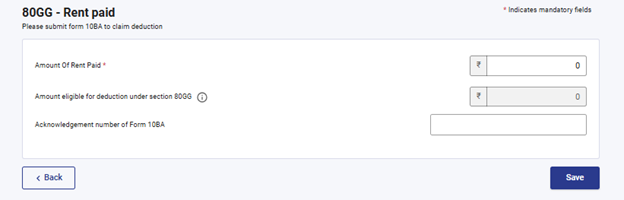
80 GG دفعہ کے تحت کٹوتیاں:
نوٹ:
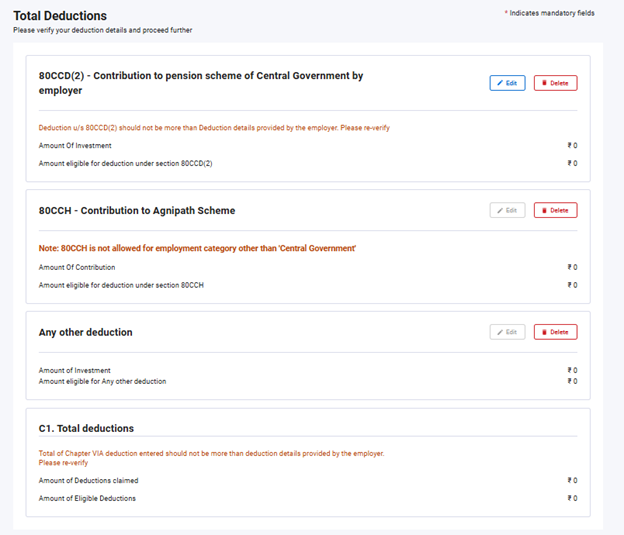
ت۔س 27-26 کے لیے، طےشدہ نظام نئی ٹیکس نظام ہے۔ اگر آپ نے پرانے ٹیکس نظام کا انتخاب نہیں کیا ہے، تو صرف سیکشن 80CCD (2) کے تحت کٹوتیاں - ٹائر-1 NPS اکاؤنٹ میں آجروں کی شراکت اور سیکشن 80CCH - اگنیویر کارپس فنڈ میں جمع کی گئی رقم آپ کو نظر آئے گی۔
4.4 ادا شدہ ٹیکس
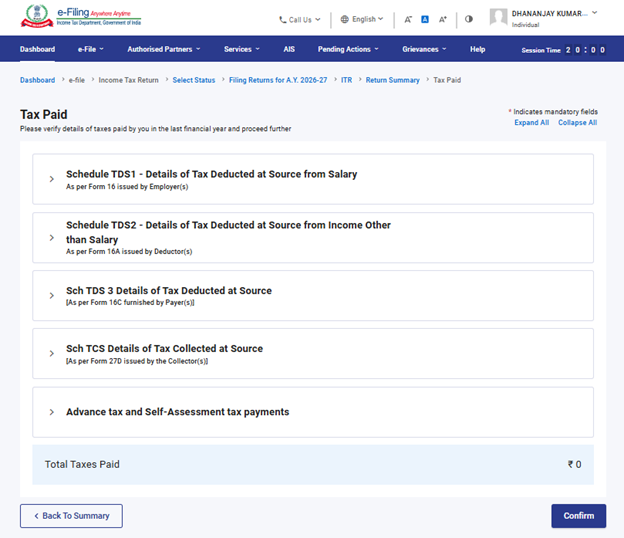
ادا کردہ ٹیکس سیکشن میں، آپ کو پچھلے سال آپ کی طرف سے ادا کیے گئے ٹیکس کی تصدیق کرنے کی ضرورت ہے۔ ٹیکس کی تفصیلات میں تنخواہ سے TDS شامل ہے / تنخواہ کے علاوہ جیسا کہ ادا کنندگان، TCS، پیشگی ٹیکس اور خود تشخیصی ٹیکس۔
4.5 کل واجب الادا ٹیکس
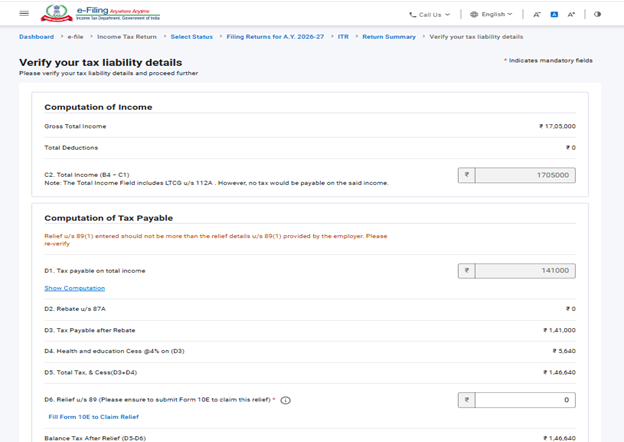
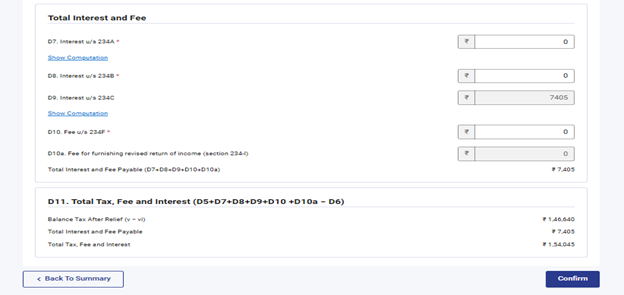
کل واجب الادا ٹیکس سیکشن میں، آپ کو توثیق شدہ حصوں اور منتخب کردہ ٹیکس نظام کے مطابق واجب الادا ٹیکس کا جائزہ لینے کی ضرورت ہے۔
5۔ ITR تک رسائی اور جمع کرنے کا طریقہ - 1 فارم:
آپ درج ذیل طریقوں سے اپنا آٮٔی۔ ٹی۔ آر فائل اور جمع کروا سکتے ہیں:
- آن لائن موڈ - ای-فائلنگ پورٹل کے ذریعے
- آف لائن موڈ - آف لائن یوٹیلیٹی یا ایکسل یوٹیلیٹی کے ذریعے
آن لائن موڈ کے ذریعے ITR فائل کرنے اور جمع کرانے کے لیے درج ذیل مراحل پر عمل کریں:
مرحلہ 1: اپنی یوزر آئی ڈی اور پاس ورڈ استعمال کر کے ای۔فائلنگ پورٹل میں لاگ ان کریں۔
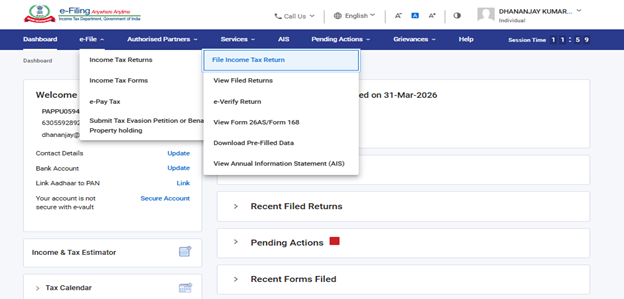
مرحلہ 2: اپنے ڈیش بورڈ پر، ’ای-فائل‘ پر کلک کریں >’انکم ٹیکس ریٹرن‘ > ’انکم ٹیکس ریٹرن فائل کریں‘۔
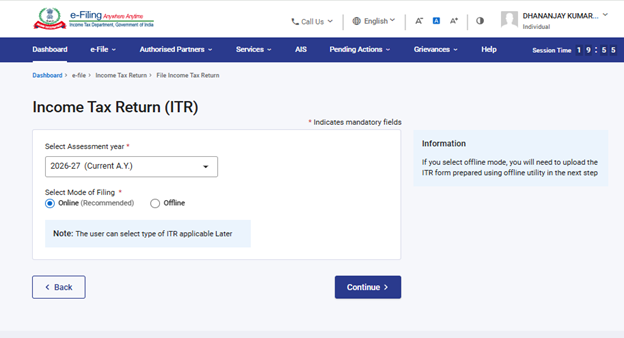
مرحلہ 3: 27-2026 کے طور پر تشخیصی سال اور ’آن لائن‘ کے طور پر بھرنے کا طریقہ منتخب کریں، پھر ’جاری رکھیں‘ پر کلک کریں۔
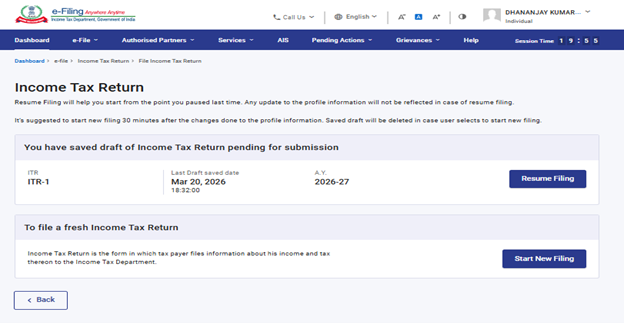
مرحلہ 4: اگر آپ پہلے ہی انکم ٹیکس ریٹرن بھر چکے ہیں اور یہ جمع کرانے کے لیے زیر التواء ہے، تو ’فائلنگ دوبارہ شروع کریں‘ پر کلک کریں۔ اگر آپ محفوظ شدہ ریٹرن کو ضائع کرنا چاہتے ہیں اور نئے سرے سے ریٹرن کی تیاری شروع کرنا چاہتے ہیں، تو ’نئی فائلنگ شروع کریں‘ پر کلک کریں۔
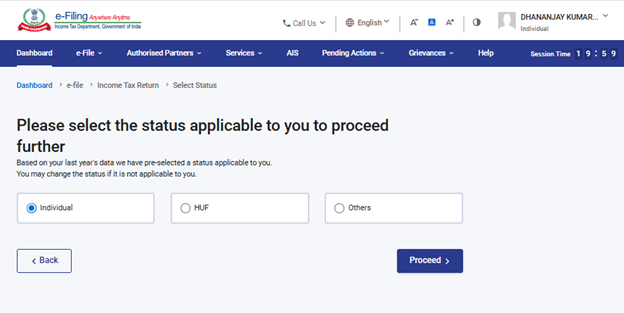
5 مرحلہ: جیسا کہ آپ پر قابل اطلاق ہے اسٹیٹس کو منتخب کریں اور ’آگے بڑھیں‘ پر کلک کریں۔
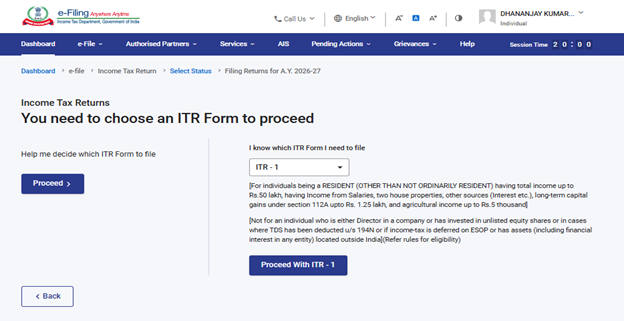
مرحلہ 6: ڈراپ ڈاؤن مینو میں ITR-1 کو منتخب کریں اور ITR-1 کے ساتھ ’آگے بڑھیں‘ پر کلک کریں۔
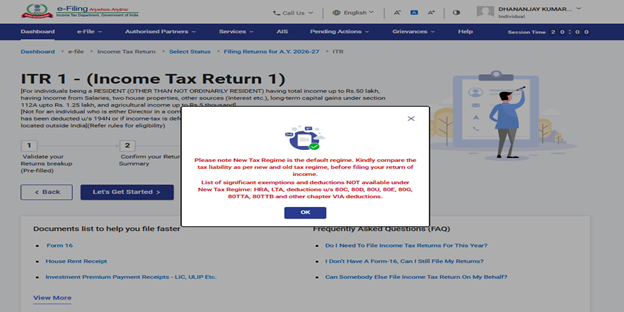
مرحلہ 7: ایک بار جب آپ نے آپ پر لاگو ITR کا انتخاب کر لیا، تو درکار دستاویزات کی فہرست کو نوٹ کریں اور ’آئیے شروع کریں‘ پر کلک کریں۔
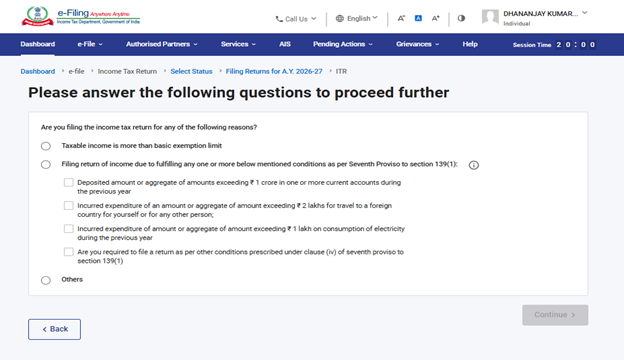
مرحلہ 8: ITR فائل کرنے کی وجہ سے متعلق آپ پر لاگو ہونے والے چیک باکس کو منتخب کریں اور ’جاری رکھیں‘ پر کلک کریں۔
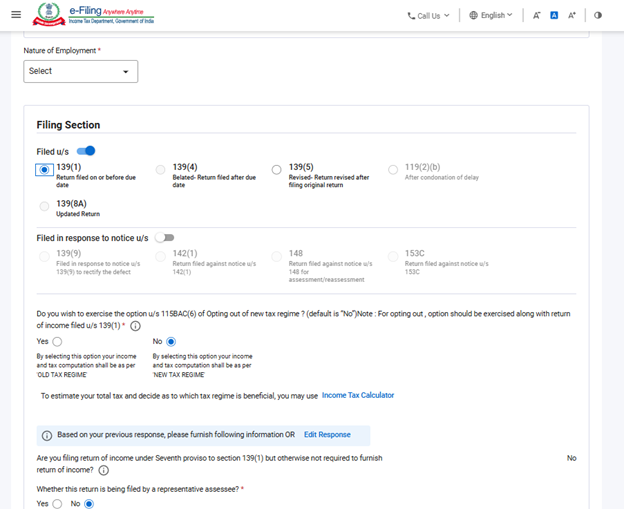
مرحلہ 9: 27-2026 کے لیے نیا ٹیکس نظام پہلے سے طے شدہ ٹیکس نظام ہے۔ سوال ”اگر آپ نئے ٹیکس نظام سے آپٹ آؤٹ کرنا چاہتے ہیں“ کے لیے آپشن ”نہیں“ خودکار طور پر منتخب ہو جائے گا۔ اگر آپ پرانے ٹیکس نظام کے تحت اپنا ریٹرن فائل کرنا چاہتے ہیں تو ذاتی معلومات کے سیکشن میں ”ہاں“ کو منتخب کریں۔
اپنے پہلے سے بھرے ڈیٹا کا جائزہ لیں اور اگر ضروری ہو تو اس میں ترمیم کریں۔ باقی / اضافی ڈیٹا (اگر ضرورت ہو) درج کریں۔ ہر سیکشن کے آخر میں ’تصدیق کریں‘ پر کلک کریں۔
نوٹ:
ٹیکس نظام کو منتخب کرنے سے پہلے، براہ کرم نوٹ کریں کہ نئے ٹیکس نظام میں کچھ کٹوتیاں اور چھوٹ دستیاب نہیں ہیں۔ مزید جاننے کے لیے پرانی بمقابلہ نئی ٹیکس رجیم پر ویڈیو دیکھیں (حصہ-1)
مرحلہ 10: مختلف حصوں میں اپنی آمدنی اور کل کٹوتیوں کی تفصیلات درج کریں/ ترمیم کریں۔ فارم کے تمام حصوں کو مکمل کرنے اور تصدیق کرنے کے بعد، ’تصدیق کے لیے آگے بڑھیں‘ پر کلک کریں۔
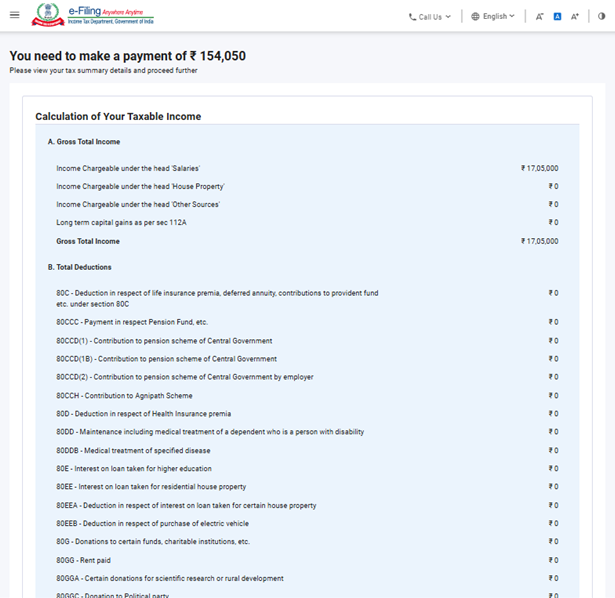
مرحلہ 10a: ٹیکس کی ذمہ داری ہونے کی صورت میں:
آپ کو آپ کی فراہم کردہ تفصیلات کی بنیاد پر آپ کے ٹیکس حساب کا خلاصہ دکھایا جائےگا۔ اگر حساب کی بنیاد پر ٹیکس واجبات قابل ادائیگی ہیں، تو آپ کو صفحہ کے نچلے حصے میں ’ابھی ادائیگی کریں‘ اور ’بعد میں ادائیگی کریں‘ کے اختیارات ملیں گے۔
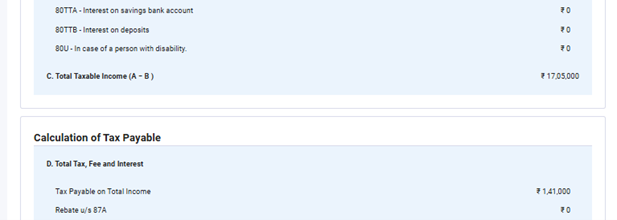
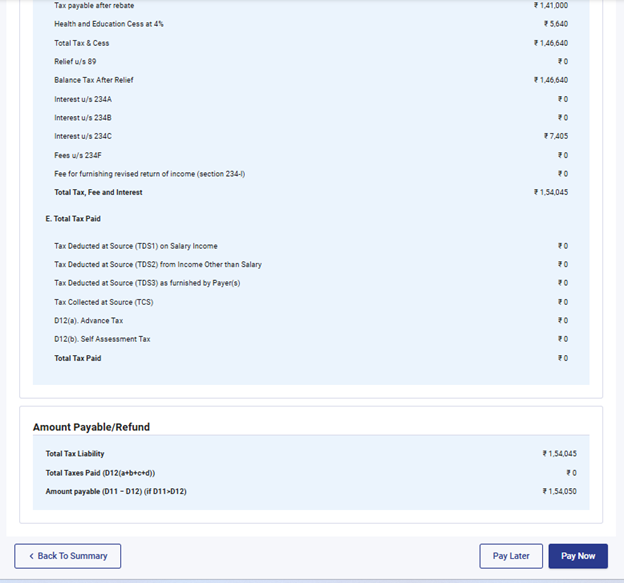
نوٹ:
- ابھی ادائیگی کریں اختیار استعمال کرنے کی سفارش کی جاتی ہے۔
- اگر آپ بعد میں ادائیگی کرنے کا انتخاب کرتے ہیں، تو آپ اپنا انکم ٹیکس ریٹرن فائل کرنے کے بعد ادائیگی کر سکتے ہیں، لیکن ڈیفالٹ میں ٹیکس دہندہ تصور کیے جانے کا خطرہ ہے، اور قابل ادائیگی ٹیکس پر سود کی ادائیگی کی ذمہ داری پیدا ہو سکتی ہے۔
مرحلہ 10a(i) : اگر آپ ’ابھی ادا کریں‘ پر کلک کرتے ہیں تو آپ کو ای-پے ٹیکس سروس پر بھیج دیا جائے گا۔ ’جاری رکھیں‘ پر کلک کریں۔
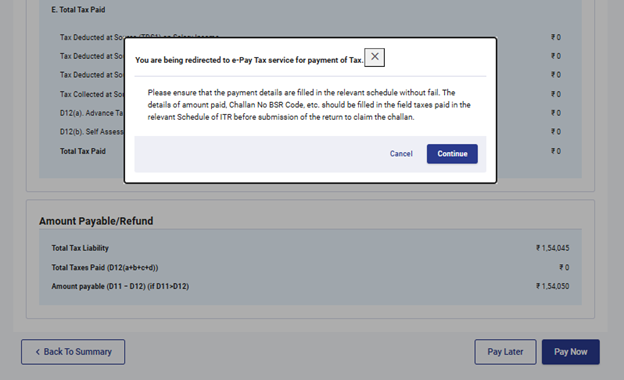
نوٹ: جاری رکھیں پر کلک کرنے کے بعد آپ کو ٹیکس کی ادائیگی کرنے کے لیے پورٹل پر ای-پے ٹیکس پر لے جایا جائے گا۔ مزید جاننے کے لیے ای-پے ٹیکس یوزر مینوٮٔل سے رجوع کریں۔
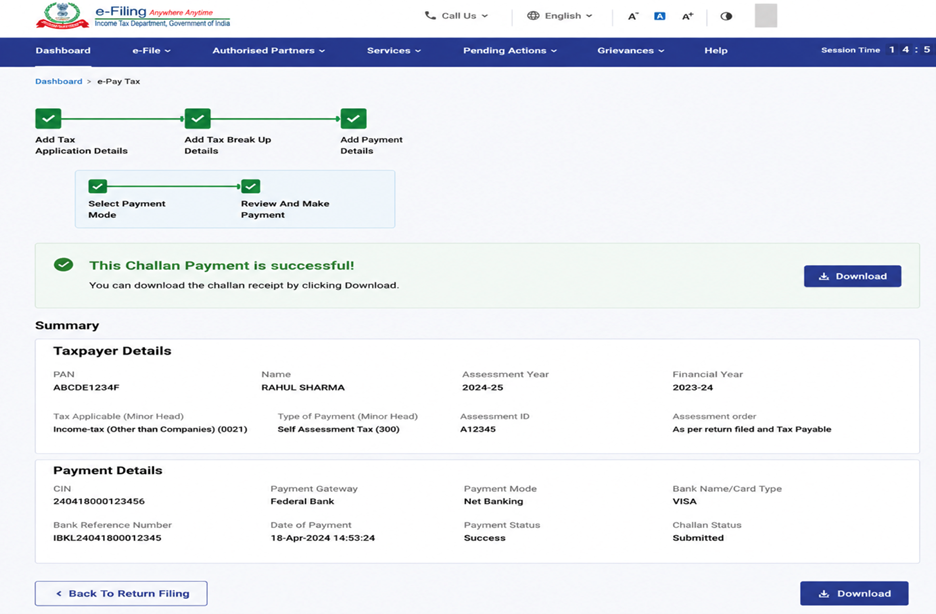
مرحلہ 10a(ii): ای۔فائلنگ پورٹل کے ذریعے کامیاب ادائیگی کے بعد کامیابی کا پیغام ظاہر ہوتا ہے۔ ITR کی فائلنگ مکمل کرنے کے لیے ’ریٹرن فائلنگ پر واپس جائیں‘ پر کلک کریں۔
مرحلہ 10b: کسی ٹیکس کی ذمہ داری نہ ہونے کی صورت میں (کوئی ڈیمانڈ/کوئی ریفنڈ نہیں) یا اگر آپ رقم کی ریٹرن کے اہل ہیں: اگر ٹیکس کی کوئی ذمہ داری قابل ادائیگی نہیں ہے، یا اگر ٹیکس حساب کی بنیاد پر کوئی رقم کی واپسی ہے، تو آپ کو ’اپنی ریٹرن کا پیش نظارہ اور جمع کروائیں‘ صفحہ پر لے جایا جائےگا۔
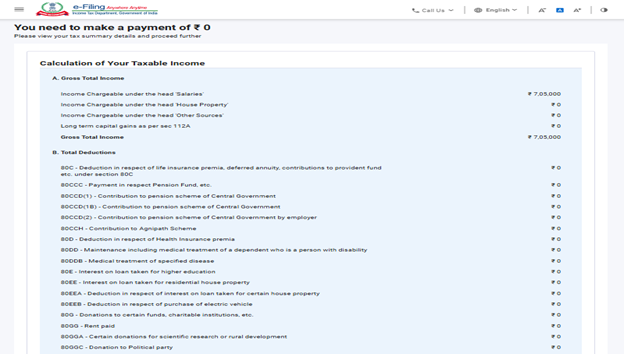
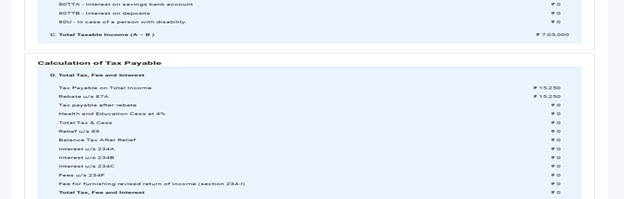
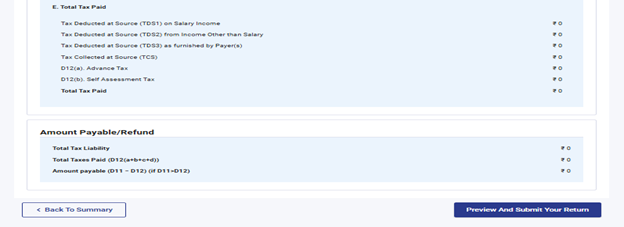
مرحلہ 11: ’پیش نظارہ کریں اور اپنی ریٹرن جمع کروائیں‘ صفحہ پر، ڈیکلریشن چیک باکس کو منتخب کریں اور ’توثیق پر آگے بڑھیں‘ پر کلک کریں۔
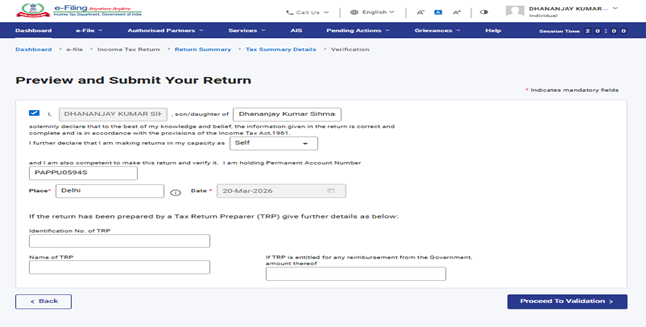
نوٹ: اگر آپ نے اپنی واپسی کی تیاری میں ٹیکسٹیکس ریٹرن تیار کنندہ یا TRP کو شامل نہیں کیا ہے، تو آپ TRP سے متعلق ٹیکسٹ بکس کو خالی چھوڑ سکتے ہیں۔
مرحلہ 12: اندرونی توثیق کامیاب ہونے کے بعد ’پیش نظارہ‘ پر کلک کریں۔
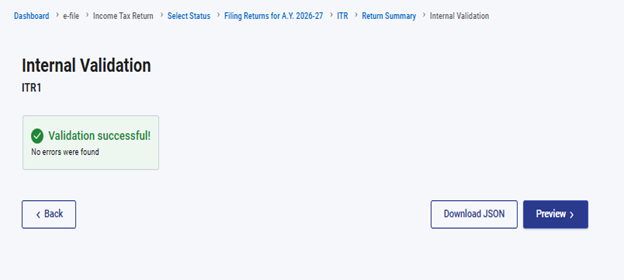
نوٹ: اگر آپ کو ریٹرن میں غلطیوں کی فہرست دکھائی جاتی ہے، تو آپ کو غلطیوں کو درست کرنے کے لیے فارم پر ریٹرن جانا ہوگا۔ اگر کوئی غلطیاں نہیں ہیں، تو آپ اپنی ریٹرن کا پیش نظارہ کرنے کے لیے آگے بڑھ سکتے ہیں۔
مرحلہ 13: ’ریٹرن کا پیش نظارہ‘ اور ’توثیق کے لیے آگے بڑھیں‘ پر کلک کریں۔
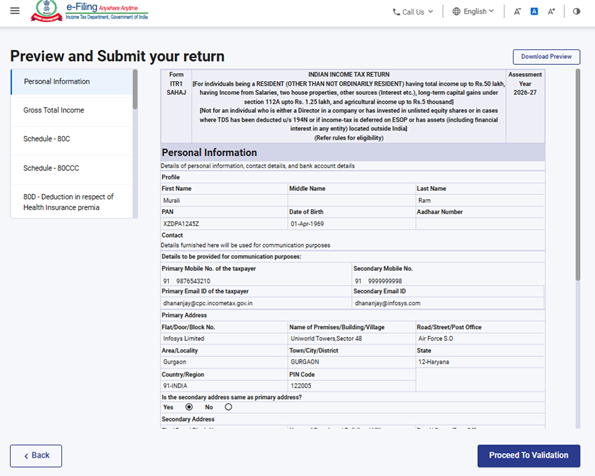
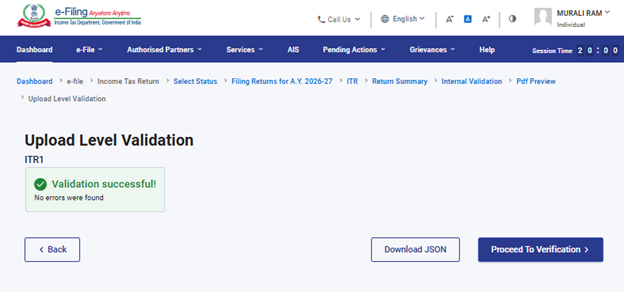
مرحلہ 14: اپ لوڈ کی سطح کی توثیق کے ساتھ ریٹرن کی توثیق کرنے کے بعد پھر ’توثیق پر آگے بڑھیں‘ پر کلک کریں۔
مرحلہ 15: ’اپنا توثیقی صفحہ مکمل کریں‘ پر، اپنا پسندیدہ آپشن منتخب کریں اور ’جاری رکھیں‘ پر کلک کریں۔
آپ کی ریٹرن کی توثیق کرنا لازمی ہے، اور ای-تصدیق (اب تجویز کردہ آپشن - ای-تصدیق) آپ کے ITR کی تصدیق کرنے کا سب سے آسان طریقہ ہے۔ یہ تیز، کاغذ کے بغیر، اور اسپیڈ پوسٹ کے ذریعے CPC پر دستخط شدہ ITR-V بھیجنے سے زیادہ محفوظ ہے۔
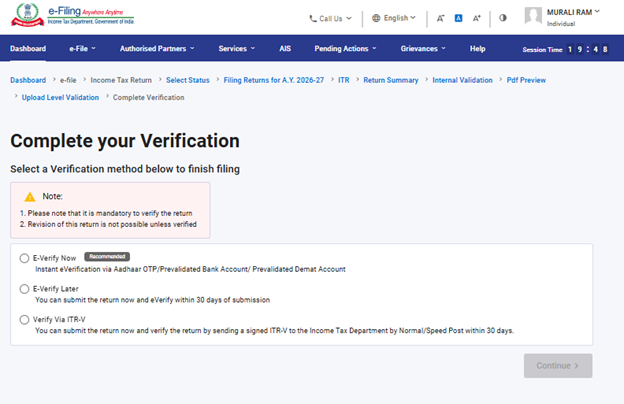
نوٹ: اگر آپ بعد میں ای۔تصدیق کو منتخب کرتے ہیں، تو آپ اپنا ریٹرن جمع کرا سکتے ہیں، تاہم، آپ کو اپنی ITR فائل کرنے کے 30 دنوں کے اندر اپنے ریٹرن کی تصدیق کرنی ہوگی۔
مرحلہ 16: ’ای۔تصدیق صفحہ پر، وہ آپشن منتخب کریں جس کے ذریعے آپ ریٹرن کی ای۔تصدیق کرنا چاہتے ہیں اور ’جاری رکھیں‘ پر کلک کریں۔
نوٹ:
- مزید جاننے کے لیے کس طرح ای۔ تصدیق یوزر مینوئل دیکھیں۔
- اگر آپ ITR-V کے ذریعے تصدیق کا انتخاب کرتے ہیں، تو آپ کو اپنے ITR-V کی ایک دستخط شدہ فزیکل کاپی سنٹرلائزڈ پروسیسنگ سینٹر، انکم ٹیکس محکمہ، بنگلورو 560500 کو سپیڈ پوسٹ کے ذریعے 30 دنوں کے اندر بھیجنی ہوگی۔
- براہ کرم یقینی بنائیں کہ آپ نے اپنے بینک اکاؤنٹ کو پہلے سے توثیق کر لیا ہے تاکہ کوئی بھی رقم کی واپسی آپ کے بینک اکاؤنٹ میں جمع ہو جائے۔
- مزید جاننے کے لیے میرا بینک اکاؤنٹ یوزر مینوٮٔل دیکھیں۔
نوٹ: 2024 کی اطلاع نمبر 2 کے مطابق مورخہ 31/03/2024-
- جہاں آمدنی کی واپسی اپ لوڈ کی جاتی ہے اور اپ لوڈ کرنے کے 30 دنوں کے اندر ای-ویری فکیشن/lTR-V جمع کرائی جاتی ہے - ایسے معاملات میں آمدنی کی واپسی کو اپ لوڈ کرنے کی تاریخ کو آمدنی کی واپسی پیش کرنے کی تاریخ کے طور پر سمجھا جائے گا۔
- جہاں آمدنی کی واپسی اپ لوڈ کیا جاتا ہے لیکن اپ لوڈ کرنے کے 30 دنوں کے بعد ای-ویری فکیشن یا ITR-V جمع کرایا جاتا ہے - ایسے معاملات میں ای-تصدیق/ITR-V جمع کرانے کی تاریخ کو آمدنی کی واپسی کی تاریخ کے طور پر سمجھا جائے گا اور ایکٹ کے تحت ریٹرن کی تاخیر سے فائل کرنے کے تمام نتائج کی پیروی کی جائے گی، جیسا کہ قابل اطلاق ہے۔
- درست طریقے سے تصدیق شدہ ITR-V کو مقررہ فارمیٹ میں اور مقررہ طریقے سے یا تو عام یا سپیڈ پوسٹ کے ذریعے یا کسی دوسرے موڈ میں صرف درج ذیل پتے پر بھیجا جائے گا: سنٹرلائزڈ پروسیسنگ سینٹر، انکم ٹیکس محکمہ، بنگلورو - 560500، کرناٹک۔
- جس تاریخ کو CPC پر صحیح طور پر تصدیق شدہ ITR-V موصول ہوا ہے اس کو آمدنی کی واپسی اپ لوڈ کرنے کی تاریخ سے 30 دن کی مدت کے تعین کے مقصد کے لیے سمجھا جائےگا۔
- یہ مزید واضح کیا گیا ہے کہ جہاں مقررہ مدت کے اندر اپ لوڈ کرنے کے بعد آمدنی کی واپسی کی تصدیق نہیں ہوتی ہے تو ایسی واپسی کو غلط سمجھا جائے گا۔
ایک بار جب آپ اپنی ریٹرن کی ای تصدیق کرتے ہیں، تو ٹرانزیکشن آئی ڈی اور ایکنولجمنٹ نمبر کے ساتھ کامیابی کا پیغام ظاہر ہوتا ہے۔ آپ کو اپنے موبائل نمبر اور ای فائلنگ پورٹل پر رجسٹرڈ ای میل آئی ڈی پر ایک تصدیقی پیغام بھی موصول ہوگا۔