ફોર્મ 127 વપરાશકર્તા માર્ગદર્શિકા
1.વિહંગાવલોકન
આવકવેરા અધિનિયમ, 2025 ની કલમ 394 હેઠળ, વેચનારને ચોક્કસ માલના ખરીદ મૂલ્ય પર ખરીદનાર પાસેથી કર વસૂલ કરવો જરૂરી છે. આ કર ત્યારે વસૂલવામાં આવવો જોઈએ જ્યારે વેચનાર ખરીદનાર દ્વારા ચૂકવવાપાત્ર રકમ ખાતામાં નોંધે છે અથવા વેચનાર ચુકવણી મેળવે છે, જે પણ પહેલા થાય છે. જો કે, જ્યારે ખરીદનાર ભારતનો રહેવાસી હોય અને ડુપ્લિકેટમાં લેખિત ઘોષણાપત્ર પ્રદાન કરે છે જેમાં જણાવવામાં આવે છે કે માલનો ઉપયોગ ઉત્પાદન, પ્રક્રિયા, ઉત્પાદન અથવા વીજ ઉત્પાદન માટે કરવામાં આવશે અને વેપારના હેતુઓ માટે નહીં, ત્યારે કર વસૂલવાની જરૂર નથી.
આવકવેરા નિયમો, 2026 ના નિયમ 212 મુજબ, આ ઘોષણાપત્ર ફોર્મ 127 માં સબમિટ કરવું આવશ્યક છે અને યોગ્ય રીતે ચકાસવું આવશ્યક છે. ખરીદનારએ ડુપ્લિકેટમાં ઘોષણાપત્ર વેચનારને પ્રદાન કરવું આવશ્યક છે, જે પછી ઘોષણાપત્ર પ્રાપ્ત થયાના મહિનાના સાતમા દિવસ સુધીમાં મુખ્ય કમિશનર અથવા આવકવેરા કમિશનરને એક નકલ મોકલવા માટે જવાબદાર છે.
આ ફોર્મ ફક્ત TAN લોગઈન દ્વારા ઓનલાઈન મોડ દ્વારા ફાઇલ કરી શકાય છે.
આ વપરાશકર્તા માર્ગદર્શિકામાં પગલું-દર-પગલાની પ્રક્રિયા શામેલ છે.
ફોર્મ 127 કેવી રીતે ફાઇલ કરવું (કર વસૂલ્યા વિના માલ મેળવવા માટે ખરીદનાર દ્વારા કાયદાની કલમ 394(2) હેઠળ ઘોષણા)
2. આ સેવાનો લાભ લેવા માટેની પૂર્વશરતો
• કરદાતા ઈ-ફાઈલિંગ પોર્ટલ પર નોંધાયેલ છે.
• કરદાતા પાસે ઈ-ફાઈલિંગ 2.0 પોર્ટલનો માન્ય યુઝરનેમ (TAN) અને પાસવર્ડ છે.
• TAN ડેટાબેઝ મુજબ કરદાતાના TANની સ્થિતિ "સક્રિય" છે.
• કરદાતાઓ પાસે DSC મોડ દ્વારા ફોર્મ ચકાસવા માટે માન્ય DSC હોવું જોઈએ. તે ઈ-ફાઈલિંગ પોર્ટલ પર નોંધાયેલ હોવું જોઈએ અને સમાપ્ત થયેલ ન હોવું જોઈએ.
૩. ફોર્મ વિશે
3.1 હેતુ
આ ફોર્મ ભરવાનો ઉદ્દેશ્ય આવકવેરા અધિનિયમ, 2025 ની કલમ 394(2) હેઠળ ખરીદનાર દ્વારા કર વસૂલ્યા વિના માલ મેળવવા માટે કરવામાં આવતી ઘોષણાપત્ર પ્રદાન કરવાનો છે.
3.2 તેનો ઉપયોગ કોણ કરી શકે છે?
ફોર્મ 127માં ચાર ભાગો છે. ભાગ A, ભાગ B, જોડાણો અને ઘોષણા.
ફોર્મ 127નો ભાગ A, CSV ફાઇલમાં ભાગ B માં ફાઇલ કરાયેલ ઘોષણાઓની વિગતો સાથે, TDS કપાત ન કરવા માટે વેચનાર દ્વારા મુખ્ય કમિશનર અથવા કમિશનરને, જે મહિના દરમિયાન ફોર્મ 127ના ભાગ B માં ઘોષણાપત્ર તેમને આપવામાં આવ્યું હતું તે મહિનાના સાતમા દિવસે અથવા તે પહેલાં રજૂ કરવું જરૂરી છે.
ભાગ B કલમ 394(2) હેઠળની ઘોષણા સાથે સંબંધિત છે કે કલમ 394(1) [કોષ્ટક: ક્રમાંક 1 થી 5)] માં ઉલ્લેખિત કોઈપણ માલનો ઉપયોગ વસ્તુઓ અથવા વસ્તુઓના ઉત્પાદન, પ્રક્રિયા અથવા ઉત્પાદનના હેતુઓ માટે કરવાનો છે અને વેપારના હેતુઓ માટે નહીં, તે ફોર્મ નં. 127 માં હશે જે ખરીદનાર દ્વારા માલ ખરીદતી વખતે કરવામાં આવશે. ભાગ B ખરીદનાર દ્વારા વેચનાર સાથે મેન્યુઅલી ફાઇલ કરવામાં આવશે જે CSV ફાઇલમાં તેની સાથે ફાઇલ કરાયેલ તમામ ઘોષણાઓની વિગતો એકીકૃત કરશે.
3.3 ફોર્મ પર એક નજર
ફોર્મ 127માં નીચેના 4 ભાગો છે-
- ભાગ A: વેચનારની વિગતો (નામ, PAN, સરનામું અને વેચનારની અન્ય વિગતો) (વિક્રેતા દ્વારા સક્ષમ અધિકારી સમક્ષ ભાગ Aની વિગતોનો સમાવેશ કરીને ઈ-ફાઇલિંગ દ્વારા ફાઇલ કરવામાં આવશે)
- ભાગ B: ખરીદનારની વિગતો (નામ, PAN, સરનામું અને ખરીદનારનું અન્ય વિગતો) (તે ખરીદનાર દ્વારા વેચનાર પાસે મેન્યુઅલી ફાઇલ કરવામાં આવશે)
- જોડાણો (PDF ફોર્મેટમાં ખરીદનારની ઘોષણા)
- ઘોષણા
4. વિગતવાર માર્ગદર્શિકા
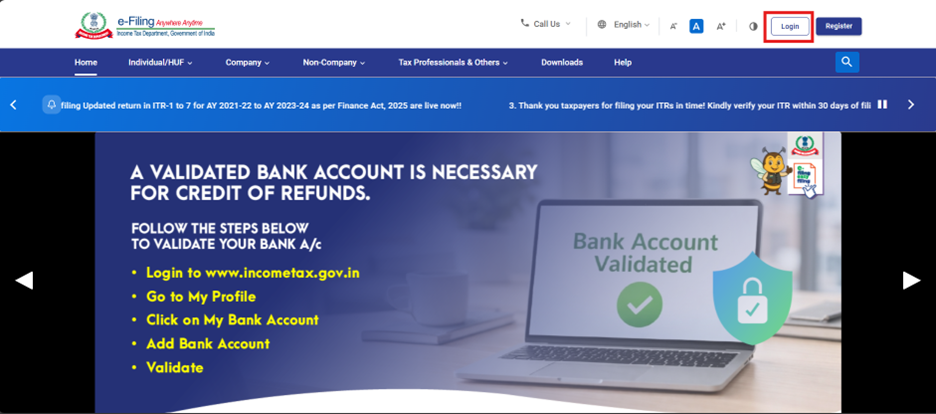
પગલું 1: તમારા વપરાશકર્તા ID અને પાસવર્ડનો ઉપયોગ કરીને ઈ-ફાઈલિંગ પોર્ટલ પર લોગ ઇન કરો.
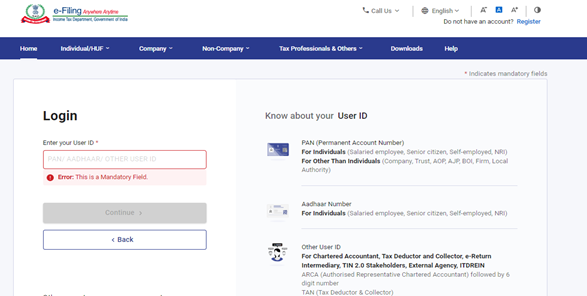
પગલું 2: યુઝર ID (TAN) અને પાસવર્ડ દાખલ કરો.
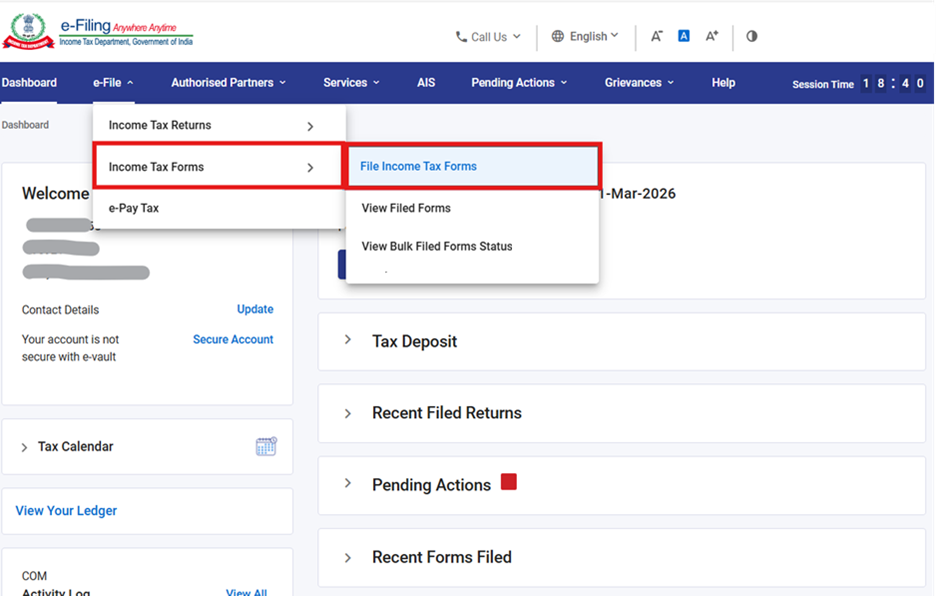
પગલું 3: તમારા ડેશબોર્ડ પર, ઈ-ફાઈલ > આવકવેરા ફોર્મ > આવકવેરો ફાઈલ કરો ક્લિક કરો.
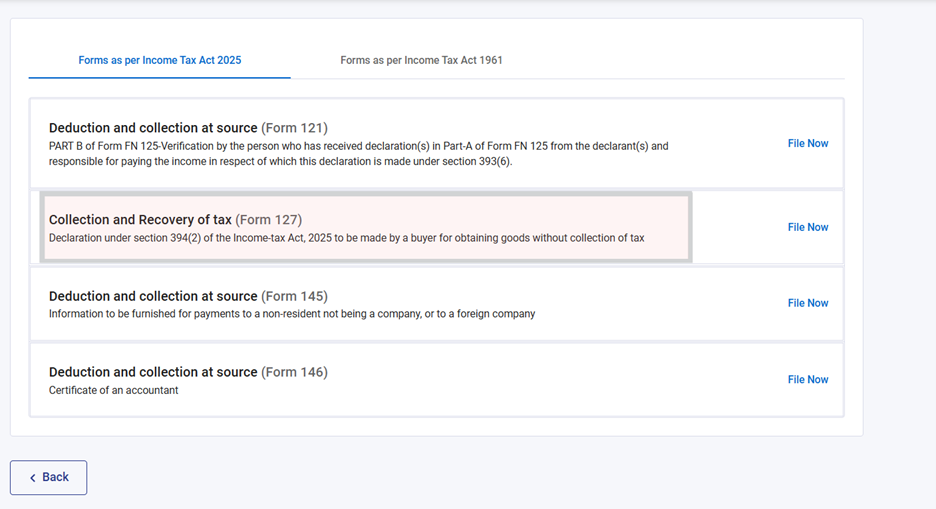
પગલું 4: આવકવેરા અધિનિયમ 2025-ટેબ મુજબ ફોર્મ પસંદ કરો, ફોર્મ 127 શોધો અને હમણાં ફાઇલ કરો બટન પર ક્લિક કરો.
પગલું ૫: ડ્રોપ-ડાઉન મેનુથી TAN, સબમિશન મોડ તપાસો અને ફાઇલિંગ પ્રકાર રેડિયો બટન અને કર વર્ષ અને મહિનો પસંદ કરો. ચાલુ રાખો બટન પર ક્લિક કરો.
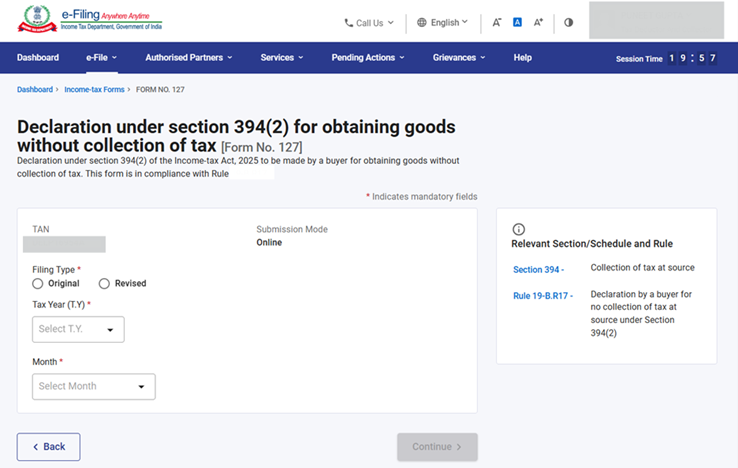
નોંધ – આ ફોર્મ માટે પુનરાવર્તન કાર્યક્ષમતા માન્ય છે. ચોક્કસ મહિના માટે મૂળ ફાઇલ કરેલ ફોર્મ 127 ને સુધારી શકાય છે પરંતુ ફક્ત એક જ વાર. ફોર્મને સુધારવા માટે કૃપા કરીને ફાઇલિંગનો પ્રકાર રેડિઓ બટનને "સુધારેલ" તરીકે પસંદ કરો.
પગલું 6. સૂચનાઓ વાંચવા માટે હાયપરલિંક્સ પર ક્લિક કરો અને પોપ અપ્સ બંધ કરો અને ચાલો ફોર્મ ભરવાનું શરૂ કરીએ પર ક્લિક કરો.
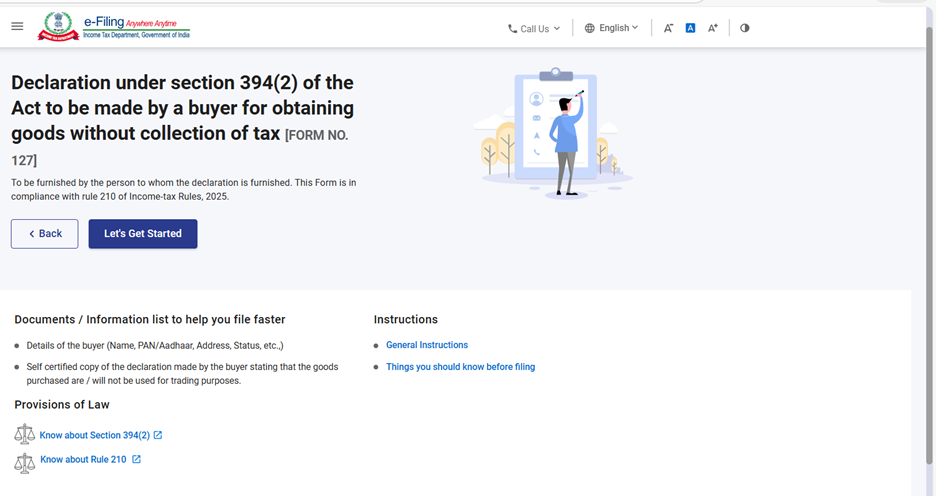
પગલું 7: ચાલો શરૂ કરીએ સ્ક્રીન પર ક્લિક કરીને પોસ્ટ કરો, વપરાશકર્તા પેનલ સ્ક્રીન પર નેવિગેટ થશે. દરેક વિભાગ પર ક્લિક કરો અને વિગતો આપો. આ ફોર્મ 127માં 4 વિભાગો છે.
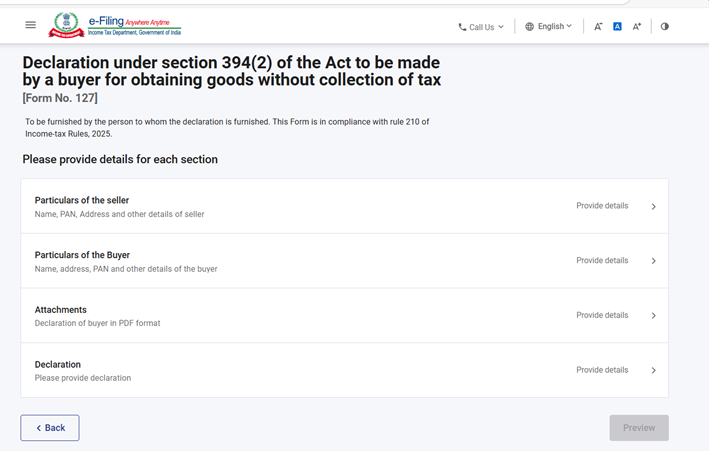
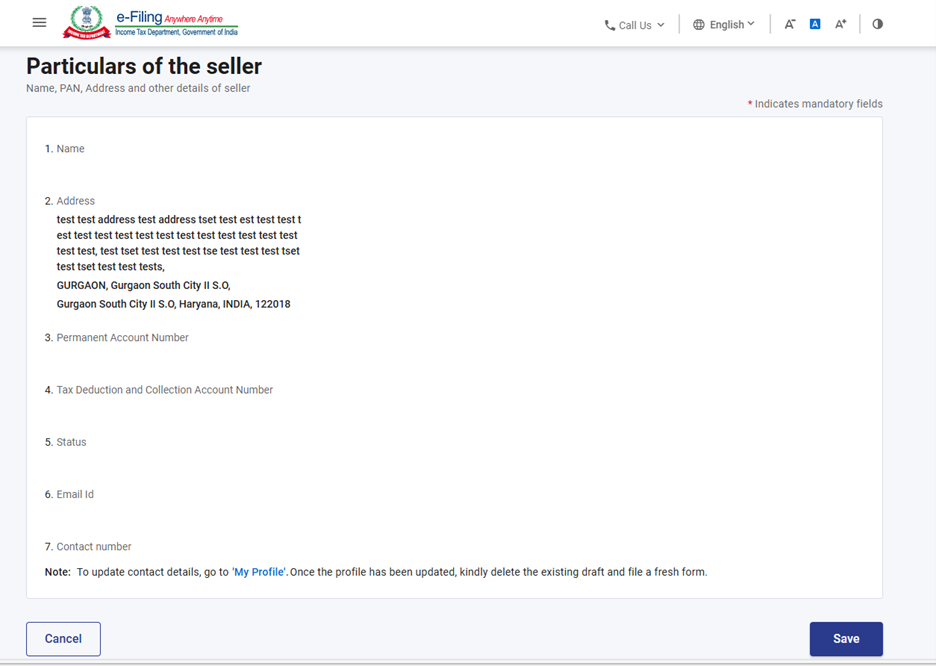
પગલું 8: પહેલા પેનલને પસંદ કરો: “ભાગ A અને વેચનારની વિગતોની પુષ્ટિ કરો અને સેવ પર ક્લિક કરો. ફોર્મના ભાગ A માં નામ, PAN, સરનામું અને વેચનારની અન્ય વિગતો જેવી મૂળભૂત માહિતી શામેલ છે.
નોંધ: કૃપા કરીને ખાતરી કરો કે "મારી પ્રોફાઇલ" વિભાગ હેઠળ સરનામાં સહિતની બધી ફરજિયાત વિગતો પૂર્ણ થઈ ગઈ છે. તમે હાઇપરલિંક "મારી પ્રોફાઇલ" પર ક્લિક કરીને તમારા સંપર્ક અને સરનામાની વિગતો અપડેટ કરી શકો છો.
પગલું 9: પહેલી પેનલ સેવ કર્યા પછી, બીજી પેનલ પસંદ કરો: ખરીદનારની વિગતો. તેમાં ખરીદનારનું નામ, PAN, સરનામું અને અન્ય વિગતો શામેલ છે. વપરાશકર્તાઓએ ડાઉનલોડ ટેમ્પલેટ પર ક્લિક કર્યા પછી ટેમ્પલેટ ડાઉનલોડ કરવાની જરૂર છે.
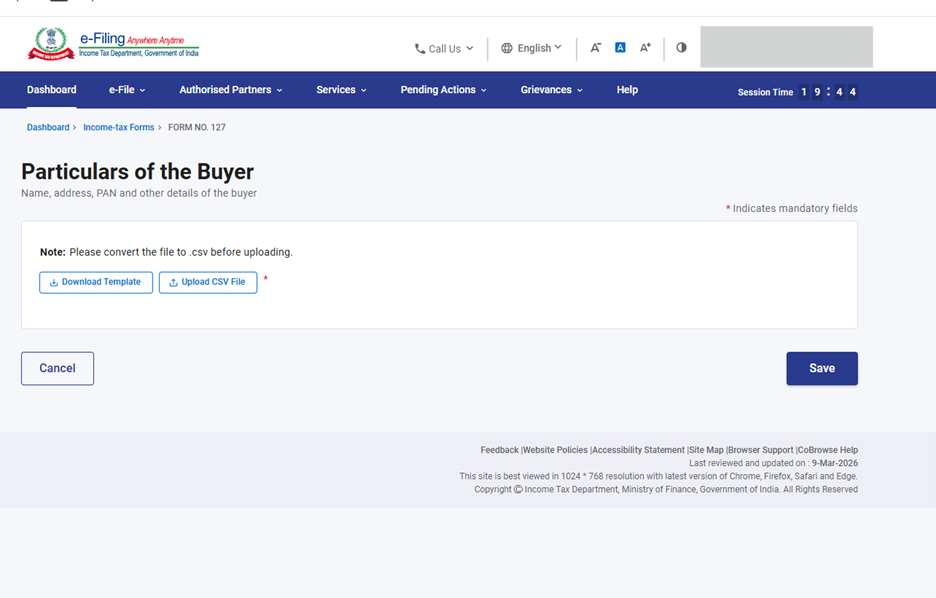
પગલું ૧૦: 'ટેમ્પલેટ ડાઉનલોડ કરો' બટન પર ક્લિક કર્યા પછી, એક એક્સેલ ફાઇલ ડાઉનલોડ થશે. એક્સેલ ટેમ્પલેટની પહેલી રોમાં એક્સેલમાં ડેટા દાખલ કરવા માટેની સૂચનાઓ આપવામાં આવી છે. બીજી હરોળમાં વપરાશકર્તાએ તે મુજબ ડેટા ભરવાની જરૂર છે.
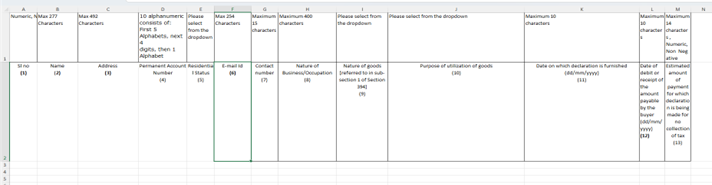
નોંધ:
- કૃપા કરીને નમૂનામાં આપેલી સૂચના મુજબ CSV તૈયાર કરો.
- કૃપા કરીને અપલોડિંગ કરતા પહેલા ફાઇલને .csvમાં રૂપાંતરિત કરો.
- ડાઉનલોડ કરેલ એક્સેલ ટેમ્પ્લેટ ભર્યા પછી, ડેટાને એક્સેલ ટેમ્પ્લેટમાં સેવ કરો. પછી ફાઇલ > સેવ એઝ અથવા Alt+F+A પર ક્લિક કરો. સેવ એઝ ટાઇપમાં ડ્રોપ ડાઉનમાંથી ‘CSV (અલ્પવિરામ સીમાંકિત)’ પસંદ કરો અને પછી સેવ પર ક્લિક કરો. ભરેલી એક્સેલ ફાઇલ CSV ફોર્મેટમાં સેવ થશે. આ CSV ફોર્મેટને પોર્ટલ પર અપલોડ કરવાની જરૂર છે.
- ઉપરોક્ત એક્સેલ ટેમ્પ્લેટ ભરવા માટે નીચે દર્શાવેલ સૂચનાઓનું પાલન કરો:
|
ક્ષેત્રનું નામ |
સૂચના |
ફરજિયાત ફિલ્ડ(હા/ના) |
અક્ષર/ચિહ્નન ની લંબાઈ |
|
નામ |
ઘોષણાપત્ર સબમિટ કરીને |
હા |
મહત્તમ 277 |
|
સરનામું |
ખરીદનારનું સરનામું દાખલ કરો |
હા |
મહત્તમ 492 |
|
કાયમી ખાતા નંબર |
ખરીદનારનું PAN દાખલ કરો |
હા |
10 આલ્ફાન્યૂમેરિકમાં આનો સમાવેશ થાય છે: |
|
રહેણાંક સ્થિતિ |
ડ્રોપ ડાઉનમાંથી સ્થિતિ |
હા |
ડ્રોપ ડાઉનમાંથી મૂલ્ય પસંદ કરો |
|
ઈ-મેઈલ ID |
ઈ-મેઈલ ID દાખલ કરો |
હા |
મહત્તમ 254 અક્ષરો/ચિહ્નન |
|
સંપર્ક નંબર |
સંપર્ક નંબર દાખલ કરો |
હા |
મહત્તમ 15 |
|
વ્યવસાય/વ્યવસાયની પ્રકૃતિ |
ખરીદનારના વ્યવસાય/વ્યવસાયની વિગતો આપો. |
હા |
મહત્તમ 400 અક્ષરો |
|
માલની પ્રકૃતિ [કલમ 394ની પેટા-કલમ 1માં ઉલ્લેખિત] |
ખરીદનાર દ્વારા |
હા |
ડ્રોપ ડાઉનમાંથી મૂલ્ય પસંદ કરો |
|
માલના ઉપયોગનો હેતુ |
ખરીદનાર દ્વારા |
હા |
ડ્રોપ ડાઉનમાંથી મૂલ્ય પસંદ કરો |
|
ઘોષણાપત્ર રજૂ કરવાની તારીખ |
ખરીદનાર દ્વારા |
હા |
મહત્તમ 10 અક્ષરો/ચિહ્નન |
|
ખરીદનાર દ્વારા ચૂકવવાપાત્ર રકમ ડેબિટ અથવા પ્રાપ્તિની તારીખ |
ખરીદનાર દ્વારા ચૂકવવાપાત્ર રકમની ડેબિટ અથવા રસીદની તારીખ |
હા |
મહત્તમ 10 અક્ષર/ચિહ્નન |
|
અંદાજિત ચુકવણીની રકમ જેના માટે કર વસૂલાત ન હોવાની ઘોષણા કરવામાં આવી રહી છે |
અંદાજિત ચુકવણી રકમ દાખલ કરો જેના માટે કર વસૂલાત ન હોવાની ઘોષણા કરવામાં આવી રહી છે. |
હા |
મહત્તમ 14 અક્ષરો, આંકડાકીય, બિન-નકારાત્મક |
પગલું 11 CSV ફાઇલ અપલોડ કરો બટન પર ક્લિક કરો અને CSV ફાઇલ અપલોડ કરો અને સેવ કરો પર ક્લિક કરો.
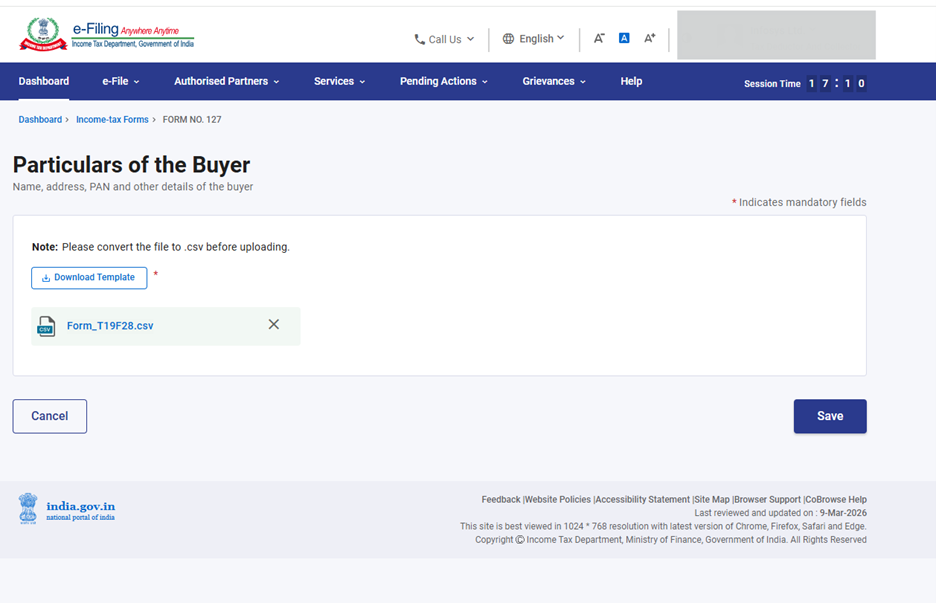
નોંધ - જો કોઈ ખોટી વિગતો દાખલ કરવામાં આવી હોય અથવા ફરજિયાત ક્ષેત્રો ખાલી હોય તો ભૂલ બતાવવામાં આવશે. વપરાશકર્તાએ સાચી વિગતો દાખલ કરવી પડશે અને ફરીથી CSV ફાઇલ અપલોડ કરવી પડશે.
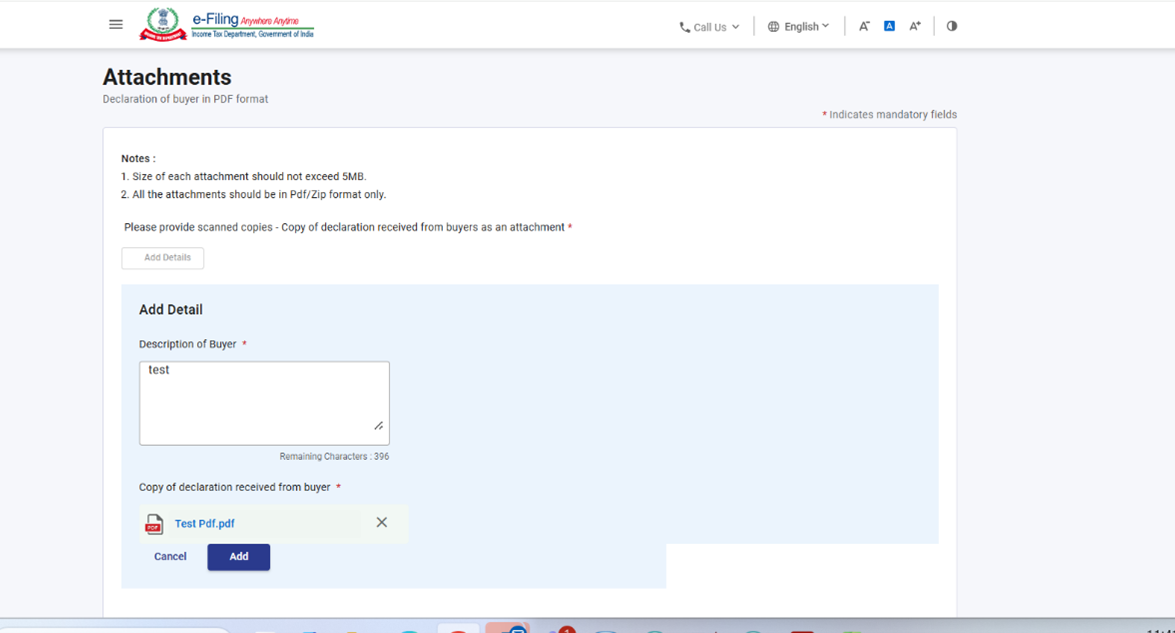
પગલું ૧૨: બીજી પેનલ સેવ કર્યા પછી, પેનલ 3 પસંદ કરો: જોડાણો. કૃપા કરીને સંબંધિત દસ્તાવેજો જોડો અને સેવ પર ક્લિક કરો.
પગલું 13: ત્રીજી પેનલ સાચવ્યા પછી, “ઘોષણા” પેનલ પસંદ કરો.
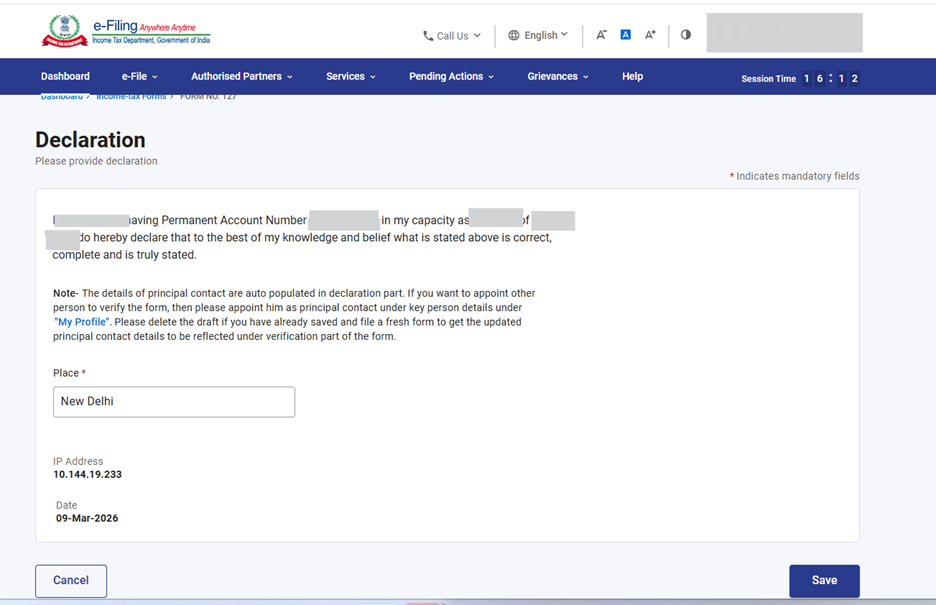
પગલું 14: ચોથી પેનલ સેવ કર્યા પછી, પેનલની સ્થિતિ પૂર્ણ તરીકે પ્રદર્શિત થશે અને પછી પૂર્વાવલોકન બટન સક્ષમ થશે.
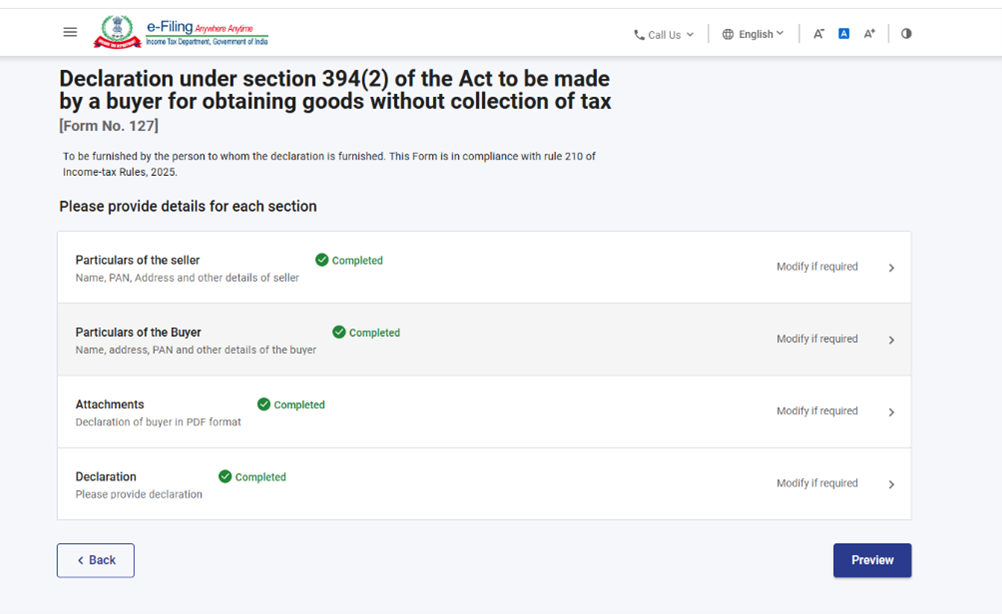
પગલું 15: પ્રિવ્યૂ પેજ પર, વિગતો ચકાસો અને ઇ-ચકાસણી પર આગળ વધો પર ક્લિક કરો.
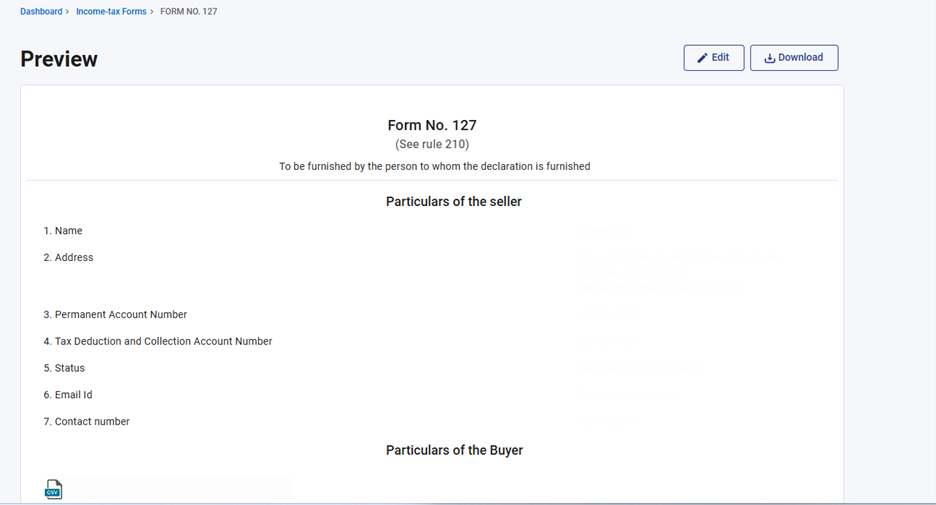
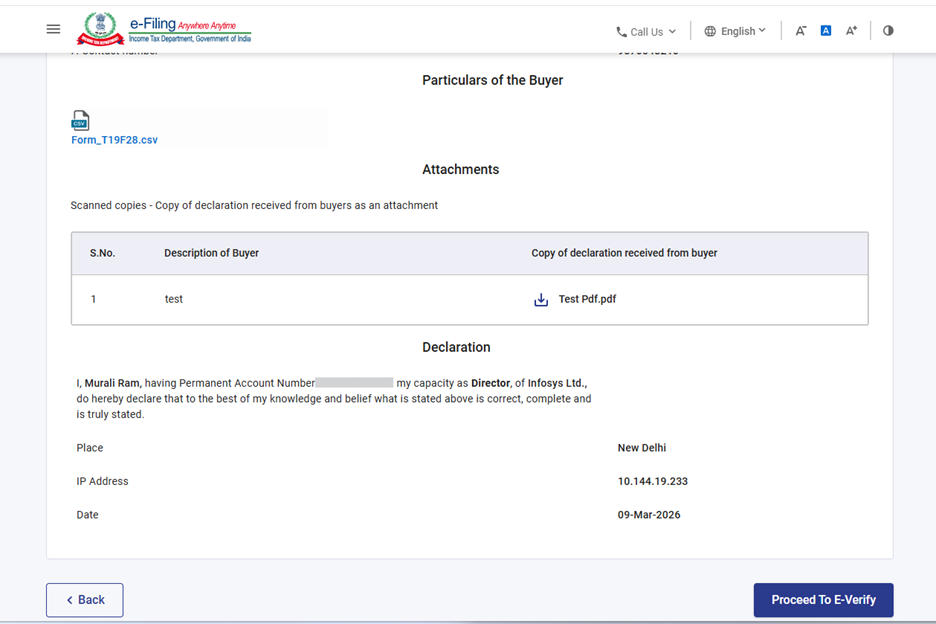
પગલું 16: ઈ-ચકાસણી પર આગળ વધો બટન પર ક્લિક કરીને પોસ્ટ કરો, એક પોપઅપ પુષ્ટિકરણ દર્શાવે છે કે તમે ઈ-ચકાસણી પર આગળ વધવા માંગો છો. હા પર ક્લિક કરો.
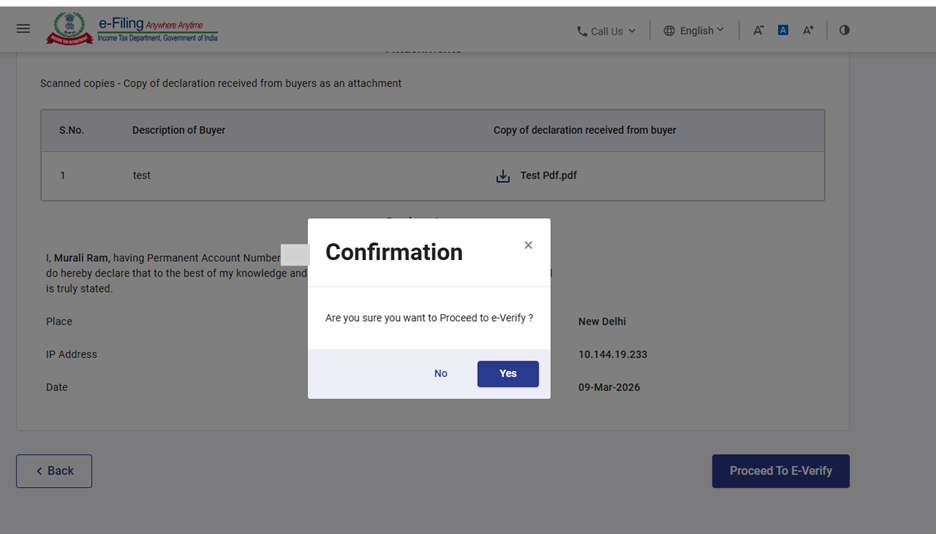
પગલું 17: હા પર ક્લિક કરવાથી, તમને ઈ-ચકાસણી પેજ પર લઈ જવામાં આવશે જ્યાં તમે EVC/DSC (લાગુ પડતું હોય તેમ) નો ઉપયોગ કરીને ફોર્મ 127 ચકાસી શકો છો.
નોંધ: વધુ જાણવા માટે ઈ-ચકાસણી કેવી રીતે કરવી વપરાશકર્તા માર્ગદર્શિકાનો સંદર્ભ લો.
પગલું 18: સફળ ઈ-ચકાસણી પછી, લેવડ -દેવડ ID અને સ્વીકૃતિ રસીદ નંબર સાથે એક સફળતા સંદેશ પ્રદર્શિત થાય છે. ભવિષ્યના સંદર્ભ માટે કૃપા કરીને લેવડ -દેવડ ID અને સ્વીકૃતિ રસીદ નંબરની નોંધ રાખો. તમને ઈ-ફાઈલિંગ પોર્ટલ સાથે નોંધાયેલા ઈમેલ ID અને મોબાઈલ નંબર(ઓ) પર પણ પુષ્ટિકરણ સંદેશ પ્રાપ્ત થશે.
સ્વીકૃતિ રસીદ ડાઉનલોડ કરવા માટે ડાઉનલોડ બટન પર ક્લિક કરો.
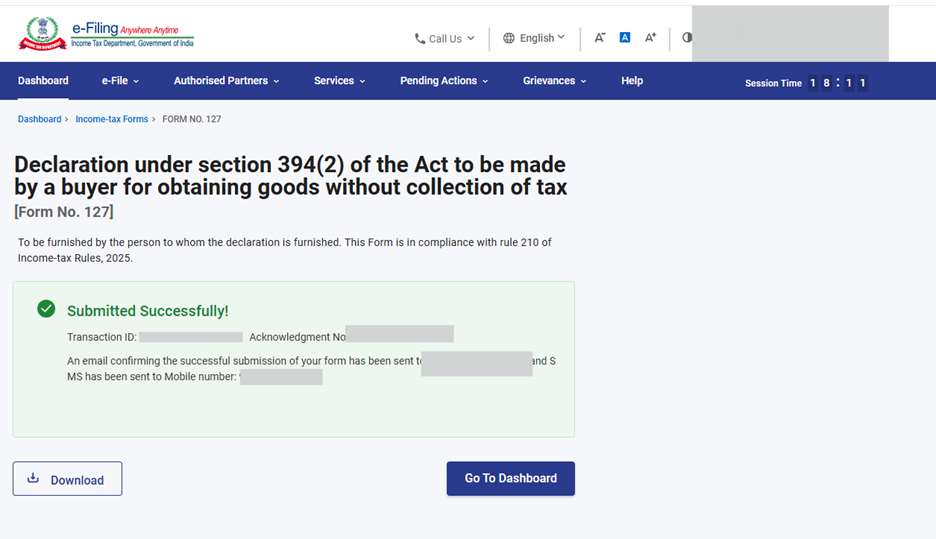
પગલું 19: ફોર્મ 127 સફળતાપૂર્વક સબમિટ કર્યા પછી, વપરાશકર્તા ભરેલું ફોર્મ - તમારા ડેશબોર્ડ પર, આવકવેરા અધિનિયમ ૨૦૨૫ હેઠળ ઈ-ફાઇલ > કર ફોર્મ ફાઇલ કરો> ફાઇલ કરેલા ફોર્મ જુઓ > ફાઇલ કરેલા ફોર્મ જુઓ ટેબ પર ક્લિક કરી શકે છે.
નોંધ: વધુ જાણવા માટે ભરેલું ફોર્મ વપરાશકર્તા માર્ગદર્શિકા જુઓ.
5. સંબંધિત વિષયો
6.શબ્દકોષ
|
ટૂંકાક્ષર/સંક્ષિપ્ત નામ |
વર્ણન/સંપૂર્ણ ફોર્મ |
|
DSC |
ડિજિટલ હસ્તાક્ષર પ્રમાણપત્ર |
|
EVC |
ઈલેક્ટ્રોનિક ચકાસણી પ્રમાણપત્ર |
|
ARN |
સ્વીકૃતિ રસીદ નંબર |
|
PY |
ગત વર્ષ |
|
FY |
નાણાકીય વર્ષ |
|
TY |
કર વર્ષ |