ITR-1 (ସହଜ) ଅନ୍ଲାଇନ୍ ଫାଇଲ୍ କରିବା - ଉପଭୋକ୍ତା ମାନୁଆଲ୍
1.ସମୀକ୍ଷା
ଇ-ଫାଇଲିଂ ପୋର୍ଟାଲରେ ପଞ୍ଜୀକୃତ ଉପଭୋକ୍ତାମାନଙ୍କ ପାଇଁ ITR-1 ଦାଖଲ ସେବା ଉପଲବ୍ଧ ଅଛି। ଏହି ସେବା ବ୍ୟକ୍ତିଗତ କରଦାତାମାନଙ୍କୁ ଇ-ଫାଇଲିଂ ପୋର୍ଟାଲ ମାଧ୍ୟମରେ ଅନଲାଇନରେ କିମ୍ବା ଅଫଲାଇନ୍ ୟୁଟିଲିଟି ବ୍ୟବହାର କରି ITR-1 ଦାଖଲ କରିବାକୁ ସକ୍ଷମ କରେ। ଏହି ଉପଭୋକ୍ତା ମାର୍ଗଦର୍ଶିକାରେ ଅନଲାଇନ୍ ପଦ୍ଧତିରେ ITR-1 ଦାଖଲ କରିବାର ପର୍ଯ୍ୟାୟକ୍ରମିକ ପ୍ରକ୍ରିୟା ବର୍ଣ୍ଣନା କରାଯାଇଛି।
2. ଏହି ସେବାର ଲାଭ ନେବା ପାଇଁ ଆବଶ୍ୟକୀୟ ସର୍ତ୍ତାବଳୀ
ସାଧାରଣ |
|
ଅନ୍ୟାନ୍ୟ |
|
3. ଫର୍ମ ସମ୍ବନ୍ଧୀୟ ସୂଚନା
3.1 ଉଦ୍ଦେଶ୍ୟ
ଆୟକର ରିଟର୍ଣ୍ଣ ହେଉଛି ଏକ ଫର୍ମ, ଯେଉଁଥିରେ କରଦାତାମାନେ ସେମାନଙ୍କର ଆୟ ଏବଂ ସେହି ବାବଦକୁ ହେଉଥିବା ଟିକସ (Tax) ବିଷୟରେ ବାର୍ଷିକ ଭିତ୍ତିରେ ଆୟକର ବିଭାଗକୁ ସୂଚନା ପ୍ରଦାନ କରିଥାନ୍ତି। ନିମ୍ନରେ ଦିଆଯାଇଥିବା ଅନୁଚ୍ଛେଦ 3.2(Para) ର ସର୍ତ୍ତାବଳୀ ପୂରଣ କରୁଥିବା ନିବାସୀ ବ୍ୟକ୍ତିବିଶେଷ ସେମାନଙ୍କର ଆୟକର ରିଟର୍ଣ୍ଣ ପୁରୁଣା କିମ୍ବା ନୂତନ ଟିକସ ବ୍ୟବସ୍ଥା ଅଧୀନରେ ଦାଖଲ କରିବା ପାଇଁ ITR-1 ଫର୍ମ ବ୍ୟବହାର କରିପାରିବେ।
3.2 କେଉଁମାନେ ଏହାକୁ ବ୍ୟବହାର କରିପାରିବେ?
ITR-1 ଜଣେ ନିବାସୀ ବ୍ୟକ୍ତିଙ୍କ ଦ୍ୱାରା ଦାଖଲ କରାଯାଇପାରିବ, ଯାହାଙ୍କର:
- ଆର୍ଥିକ ବର୍ଷ (FY) ମଧ୍ୟରେ ସମୁଦାୟ ଆୟ ₹50 ଲକ୍ଷ ଟଙ୍କାରୁ ଅଧିକ ହୋଇନଥିବ
- ଆୟ ନିମ୍ନଲିଖିତ ଉତ୍ସଗୁଡ଼ିକରୁ ହୋଇଥାଏ — ବେତନ, ଦୁଇଟି ଗୃହ ସମ୍ପତ୍ତି, ପାରିବାରିକ ପେନ୍ସନ୍ ଆୟ, କୃଷି ଆୟ (₹5,000/- ପର୍ଯ୍ୟନ୍ତ), ଧାରା 112A ଅଧୀନରେ ₹1.25 ଲକ୍ଷ ପର୍ଯ୍ୟନ୍ତ ଦୀର୍ଘମିଆଦୀ ପୁଞ୍ଜିଗତ ଲାଭ, ଏବଂ ଅନ୍ୟାନ୍ୟ ଉତ୍ସ, ଯେଉଁଥିରେ ଅନ୍ତର୍ଭୁକ୍ତ:
- ସଞ୍ଚୟ ଖାତାରୁ ସୁଧ ଆୟ
- ଜମାରାଶି (ବ୍ୟାଙ୍କ / ଡାକଘର / ସମବାୟ ସମିତି) ରୁ ସୁଧ ଆୟ
- ଆୟକର ଫେରସ୍ତରୁ ସୁଧ ଆୟ
- ବର୍ଦ୍ଧିତ କ୍ଷତିପୂରଣ ଉପରେ ପ୍ରାପ୍ତ ସୁଧ
- ଅନ୍ୟ କୌଣସି ସୁଧ ଆୟ
- ପାରିବାରିକ ପେନ୍ସନ୍
- ପତି/ପତ୍ନୀଙ୍କ ଆୟ (ପର୍ତ୍ତୁଗୀଜ୍ ନାଗରିକ ସଂହିତା ଅଧୀନରେ ଆସୁଥିବା ବ୍ୟକ୍ତିଙ୍କୁ ବାଦ୍ ଦେଇ) କିମ୍ବା ନାବାଳକଙ୍କ ଆୟକୁ ଏକତ୍ରିତ କରାଯାଇଛି (କେବଳ ଯଦି ଆୟର ଉତ୍ସ ଉପରୋକ୍ତ ନିର୍ଦ୍ଧାରିତ ସୀମା ମଧ୍ୟରେ ଥାଏ)।
ITR-1 ଜଣେ ବ୍ୟକ୍ତିଙ୍କ ଦ୍ୱାରା ଦାଖଲ କରାଯାଇପାରିବ ନାଁହି, ଯିଏ:
- ଜଣେ ସାଧାରଣତଃ ଅଣ ନିବାସୀ (RNOR), ଏବଂ ଅଣ-ନିବାସୀ ଭାରତୀୟ (NRI) ଅଟନ୍ତି
- ଯାହାଙ୍କର ମୋଟ ଆୟ ₹50 ଲକ୍ଷ ଟଙ୍କାରୁ ଅଧିକ
- ଯାହାଙ୍କର କୃଷି ଆୟ 5000 ଟଙ୍କାରୁ ଅଧିକ
- ଯାହାଙ୍କର ଲଟେରି, ଘୋଡ଼ାଦୌଡ଼, ଆଇନଗତ / ବୈଧ ଜୁଆ ଖେଳ ଇତ୍ୟାଦିରୁ ଆୟ ରହିଛି
- ସ୍ୱଳ୍ପକାଳୀନ ପୁଞ୍ଜିଗତ ଲାଭ ଅଛି
- ଯିଏ ଧାରା 112A ଅଧୀନରେ ₹1.25 ଲକ୍ଷ ଟଙ୍କାରୁ ଅଧିକ ଦୀର୍ଘମିଆଦୀ ପୁଞ୍ଜିଗତ ଲାଭ ରଖିଛନ୍ତି
- ଯିଏ ଅଣ-ତାଲିକାଭୁକ୍ତ ଇକ୍ୱିଟି ସେୟାରରେ ନିବେଶ କରିଛନ୍ତି
- ଯାହାଙ୍କର ବ୍ୟବସାୟ କିମ୍ବା ବୃତ୍ତିଭିତ୍ତିକ ଆୟ ରହିଛି
- କମ୍ପାନୀରେ ଜଣେ ନିର୍ଦ୍ଦେଶକ ଅଟନ୍ତି
- ଆୟକର ଅଧିନିୟମ, 1961 ର ଧାରା 194N ଅଧୀନରେ କର ରିହାତି କଟାଯାଇଛି
- ଯିଏ ଯୋଗ୍ୟ ଷ୍ଟାର୍ଟଅପ୍ ନିଯୁକ୍ତିଦାତାଙ୍କଠାରୁ ପ୍ରାପ୍ତ ESOP ଉପରେ ଆୟକର ପ୍ରଦାନକୁ ସ୍ଥଗିତ ରଖିଛନ୍ତି
- ଦୁଇଟିରୁ ଅଧିକ ଗୃହ ସମ୍ପତ୍ତିର ମାଲିକ ଅଟନ୍ତି ଏବଂ ସେଥିରୁ ଆୟ ପ୍ରାପ୍ତ କରୁଛନ୍ତି
- ITR-1 ର ଯୋଗ୍ୟତା ସର୍ତ୍ତାବଳୀ ଅଧୀନରେ ଅନ୍ତର୍ଭୁକ୍ତ ନୁହନ୍ତି
4. ଫର୍ମର ସଂକ୍ଷିପ୍ତ ବିବରଣୀ
ITR-1 ରେ ପାଞ୍ଚଟି ପୂର୍ବରୁ ପୂରଣ ହୋଇଥିବା ବିଭାଗ ରହିଛି, ଯାହାକୁ ଦାଖଲ କରିବା ପୂର୍ବରୁ ବୈଧତା ଯାଞ୍ଚ କିମ୍ବା ସଂଶୋଧନ କରିବା ଆବଶ୍ୟକ। ଏହା ସହିତ କର ଗଣନା ପାଇଁ ସମୀକ୍ଷା କରିବାକୁ ଏକ ସାରାଂଶ ବିଭାଗ ମଧ୍ୟ ରହିଛି। ବିଭାଗଗୁଡ଼ିକ ନିମ୍ନପ୍ରକାର:
- ବ୍ୟକ୍ତିଗତ ସୂଚନା
- ମୋଟ୍ ସମୁଦାୟ ଆୟ
- ସମୁଦାୟ ରିହାତି
- ପୈଠ କରାଯାଇଥିବା କର
- ସମୁଦାୟ କର ଦେୟତା
ITR-1 ର ବିଭିନ୍ନ ବିଭାଗଗୁଡ଼ିକର ଏକ ସଂକ୍ଷିପ୍ତ ବିବରଣୀ ଏଠାରେ ଦିଆଯାଇଛି:
4.1 ବ୍ୟକ୍ତିଗତ ସୂଚନା
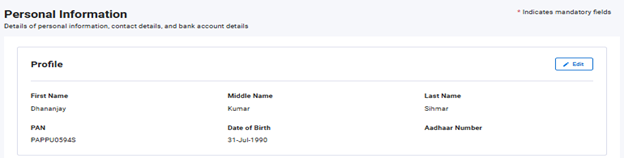
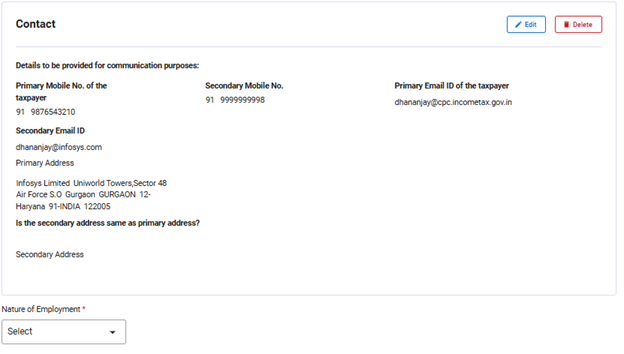
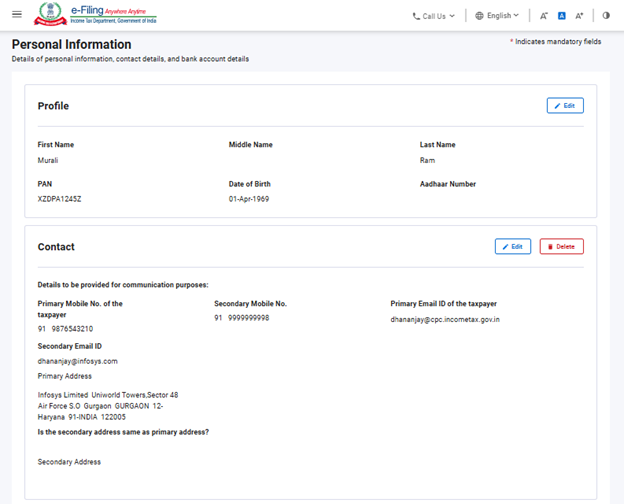
ITR ର ବ୍ୟକ୍ତିଗତ ସୂଚନା ବିଭାଗରେ, ଆପଣଙ୍କ ଇ-ଫାଇଲିଂ ପ୍ରୋଫାଇଲରୁ ପ୍ରାକ୍ ପୂରଣ ହୋଇଥିବା ସୂଚନାକୁ ଯାଞ୍ଚ ଏବଂ ବୈଧତା ପ୍ରଦାନ କରିବାକୁ ପଡ଼ିବ। ଫର୍ମରେ ଆପଣ ନିଜର କେତେକ ବ୍ୟକ୍ତିଗତ ସୂଚନାକୁ ସିଧାସଳଖ ସମ୍ପାଦନ କରିପାରିବେ ନାହିଁ। ତଥାପି, ପ୍ରୋଫାଇଲ୍ ବିଭାଗକୁ ଯାଇ ଆବଶ୍ୟକୀୟ ପରିବର୍ତ୍ତନ କରିପାରିବେ। ଫର୍ମରେ ଆପଣ ନିଜର ପ୍ରୋଫାଇଲ୍ (କେବଳ ଆଧାର ନମ୍ବର), ଯୋଗାଯୋଗ ବିବରଣୀ, ଦାଖଲ ପ୍ରକାର ସମ୍ବନ୍ଧୀୟ ବିବରଣୀ ଏବଂ ବ୍ୟାଙ୍କ ବିବରଣୀ ସଂଶୋଧନ କରିପାରିବେ।
ପ୍ରୋଫାଇଲ୍:
ଯୋଗାଯୋଗ ବିବରଣୀ:
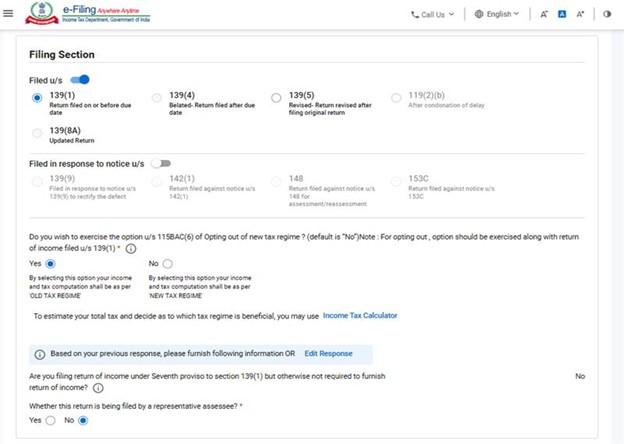
ଫାଇଲିଂ ପ୍ରକାରର ବିବରଣୀ:
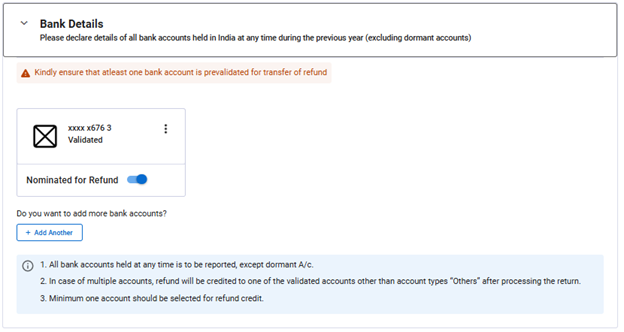
ବ୍ୟାଙ୍କ ବିବରଣୀ:
ଟିପ୍ପଣୀ:
- ବିତ୍ତ ଅଧିନିୟମ 2023 ଦ୍ଵାରା ଧାରା 115BAC ର ପ୍ରାବଧାନରେ ସଂଶୋଧନ କରାଯାଇଛି, ଯାହା ଫଳରେ ବ୍ୟକ୍ତିବିଶେଷ, ଅବିଭକ୍ତ ହିନ୍ଦୁ ପରିବାର (HUF), ବ୍ୟକ୍ତିସଂଘ (AOP), ବ୍ୟକ୍ତି ସମୂହ (BOI) ଏବଂ କୃତ୍ରିମ ଆଇନଗତ ବ୍ୟକ୍ତି (AJP) କରଦାତାମାନଙ୍କ ପାଇଁ ନୂତନ କର ବ୍ୟବସ୍ଥାକୁ ଏକ ସ୍ୱତଃସିଦ୍ଧ ବା ଡିଫଲ୍ଟ କର ବ୍ୟବସ୍ଥା ଭାବେ ନିର୍ଦ୍ଧାରଣ କରାଯାଇଛି। ଯଦି ଆପଣ ନୂତନ କର ବ୍ୟବସ୍ଥା ଅନୁଯାୟୀ ଆୟକର ଦେବାକୁ ଚାହୁଁନାହାନ୍ତି, ତେବେ ଆପଣଙ୍କୁ ଏଥିରୁ ସ୍ପଷ୍ଟ ଭାବେ ନିଜକୁ ମୁକ୍ତ କରିବାକୁ ହେବ ଏବଂ ପୁରୁଣା କର ବ୍ୟବସ୍ଥା ଅଧୀନରେ କର ପ୍ରଦାନ କରିବା ପାଇଁ ବିକଳ୍ପ ଚୟନ କରିବାକୁ ପଡ଼ିବ।
- ଯଦି ଆପଣ ନୂତନ କର ବ୍ୟବସ୍ଥା ରୁ ବାହାରିବାକୁ ଚାହୁଁଛନ୍ତି, ତେବେ ଫାଇଲିଂ ବିଭାଗରେ ଥିବା ରେଡିଓ ବଟନ୍ରେ “ହଁ” ବିକଳ୍ପ ଚୟନ କରନ୍ତୁ। ଏହି ବିକଳ୍ପର ପ୍ରୟୋଗ ପାଇଁ, ବ୍ୟବସାୟ କିମ୍ବା ବୃତ୍ତିରୁ ଆୟ ବ୍ୟତୀତ ଅନ୍ୟ ଆୟ ଥିବା କରଦାତାଙ୍କୁ, ପ୍ରାସଙ୍ଗିକ ମୂଲ୍ୟାଙ୍କନ ବର୍ଷ ପାଇଁ ଧାରା 139(1) ଅନୁଯାୟୀ ଦାଖଲ କରାଯିବାକୁ ଥିବା ଆୟକର ରିଟର୍ଣ୍ଣରେ ନିଜର କର ବ୍ୟବସ୍ଥାର ପସନ୍ଦ ସଂଲଗ୍ନ କରିବା ଆବଶ୍ୟକ।
4.2 ମୋଟ୍ ସମୁଦାୟ ଆୟ
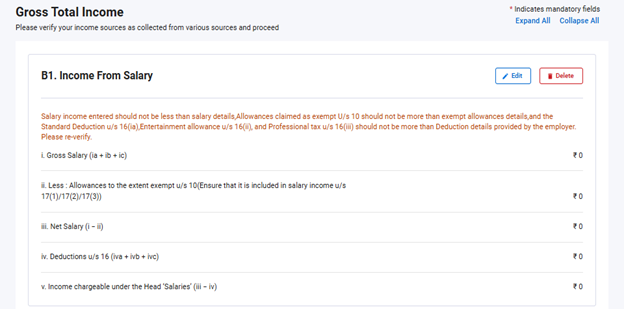
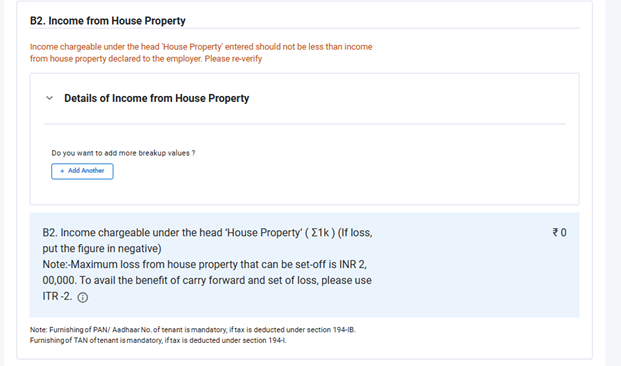
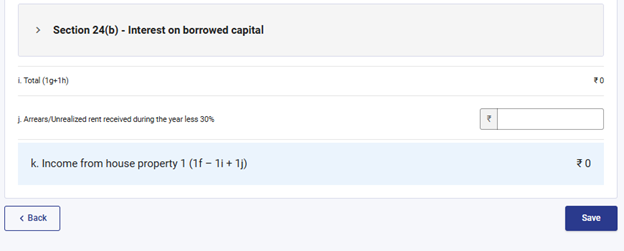
ମୋଟ ସମୁଦାୟ ଆୟ ବିଭାଗରେ, ଆପଣଙ୍କୁ ପୂର୍ବରୁ ପୂରଣ ହୋଇଥିବା ସୂଚନାକୁ ସମୀକ୍ଷା କରିବାକୁ ହେବ ଏବଂ ବେତନ/ପେନ୍ସନ୍, ଗୃହ ସମ୍ପତ୍ତି, ଧାରା 112A ଅନୁଯାୟୀ ଦୀର୍ଘମିଆଦୀ ପୁଞ୍ଜିଗତ ଲାଭ, ଏବଂ ଅନ୍ୟାନ୍ୟ ଉତ୍ସ (ଯେପରିକି ସୁଧ ଆୟ, ପାରିବାରିକ ପେନ୍ସନ ଇତ୍ୟାଦି) ରୁ ମିଳୁଥିବା ଆପଣଙ୍କ ଆୟର ବିବରଣୀକୁ ନିଶ୍ଚିତ କିମ୍ବା ସମ୍ପାଦନ କରିବାକୁ ହେବ। ଆପଣ ଯଦି କୌଣସି କରମୁକ୍ତ ଆୟ ପାଉଥାନ୍ତି, ତେବେ ତାହାର ବିବରଣୀ ମଧ୍ୟ ଯୋଡ଼ିପାରିବେ।
ବେତନରୁ ଆୟ:
ଦୁଇଟି ପର୍ଯ୍ୟନ୍ତ ଗୃହ ସମ୍ପତ୍ତିରୁ ଆୟ ଏବଂ ଋଣ ନିଆଯାଇଥିବା ପୁଞ୍ଜି ଉପରେ ସୁଧର ବିବରଣୀ:
ଅନ୍ୟାନ୍ୟ ଉତ୍ସରୁ ଆୟ:
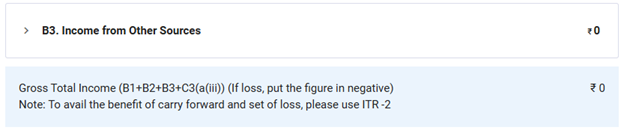
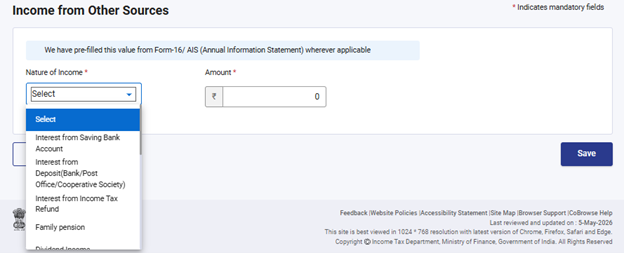
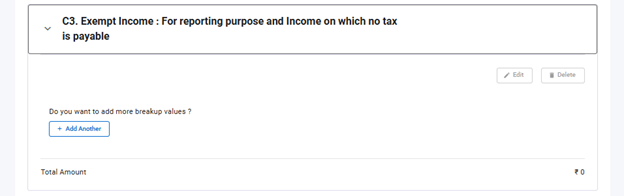
କରମୁକ୍ତ ଆୟ:
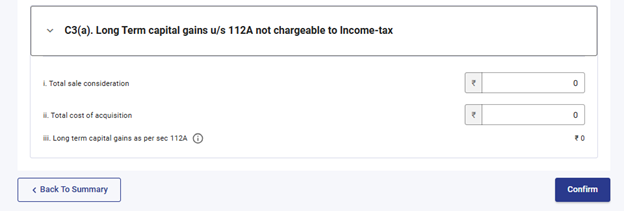
ଧାରା 112A ଅଧୀନରେ ଦୀର୍ଘମିଆଦୀ ପୁଞ୍ଜିଗତ ଲାଭ:
4.3 ମୋଟ ରିହାତି
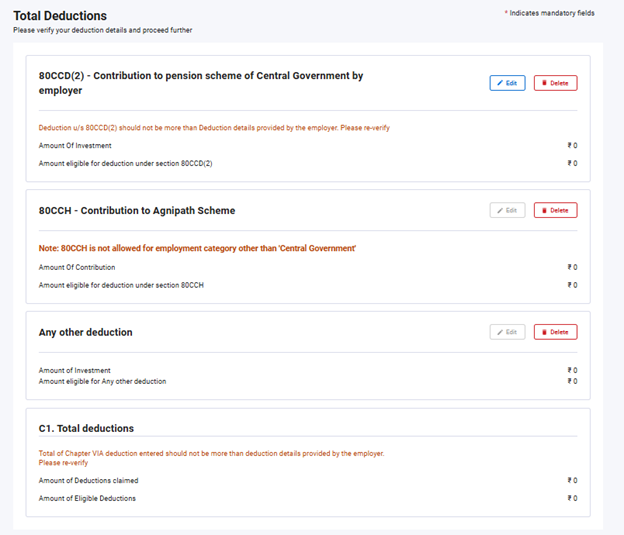
ମୋଟ ରିହାତି ବିଭାଗରେ, ଆପଣଙ୍କ ପାଇଁ ପ୍ରଯୁଜ୍ୟ ଥିବା ରିହାତିଗୁଡ଼ିକୁ ଆୟକର ଅଧିନିୟମ, 1961 ର ଅଧ୍ୟାୟ VI-A ଅନୁଯାୟୀ ଦାବି କରିବା ପାଇଁ, ଯୋଡ଼ିବା, ବିଲୋପ କରିବା ଏବଂ ନିଶ୍ଚିତ କରିବାକୁ ହେବ।
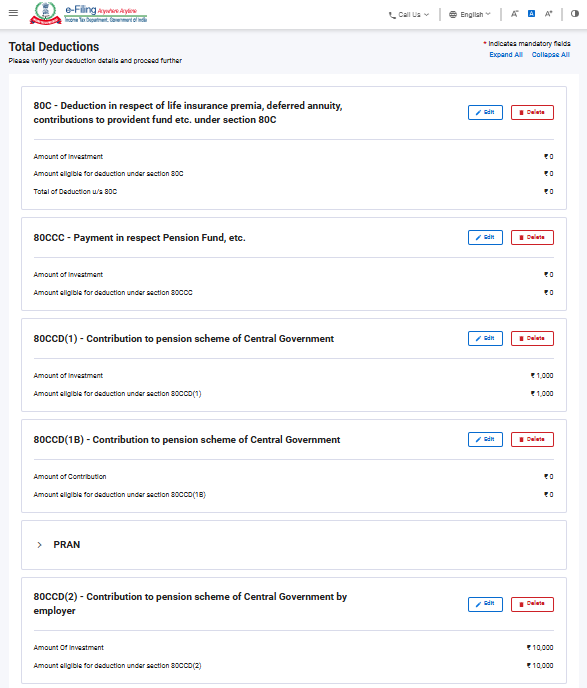
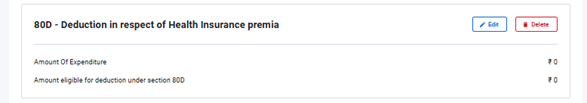
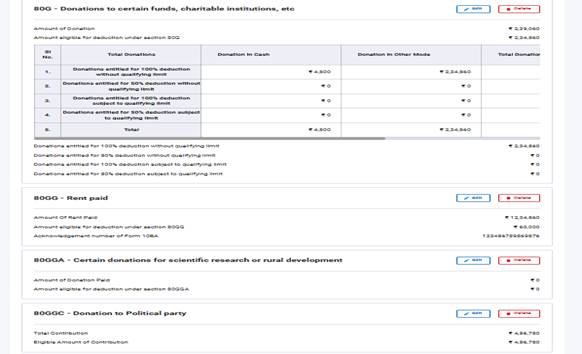
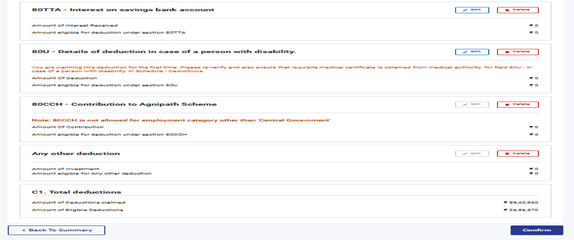
ଟିପ୍ପଣୀ:
ମୂଲ୍ୟାୟନ ବର୍ଷ (AY) 2025-26 ଠାରୁ, ରିହାତି ଦାବି କରିବା ପାଇଁ ଆପଣଙ୍କୁ କିଛି ଅତିରିକ୍ତ ସୂଚନା ପ୍ରଦାନ କରିବାକୁ ପଡ଼ିବ।
ଧାରା 80 C ଅଧୀନରେ ରିହାତି:
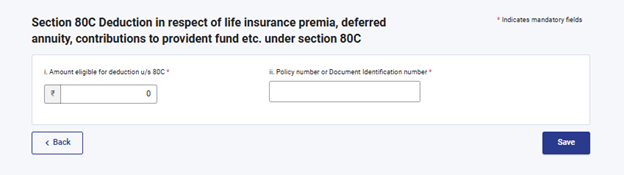
ଧାରା 80 CCC ଅଧୀନରେ ରିହାତି:
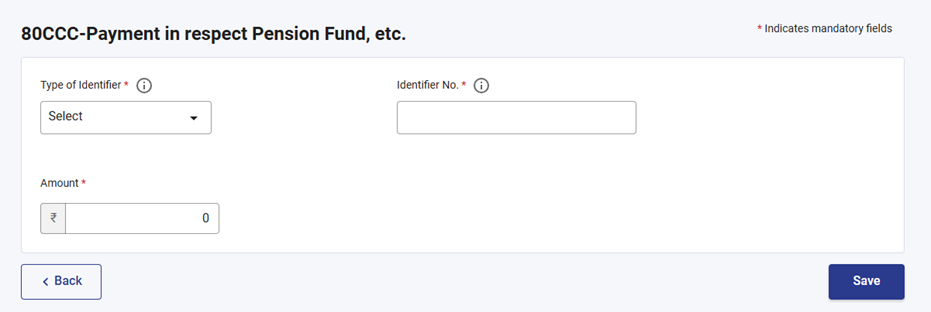
ଧାରା 80 DD ଅଧୀନରେ ରିହାତି:
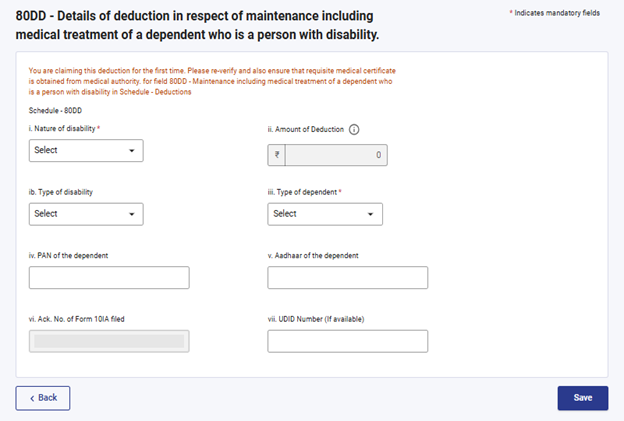
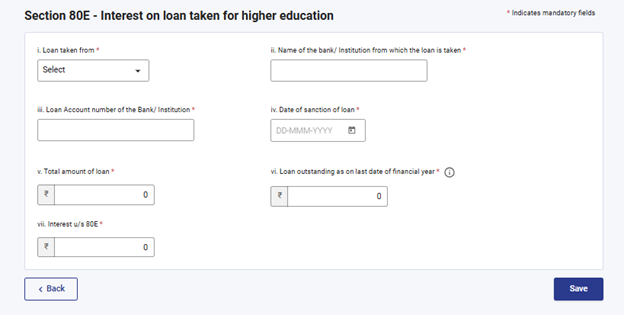
ଧାରା 80 E ଅଧୀନରେ ରିହାତି:
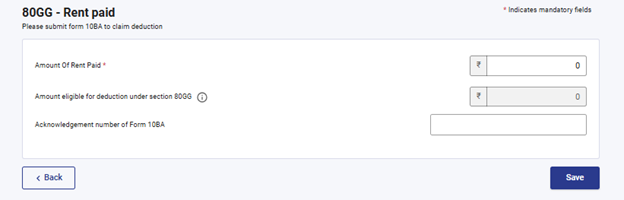
ଧାରା 80 GG ଅଧୀନରେ ରିହାତି:
ଟିପ୍ପଣୀ:
ମୂଲ୍ୟାୟନ ବର୍ଷ 2026-27 ପାଇଁ, ଡିଫଲ୍ଟ କର ବ୍ୟବସ୍ଥା ହେଉଛି ନୂତନ କର ବ୍ୟବସ୍ଥା। ଯଦି ଆପଣ ପୁରୁଣା କର ବ୍ୟବସ୍ଥା ବାଛି ନାହାନ୍ତି, ତେବେ କେବଳ ଧାରା 80CCD(2) ଅନୁଯାୟୀ Tier-I NPS ଖାତାକୁ ନିଯୁକ୍ତିଦାତାଙ୍କ ଅବଦାନ ଏବଂ ଧାରା 80CCH ଅନୁଯାୟୀ କେବଳ ଅଗ୍ନିବୀର କର୍ପସ୍ ଫଣ୍ଡ ରେ ଜମା କରାଯାଇଥିବା ରାଶି ସମ୍ବନ୍ଧୀୟ ରିହାତିଗୁଡ଼ିକ ଆପଣଙ୍କୁ ଦୃଶ୍ୟମାନ ହେବ।
4.4 ପୈଠ କରାଯାଇଥିବା କର
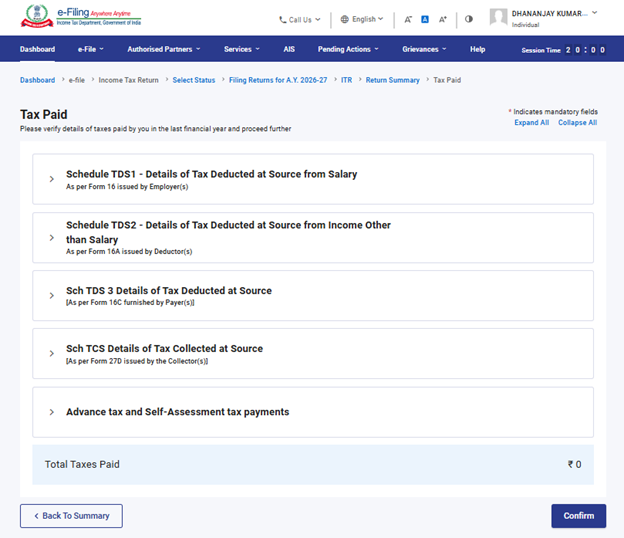
ପ୍ରଦତ୍ତ କର ବିଭାଗରେ, ଆପଣଙ୍କୁ ଗତ ବର୍ଷ ଆପଣଙ୍କ ଦ୍ୱାରା ପ୍ରଦାନ କରାଯାଇଥିବା କର (ଟ୍ୟାକ୍ସ) ର ସୂଚନା ନିଶ୍ଚିତ କରିବାକୁ ହେବ। କର ସମ୍ବନ୍ଧୀୟ ବିବରଣୀ ମଧ୍ୟରେ ଦେୟ ପ୍ରଦାନକାରୀଙ୍କ ଦ୍ୱାରା ଦାଖଲ କରାଯାଇଥିବା ଦରମା / ଦରମା ବ୍ୟତୀତ ଅନ୍ୟାନ୍ୟ ଆୟରୁ ଉତ୍ସମୂଳ କର କାଟ (TDS), ଉତ୍ସମୂଳ କର ସଂଗ୍ରହ (TCS), ଅଗ୍ରୀମ କର (Advance Tax) ଏବଂ ସ୍ୱତଃ-ନିର୍ଦ୍ଧାରିତ କର ସାମିଲ ଅଛି।
4.5 ମୋଟ କର ଦେୟତା
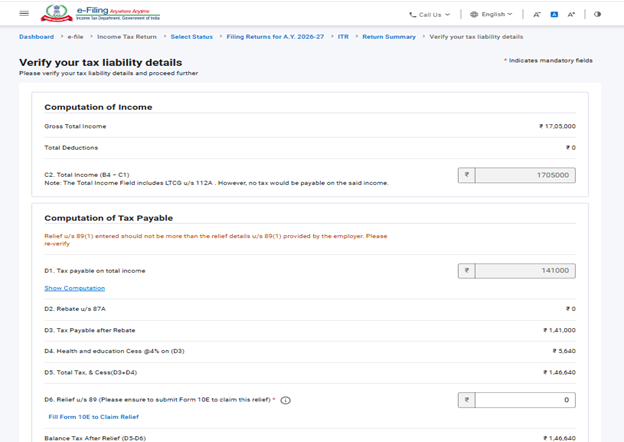
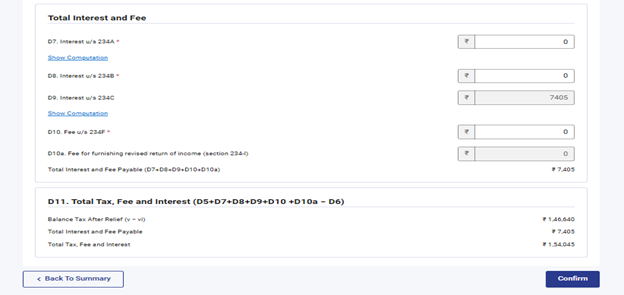
ମୋଟ ଦାୟବଦ୍ଧ କର ବିଭାଗରେ, ଆପଣଙ୍କୁ ବୈଧତା ପ୍ରଦାନ କରାଯାଇଥିବା ବିଭାଗଗୁଡ଼ିକ ଏବଂ ଆପଣଙ୍କ ଦ୍ୱାରା ବାଛାଯାଇଥିବା କର ବ୍ୟବସ୍ଥା ଅନୁଯାୟୀ ଗଣନା କରାଯାଇଥିବା କର ଦେୟତାକୁ ସମୀକ୍ଷା କରିବାକୁ ହେବ।
5. ITR-1 ଫର୍ମକୁ କିପରି ଆକ୍ସେସ୍ କରିବେ ଏବଂ ଦାଖଲ କରିବେ:
ଆପଣ ନିମ୍ନଲିଖିତ ପଦ୍ଧତିଗୁଡ଼ିକ ମାଧ୍ୟମରେ ନିଜର ITR ଫାଇଲ୍ ଏବଂ ଦାଖଲ କରିପାରିବେ:
- ଅନ୍ଲାଇନ୍ ପଦ୍ଧତି – ଇ-ଫାଇଲିଂ ପୋର୍ଟାଲ୍ ମାଧ୍ୟମରେ
- ଅଫ୍ଲାଇନ୍ ପଦ୍ଧତି– ଅଫଲାଇନ୍ ୟୁଟିଲିଟି ବା ଏକ୍ସେଲ ୟୁଟିଲିଟି ମାଧ୍ୟମରେ
ITR କୁ ଅନଲାଇନ୍ ପଦ୍ଧତିରେ ଦାଖଲ ଏବଂ ଫାଇଲ କରିବା ପାଇଁ ନିମ୍ନଲିଖିତ ପଦକ୍ଷେପଗୁଡ଼ିକ ଅନୁସରଣ କରନ୍ତୁ:
ପଦକ୍ଷେପ 1:ନିଜର ୟୁଜର୍ ID ଏବଂ ପାସୱାର୍ଡ ବ୍ୟବହାର କରି ଇ-ଫାଇଲିଂ ପୋର୍ଟାଲରେ ଲଗ୍ଇନ୍ କରନ୍ତୁ।
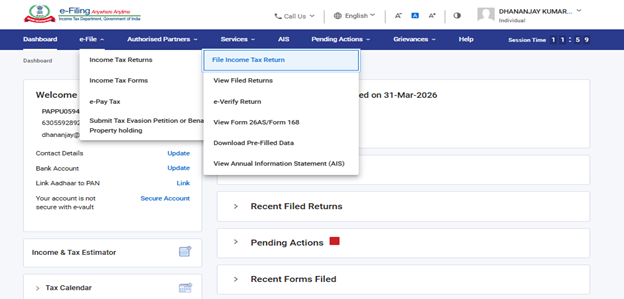
ପଦକ୍ଷେପ 2: ଆପଣଙ୍କ ଡ୍ୟାସବୋର୍ଡ ରେ, 'ଈ-ଫାଇଲ୍' > 'ଆୟକର ରିଟର୍ଣ୍ଣ' > 'ଆୟକର ରିଟର୍ଣ୍ଣ ଫାଇଲ୍ କରନ୍ତୁ' ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
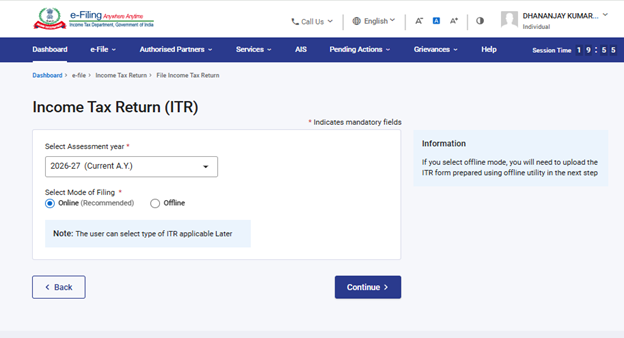
ପଦକ୍ଷେପ 3: ମୂଲ୍ୟାୟନ ବର୍ଷ ଭାବରେ 2026–27 ଏବଂ ଦାଖଲ ପଦ୍ଧତି ଭାବରେ 'ଅନ୍ଲାଇନ୍' ଚୟନ କରନ୍ତୁ, ତାପରେ 'ଆଗକୁ ବଢନ୍ତୁ' ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
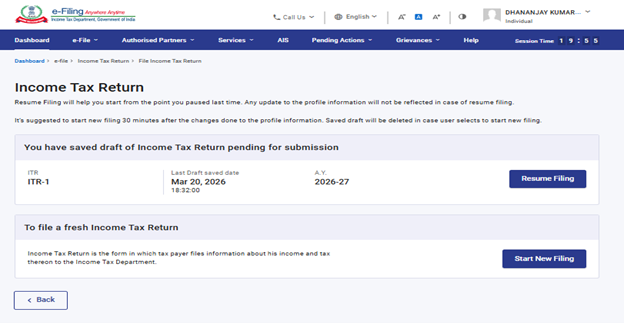
ପଦକ୍ଷେପ 4: ଯଦି ଆପଣ ପୂର୍ବରୁ ଆୟକର ରିଟର୍ଣ୍ଣ ପୂରଣ କରିଛନ୍ତି ଏବଂ ତାହା ଦାଖଲ ପାଇଁ ଅପେକ୍ଷାରତ ଅଛି, ତେବେ 'ଫାଇଲିଂ ପୁନଃ ଆରମ୍ଭ କରନ୍ତୁ' ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ। ଯଦି ଆପଣ ସଂରକ୍ଷିତ ରିଟର୍ଣ୍ଣକୁ ବାତିଲ୍ କରି ନୂଆକରି ରିଟର୍ଣ୍ଣ ପ୍ରସ୍ତୁତ କରିବାକୁ ଚାହୁଁଛନ୍ତି, ତେବେ 'ନୂଆ ଫାଇଲିଂ ଆରମ୍ଭ କରନ୍ତୁ' ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
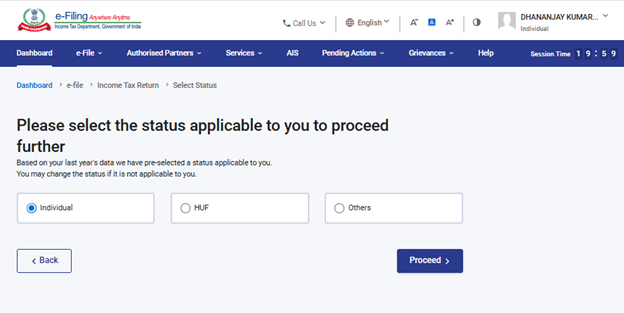
ପଦକ୍ଷେପ 5: ଆପଣଙ୍କ ପାଇଁ ପ୍ରଯୁଜ୍ୟ ସ୍ଥିତି ଚୟନ କରନ୍ତୁ ଏବଂ 'ଆଗକୁ ବଢନ୍ତୁ' ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
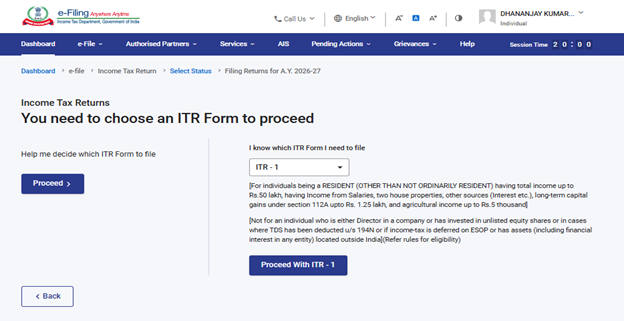
ପଦକ୍ଷେପ 6: ଡ୍ରପ୍-ଡାଉନ୍ ମେନୁରୁ ITR-1 ଫର୍ମ ଚୟନ କରନ୍ତୁ ଏବଂ ITR-1 ସହ 'ଆଗକୁ ବଢନ୍ତୁ' ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
ପଦକ୍ଷେପ 7: ଆପଣଙ୍କ ପାଇଁ ପ୍ରଯୁଜ୍ୟ ITR ଚୟନ କରିସାରିବା ପରେ, ଆବଶ୍ୟକ ଦଲିଲପତ୍ରଗୁଡ଼ିକର ତାଲିକା ଦେଖନ୍ତୁ ଏବଂ 'ବର୍ତ୍ତମାନ ଆରମ୍ଭ କରନ୍ତୁ' ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
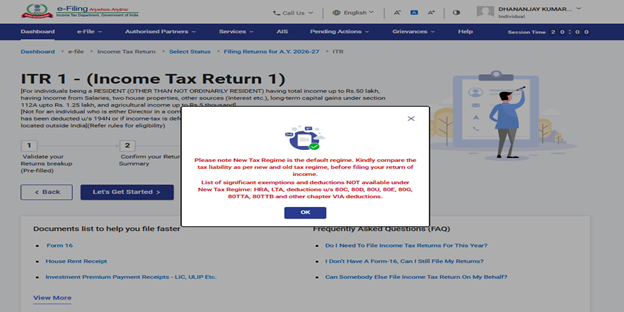
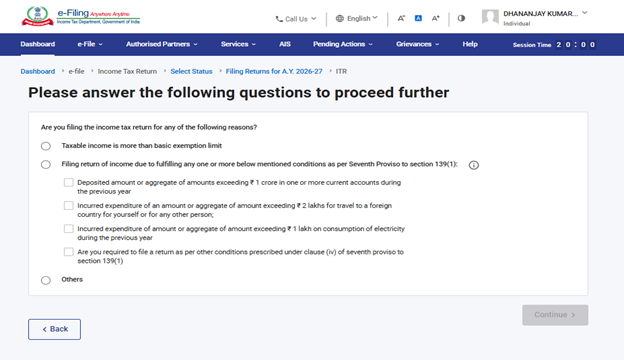
ପଦକ୍ଷେପ 8: ITR ଦାଖଲ କରିବାର କାରଣ ସମ୍ବନ୍ଧରେ ଆପଣଙ୍କ ପାଇଁ ପ୍ରଯୁଜ୍ୟ ଚେକ୍ବକ୍ସ ଚୟନ କରନ୍ତୁ ଏବଂ 'ଜାରି ରଖନ୍ତୁ' ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
ପଦକ୍ଷେପ 9: ମୂଲ୍ୟାୟନ ବର୍ଷ (AY) 2026-27 ପାଇଁ ନୂତନ କର ବ୍ୟବସ୍ଥା ହେଉଛି ଡିଫଲ୍ଟ କର ବ୍ୟବସ୍ଥା। “ଆପଣ ନୂତନ କର ବ୍ୟବସ୍ଥାରୁ ପ୍ରସ୍ଥାନ କରିବାକୁ ଚାହୁଁଛନ୍ତି କି?” ପ୍ରଶ୍ନ ପାଇଁ “ନାହିଁ” ବିକଳ୍ପ ସ୍ୱୟଂଚାଳିତ ଭାବରେ ଚୟନ ହୋଇଥିବ। ଯଦି ଆପଣ ପୁରୁଣା କର ବ୍ୟବସ୍ଥା ଅନୁଯାୟୀ ନିଜର ରିଟର୍ଣ୍ଣ ଦାଖଲ କରିବାକୁ ଚାହୁଁଛନ୍ତି, ତେବେ ବ୍ୟକ୍ତିଗତ ସୂଚନା ବିଭାଗରେ “ହଁ” ବିକଳ୍ପ ଚୟନ କରନ୍ତୁ।
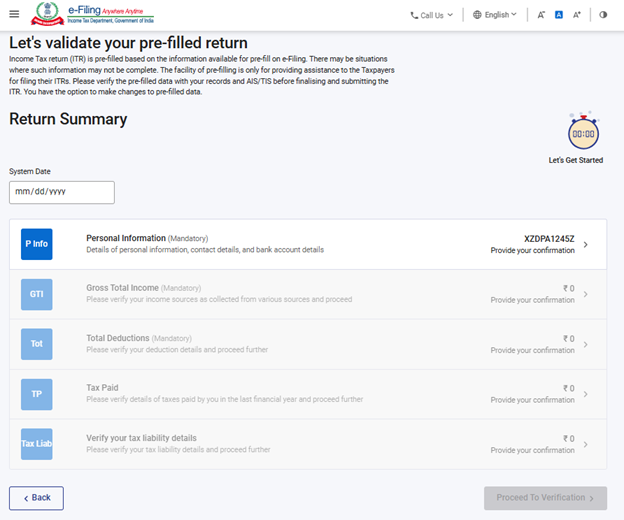
ପୂର୍ବରୁ ପୂରଣ ହୋଇଥିବା ଆପଣଙ୍କ ସୂଚନାକୁ ସମୀକ୍ଷା କରନ୍ତୁ ଏବଂ ଆବଶ୍ୟକ ହେଲେ ତାହାକୁ ସମ୍ପାଦନ କରନ୍ତୁ। ଅବଶିଷ୍ଟ / ଅତିରିକ୍ତ ସୂଚନା (ଯଦି ଆବଶ୍ୟକ) ପ୍ରବେଶ କରନ୍ତୁ। ପ୍ରତ୍ୟେକ ବିଭାଗର ଶେଷରେ 'ନିଶ୍ଚିତ କରନ୍ତୁ' ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
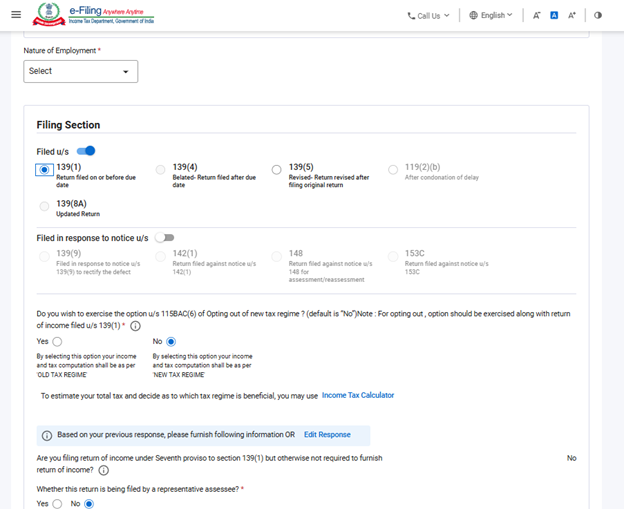
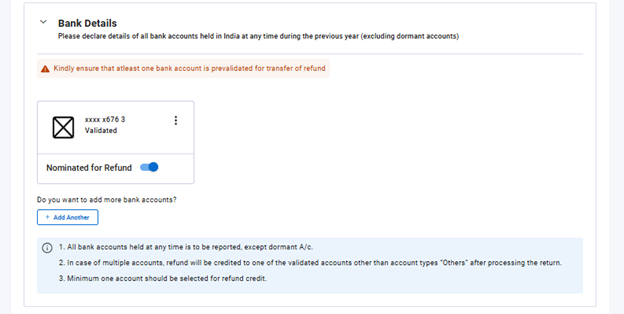
ଟିପ୍ପଣୀ:
କର ବ୍ୟବସ୍ଥା ଚୟନ କରିବା ପୂର୍ବରୁ ଦୟାକରି ଧ୍ୟାନ ଦିଅନ୍ତୁ ଯେ, ନୂତନ କର ବ୍ୟବସ୍ଥା ଅଧୀନରେ କେତେକ ରିହାତି ଏବଂ ଛାଡ଼ ଉପଲବ୍ଧ ନୁହେଁ। ଏହା ବିଷୟରେ ଅଧିକ ଜାଣିବା ପାଇଁ ପୁରୁଣା ବନାମ ନୂଆ କର ବ୍ୟବସ୍ଥା (ଭାଗ-1) ଭିଡିଓକୁ ଦେଖନ୍ତୁ
ପଦକ୍ଷେପ 10: ବିଭିନ୍ନ ବିଭାଗରେ ଆପଣଙ୍କ ଆୟ ଏବଂ ମୋଟ ରିହାତି ସମ୍ବନ୍ଧୀୟ ବିବରଣୀ ପ୍ରବେଶ କିମ୍ବା ସମ୍ପାଦନ କରନ୍ତୁ। ଫର୍ମର ସମସ୍ତ ବିଭାଗ ପୂରଣ କରି ନିଶ୍ଚିତ କରିସାରିବା ପରେ, 'ପ୍ରୋସିଡ୍ ଟୁ ଭେରିଫିକେସନ୍' ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
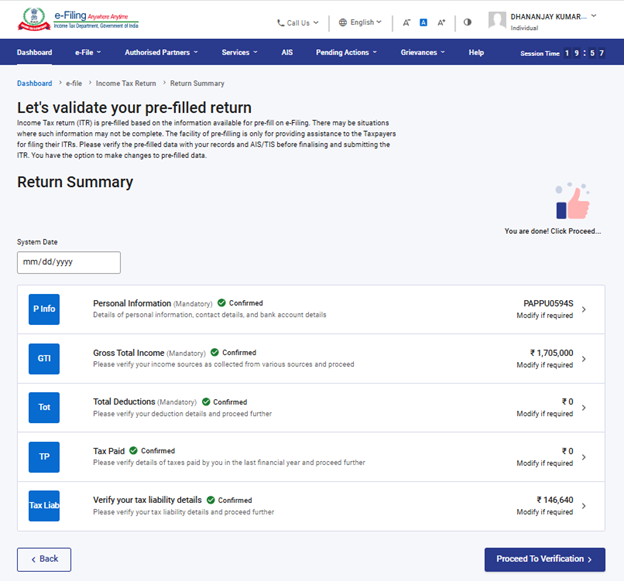
ପଦକ୍ଷେପ 10a: ଯଦି କୌଣସି ଟିକସ ଦେୟତା ଥାଏ:
ଆପଣଙ୍କ ଦ୍ୱାରା ପ୍ରଦାନକୃତ ବିବରଣୀ ଆଧାରରେ ହୋଇଥିବା କର ଗଣନାର ଏକ ସାରାଂଶ ଆପଣଙ୍କୁ ଦେଖାଯିବ। ଯଦି ଏହି ଗଣନା ଅନୁଯାୟୀ କୌଣସି କର ଦେୟ ଥାଏ, ତେବେ ପୃଷ୍ଠାର ତଳଭାଗରେ 'ବର୍ତ୍ତମାନ ପୈଠ କରନ୍ତୁ' ଏବଂ 'ପରେ ପୈଠ କରନ୍ତୁ' ବିକଳ୍ପଗୁଡ଼ିକ ଉପଲବ୍ଧ ହେବ।
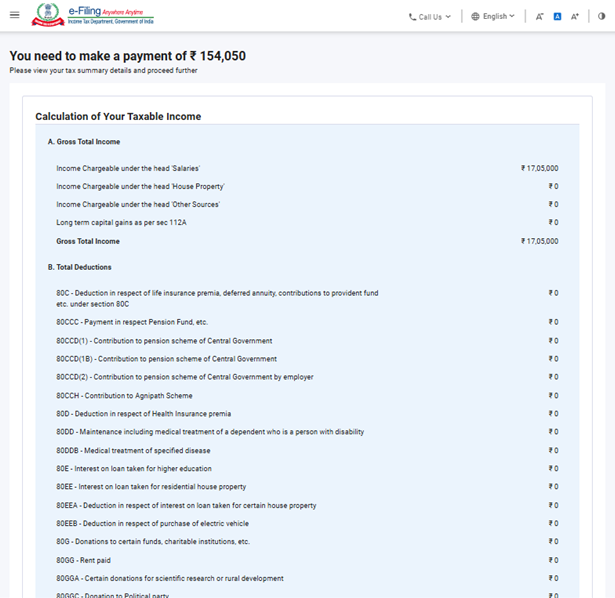
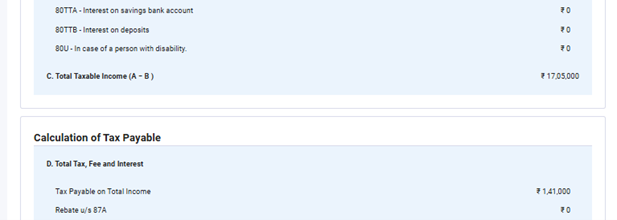
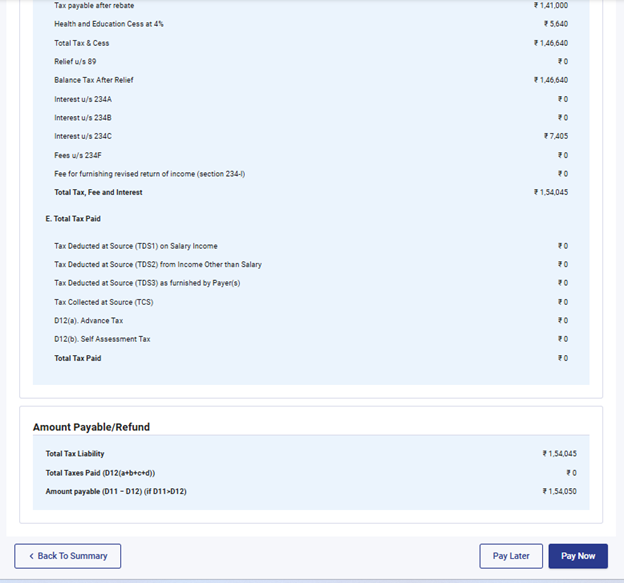
ଟିପ୍ପଣୀ:
- ବର୍ତ୍ତମାନ ପୈଠ କରନ୍ତୁ ବିକଳ୍ପ ବ୍ୟବହାର କରିବା ପାଇଁ ପରାମର୍ଶ ଦିଆଯାଉଛି ।
- ଯଦି ଆପଣ ପରେ ପୈଠ କରନ୍ତୁ ବିକଳ୍ପ ବାଛନ୍ତି, ତେବେ ଆୟକର ରିଟର୍ଣ୍ଣ ଦାଖଲ କରିବା ପରେ ଆପଣ କର ପୈଠ କରିପାରିବେ, କିନ୍ତୁ ଆପଣଙ୍କୁ ବ୍ୟତିକ୍ରମ କରଦାତା ଭାବେ ବିବେଚନା କରାଯିବାର ସ୍ଥିତି ରହିଥାଏ ଏବଂ ଦେୟ କର ଉପରେ ସୁଧ ପରିଶୋଧ କରିବାର ଦାୟବଦ୍ଧ ମଧ୍ୟ ସୃଷ୍ଟି ହୋଇପାରେ।
ପଦକ୍ଷେପ 10a(i) ଯଦି ଆପଣ ବର୍ତ୍ତମାନ ପୈଠ କରନ୍ତୁ ଉପରେ କ୍ଲିକ୍ କରନ୍ତି, ତେବେ ଆପଣଙ୍କୁ କର ଇ-ପୈଠ କରନ୍ତୁ ସେବା ପୃଷ୍ଠାକୁ ପଠାଇ ଦିଆଯିବ। 'ଜାରି ରଖନ୍ତୁ' ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
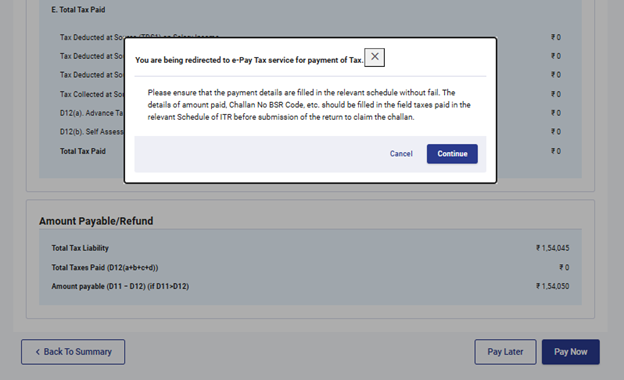
ଟିପ୍ପଣୀ: ଜାରି ରଖନ୍ତୁ ଉପରେ କ୍ଲିକ୍ କରିବା ପରେ କର ପୈଠ କରିବା ପାଇଁ ଆପଣଙ୍କୁ ପୋର୍ଟାଲର କର ଇ-ପୈଠ କରନ୍ତୁ ବିଭାଗକୁ ନିଆଯିବ। ଏହା ବିଷୟରେ ଅଧିକ ଜାଣିବା ପାଇଁ କର ଇ-ପୈଠ କରନ୍ତୁ ୟୁଜର୍ ମାନୁଆଲ୍ ଦେଖନ୍ତୁ।
ପଦକ୍ଷେପ 10a(ii): ଇ-ଫାଇଲିଂ ପୋର୍ଟାଲ ମାଧ୍ୟମରେ ସଫଳତାର ସହ କର ପୈଠ କରିବା ପରେ, ଏକ ସଫଳତା ବାର୍ତ୍ତା ପ୍ରଦର୍ଶିତ ହେବ। ITR ଦାଖଲ ପ୍ରକ୍ରିୟା ସମ୍ପୂର୍ଣ୍ଣ କରିବା ପାଇଁ 'ବ୍ୟାକ ଟୁ ରିଟର୍ଣ୍ଣ ଫାଇଲିଂ' ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
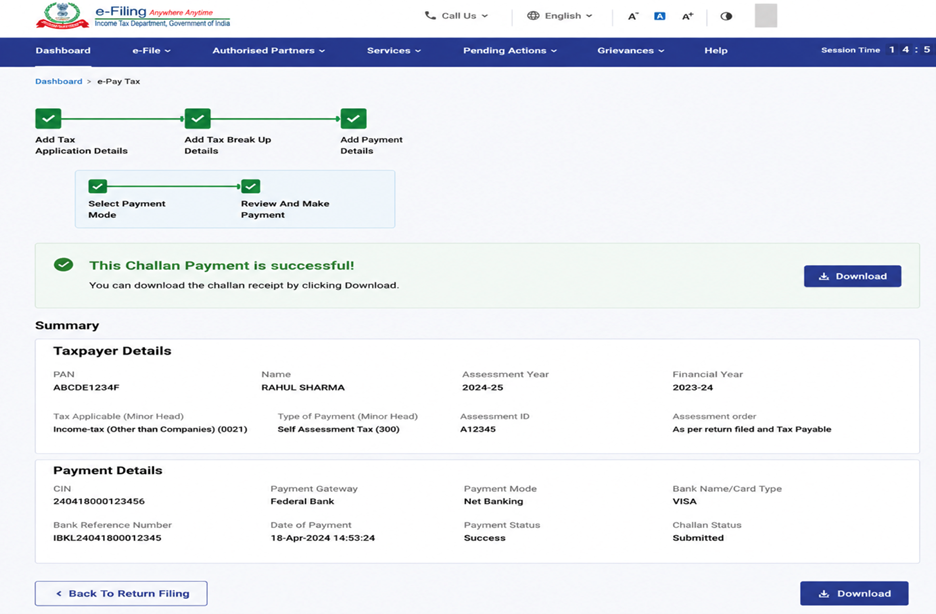
ପଦକ୍ଷେପ 10b: ଯଦି କୌଣସି କର ଦେୟ ନଥାଏ (କୌଣସି ଦାବି ନାହିଁ / ଫେରସ୍ତ ନାହିଁ) କିମ୍ବା ଯଦି ଆପଣ ରିଫଣ୍ଡ ପାଇବା ପାଇଁ ଯୋଗ୍ୟ ଅଟନ୍ତି: ଯଦି ଆପଣଙ୍କର କୌଣସି ଆୟକର ଦେୟ ବାକି ନଥାଏ, କିମ୍ବା କର ଗଣନା (Tax Computation) ଅନୁଯାୟୀ ଯଦି ଆପଣ ରିଫଣ୍ଡ ପାଇବାକୁ ହକଦାର ହୁଅନ୍ତି, ତେବେ ଆପଣଙ୍କୁ 'ପ୍ରିଭ୍ୟୁ ଏବଂ ଆପଣଙ୍କର ରିଟର୍ଣ୍ଣ ଦାଖଲ କରନ୍ତୁ'ପୃଷ୍ଠାକୁ ନିଆଯିବ।
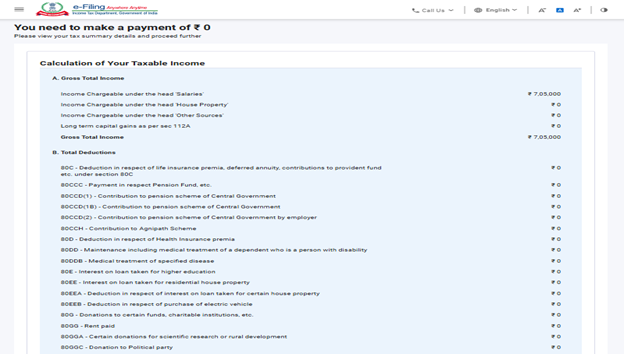
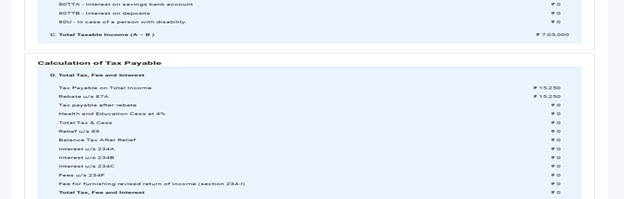
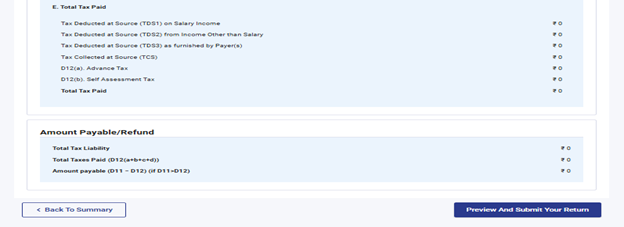
ପଦକ୍ଷେପ 11: 'ଆପଣଙ୍କ ରିଟର୍ଣ୍ଣ ପୂର୍ବଦର୍ଶନ ଏବଂ ଦାଖଲ କରନ୍ତୁ' ପୃଷ୍ଠାରେ, ଘୋଷଣାନାମା ପାଇଁ ଥିବା ଚେକବକ୍ସ ଚୟନ କରନ୍ତୁ ଏବଂ 'ଅଧିପ୍ରାମାଣିକିକରଣ ପାଇଁ ଆଗକୁ ବଢନ୍ତୁ' ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
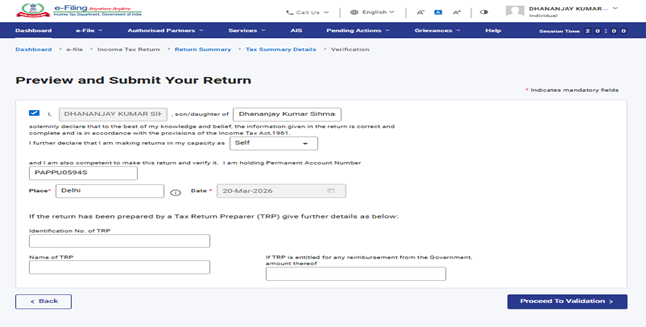
ଟିପ୍ପଣୀ: ଯଦି ଆପଣ ନିଜର ରିଟର୍ଣ୍ଣ ପ୍ରସ୍ତୁତି ପାଇଁ କୌଣସି କର ରିଟର୍ଣ୍ଣ ପ୍ରସ୍ତୁତକର୍ତ୍ତା (TRP) କିମ୍ବା TRPଙ୍କୁ ଅନ୍ତର୍ଭୁକ୍ତ କରିନାହାନ୍ତି, ତେବେ TRP ସମ୍ବନ୍ଧୀୟ ଖାଲି ଘର (textboxes) ଗୁଡ଼ିକୁ ଫାଙ୍କା ରଖିପାରିବେ।
ପଦକ୍ଷେପ 12: ଆଭ୍ୟନ୍ତରୀଣ ସତ୍ୟାପନ ସଫଳ ହେଲା ପରେ, 'ପ୍ରିଭ୍ୟୁ' ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
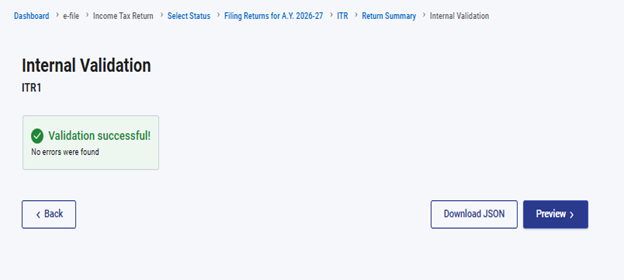
ଟିପ୍ପଣୀ: ଯଦି ଆପଣଙ୍କ ରିଟର୍ଣ୍ଣରେ କୌଣସି ତ୍ରୁଟି (Errors) ଥାଏ ଏବଂ ତାହାର ଏକ ତାଲିକା ସ୍କ୍ରିନ୍ରେ ଦେଖାଯାଏ, ତେବେ ଆପଣଙ୍କୁ ଫର୍ମକୁ ଫେରିଯାଇ ସେହି ତ୍ରୁଟିଗୁଡ଼ିକୁ ସଂଶୋଧନ କରିବାକୁ ହେବ। ଯଦି କୌଣସି ତ୍ରୁଟି ନଥାଏ, ତେବେ ଆପଣ ଆପଣଙ୍କର ରିଟର୍ଣ୍ଣର ପ୍ରିଭ୍ୟୁ କରିବା ପାଇଁ ଆଗକୁ ବଢ଼ିପାରିବେ।
ପଦକ୍ଷେପ 13: 'ରିଟର୍ଣ୍ଣର ପୂର୍ବାବଲୋକନ' ଏବଂ 'ଯାଞ୍ଚ ପ୍ରକ୍ରିୟା ପାଇଁ ଆଗକୁ ବଢ଼ନ୍ତୁ' ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
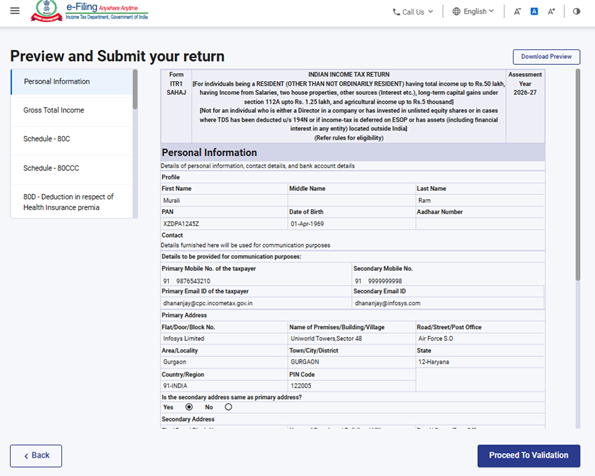
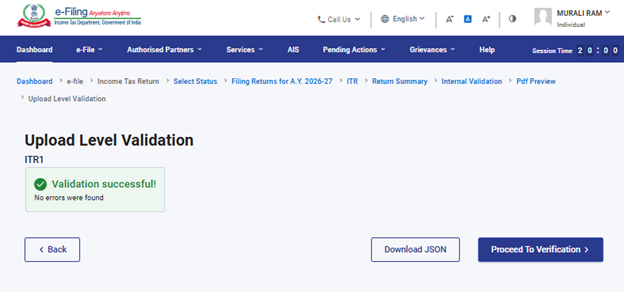
ପଦକ୍ଷେପ 14: ଅପଲୋଡ୍ ସ୍ତରୀୟ ଯାଞ୍ଚ ମାଧ୍ୟମରେ ରିଟର୍ଣ୍ଣଟି ସଫଳତାପୂର୍ବକ ଯାଞ୍ଚ ହେବା ପରେ, 'ସତ୍ୟାପନ ପାଇଁ ଆଗକୁ ବଢ଼ନ୍ତୁ' ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
ପଦକ୍ଷେପ 15: 'ସତ୍ୟାପନ ସମ୍ପୂର୍ଣ କରନ୍ତୁ ପୃଷ୍ଠାରେ' , ଆପଣଙ୍କ ପସନ୍ଦର ବିକଳ୍ପ ଚୟନ କରନ୍ତୁ ଏବଂ 'ଜାରି ରଖନ୍ତୁ' ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
ଆପଣଙ୍କ ରିଟର୍ଣ୍ଣକୁ ବୈଧ କରିବା ବାଧ୍ୟତାମୂଳକ ଅଟେ ଏବଂ ITR ବୈଧ କରିବା ପାଇଁ ଇ-ଯାଞ୍ଚ (ସୁପାରିଶ ଯୋଗ୍ୟ ବିକଳ୍ପ – ବର୍ତ୍ତମାନ ଇ-ଯାଞ୍ଚ କରନ୍ତୁ) ସବୁଠାରୁ ସହଜ ପଦ୍ଧତି। ଏହା ଦ୍ରୁତ, କାଗଜବିହୀନ ଏବଂ ସ୍ପିଡ୍ ପୋଷ୍ଟ ମାଧ୍ୟମରେ କେନ୍ଦ୍ରୀଭୂତ ପ୍ରକ୍ରିୟାକରଣ କେନ୍ଦ୍ର (CPC) କୁ ସହିତ ITR-V ପଠାଇବାଠାରୁ ଅଧିକ ସୁରକ୍ଷିତ।
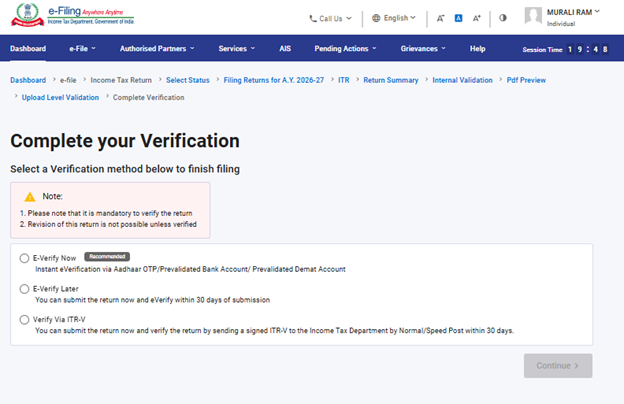
ଟିପ୍ପଣୀ: ଯଦି ଆପଣ ପରେ ଇ-ଯାଞ୍ଚ କରନ୍ତୁ ବିକଳ୍ପ ଚୟନ କରନ୍ତି, ତେବେ ଆପଣ ଆପଣଙ୍କ ରିଟର୍ଣ୍ଣ ଦାଖଲ କରିପାରିବେ, କିନ୍ତୁ ITR ଦାଖଲ କରିବା ପରେ 30 ଦିନ ମଧ୍ୟରେ ଆପଣଙ୍କ ରିଟର୍ଣ୍ଣକୁ ବୈଧ କରିବା ବାଧ୍ୟତାମୂଳକ ହେବ।
ପଦକ୍ଷେପ 16: 'ଇ-ଯାଞ୍ଚ' ପୃଷ୍ଠାରେ, ଆପଣ ଯେଉଁ ବିକଳ୍ପ ମାଧ୍ୟମରେ ରିଟର୍ଣ୍ଣକୁ ଇ-ଯାଞ୍ଚ କରିବାକୁ ଚାହୁଁଛନ୍ତି, ସେହି ବିକଳ୍ପ ଚୟନ କରନ୍ତୁ ଏବଂ 'ଜାରି ରଖନ୍ତୁ' ଉପରେ କ୍ଲିକ୍ କରନ୍ତୁ।
ଟିପ୍ପଣୀ:
- ଅଧିକ ତଥ୍ୟ ପାଇଁ 'ଇ-ଯାଞ୍ଚ କିପରି କରିବେ' ୟୁଜର୍ ମାନୁଆଲ୍କୁ ଦେଖନ୍ତୁ।
- ଯଦି ଆପଣ ITR-V ମାଧ୍ୟମରେ ଯାଞ୍ଚ ବିକଳ୍ପ ଚୟନ କରନ୍ତି, ତେବେ ଆପଣଙ୍କୁ ଆପଣଙ୍କର ITR-V ର ଏକ ସ୍ୱାକ୍ଷରିତ ଭୌତିକ ନକଲ (signed physical copy) କୁ 30 ଦିନ ମଧ୍ୟରେ ସ୍ପିଡ୍ ପୋଷ୍ଟ ଯୋଗେ କେନ୍ଦ୍ରୀଭୂତ ପ୍ରକ୍ରିୟାକରଣ କେନ୍ଦ୍ର (CPC), ଆୟକର ବିଭାଗ, ବେଙ୍ଗାଲୁରୁ 560500 ଠିକଣାକୁ ପଠାଇବାକୁ ହେବ।
- ଦୟାକରି ନିଶ୍ଚିତ କରନ୍ତୁ ଯେ ଆପଣଙ୍କ ବ୍ୟାଙ୍କ ଆକାଉଣ୍ଟ ପୂର୍ବରୁ ପ୍ରାକ୍-ବୈଧିକୃତ ହୋଇଛି, ଯାହାଦ୍ୱାରା କୌଣସି ରିଫଣ୍ଡ ଥିଲେ ସେହି ରାଶି ସିଧାସଳଖ ଆପଣଙ୍କ ବ୍ୟାଙ୍କ ଖାତାରେ ଜମା ହୋଇପାରିବ।
- ଅଧିକ ଜାଣିବା ପାଇଁ ମୋର ବ୍ୟାଙ୍କ ଆକାଉଣ୍ଟ ୟୁଜର୍ ମାନୁଆଲ୍କୁ ଦେଖନ୍ତୁ।
ଟିପ୍ପଣୀ: 31/03/2024 ର 2024 ବିଜ୍ଞପ୍ତି ସଂଖ୍ୟା 2 ଅନୁସାରେ -
- ଯେଉଁ କ୍ଷେତ୍ରରେ ଆୟକର ରିଟର୍ଣ୍ଣ ଅପଲୋଡ୍ କରାଯାଇଛି ଏବଂ ଅପଲୋଡ୍ କରିବାର 30 ଦିନ ମଧ୍ୟରେ ଇ-ଯାଞ୍ଚ / ITR-V ଦାଖଲ କରାଯାଇଛି, ସେହି କ୍ଷେତ୍ରରେ ଆୟକର ରିଟର୍ଣ୍ଣ ଦାଖଲ ହୋଇଥିବା ତାରିଖ ଭାବରେ ରିଟର୍ଣ୍ଣ ଅପଲୋଡ୍ କରାଯାଇଥିବା ତାରିଖକୁ ଗଣନା କରାଯିବ।
- ଯେଉଁ କ୍ଷେତ୍ରରେ ଆୟକର ରିଟର୍ଣ୍ଣ ଅପଲୋଡ୍ କରାଯାଇଛି, କିନ୍ତୁ ଅପଲୋଡ୍ କରିବାର 30 ଦିନ ପରେ ଇ-ଯାଞ୍ଚ କିମ୍ବା ITR-V ଦାଖଲ କରାଯାଇଛି, ସେହି କ୍ଷେତ୍ରରେ ଇ-ଯାଞ୍ଚ / ITR-V ଦାଖଲ କରାଯାଇଥିବା ତାରିଖକୁ ଆୟକର ରିଟର୍ଣ୍ଣ ଦାଖଲ ତାରିଖ ଭାବରେ ଗଣାଯିବ ଏବଂ ଆୟକର ଆଇନ ଅନୁଯାୟୀ ବିଳମ୍ବିତ ରିଟର୍ଣ୍ଣ ଦାଖଲର ସମସ୍ତ ପରିଣାମ ପ୍ରୟୋଗ ହେବ।
- ନିର୍ଦ୍ଧାରିତ ଫର୍ମାଟ୍ ଏବଂ ନିର୍ଦ୍ଧାରିତ ପଦ୍ଧତି ଅନୁଯାୟୀ ସଠିକ୍ ଭାବରେ ଯାଞ୍ଚ ହୋଇଥିବା ITR-V କୁ କେବଳ ସାଧାରଣ ପୋଷ୍ଟ କିମ୍ବା ସ୍ପିଡ୍ ପୋଷ୍ଟ ଅଥବା ଅନ୍ୟ କୌଣସି ଉପଯୁକ୍ତ ମାଧ୍ୟମରେ ନିମ୍ନଲିଖିତ ଠିକଣାକୁ ପଠାଇବାକୁ ହେବ: କେନ୍ଦ୍ରୀଭୂତ ପ୍ରକ୍ରିୟାକରଣ କେନ୍ଦ୍ର (CPC), ଆୟକର ବିଭାଗ, ବେଙ୍ଗାଲୁରୁ - 560500, କର୍ଣ୍ଣାଟକ।
- ଯେଉଁ ତାରିଖରେ ସଠିକ୍ ଭାବରେ ଯାଞ୍ଚ ହୋଇଥିବା ITR-V କୁ CPCରେ ଗ୍ରହଣ କରାଯାଏ, ସେହି ତାରିଖକୁ ଆୟକର ରିଟର୍ଣ୍ଣ ଅପଲୋଡ୍ କରାଯାଇଥିବା ତାରିଖରୁ 30 ଦିନ ମଧ୍ୟରେ ଦାଖଲ ସମୟ ସୀମା ନିର୍ଣ୍ଣୟ ପାଇଁ ଗଣନା କରାଯିବ।
- ଏହା ସହିତ ଆହୁରି ମଧ୍ୟ ଏହା ସ୍ପଷ୍ଟ କରାଯାଉଛି ଯେ, ଯଦି ନିର୍ଦ୍ଧାରିତ ସମୟ ସୀମା ମଧ୍ୟରେ ରିଟର୍ଣ୍ଣ ଅପଲୋଡ୍ ପରେ ଯାଞ୍ଚ କରାଯାଇନଥାଏ, ତେବେ ସେହି ରିଟର୍ଣ୍ଣକୁ ଅବୈଧ ଭାବେ ଗଣାଯିବ।
ଆପଣ ନିଜର ରିଟର୍ଣ୍ଣକୁ ଇ-ଭେରିଫାଏ କରିସାରିବା ପରେ, ସ୍କ୍ରିନ୍ରେ ଏକ ସଫଳତାର ବାର୍ତ୍ତା ସହିତ ଟ୍ରାଞ୍ଜାକ୍ସନ ଆଇଡି ଏବଂ ଆକନଲେଜ୍ମେଣ୍ଟ ନମ୍ବର ଦେଖାଯିବ। ଏହାସହ, ଇ-ଫାଇଲିଂ ପୋର୍ଟାଲ୍ରେ ପଞ୍ଜୀକୃତ ହୋଇଥିବା ଆପଣଙ୍କ ମୋବାଇଲ୍ ନମ୍ବର ଏବଂ ଇମେଲ୍ ଆଇଡି କୁ ମଧ୍ୟ ଏକ ନିଶ୍ଚିତକରଣ ବାର୍ତ୍ତା ପଠାଯିବ।