ITR-1 (ਸਹਿਜ) ਆਨਲਾਈਨ ਫਾਈਲ ਕਰੋ ਯੂਜ਼ਰ ਮੈਨੂਅਲ
1. ਆਮ ਜਾਣਕਾਰੀ
ITR-1 ਸੇਵਾ ਦੀ ਫਾਈਲਿੰਗ ਰਜਿਸਟਰਡ ਉਪਭੋਗਤਾਵਾਂ ਲਈ ਈ-ਫਾਈਲਿੰਗ ਪੋਰਟਲ 'ਤੇ ਉਪਲਬਧ ਹੈ। ਇਹ ਸੇਵਾ ਵਿਅਕਤੀਗਤ ਕਰਦਾਤਾਵਾਂ ਨੂੰ ਈ-ਫਾਈਲਿੰਗ ਪੋਰਟਲ ਰਾਹੀਂ ਜਾਂ ਆਫਲਾਈਨ ਸਹੂਲਤ ਤੱਕ ਪਹੁੰਚ ਕਰਕੇ ITR-1 ਦਾਖਲ ਕਰਨ ਦੇ ਯੋਗ ਬਣਾਉਂਦੀ ਹੈ। ਇਹ ਯੂਜ਼ਰ ਮੈਨੂਅਲ ਔਨਲਾਈਨ ਮੋਡ ਰਾਹੀਂ ITR-1 ਭਰਨ ਲਈ ਕਦਮ-ਦਰ-ਕਦਮ ਪ੍ਰਕਿਰਿਆ ਨੂੰ ਕਵਰ ਕਰਦਾ ਹੈ।
2.ਇਸ ਸੇਵਾ ਦਾ ਲਾਭ ਪ੍ਰਾਪਤ ਕਰਨ ਲਈ ਜ਼ਰੂਰੀ ਸ਼ਰਤਾਂ
ਆਮ |
|
ਹੋਰ |
|
3. ਫਾਰਮ ਦੇ ਬਾਰੇ
3.1 ਉਦੇਸ਼
ਆਮਦਨ ਕਰ ਰਿਟਰਨ ਉਹ ਰੂਪ ਹੈ ਜਿਸ ਵਿੱਚ ਕਰਦਾਤਾ ਸਾਲਾਨਾ ਅਧਾਰ 'ਤੇ ਆਮਦਨ ਕਰ ਵਿਭਾਗ ਨੂੰ ਆਮਦਨ ਅਤੇ ਕਰ ਬਾਰੇ ਜਾਣਕਾਰੀ ਦਿੰਦੇ ਹਨ। ਫਾਰਮ ITR-1 ਦੀ ਵਰਤੋਂ ਪੁਰਾਣੀ ਜਾਂ ਨਵੀਂ ਕਰ ਪ੍ਰਣਾਲੀ ਵਿੱਚ ਆਪਣੀ ਆਮਦਨ ਕਰ ਰਿਟਰਨ ਭਰਨ ਲਈ ਹੇਠਾਂ ਦਿੱਤੇ ਪੈਰਾ 3.2 ਦੇ ਅਨੁਸਾਰ ਮਾਪਦੰਡਾਂ ਨੂੰ ਪੂਰਾ ਕਰਨ ਵਾਲੇ ਨਿਵਾਸੀ ਵਿਅਕਤੀਆਂ ਦੁਆਰਾ ਕੀਤੀ ਜਾ ਸਕਦੀ ਹੈ।
3.2 ਇਸ ਦੀ ਵਰਤੋਂ ਕੌਣ ਕਰ ਸਕਦਾ ਹੈ?
ITR-1 ਇੱਕ ਨਿਵਾਸੀ ਵਿਅਕਤੀ ਦੁਆਰਾ ਫਾਈਲ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ ਜਿਸਦੀ:
- ਵਿੱਤੀ ਸਾਲ ਦੌਰਾਨ ਕੁੱਲ ਆਮਦਨ ₹ 50 ਲੱਖ ਤੋਂ ਵੱਧ ਨਹੀਂ ਹੈ
- ਤਨਖ਼ਾਹ, ਦੋ ਘਰਾਂ ਦੀ ਜਾਇਦਾਦ ਤੋਂ ਆਮਦਨ, ਪਰਿਵਾਰਕ ਪੈਨਸ਼ਨ ਆਮਦਨ, ਖੇਤੀਬਾੜੀ ਆਮਦਨ (₹5000/- ਤੱਕ), ਸੈਕਸ਼ਨ 112A ਦੇ ਤਹਿਤ ਲੰਮੇ ਸਮੇਂ ਦੇ ਪੂੰਜੀਗਤ ਲਾਭ (1.25 ਲੱਖ ਰੁਪਏ ਤੱਕ) ਅਤੇ ਹੋਰ ਸਰੋਤਾਂ ਤੋਂ ਹੈ, ਜਿਸ ਵਿੱਚ ਸ਼ਾਮਲ ਹਨ:
- ਬੱਚਤ ਖਾਤਿਆਂ ਤੋਂ ਵਿਆਜ
- ਜਮ੍ਹਾਂ ਰਾਸ਼ੀ ਤੋਂ ਵਿਆਜ (ਬੈਂਕ / ਡਾਕਘਰ / ਸਹਿਕਾਰੀ ਸਭਾ)
- ਆਮਦਨ ਕਰ ਰਿਫੰਡ ਤੋਂ ਵਿਆਜ
- ਵਧੇ ਹੋਏ ਮੁਆਵਜ਼ੇ 'ਤੇ ਪ੍ਰਾਪਤ ਵਿਆਜ
- ਕੋਈ ਹੋਰ ਵਿਆਜ ਆਮਦਨ
- ਪਰਿਵਾਰਕ ਪੈਨਸ਼ਨ
- ਜੀਵਨਸਾਥੀ ਦੀ ਆਮਦਨ (ਪੁਰਤਗਾਲੀ ਸਿਵਿਲ ਕੋਡ ਦੇ ਤਹਿਤ ਕਵਰ ਕੀਤੇ ਗਏ ਲੋਕਾਂ ਤੋਂ ਇਲਾਵਾ) ਜਾਂ ਮਾਇਨਰ ਨੂੰ ਜੋੜਿਆ ਜਾਂਦਾ ਹੈ (ਸਿਰਫ ਤਾਂ ਜੇ ਆਮਦਨ ਦਾ ਸਰੋਤ ਉੱਪਰ ਦੱਸੇ ਗਏ ਨਿਸ਼ਚਿਤ ਸੀਮਾਵਾਂ ਦੇ ਅੰਦਰ ਹੋਵੇ)।
ITR-1 ਕਿਸੇ ਅਜਿਹੇ ਵਿਅਕਤੀ ਦੁਆਰਾ ਦਾਇਰ ਨਹੀਂ ਕੀਤੀ ਜਾ ਸਕਦੀ ਜੋ:
- ਇੱਕ ਨਿਵਾਸੀ ਹੈ ਜੋ ਆਮ ਤੌਰ 'ਤੇ ਨਿਵਾਸੀ ਨਹੀਂ ਹੈ (RNOR), ਅਤੇ ਗੈਰ-ਨਿਵਾਸੀ ਭਾਰਤੀ (NRI) ਹੈ
- ਜਿਸਦੀ ਕੁੱਲ ਆਮਦਨ ₹ 50 ਲੱਖ ਤੋਂ ਵੱਧ ਹੈ
- ਜਿਸਦੀ ਖੇਤੀਬਾੜੀ ਆਮਦਨ ₹ 5000/- ਤੋਂ ਵੱਧ ਹੈ
- ਲਾਟਰੀ, ਘੋੜਿਆਂ ਦੀ ਦੌੜ, ਕਾਨੂੰਨੀ ਜੂਏਬਾਜ਼ੀ ਆਦਿ ਤੋਂ ਆਮਦਨ ਹੈ।
- ਥੋੜ੍ਹੇ ਸਮੇਂ ਦੇ ਪੂੰਜੀ ਲਾਭ ਹਨ
- ਧਾਰਾ 112A ਦੇ ਤਹਿਤ 1.25 ਲੱਖ ਰੁਪਏ ਤੋਂ ਵੱਧ ਦਾ ਲੰਮੀ ਮਿਆਦ ਦੇ ਪੂੰਜੀ ਲਾਭ ਹਨ
- ਜਿਸ ਨੇ ਗੈਰ-ਸੂਚੀਬੱਧ ਇਕੁਇਟੀ ਸ਼ੇਅਰਾਂ ਵਿੱਚ ਨਿਵੇਸ਼ ਕੀਤਾ ਹੈ
- ਜਿਸ ਨੂੰ ਕਾਰੋਬਾਰ ਜਾਂ ਪੇਸ਼ੇ ਤੋਂ ਆਮਦਨ ਹੈ
- ਇੱਕ ਕੰਪਨੀ ਵਿੱਚ ਨਿਰਦੇਸ਼ਕ ਹੈ
- ਆਮਦਨ ਕਰ ਐਕਟ, ਦੀ ਧਾਰਾ 194N ਦੇ ਤਹਿਤ ਕਰ ਕਟੌਤੀ ਕੀਤੀ ਗਈ ਹੈ
- ਜਿਸਨੇ ਇੱਕ ਯੋਗ ਸਟਾਰਟ-ਅੱਪ ਹੋਣ ਦੇ ਨਾਤੇ ਮਾਲਕ ਤੋਂ ਪ੍ਰਾਪਤ ESOP 'ਤੇ ਆਮਦਨ ਕਰ ਨੂੰ ਮੁਲਤਵੀ ਕਰ ਦਿੱਤਾ ਹੈ।
- ਉਹ ਦੋ ਤੋਂ ਵੱਧ ਘਰਾਂ ਦੀ ਜਾਇਦਾਦ ਦਾ ਮਾਲਕ ਹੈ ਅਤੇ ਉਸ ਤੋਂ ਆਮਦਨ ਹੁੰਦੀ ਹੈ।
- ITR-1 ਲਈ ਯੋਗਤਾ ਸ਼ਰਤਾਂ ਦੇ ਤਹਿਤ ਕਵਰ ਨਹੀਂ ਕੀਤਾ ਗਿਆ ਹੈ
4. ਫਾਰਮ 'ਤੇ ਇੱਕ ਨਜ਼ਰ
ITR-1 ਵਿੱਚ ਪੰਜ ਪਹਿਲਾਂ ਤੋਂ ਫਾਈਲ ਕੀਤੇ ਭਾਗ ਹਨ ਜਿਨ੍ਹਾਂ ਨੂੰ ਜਮ੍ਹਾਂ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਪ੍ਰਮਾਣਿਤ/ਸੋਧ ਕਰਨ ਦੀ ਲੋੜ ਹੈ ਅਤੇ ਇੱਕ ਸੰਖੇਪ ਭਾਗ ਜਿਸਦੀ ਕਰ ਗਣਨਾ ਲਈ ਸਮੀਖਿਆ ਕਰਨ ਦੀ ਲੋੜ ਹੈ। ਭਾਗ ਹੇਠ ਲਿਖੇ ਅਨੁਸਾਰ ਹਨ:
- ਨਿੱਜੀ ਜਾਣਕਾਰੀ
- ਕੁੱਲ ਆਮਦਨ
- ਕੁੱਲ ਕਟੌਤੀਆਂ
- ਭੁਗਤਾਨ ਕੀਤਾ ਗਿਆ ਕਰ
- ਕੁੱਲ ਕਰ ਦੇਣਦਾਰੀ
ਇੱਥੇ ITR-1 ਦੇ ਵੱਖ-ਵੱਖ ਭਾਗਾਂ ਦਾ ਇੱਕ ਸੰਖੇਪ ਵਰਨਣ ਦਿੱਤਾ ਗਿਆ ਹੈ:
4.1 ਨਿੱਜੀ ਜਾਣਕਾਰੀ
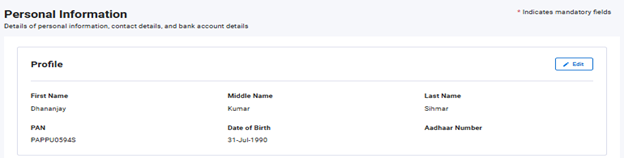
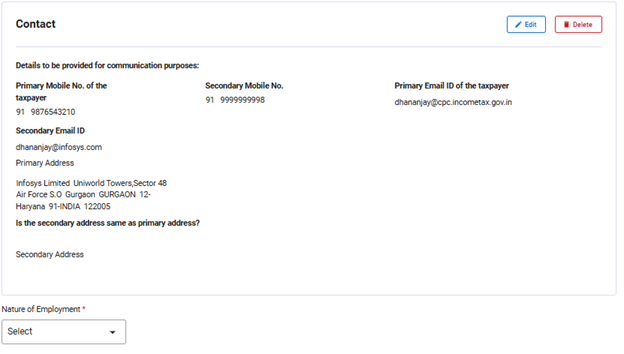
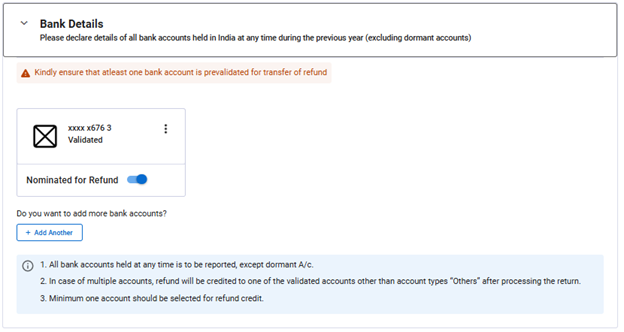
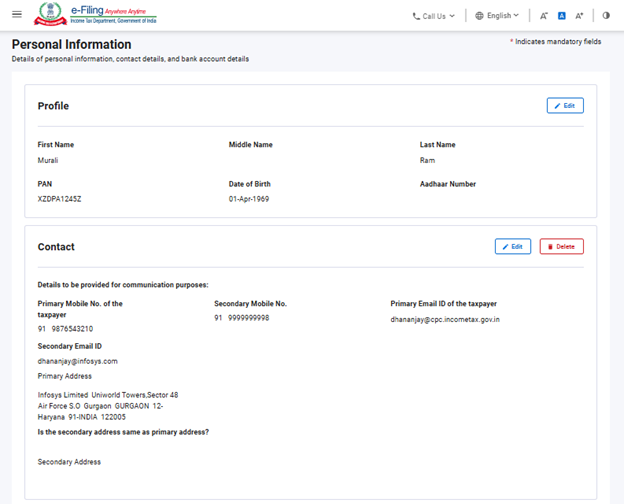
ITR ਦੇ ਨਿੱਜੀ ਜਾਣਕਾਰੀਭਾਗ ਵਿੱਚ, ਤੁਹਾਨੂੰ ਪਹਿਲਾਂ ਤੋਂ ਭਰੇ ਹੋਏ ਡੇਟਾ ਨੂੰ ਪ੍ਰਮਾਣਿਤ ਕਰਨ ਦੀ ਜ਼ਰੂਰਤ ਹੈ ਜੋ ਤੁਹਾਡੇ ਈ-ਫਾਈਲਿੰਗ ਪ੍ਰੋਫਾਈਲ ਤੋਂ ਆਪਣੇ ਆਪ ਭਰਿਆ ਜਾਂਦਾ ਹੈ। ਤੁਸੀਂ ਫਾਰਮ ਵਿੱਚ ਆਪਣੇ ਕੁਝ ਨਿੱਜੀ ਡੇਟਾ ਨੂੰ ਸਿੱਧੇ ਤੌਰ 'ਤੇ ਸੋਧ ਨਹੀਂ ਕਰ ਸਕੋਗੇ। ਹਾਲਾਂਕਿ, ਪ੍ਰੋਫਾਈਲ ਭਾਗ ਵਿੱਚ ਜਾ ਕੇ ਜ਼ਰੂਰੀ ਬਦਲਾਅ ਕਰ ਸਕਦੇ ਹੋ। ਤੁਸੀਂ ਫਾਰਮ ਵਿੱਚ ਆਪਣੀ ਪ੍ਰੋਫਾਈਲ (ਸਿਰਫ਼ ਆਧਾਰ ਨੰਬਰ), ਸੰਪਰਕ ਵੇਰਵੇ, ਫਾਈਲਿੰਗ ਕਿਸਮ ਦੇ ਵੇਰਵੇ ਅਤੇ ਬੈਂਕ ਵੇਰਵਿਆਂ ਵਿੱਚ ਸੋਧ ਕਰ ਸਕਦੇ ਹੋ।
ਪ੍ਰੋਫਾਈਲ:
ਸੰਪਰਕ ਵੇਰਵੇ:
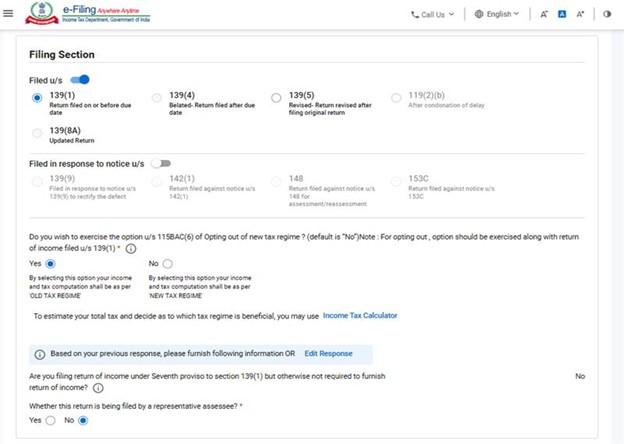
ਫਾਈਲਿੰਗ ਕਿਸਮ ਦੇ ਵੇਰਵੇ:
ਬੈਂਕ ਵੇਰਵੇ:
ਨੋਟ:
- ਵਿੱਤ ਐਕਟ 2023 ਅਨੁਸਾਰ ਧਾਰਾ 115BAC ਦੇ ਵਿਵਸਥਾਵਾਂ ਵਿੱਚ ਸੋਧ ਕੀਤੀ ਗਈ ਹੈ ਤਾਂ ਜੋ ਇਸ ਅਨੁਸਾਰ,ਨਵੀਂ ਕਰ ਪ੍ਰਣਾਲੀ ਨੂੰ ਇੱਕ ਵਿਅਕਤੀਗਤ, HUF, AOP, BOI ਅਤੇ AJP ਹੋਣ ਵਾਲੇ ਕਰਦਾਤਾ ਲਈ ਡਿਫਾਲਟ ਕਰ ਪ੍ਰਣਾਲੀ ਬਣਾਇਆ ਜਾ ਸਕੇ। ਜੇਕਰ ਤੁਸੀਂ ਨਵੀਂ ਕਰ ਪ੍ਰਣਾਲੀ ਦੇ ਅਨੁਸਾਰ ਕਰ ਦਾ ਭੁਗਤਾਨ ਨਹੀਂ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ ਤੁਹਾਨੂੰ ਸਪੱਸ਼ਟ ਤੌਰ 'ਤੇ ਇਸ ਤੋਂ ਬਾਹਰ ਨਿਕਲਣਾ ਪਵੇਗਾ ਅਤੇ ਪੁਰਾਣੀ ਕਰ ਪ੍ਰਣਾਲੀ ਦੇ ਤਹਿਤ ਕਰ ਭਰਨ ਦਾ ਵਿਕਲਪ ਚੁਣਨਾ ਹੋਵੇਗਾ।
- ਜੇਕਰ ਤੁਸੀਂ ਨਵੀਂ ਕਰ ਪ੍ਰਣਾਲੀ ਤੋਂ ਬਾਹਰ ਨਿਕਲਣਾ ਚਾਹੁੰਦੇ ਹੋ ਤਾਂ ਫਾਈਲਿੰਗ ਭਾਗ ਵਿੱਚ ਰੇਡੀਓ ਬਟਨ ਵਿੱਚ “ਹਾਂ” ਚੁਣੋ। ਇਸ ਵਿਕਲਪ ਦੀ ਵਰਤੋਂ ਕਰਨ ਲਈ, ਆਮਦਨ (ਕਿਸੇ ਕਾਰੋਬਾਰ ਜਾਂ ਪੇਸ਼ੇ ਤੋਂ ਆਮਦਨ ਤੋਂ ਇਲਾਵਾ) ਰੱਖਣ ਵਾਲੇ ਕਰਦਾਤਾ ਨੂੰ ਧਾਰਾ 139(1) ਦੇ ਤਹਿਤ ਸੰਬੰਧਿਤ ਮੁਲਾਂਕਣ ਸਾਲ ਲਈ ਪੇਸ਼ ਕੀਤੀ ਜਾਣ ਵਾਲੀ ਆਮਦਨ ਦੀ ਰਿਟਰਨ ਭਰਦੇ ਸਮੇਂ ਆਪਣੀ ਕਰ ਪ੍ਰਣਾਲੀ ਦੀ ਚੋਣ ਨੂੰ ਸਪੱਸ਼ਟ ਤੌਰ 'ਤੇ ਦਰਸਾਉਣਾ ਹੋਵੇਗਾ।
4.2 ਕੁੱਲ ਆਮਦਨ
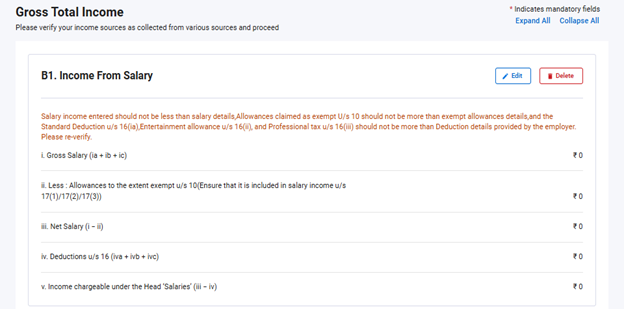
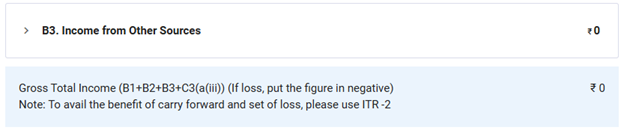
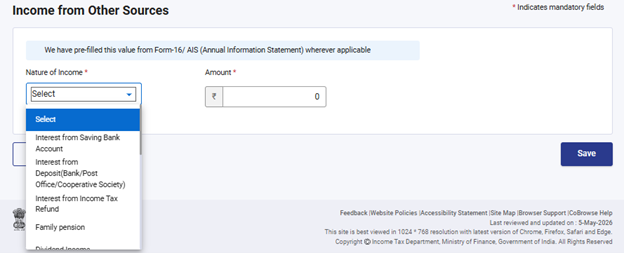
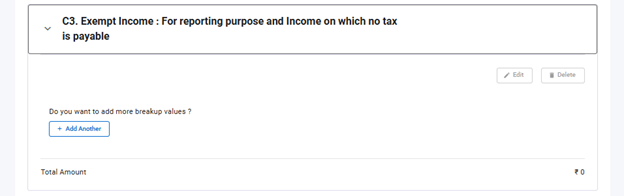
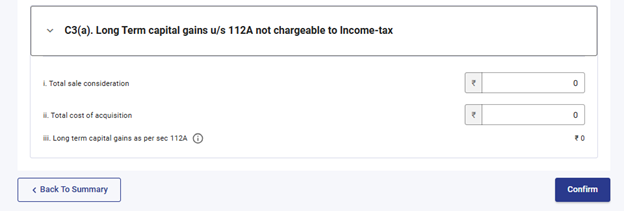
ਕੁੱਲ ਆਮਦਨੀ ਭਾਗ ਵਿੱਚ, ਤੁਹਾਨੂੰ ਪਹਿਲਾਂ ਤੋਂ ਭਰੀ ਜਾਣਕਾਰੀ ਦੀ ਸਮੀਖਿਆ ਕਰਨ ਦੀ ਜ਼ਰੂਰਤ ਹੈ ਅਤੇ ਤਨਖਾਹ / ਪੈਨਸ਼ਨ, ਘਰ ਦੀ ਜਾਇਦਾਦ, ਧਾਰਾ 112A ਦੇ ਤਹਿਤ ਲੰਬੇ ਸਮੇਂ ਦੇ ਪੂੰਜੀ ਲਾਭ, ਅਤੇ ਹੋਰ ਸਰੋਤਾਂ (ਜਿਵੇਂ ਕਿ ਵਿਆਜ ਆਮਦਨ, ਪਰਿਵਾਰਕ ਪੈਨਸ਼ਨ, ਆਦਿ) ਤੋਂ ਆਪਣੀ ਆਮਦਨੀ ਸਰੋਤ ਦੇ ਵੇਰਵਿਆਂ ਦੀ ਪੁਸ਼ਟੀ / ਸੋਧ ਕਰਨ ਦੀ ਲੋੜ ਹੈ। ਤੁਸੀਂ ਛੋਟ ਵਾਲੀ ਆਮਦਨੀ ਦੇ ਵੇਰਵੇ ਵੀ ਜੋੜ ਸਕਦੇ ਹੋ, ਜੇ ਕੋਈ ਹੈ।
ਤਨਖਾਹ ਤੋਂ ਆਮਦਨ:
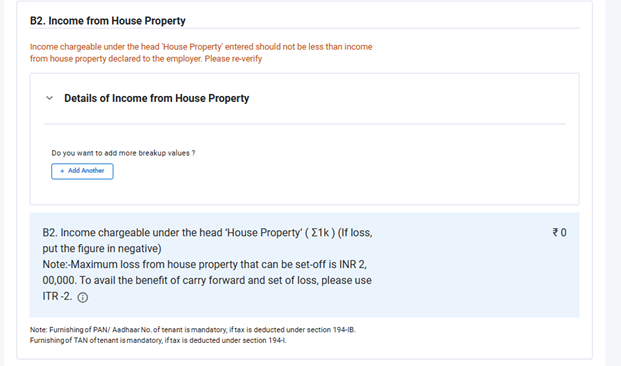
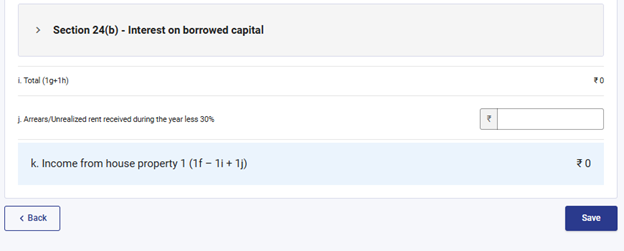
ਦੋ ਘਰਾਂ ਤੱਕ ਦੀ ਜਾਇਦਾਦ ਤੋਂ ਆਮਦਨ ਅਤੇ ਉਧਾਰ ਲਈ ਪੂੰਜੀ 'ਤੇ ਵਿਆਜ ਦੇ ਵੇਰਵੇ:
ਹੋਰ ਸਰੋਤਾਂ ਤੋਂ ਆਮਦਨ:
ਛੋਟ ਪ੍ਰਾਪਤ ਆਮਦਨ:
ਲੰਬੇ ਸਮੇਂ ਦੇ ਪੂੰਜੀ ਲਾਭ ਧਾਰਾ 112A ਦੇ ਤਹਿਤ:
4.3 ਕੁੱਲ ਕਟੌਤੀਆਂ
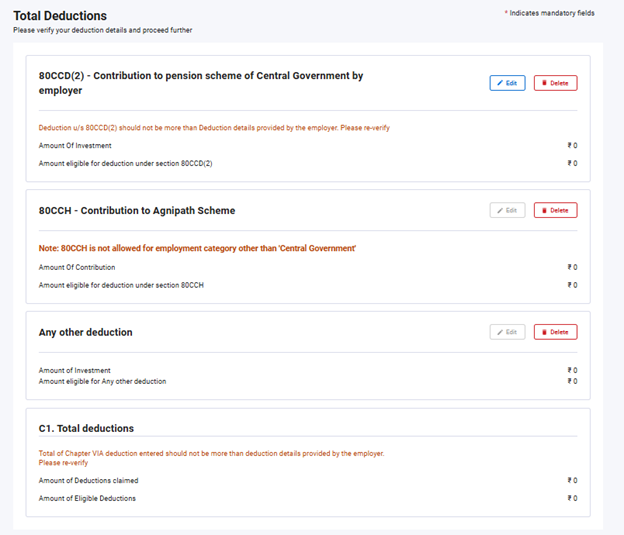
ਕੁੱਲ ਕਟੌਤੀ ਸੈਕਸ਼ਨ ਵਿੱਚ, ਤੁਹਾਨੂੰ ਆਮਦਨ ਕਰ ਐਕਟ, 1961 ਦੇ ਅਧਿਆਇ VI-A ਦੇ ਤਹਿਤ ਦਾਅਵਾ ਕਰਨ ਲਈ ਤੁਹਾਡੇ 'ਤੇ ਲਾਗੂ ਹੋਣ ਵਾਲੀਆਂ ਕਿਸੇ ਵੀ ਕਟੌਤੀਆਂ ਨੂੰ ਜੋੜਨ, ਮਿਟਾਉਣ ਅਤੇ ਪੁਸ਼ਟੀ ਕਰਨ ਦੀ ਲੋੜ ਹੈ
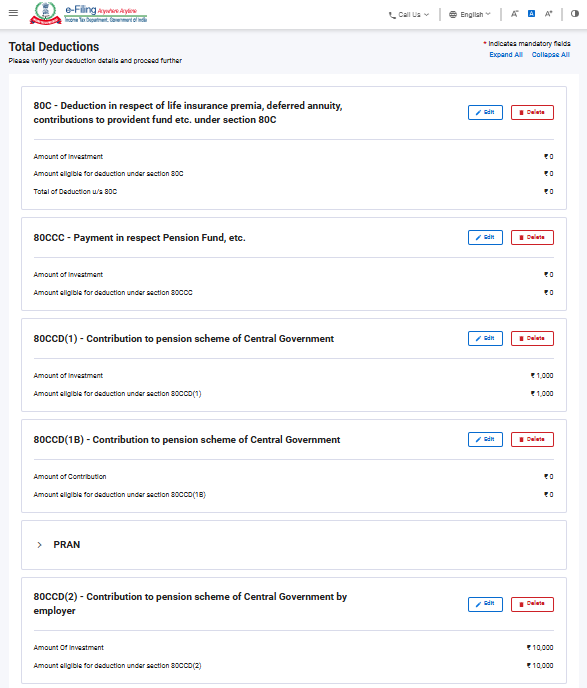
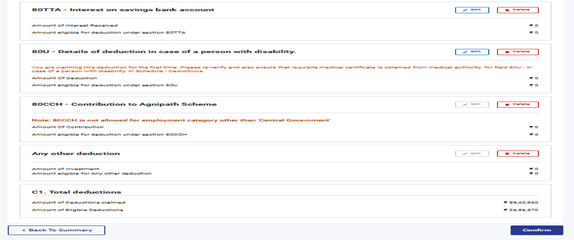
ਨੋਟ:
ਮੁਲਾਂਕਣ ਸਾਲ 2025-26 ਤੋਂ ਬਾਅਦ ਤੁਹਾਨੂੰ ਕਟੌਤੀ ਦਾ ਦਾਅਵਾ ਕਰਨ ਲਈ ਕੁਝ ਵਾਧੂ ਜਾਣਕਾਰੀ ਪ੍ਰਦਾਨ ਕਰਨ ਦੀ ਜ਼ਰੂਰਤ ਹੈ।
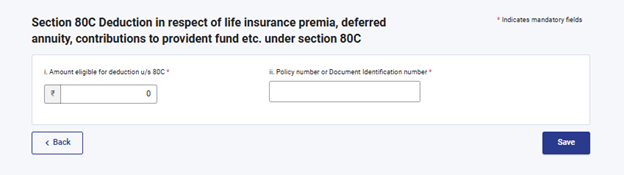
80 C ਅਧੀਨ ਕਟੌਤੀਆਂ:
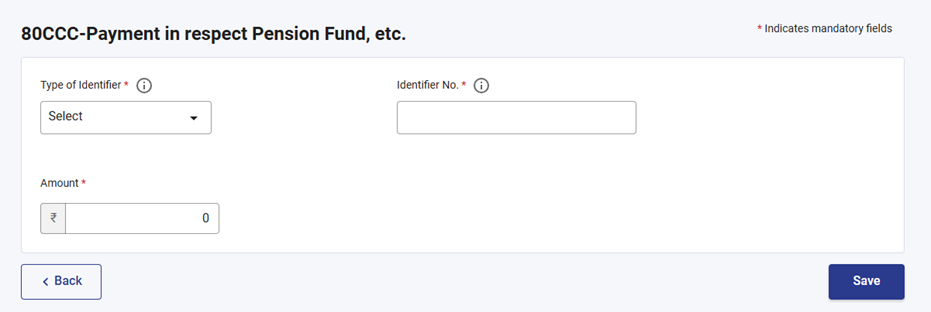
80 CCC ਅਧੀਨ ਕਟੌਤੀਆਂ:
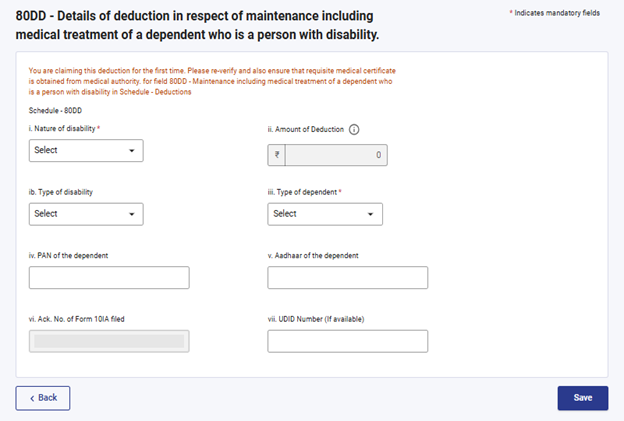
80 DD ਅਧੀਨ ਕਟੌਤੀਆਂ:
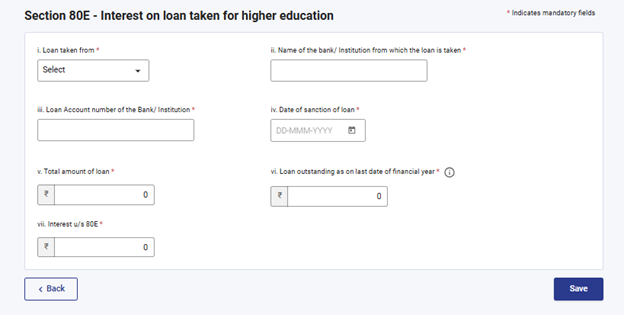
80 E ਅਧੀਨ ਕਟੌਤੀਆਂ:
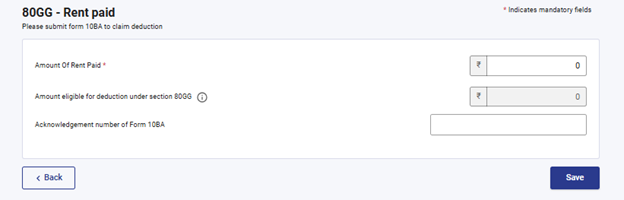
80 GG ਅਧੀਨ ਕਟੌਤੀਆਂ:
ਨੋਟ:
A.Y 26-27 ਲਈ, ਡਿਫਾਲਟ ਵਿਵਸਥਾ ਨਵੀਂ ਕਰ ਪ੍ਰਣਾਲੀ ਹੈ। ਜੇ ਤੁਸੀਂ ਪੁਰਾਣੀ ਕਰ ਪ੍ਰਣਾਲੀ ਦੀ ਚੋਣ ਨਹੀਂ ਕੀਤੀ ਹੈ, ਤਾਂ ਸਿਰਫ ਧਾਰਾ 80CCD (2) ਦੇ ਅਧੀਨ ਕਟੌਤੀ - ਟੀਅਰ -1 NPS ਖਾਤੇ ਵਿੱਚ ਰੁਜ਼ਗੀਰਦਾਤਾ ਦਾ ਯੋਗਦਾਨ ਅਤੇ ਸੈਕਸ਼ਨ 80CCH- ਅਗਨੀਵੀਰ ਕਾਰਪਸ ਫੰਡ ਵਿੱਚ ਜਮ੍ਹਾ ਕੀਤੀ ਰਕਮ ਤੁਹਾਨੂੰ ਦਿਖਾਈ ਦੇਵੇਗੀ।
4.4 ਭੁਗਤਾਨ ਕੀਤਾ ਗਿਆ ਕਰ
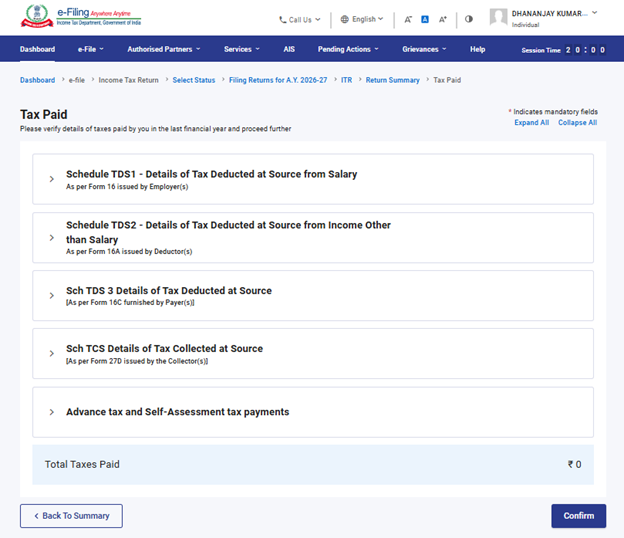
ਕਰ ਭੁਗਤਾਨ ਸੈਕਸ਼ਨ ਵਿੱਚ, ਤੁਹਾਨੂੰ ਪਿਛਲੇ ਸਾਲ ਵਿੱਚ ਤੁਹਾਡੇ ਦੁਆਰਾ ਭੁਗਤਾਨ ਕੀਤੇ ਕਰਾਂ ਦੀ ਪੁਸ਼ਟੀ ਕਰਨ ਦੀ ਲੋੜ ਹੈ। ਕਰ ਵੇਰਵਿਆਂ ਵਿੱਚ ਤਨਖਾਹ ਤੋਂ TDS ਸ਼ਾਮਲ ਹੈ/ਭੁਗਤਾਨ ਕਰਨ ਵਾਲੇ, TCS, ਐਡਵਾਂਸ ਕਰ ਅਤੇ ਸਵੈ-ਮੁਲਾਂਕਣ ਕਰ ਦੁਆਰਾ ਦਿੱਤੀ ਗਈ ਤਨਖਾਹ ਤੋਂ ਇਲਾਵਾ।
4.5 ਕੁੱਲ ਕਰ ਦੇਣਦਾਰੀ
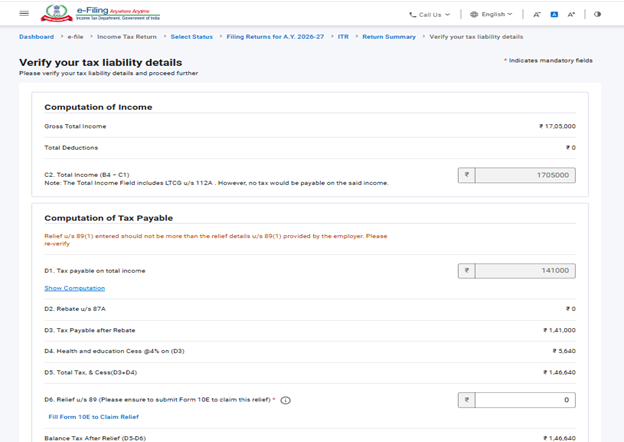
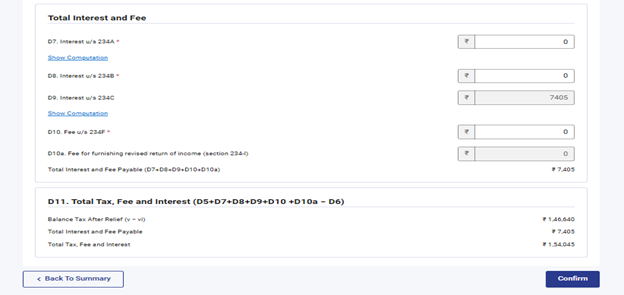
ਕੁੱਲ ਕਰ ਦੇਣਦਾਰੀ ਭਾਗ ਵਿੱਚ, ਤੁਹਾਨੂੰ ਪ੍ਰਮਾਣਿਤ ਭਾਗਾਂ ਅਤੇ ਚੁਣੀ ਗਈ ਕਰ ਪ੍ਰਣਾਲੀ ਦੇ ਅਨੁਸਾਰ ਗਣਨਾ ਕੀਤੀ ਗਈ ਕਰ ਦੇਣਦਾਰੀ ਦੀ ਸਮੀਖਿਆ ਕਰਨ ਦੀ ਲੋੜ ਹੈ।
5. ITR-1 ਨੂੰ ਕਿਵੇਂ ਐਕਸੈਸ ਅਤੇ ਜਮ੍ਹਾਂ ਕਰਨਾ ਹੈ
ਤੁਸੀਂ ਨਿਮਨਲਿਖਿਤ ਵਿਧੀਆਂ ਰਾਹੀਂ ਆਪਣੀ ITR ਨੂੰ ਫਾਈਲ ਅਤੇ ਜਮ੍ਹਾਂ ਕਰ ਸਕਦੇ ਹੋ:
- ਆਨਲਾਈਨ ਮੋਡ – ਈ-ਫਾਈਲਿੰਗ ਪੋਰਟਲ ਦੁਆਰਾ
- ਆਫਲਾਈਨ ਮੋਡ - ਆਫਲਾਈਨ ਯੂਟਿਲਿਟੀ ਜਾਂ ਐਕਸਲ ਯੂਟਿਲਿਟੀ ਰਾਹੀਂ
ਔਨਲਾਈਨ ਮੋਡ ਦੇ ਮਾਧਿਅਮ ਨਾਲ ITR ਫਾਈਲ ਕਰਨ ਅਤੇ ਜਮ੍ਹਾ ਕਰਨ ਲਈ ਹੇਠਾਂ ਦਿੱਤੇ ਕਦਮਾਂ ਦਾ ਪਾਲਣ ਕਰੋ:
ਕਦਮ 1: ਆਪਣੀ ਉਪਭੋਗਤਾ ID ਅਤੇ ਪਾਸਵਰਡ ਦੀ ਵਰਤੋਂ ਕਰਕੇ ਈ-ਫਾਈਲਿੰਗ ਪੋਰਟਲ 'ਤੇ ਲੌਗ ਇਨ ਕਰੋ।
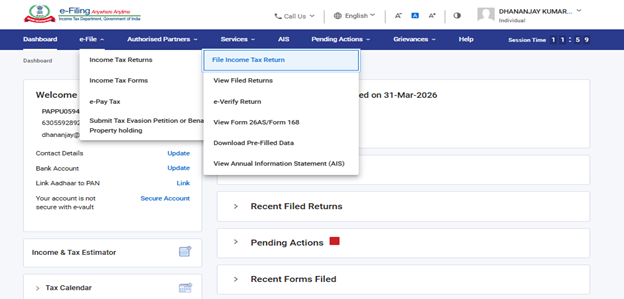
ਕਦਮ 2: ਆਪਣੇ ਡੈਸ਼ਬੋਰਡ 'ਤੇ, ‘ਈ-ਫਾਈਲ’> ‘ਆਮਦਨ ਕਰ ਰਿਟਰਨ’ > ‘ਆਮਦਨ ਕਰ ਰਿਟਰਨ ਫਾਈਲ ਕਰੋ’ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
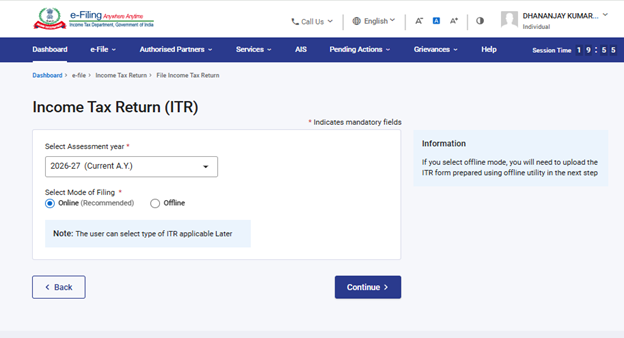
ਕਦਮ 3: ਮੁਲਾਂਕਣ ਸਾਲ ਨੂੰ 2026-27 ਅਤੇ ਭਰਨ ਦੇ ਢੰਗ ਨੂੰ ‘ਔਨਲਾਈਨ’ ਵਜੋਂ ਚੁਣੋ, ਫਿਰ ‘ਜਾਰੀ ਰੱਖੋ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
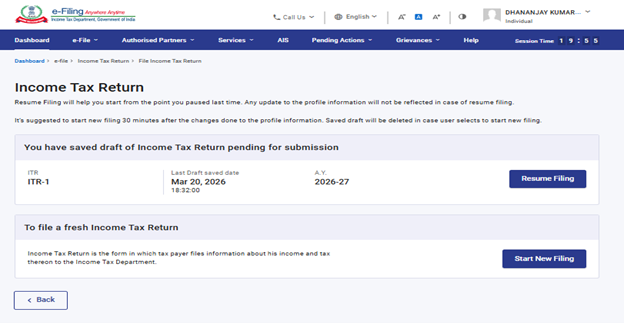
ਕਦਮ 4: ਜੇ ਤੁਸੀਂ ਪਹਿਲਾਂ ਹੀ ਆਮਦਨ ਕਰ ਰਿਟਰਨ ਭਰ ਚੁੱਕੇ ਹੋ ਅਤੇ ਇਹ ਜਮ੍ਹਾ ਕਰਨ ਲਈ ਵਿਚਾਰ ਅਧੀਨ ਹੈ, ਤਾਂ ‘ਫਾਈਲਿੰਗ ਦੁਬਾਰਾ ਸ਼ੁਰੂ ਕਰੋ’ 'ਤੇ ਕਲਿੱਕ ਕਰੋ। ਜੇ ਤੁਸੀਂ ਸੁਰੱਖਿਅਤ ਰਿਟਰਨ ਨੂੰ ਰੱਦ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ ਅਤੇ ਰਿਟਰਨ ਨੂੰ ਨਵੇਂ ਸਿਰੇ ਤੋਂ ਤਿਆਰ ਕਰਨਾ ਸ਼ੁਰੂ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ ‘ਨਵੀਂ ਫਾਈਲਿੰਗ ਸ਼ੁਰੂ ਕਰੋ’ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
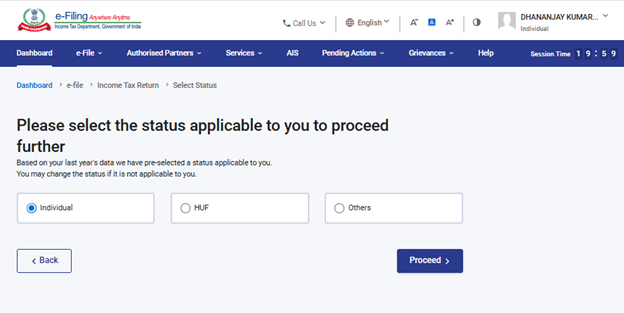
ਕਦਮ 5: ਆਪਣੇ ਲਈ ਲਾਗੂ ਹੋਣ ਵਾਲੀ ਸਥਿਤੀ ਚੁਣੋ ਅਤੇ ‘ਅੱਗੇ ਵਧੋ’ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
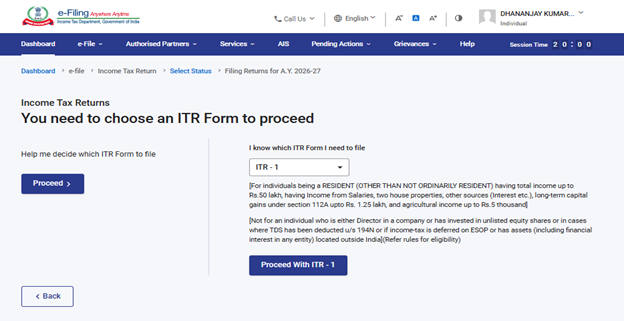
ਕਦਮ 6: ਡ੍ਰੌਪਡਾਊਨ ਮੀਨੂ ਤੋਂ ITR-1 ਦੀ ਚੋਣ ਕਰੋ ਅਤੇ ITR-1 ਨਾਲ ਅੱਗੇ ਵਧੋ 'ਤੇ ਕਲਿੱਕ ਕਰੋ
ਕਦਮ 7: ਇੱਕ ਵਾਰ ਜਦੋਂ ਤੁਸੀਂ ਤੁਹਾਡੇ ਲਈ ਲਾਗੂ ITR ਦੀ ਚੋਣ ਕਰ ਲੈਂਦੇ ਹੋ, ਤਾਂ ਲੋੜੀਂਦੇ ਦਸਤਾਵੇਜ਼ਾਂ ਦੀ ਸੂਚੀ ਨੋਟ ਕਰੋ ਅਤੇ ‘ਆਓ ਸ਼ੁਰੂ ਕਰੀਏ’ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
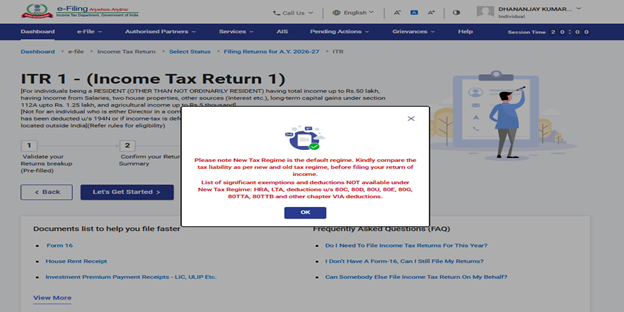
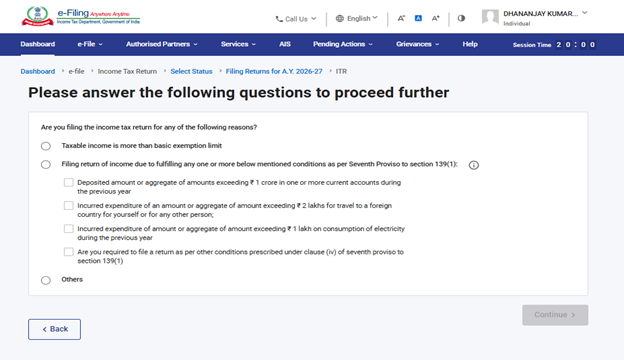
ਕਦਮ 8: ITR ਭਰਨ ਦੇ ਕਾਰਨ ਦੇ ਸੰਬੰਧ ਵਿੱਚ ਤੁਹਾਡੇ 'ਤੇ ਲਾਗੂ ਹੋਣ ਵਾਲੇ ਚੈੱਕਬਾਕਸ ਨੂੰ ਚੁਣੋ ਅਤੇ ‘ਜਾਰੀ ਰੱਖੋ’ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
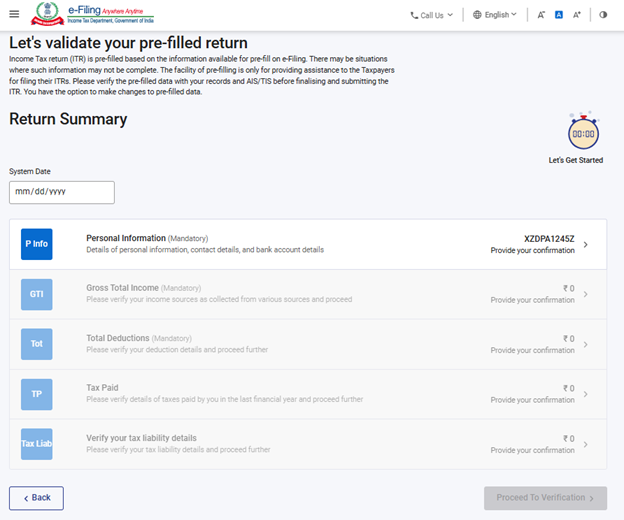
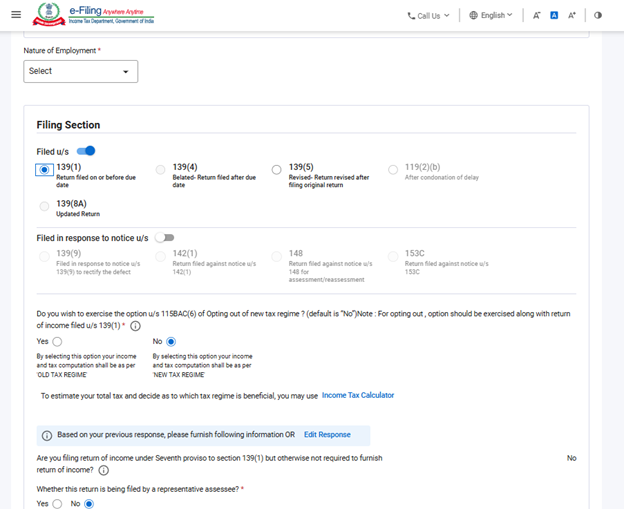
ਕਦਮ 9: AY 2026-27 ਲਈ ਨਵੀਂ ਕਰ ਪ੍ਰਣਾਲੀ ਡਿਫਾਲਟ ਕਰ ਪ੍ਰਣਾਲੀ ਹੈ। “ਜੇ ਤੁਸੀਂ ਨਵੀਂ ਕਰ ਪ੍ਰਣਾਲੀ ਤੋਂ ਬਾਹਰ ਨਿਕਲਣਾ ਚਾਹੁੰਦੇ ਹੋ” ਸਵਾਲ ਲਈ ਵਿਕਲਪ “ਨਹੀਂ” ਖੁਦ ਹੀ ਚੁਣਿਆ ਜਾਵੇਗਾ। ਜੇਕਰ ਤੁਸੀਂ ਪੁਰਾਣੀ ਕਰ ਪ੍ਰਣਾਲੀ ਦੇ ਤਹਿਤ ਆਪਣੀ ਰਿਟਰਨ ਫਾਈਲ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ ਨਿੱਜੀ ਜਾਣਕਾਰੀ ਭਾਗ ਵਿੱਚ “ਹਾਂ” ਚੁਣੋ।
ਆਪਣੇ ਪਹਿਲਾਂ ਤੋਂ ਭਰੇ ਹੋਏ ਡੇਟਾ ਦੀ ਸਮੀਖਿਆ ਕਰੋ ਅਤੇ ਜੇ ਜ਼ਰੂਰੀ ਹੋਵੇ ਤਾਂ ਇਸ ਵਿੱਚ ਸੋਧ ਕਰੋ। ਬਾਕੀ/ਵਾਧੂ ਡੇਟਾ (ਜੇ ਲੋੜੀਂਦਾ ਹੈ)। ਹਰੇਕ ਭਾਗ ਦੇ ਅੰਤ ਵਿੱਚ ‘ਪੁਸ਼ਟੀ ਕਰੋ’ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
ਨੋਟ:
ਕਰ ਪ੍ਰਣਾਲੀ ਦੀ ਚੋਣ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ, ਕਿਰਪਾ ਕਰਕੇ ਨੋਟ ਕਰੋ ਕਿ ਨਵੀਂ ਕਰ ਪ੍ਰਣਾਲੀ ਵਿੱਚ ਕੁਝ ਕਟੌਤੀਆਂ ਅਤੇ ਛੋਟਾਂ ਉਪਲਬਧ ਨਹੀਂ ਹਨ। ਵਧੇਰੇ ਜਾਣਨ ਲਈ ਪੁਰਾਣੀ ਬਨਾਮ ਨਵੀਂ ਕਰ ਪ੍ਰਣਾਲੀ (ਭਾਗ -1) 'ਤੇ ਵੀਡੀਓ ਵੇਖੋ।
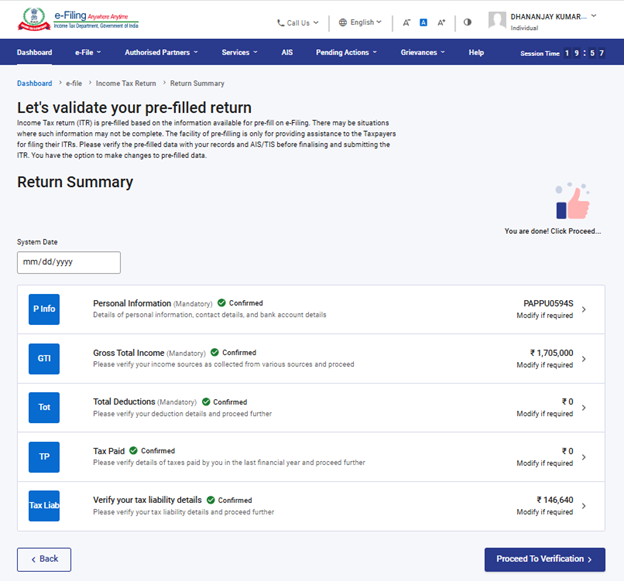
ਕਦਮ 10: ਵੱਖ-ਵੱਖ ਭਾਗਾਂ ਵਿੱਚ ਆਪਣੀ ਆਮਦਨ ਅਤੇ ਕੁੱਲ ਕਟੌਤੀਆਂ ਦਾ ਵੇਰਵਾ ਦਰਜ ਕਰੋ/ ਸੋਧ ਕਰੋ। ਫਾਰਮ ਦੇ ਕੁੱਲ ਭਾਗਾਂ ਨੂੰ ਭਰਨ ਅਤੇ ਪੁਸ਼ਟੀ ਕਰਨ ਤੋਂ ਬਾਅਦ, ‘ਤਸਦੀਕ ਲਈ ਅੱਗੇ ਵਧੋ’ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
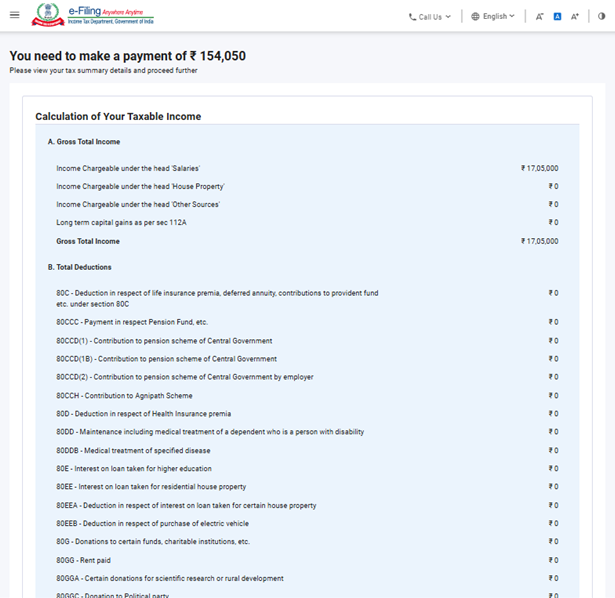
ਕਦਮ 10a: ਇਸ ਮਾਮਲੇ ਵਿੱਚ ਜੇ ਕੋਈ ਕਰ ਦੇਣਦਾਰੀ ਹੈ:
ਤੁਹਾਡੇ ਦੁਆਰਾ ਪ੍ਰਦਾਨ ਕੀਤੀ ਗਈ ਵਸੀਅਤ ਦੇ ਆਧਾਰ 'ਤੇ ਤੁਹਾਨੂੰ ਤੁਹਾਡੀ ਕਰ ਗਣਨਾ ਦਾ ਵੇਰਵਾ ਮੁਹੱਈਆ ਕਰਾਇਆ ਜਾਵੇਗਾ। ਜੇ ਗਣਨਾ ਦੇ ਆਧਾਰ 'ਤੇ ਕਰ ਦੇਣਦਾਰੀ ਅਦਾ ਕੀਤੀ ਜਾਂਦੀ ਹੈ, ਤਾਂ ਤੁਹਾਨੂੰ ਪੰਨੇ ਦੇ ਹੇਠਾਂ ‘ਹੁਣੇ ਭੁਗਤਾਨ ਕਰੋ’ ਅਤੇ ‘ਬਾਅਦ ਵਿੱਚ ਭੁਗਤਾਨ ਕਰੋ’ ਵਿਕਲਪ ਮਿਲਣਗੇ।
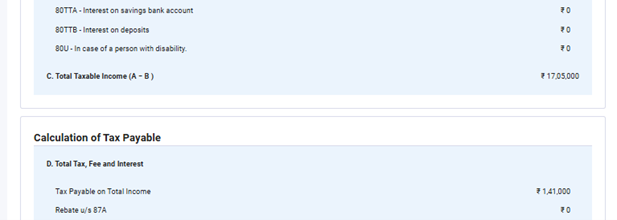
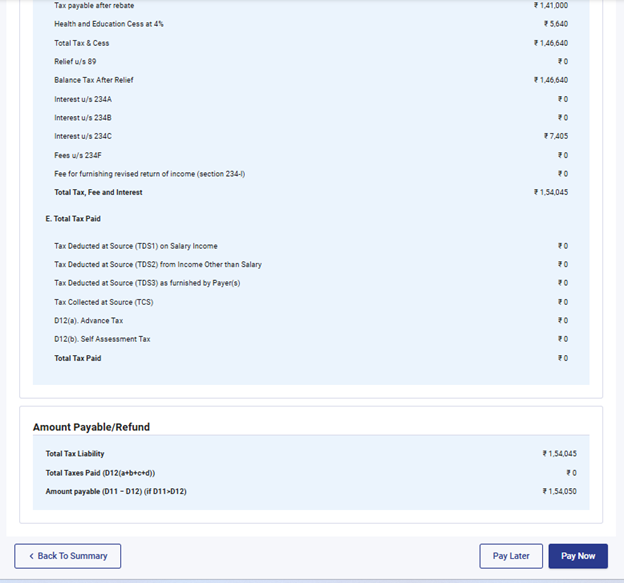
ਨੋਟ:
- ਹੁਣੇ ਭੁਗਤਾਨ ਕਰੋ ਵਿਕਲਪ ਦੀ ਵਰਤੋਂ ਕਰਨ ਦੀ ਸਿਫਾਰਸ਼ ਕੀਤੀ ਜਾਂਦੀ ਹੈ।
- ਜੇਕਰ ਤੁਸੀਂ ਬਾਅਦ ਵਿੱਚ ਭੁਗਤਾਨ ਕਰਨ ਦਾ ਵਿਕਲਪ ਚੁਣਦੇ ਹੋ, ਤਾਂ ਤੁਸੀਂ ਆਪਣੀ ਆਮਦਨ ਕਰ ਰਿਟਰਨ ਭਰਨ ਤੋਂ ਬਾਅਦ ਕਰ ਜਮ੍ਹਾਂ ਕਰਵਾ ਸਕਦੇ ਹੋ। ਪਰ ਅਜਿਹਾ ਕਰਨ 'ਤੇ ਤੁਹਾਨੂੰ ਡਿਫਾਲਟਰ ਕਰਦਾਤਾ ਮੰਨਿਆ ਜਾ ਸਕਦਾ ਹੈ ਅਤੇ ਬਾਕੀ ਰਹਿੰਦੇ ਕਰ 'ਤੇ ਵਿਆਜ ਦੇਣ ਦੀ ਦੇਣਦਾਰੀ ਬਣ ਸਕਦੀ ਹੈ।
ਕਦਮ 10a(i): ਜੇਕਰ ਤੁਸੀਂ ‘ਹੁਣੇ ਭੁਗਤਾਨ ਕਰੋ’ 'ਤੇ ਕਲਿੱਕ ਕਰਦੇ ਹੋ ਤਾਂ ਤੁਹਾਨੂੰ ਈ-ਭੁਗਤਾਨ ਕਰ ਸੇਵਾ 'ਤੇ ਭੇਜ ਦਿੱਤਾ ਜਾਵੇਗਾ। 'ਜਾਰੀ ਰੱਖੋ' 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
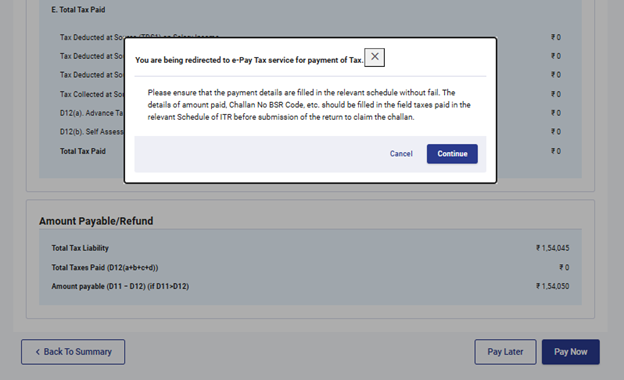
ਨੋਟ: ‘ਜਾਰੀ ਰੱਖੋ’ 'ਤੇ ਕਲਿੱਕ ਕਰਨ ਤੋਂ ਬਾਅਦ, ਕਰ ਦਾ ਭੁਗਤਾਨ ਕਰਨ ਲਈ ਤੁਹਾਨੂੰ ਪੋਰਟਲ 'ਤੇ ਈ-ਭੁਗਤਾਨ ਕਰ 'ਤੇ ਲਿਜਾਇਆ ਜਾਵੇਗਾ। ਵਧੇਰੇ ਜਾਣਕਾਰੀ ਲਈ ਈ-ਭੁਗਤਾਨ ਕਰ ਯੂਜ਼ਰ ਮੈਨੂਅਲ ਦੇਖੋ।
ਕਦਮ 10a(ii): ਈ-ਫਾਈਲਿੰਗ ਪੋਰਟਲ ਰਾਹੀਂ ਸਫਲ ਭੁਗਤਾਨ ਤੋਂ ਬਾਅਦ ਇੱਕ ਸਫਲਤਾ ਸੁਨੇਹਾ ਦਿਖਾਇਆ ਜਾਂਦਾ ਹੈ। ITR ਭਰਨ ਨੂੰ ਪੂਰਾ ਕਰਨ ਲਈ 'ਰਿਟਰਨ ਫਾਈਲਿੰਗ 'ਤੇ ਵਾਪਸ ਜਾਓ' 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
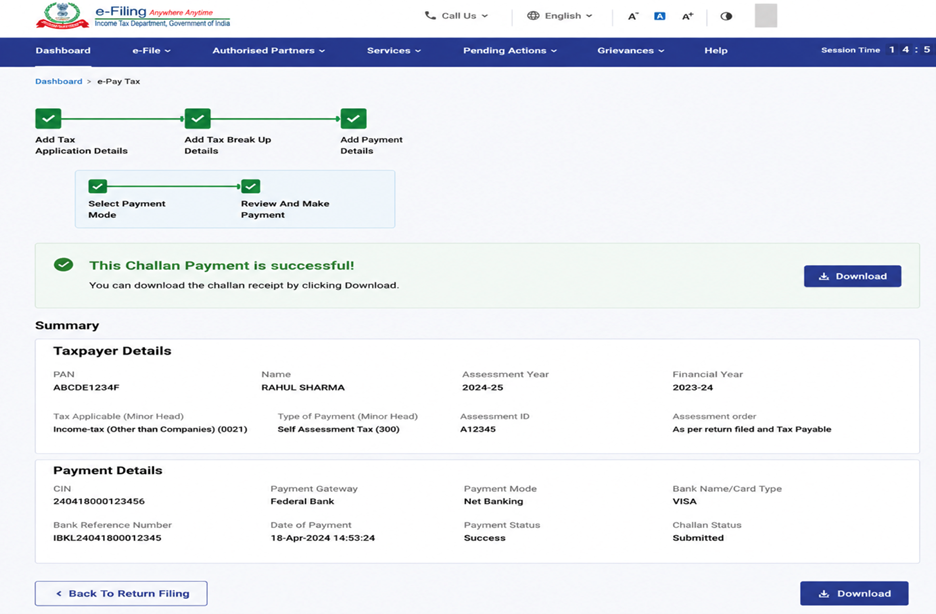
ਕਦਮ 10b: ਜੇ ਕੋਈ ਕਰ ਦੇਣਦਾਰੀ ਨਹੀਂ ਹੈ (ਕੋਈ ਡਿਮਾਂਡ ਨਹੀਂ/ਕੋਈ ਰਿਫੰਡ ਨਹੀਂ) ਜਾਂ ਜੇ ਤੁਸੀਂ ਵਾਪਸੀ ਲਈ ਯੋਗ ਹੋ: ਜੇ ਕੋਈ ਕਰ ਦੇਣਦਾਰੀ ਅਦਾ ਨਹੀਂ ਹੈ, ਜਾਂ ਜੇ ਕਰ ਗਣਨਾ ਦੇ ਅਧਾਰ 'ਤੇ ਰਿਫੰਡ ਹੈ, ਤਾਂ ਤੁਹਾਨੂੰ 'ਆਪਣੀ ਰਿਟਰਨ ਦਾ ਪ੍ਰੀਵਿਊ ਕਰੋ ਅਤੇ ਜਮ੍ਹਾਂ ਕਰੋ' ਪੇਜ 'ਤੇ ਲਿਜਾਇਆ ਜਾਵੇਗਾ।
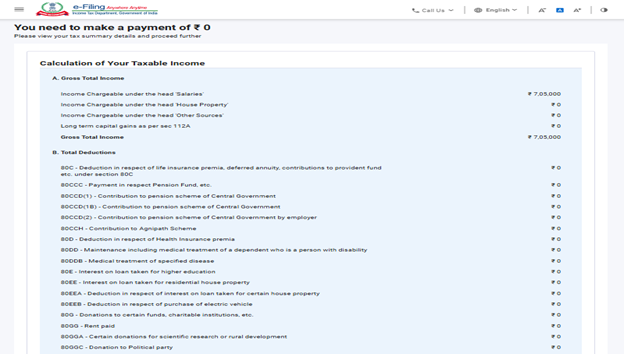
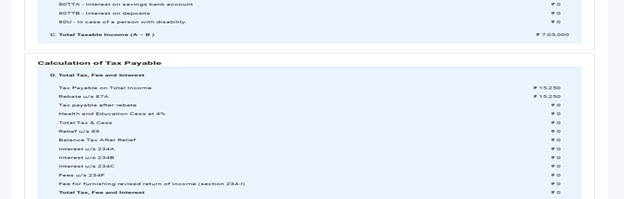
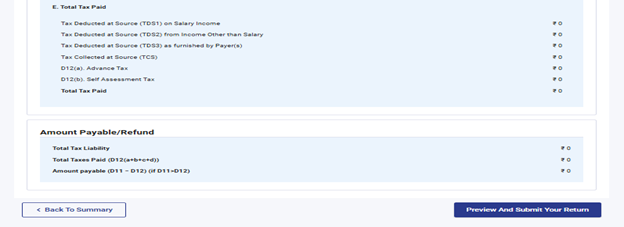
ਕਦਮ 11: ‘ਆਪਣੀ ਰਿਟਰਨ ਦਾ ਪ੍ਰੀਵਿਊ ਕਰੋ ਅਤੇ ਜਮ੍ਹਾਂ ਕਰੋ' ਪੰਨੇ 'ਤੇ, ਘੋਸ਼ਣਾ ਚੈੱਕਬਾਕਸ ਚੁਣੋ ਅਤੇ ‘ਪ੍ਰਮਾਣਿਕਤਾ ਲਈ ਅੱਗੇ ਵਧੋ' 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
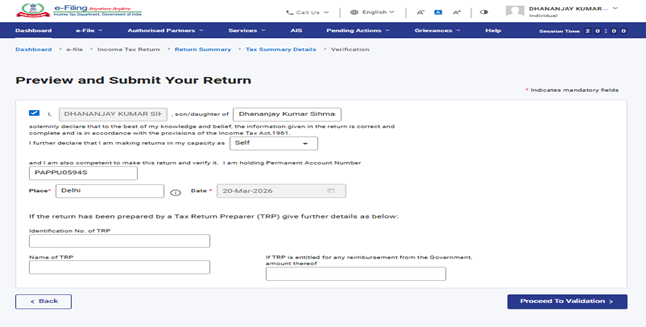
ਨੋਟ: ਜੇਕਰ ਤੁਸੀਂ ਆਪਣੀ ਰਿਟਰਨ ਤਿਆਰ ਕਰਨ ਵਿੱਚ ਕਰ ਰਿਟਰਨ ਤਿਆਰ ਕਰਨ ਵਾਲੇ ਜਾਂ TRP ਨੂੰ ਸ਼ਾਮਲ ਨਹੀਂ ਕੀਤਾ ਹੈ, ਤਾਂ ਤੁਸੀਂ TRP ਨਾਲ ਸਬੰਧਤ ਟੈਕਸਟਬਾਕਸ ਖਾਲੀ ਛੱਡ ਸਕਦੇ ਹੋ।
ਕਦਮ 12: ਇੱਕ ਵਾਰ ਜਦੋਂ ਅੰਦਰੂਨੀ ਪ੍ਰਮਾਣਿਕਤਾ ਸਫਲ ਹੋ ਜਾਂਦੀ ਹੈ ਤਾਂ 'ਪ੍ਰੀਵਿਊ ਕਰੋ' 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
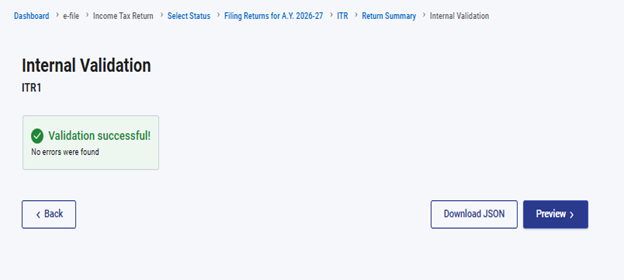
ਨੋਟ: ਜੇਕਰ ਤੁਹਾਨੂੰ ਤੁਹਾਡੀ ਰਿਟਰਨ ਵਿੱਚ ਗਲਤੀਆਂ ਦੀ ਸੂਚੀ ਦਿਖਾਈ ਜਾਂਦੀ ਹੈ, ਤਾਂ ਤੁਹਾਨੂੰ ਗਲਤੀਆਂ ਨੂੰ ਠੀਕ ਕਰਨ ਲਈ ਫਾਰਮ ’ਤੇ ਵਾਪਸ ਜਾਣ ਦੀ ਲੋੜ ਹੈ। ਜੇਕਰ ਕੋਈ ਗਲਤੀਆਂ ਨਹੀਂ ਹਨ, ਤਾਂ ਤੁਸੀਂ ਆਪਣੀ ਰਿਟਰਨ ਫਿਰ ਤੋਂ ਦੇਖਣ ਲਈ ਅੱਗੇ ਵਧ ਸਕਦੇ ਹੋ।
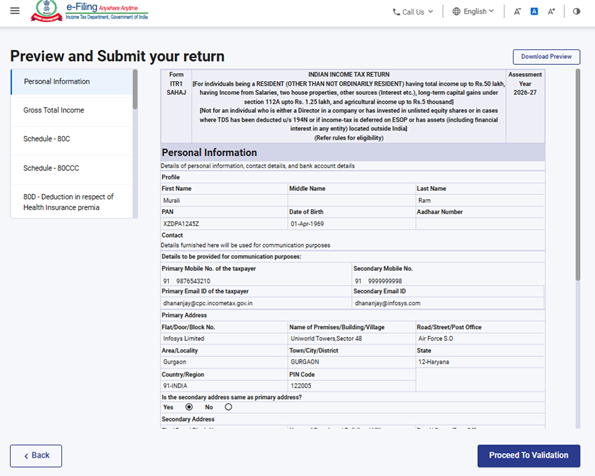
ਕਦਮ 13: ‘ਰਿਟਰਨ ਦਾ ਪ੍ਰੀਵਿਊ’ ਅਤੇ ‘ਪ੍ਰਮਾਣੀਕਰਨ ਲਈ ਅੱਗੇ ਵਧੋ’ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
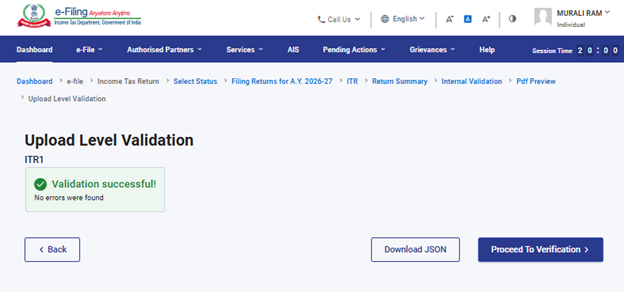
ਕਦਮ 14: ਇੱਕ ਵਾਰ ਜਦੋਂ ਰਿਟਰਨ ਅਪਲੋਡ ਪੱਧਰ ਤੱਕ ਪ੍ਰਮਾਣਿਕਤਾ ਨਾਲ ਸਫਲਤਾਪੂਰਵਕ ਪ੍ਰਮਾਣਿਤ ਹੋ ਜਾਂਦੀ ਹੈ ਤਾਂ ‘ਤਸਦੀਕ ਲਈ ਅੱਗੇ ਵਧੋ’ 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
ਕਦਮ 15: 'ਆਪਣਾ ਤਸਦੀਕੀਕਰਨ ਪੰਨਾ ਪੂਰਾ ਕਰੋ' 'ਤੇ, ਆਪਣਾ ਪਸੰਦੀਦਾ ਵਿਕਲਪ ਚੁਣੋ ਅਤੇ 'ਜਾਰੀ ਰੱਖੋ' 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
ਤੁਹਾਡੀ ਰਿਟਰਨ ਦੀ ਤਸਦੀਕ ਕਰਨਾ ਲਾਜ਼ਮੀ ਹੈ ਅਤੇ ਈ-ਤਸਦੀਕ (ਸਿਫਾਰਸ਼ੀ ਵਿਕਲਪ - ਹੁਣੇ ਈ-ਤਸਦੀਕ ਕਰੋ) ਤੁਹਾਡੀ ITR ਦੀ ਤਸਦੀਕ ਕਰਨ ਦਾ ਸਭ ਤੋਂ ਆਸਾਨ ਤਰੀਕਾ ਹੈ - ਇਹ ਸਪੀਡ ਪੋਸਟ ਦੁਆਰਾ CPC ਨੂੰ ਦਸਤਖਤ ਕੀਤੇ ਭੌਤਿਕ ITR-V ਭੇਜਣ ਨਾਲੋਂ ਤੇਜ਼, ਕਾਗਜ਼ ਰਹਿਤ ਅਤੇ ਸੁਰੱਖਿਅਤ ਹੈ।
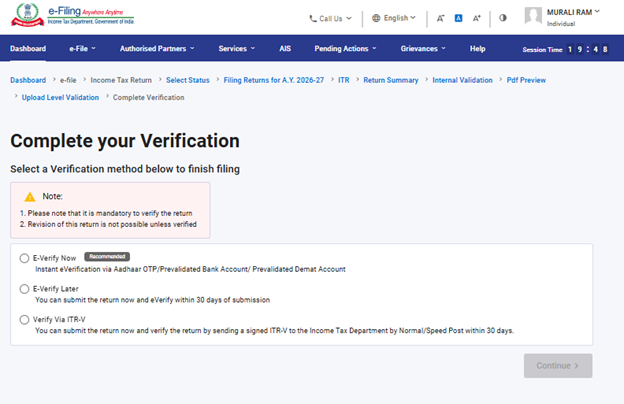
ਨੋਟ: ਜੇਕਰ ਤੁਸੀਂ ਬਾਅਦ ਵਿੱਚ ਈ-ਤਸਦੀਕ ਕਰੋ ਦੀ ਚੋਣ ਕਰਦੇ ਹੋ, ਤਾਂ ਤੁਸੀਂ ਆਪਣੀ ਰਿਟਰਨ ਜਮ੍ਹਾਂ ਕਰ ਸਕਦੇ ਹੋ, ਹਾਲਾਂਕਿ, ਤੁਹਾਨੂੰ ਆਪਣੀ ITR ਫਾਈਲ ਕਰਨ ਦੇ 30 ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਆਪਣੀ ਰਿਟਰਨ ਦੀ ਪੁਸ਼ਟੀ ਕਰਨ ਦੀ ਜ਼ਰੂਰਤ ਪਵੇਗੀ।
ਕਦਮ 16: 'ਈ-ਤਸਦੀਕ' ਪੰਨੇ 'ਤੇ, ਉਹ ਵਿਕਲਪ ਚੁਣੋ ਜਿਸ ਰਾਹੀਂ ਤੁਸੀਂ ਰਿਟਰਨ ਦੀ ਈ-ਤਸਦੀਕ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ ਅਤੇ 'ਜਾਰੀ ਰੱਖੋ' 'ਤੇ ਕਲਿੱਕ ਕਰੋ।
ਨੋਟ:
- ਹੋਰ ਜਾਣਨ ਲਈ ਈ-ਤਸਦੀਕ ਕਿਵੇਂ ਕਰੀਏ ਯੂਜ਼ਰ ਮੈਨੂਅਲ ਵੇਖੋ।
- ਜੇ ਤੁਸੀਂ ITR-V ਦੁਆਰਾ ਤਸਦੀਕ ਦੀ ਚੋਣ ਕਰਦੇ ਹੋ, ਤਾਂ ਤੁਹਾਨੂੰ ਆਪਣੇ ITR-V ਦੀ ਇੱਕ ਦਸਤਖਤ ਕੀਤੀ ਭੌਤਿਕ ਕਾਪੀ 30 ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਸਪੀਡ ਪੋਸਟ ਦੁਆਰਾ ਕੇਂਦਰੀ ਪ੍ਰੋਸੈਸਿੰਗ ਕੇਂਦਰ, ਆਮਦਨ ਕਰ ਵਿਭਾਗ, ਬੰਗਲੁਰੂ 560500 ਨੂੰ ਭੇਜਣੀ ਪਵੇਗੀ।
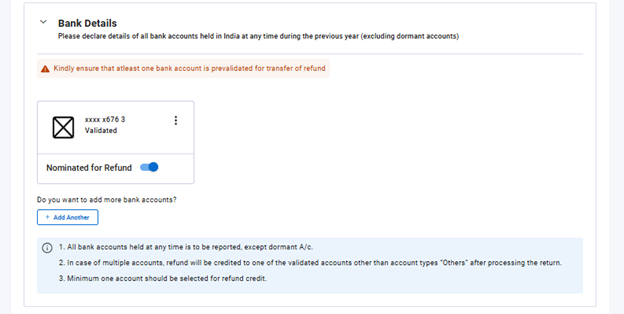
- ਕਿਰਪਾ ਕਰਕੇ ਯਕੀਨੀ ਬਣਾਓ ਕਿ ਤੁਸੀਂ ਆਪਣੇ ਬੈਂਕ ਖਾਤੇ ਨੂੰ ਪਹਿਲਾਂ ਤੋਂ ਪ੍ਰਮਾਣਿਤ ਕਰ ਲਿਆ ਹੈ ਤਾਂ ਜੋ ਕੋਈ ਵੀ ਬਕਾਇਆ ਰਿਫੰਡ ਤੁਹਾਡੇ ਬੈਂਕ ਖਾਤੇ ਵਿੱਚ ਜਮ੍ਹਾਂ ਹੋ ਸਕੇ।
- ਹੋਰ ਜਾਣਨ ਲਈ ਮੇਰਾ ਬੈਂਕ ਖਾਤਾ ਯੂਜ਼ਰ ਮੈਨੂਅਲ ਵੇਖੋ।
ਨੋਟ: 2024 ਦੀ ਨੋਟੀਫਿਕੇਸ਼ਨ ਨੰਬਰ 2 ਮਿਤੀ 31/03/2024 ਦੇ ਅਨੁਸਾਰ-
- ਜਿੱਥੇ ਆਮਦਨ ਦੀ ਰਿਟਰਨ ਅੱਪਲੋਡ ਕੀਤੀ ਜਾਂਦੀ ਹੈ ਅਤੇ ਈ-ਤਸਦੀਕੀਕਰਨ/lTR-V ਅੱਪਲੋਡ ਕਰਨ ਦੇ 30 ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਜਮ੍ਹਾ ਕੀਤੀ ਜਾਂਦੀ ਹੈ - ਅਜਿਹੇ ਮਾਮਲਿਆਂ ਵਿੱਚ ਆਮਦਨ ਰਿਟਰਨ ਅੱਪਲੋਡ ਕਰਨ ਦੀ ਮਿਤੀ ਨੂੰ ਆਮਦਨ ਰਿਟਰਨ ਦਾਖਲ ਕਰਨ ਦੀ ਮਿਤੀ ਮੰਨਿਆ ਜਾਵੇਗਾ।
- ਜਿੱਥੇ ਆਮਦਨ ਦੀ ਰਿਟਰਨ ਅੱਪਲੋਡ ਕੀਤੀ ਜਾਂਦੀ ਹੈ ਪਰ ਈ-ਤਸਦੀਕੀਕਰਨ ਜਾਂ lTR-V ਅੱਪਲੋਡ ਕਰਨ ਦੇ 30 ਦਿਨਾਂ ਬਾਅਦ ਜਮ੍ਹਾਂ ਕਰਵਾਈ ਜਾਂਦੀ ਹੈ - ਅਜਿਹੇ ਮਾਮਲਿਆਂ ਵਿੱਚ ਈ-ਤਸਦੀਕੀਕਰਨ/lTR-V ਜਮ੍ਹਾਂ ਕਰਨ ਦੀ ਮਿਤੀ ਨੂੰ ਆਮਦਨ ਰਿਟਰਨ ਦਾਖਲ ਕਰਨ ਦੀ ਮਿਤੀ ਮੰਨਿਆ ਜਾਵੇਗਾ ਅਤੇ ਐਕਟ ਦੇ ਤਹਿਤ ਰਿਟਰਨ ਦੇਰੀ ਨਾਲ ਭਰਨ ਦੇ ਸਾਰੇ ਨਤੀਜੇ ਲਾਗੂ ਹੋਣਗੇ।
- ਨਿਰਧਾਰਤ ਫਾਰਮੈਟ ਵਿੱਚ ਅਤੇ ਨਿਰਧਾਰਤ ਤਰੀਕੇ ਨਾਲ ਪ੍ਰਮਾਣਿਤ lTR-V ਜਾਂ ਤਾਂ ਸਧਾਰਨ ਜਾਂ ਸਪੀਡ ਪੋਸਟ ਰਾਹੀਂ ਜਾਂ ਕਿਸੇ ਹੋਰ ਢੰਗ ਨਾਲ ਸਿਰਫ ਹੇਠਾਂ ਦਿੱਤੇ ਪਤੇ 'ਤੇ ਭੇਜਿਆ ਜਾਵੇਗਾ: ਕੇਂਦਰੀਕ੍ਰਿਤ ਪ੍ਰੋਸੈਸਿੰਗ ਸੈਂਟਰ, ਆਮਦਨ ਕਰ ਵਿਭਾਗ, ਬੰਗਲੁਰੂ - 560500, ਕਰਨਾਟਕ।
- ਜਿਸ ਮਿਤੀ ਨੂੰ CPC ਵਿਖੇ ਵਿਧੀਵਤ ਤੌਰ 'ਤੇ ਤਸਦੀਕ ਕੀਤੀ lTR-V ਪ੍ਰਾਪਤ ਹੁੰਦੀ ਹੈ, ਉਸੇ ਮਿਤੀ ਨੂੰ ਆਮਦਨ ਦੀ ਰਿਟਰਨ ਅਪਲੋਡ ਕਰਨ ਦੀ ਮਿਤੀ ਤੋਂ 30 ਦਿਨਾਂ ਦੀ ਮਿਆਦ ਤੈਅ ਕਰਨ ਲਈ ਵਿਚਾਰਿਆ ਜਾਵੇਗਾ।
- ਇਹ ਹੋਰ ਸਪੱਸ਼ਟ ਕੀਤਾ ਜਾਂਦਾ ਹੈ ਕਿ ਜੇਕਰ ਆਮਦਨ ਕਰ ਰਿਟਰਨ ਅਪਲੋਡ ਕਰਨ ਤੋਂ ਬਾਅਦ ਨਿਰਧਾਰਤ ਸਮੇਂ ਦੇ ਅੰਦਰ ਤਸਦੀਕ ਨਹੀਂ ਕੀਤੀ ਜਾਂਦੀ, ਤਾਂ ਅਜਿਹੀ ਰਿਟਰਨ ਨੂੰ ਅਵੈਧ ਮੰਨਿਆ ਜਾਵੇਗਾ।
ਇੱਕ ਵਾਰ ਜਦੋਂ ਤੁਸੀਂ ਆਪਣੀ ਰਿਟਰਨ ਦੀ ਈ-ਤਸਦੀਕ ਕਰਦੇ ਹੋ, ਤਾਂ ਲੈਣ-ਦੇਣ ID ਅਤੇ ਐਕਨੋਲੇਜਮੈਂਟ ਨੰਬਰ ਦੇ ਨਾਲ ਇੱਕ ਸਫਲਤਾ ਸੁਨੇਹਾ ਦਿਖਾਇਆ ਜਾਂਦਾ ਹੈ। ਤੁਹਾਨੂੰ ਈ-ਫਾਈਲਿੰਗ ਪੋਰਲ 'ਤੇ ਰਜਿਸਟਰਡ ਆਪਣੇ ਮੋਬਾਈਲ ਨੰਬਰ ਅਤੇ ਈਮੇਲ ਆਈਡੀ 'ਤੇ ਇੱਕ ਪੁਸ਼ਟੀਕਰਣ ਸੁਨੇਹਾ ਵੀ ਪ੍ਰਾਪਤ ਹੋਵੇਗਾ।