ફોર્મ 104 & 106 વપરાશકર્તા માર્ગદર્શિકા
1. ઓવરવ્યૂ
ચોક્કસ પ્રકારની સંસ્થાઓ માટે, આવકેવરા અધિનિયમ મુજબ તેમને તેમની પ્રવૃતિ શરૂ કરતા પહેલાં અથવા તેઓ વિશિષ્ટ કર મુક્તિ અથવા લાભોનો દાવો કરી શકે તે પહેલાં કામચલાઉ નોંધણી અથવા મંજૂરી પ્રાપ્ત કરવી જરૂરી છે. આ નોંધણી આવકવેરા વિભાગને અરજદારની મૂળભૂત વિગતની આગોતરી ચકાસણી કરવામાં મદદ કરે છે અને ભવિષ્યમાં ફક્ત લાયક સંસ્થાઓને જ આ લાભોનો દાવો કરવાની મંજૂરી આપવામાં આવે છે તેની ખાતરી કરે છે.
આ કામચલાઉ નોંધણી અથવા મંજૂરી પ્રાપ્ત કરવા માટે, અરજદારોએ ઈ-ફાઈલિંગ પોર્ટલ પર ઓનલાઈન ફોર્મ 104 દાખલ કરવું આવશ્યક છે. ફોર્મ સફળતાપૂર્વક સબમિટ થયા પછી, આવકવેરા વિભાગ 16 અંકના યુનિક નોંધણી નંબર (URN) સાથે ફોર્મ 106 માં આદેશ જારી કરે છે. આ URN એ પુષ્ટિ કરે છે કે કામચલાઉ નોંધણી અથવા મંજૂરી આપવામાં આવી છે.
આગળ, જો અરજદારે ફોર્મ 104 ફાઈલ કરતી વખતે કોઈ ભૂલ કરી હોય, તો અરજી ફાઈલ કરવાની તારીખથી 7 દિવસની અંદર અરજી પરત ખેંચી શકાય છે.
2. આ સેવાનો લાભ મેળવવા માટેની પૂર્વશરતો
• તમે ઈ-ફાઈલિંગ પોર્ટલ પર નોંધાયેલા વપરાશકર્તા હોવા જોઈએ
• કરદાતાના PAN ની સ્થિતિ "સક્રિય" હોવી જોઈએ
• DSC પદ્ધતિ દ્વારા ફોર્મની ચકાસણી કરવા માટે તમારી પાસે માન્ય DSC હોવું જોઈએ અને તે ઈ-ફાઈલિંગ પોર્ટલ પર નોંધાયેલ હોવું જોઈએ તેમજ તેની સમયમર્યાદા સમાપ્ત થયેલી ન હોવી જોઈએ
3.ફોર્મ વિશે
3.1 હેતુ
કલમ 332 અથવા કલમ 354 હેઠળ કામચલાઉ નોંધણી અથવા મંજૂરીથી અરજદારને ચોક્કસ કર સંબંધિત લાભો મેળવતા પહેલા આવકવેરા વિભાગ દ્વારા ઔપચારિક રીતે માન્યતા પ્રાપ્ત કરવાની મંજૂરી આપે છે.
આવી નોંધણી અથવા મંજૂરી ઈ-ફાઈલિંગ પોર્ટલ પર ફોર્મ 104 ફાઈલ કરીને મેળવી શકાય છે. અરજી ફાઈલ કરાયા બાદ, વિભાગ ફોર્મ 106 જારી કરે છે, જે નોંધણી/મંજૂરીની પુષ્ટિ કરે છે અને યુનિક નોંધણી નંબર (URN) પ્રદાન કરે છે.
3.2 તેનો ઉપયોગ કોણ કરી શકે છે?
ઈ-ફાઈલિંગ પોર્ટલ પર નોંધાયેલ તમામ વપરાશકર્તાઓ, વ્યક્તિગત વપરાશકર્તાઓ સિવાય, આવકવેરા અધિનિયમ, 2025 ની કલમ હેઠળ 332 અથવા 354 હેઠળ કામચલાઉ નોંધણી અથવા મંજૂરી મેળવવા માટે ફોર્મ 104 માં જરૂરી વિગત રજૂ કરી શકે છે.
3.3 ફોર્મ પર એક નજર
ફોર્મ 104 માં ચાર વિભાગો છે:
1. ભાગ A: અરજદારની વિગતો
2. ભાગ B: અન્ય માહિતી
3. જોડાણો
4. બાંહેધરી
4. વિગતવાર માર્ગદર્શિકા
ભાગ I: ફોર્મ 104 ફાઇલ કરવું
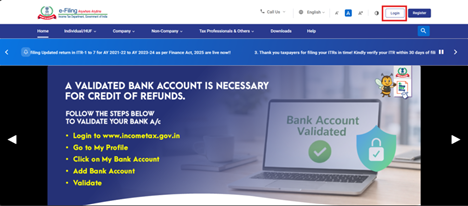
પગલું 1: તમારા વપરાશકર્તા ID અને પાસવર્ડનો ઉપયોગ કરીને ઈ-ફાઈલિંગ પોર્ટલ પર લોગઈન કરો.
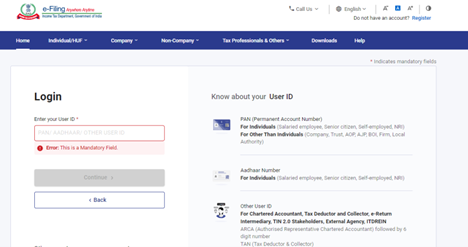
પગલું 2: વપરાશકર્તા ID (PAN) અને પાસવર્ડ દાખલ કરો.
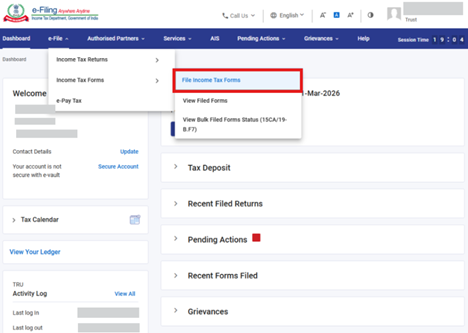
પગલું 3 : ઈ-ફાઈલ > આવકવેરા ફોર્મ > આવકવેરા ફોર્મ દાખલ કરો પર જાઓ.
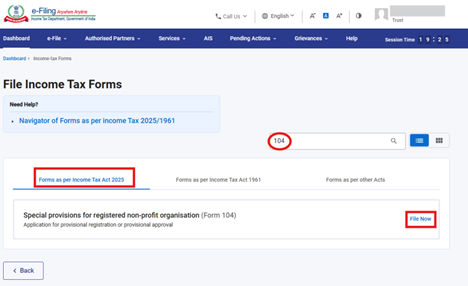
પગલું 4: આવકવેરા અધિનિયમ 2025 ટેબ મુજબ ફોર્મ પસંદ કરો, ફોર્મ 104 શોધો અને હમણાં ફાઇલ કરો બટન પર ક્લિક કરો.
પગલું 5: લાગુ પડતું કર વર્ષ (T.Y) પસંદ કરો અને ચાલુ રાખો બટન પર ક્લિક કરો.
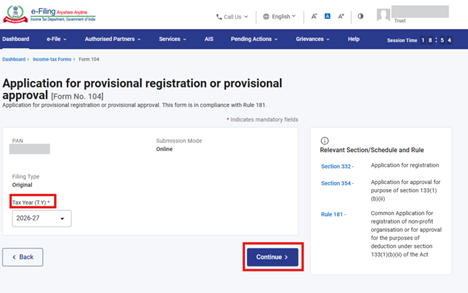
પગલું 6. ચાલો શરૂ કરીએ પર ક્લિક કરો.
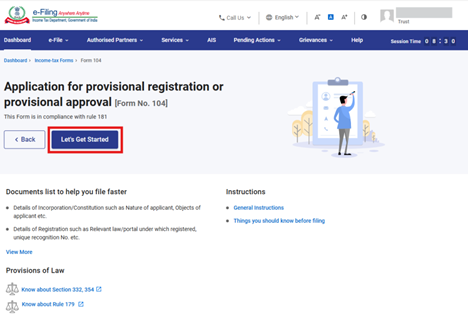
Step 7 : ચાલો શરૂ કરીએ બટન પર ક્લિક કર્યા પછી, વપરાશકર્તા નોંધ તરફ લઈ જવામાં આવશે અને ચાલુ રાખવા માટે ઓકે બટન પર ક્લિક કરો.
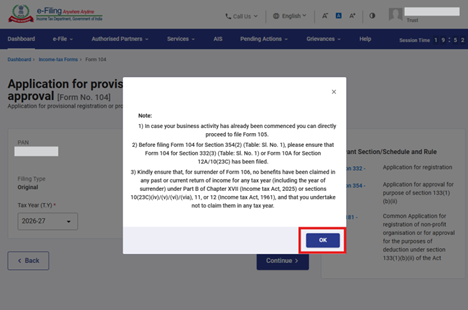
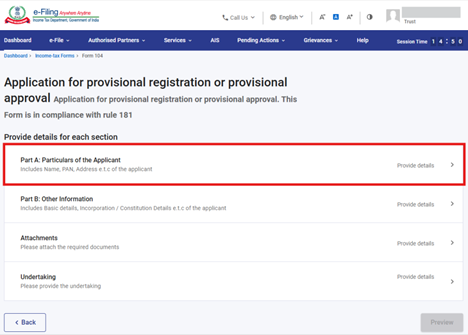
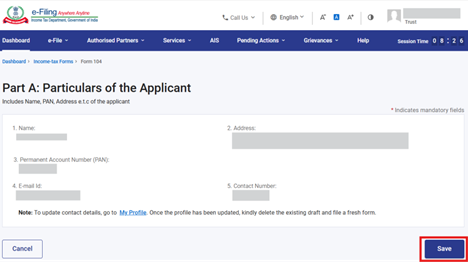
પગલું 8: ઓકે પર ક્લિક કર્યા પછી, વપરાશકર્તાને નામાવલિ સ્ક્રીન પર લઈ જવામાં આવશે અને 1લી નામાવલિ: "ભાગ A: અરજદારની વિગતો" પસંદ કરશે.
પગલું 9: વિગતોની પુષ્ટિ કરો અને સેવ પર ક્લિક કરો.
નોંધ: કૃપા કરીને ખાતરી કરો કે "મારી પ્રોફાઇલ" વિભાગ હેઠળ સરનામા સહિતની બધી ફરજિયાત વિગતો પૂર્ણ થઈ ગઈ છે. તમે "મારી પ્રોફાઇલ" હાઇપરલિંક પર ક્લિક કરીને તમારા સંપર્ક અને સરનામાની વિગતો અપડેટ કરી શકો છો.
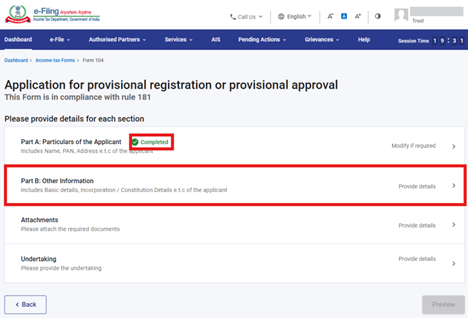
પગલું 10: 1લી નામાવલિ સેવ કર્યા પછી, નામાવલિની સ્થિતિ પૂર્ણ તરીકે પ્રદર્શિત થશે, ત્યારબાદ 2જી નામાવલિ: "ભાગ B: અન્ય માહિતી" પસંદ કરો.
પગલું 11: અન્ય માહિતીની પુષ્ટિ કરો અને સેવ પર ક્લિક કરો.
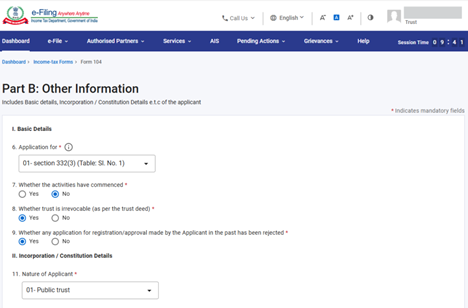
નોંધો: કૃપા કરીને તમારા અરજીના પ્રકાર પર આધારિત ફીલ્ડ સંખ્યા 6 માં યોગ્ય કલમ કોડ "માટે અરજી" પસંદ કરો:
|
કલમ કોડ |
વર્ણન |
|
01 |
કલમ 332(3) હેઠળ કામચલાઉ નોંધણી (પ્રવૃત્તિઓ શરૂ થઈ નથી) |
|
02 |
કલમ 133(1)(b)(ii)(પ્રવૃત્તિઓ શરૂ થઈ નથી)ના હેતુ માટે કલમ 354(2) અંતર્ગત તાત્કાલિક મંજૂરી |
|
03 |
કલમ 332(3) અને 354(2) અંતર્ગત કામચલાઉ નોંધણી અને મંજૂરી બંને. |
- જો તમે પહેલેથી જ વ્યાપાર પ્રવૃતિ શરૂ કરી દીધી હોય, તો આ ફોર્મ 104 તમને લાગુ પડતું નથી. તમને નોંધણી અથવા મંજૂરી માટે ફોર્મ 105 દાખલ કરવા વિનંતી કરવામાં આવે છે.
- જો ટ્રસ્ટ કલમ 332(2)(b) આ પ્રમાણે રદ્દ કરી શકાય એવું હોય, તો તમે અરજી દાખલ કરી શકતા નથી.
- કૃપા કરીને નીચે જણાવ્યા મુજબ ફિલ્ડ સંખ્યા 11 માં યોગ્ય પ્રકાર પસંદ કરો:
|
કોડ |
વર્ણન |
|
01 |
જાહેર ટ્રસ્ટ |
|
02 |
સોસાયટીઓના નોંધણી અધિનિયમ, 1860 હેઠળ અથવા ભારતમાં અમલમાં રહેલા કોઈપણ કાયદા હેઠળ નોંધાયેલ સોસાયટી |
|
03 |
કંપની અધિનિયમ, 2013ની કલમ 8 અંતર્ગત નોંધાયેલ કંપની અથવા કંપની અધિનિયમ, 1956ની કલમ 25 અંતર્ગત નોંધાયેલ અને કંપની અધિનિયમ, 2013ની કલમ 465(2)(g)ની સુસંગતતા મુજબ નોંધાયેલ માનવામાં આવતી કંપનીઓ |
|
04 |
કાયદા દ્વારા સ્થાપિત કોઈ યુનિવર્સિટી અથવા તેની સાથે સંકળાયેલ કોઈ અન્ય શૈક્ષણિક સંસ્થાન અથવા સરકાર દ્વારા માન્ય સંસ્થાન |
|
05 |
સરકાર અથવા સ્થાનિક સત્તામંડળ દ્વારા સંપૂર્ણપણે અથવા આંશિક નાણાકીય સહાય પ્રાપ્ત સંસ્થાન |
|
06 |
અનુસૂચિ III [અનુક્રમણિકા: અનુક્રમાંક 27 થી 29 અને 36] તથા અનુસૂચિ VII [અનુક્રમણિકા: અનુક્રમાંક 10 થી 19 અને 42] માં સંદર્ભિત કોઈપણ વ્યક્તિ |
|
07 |
કલમ 332(1)(g) અંતર્ગત બોર્ડ દ્વારા જાહેર કરાયેલ કોઈપણ વ્યક્તિ |
|
08 |
કોઈ નોંધાયેલ બિનલાભકારી સંસ્થા અથવા અનુસૂચિ VII [અનુક્રમણિકા: અનુક્રમાંક 1] માં સંદર્ભિત કોઈપણ વ્યક્તિ એટલે કે સંઘના સશસ્ત્ર દળો દ્વારા સ્થાપિત કોઈપણ રેજિમેન્ટલ ભંડોળ અથવા બિન-જાહેર ભંડોળ |
|
08A |
અન્ય |
|
09 |
નિર્ધારિત રોકાણકાર સંરક્ષણ ભંડોળ - ભારતમાં માન્ય સ્ટોક એક્સચેન્જો દ્વારા સંયુક્ત રીતે અથવા અલગ-અલગ રીતે સ્થાપિત કોઈપણ રોકાણકાર સંરક્ષણ ભંડોળ |
|
10 |
નિર્ધારિત રોકાણકાર સંરક્ષણ ભંડોળ - ભારતમાં કોમોડિટી એક્સચેન્જો દ્વારા સંયુક્ત રીતે અથવા અલગ-અલગ રીતે સ્થાપિત કોઈપણ રોકાણકાર સંરક્ષણ ભંડોળ |
|
11 |
નિર્ધારિત રોકાણકાર સંરક્ષણ ભંડોળ- ડિપોઝિટરી દ્વારા નિયમો મુજબ સ્થાપિત કોઈપણ રોકાણકાર સંરક્ષણ ભંડોળ. |
|
12 |
નિર્ધારિત સંસ્થા અથવા સત્તાધિકારી અથવા મંડળ અથવા ટ્રસ્ટ અથવા કમિશન- કોઈપણ સંસ્થા અથવા સત્તાધિકારી અથવા મંડળ અથવા ટ્રસ્ટ અથવા કમિશન (જેને કોઈપણ નામથી ઓળખવામાં આવે), અથવા તેનો કોઈ વર્ગ, અનુસૂચિ VII (અનુક્રમણિકા: અનુક્રમાંક 42) અંતર્ગત શામેલ ના નથી |
|
13 |
નિર્ધારિત સંસ્થા અથવા સત્તાધિકારી અથવા મંડળ અથવા ટ્રસ્ટ અથવા કમિશન- કોઈપણ સંસ્થા અથવા સત્તાધિકારી અથવા મંડળ અથવા ટ્રસ્ટ અથવા કમિશન, જે કંપની ન હોય, જે કેન્દ્રીય અધિનિયમ અથવા રાજ્ય અધિનિયમ અંતર્ગત નીચેનામાંથી કોઈ એક અથવા વધુ ઉદ્દેશ્યો માટે સ્થાપિત અથવા રચાયેલ હોય, — (a) આવાસની જરૂરિયાતોનું નિરાકરણ કરવું; (b) શહેરો, નગરો અને ગામોના આયોજન, વિકાસ અથવા સુધારો કરવો; (c) સામાન્ય જનતાના લાભ માટે કોઈપણ પ્રવૃત્તિનું નિયમન કરવું અથવા નિયમન તથા વિકાસ કરવો; અથવા (d) જે ઉદ્દેશ્ય માટે તે રચાયેલ છે તેમાંથી ઉદ્ભવતા કોઈપણ મામલાનું, સામાન્ય જનતાના લાભ માટે, નિયમન કરવું. |
|
14 |
નિર્ધારિત યુનિવર્સિટી, હોસ્પિટલ અથવા અન્ય સંસ્થાન- સરકાર દ્વારા પૂર્ણપણે અથવા મુખ્યત્વે નાણાકીય સહાય પ્રાપ્ત કોઈપણ યુનિવર્સિટી અથવા અન્ય શૈક્ષણિક સંસ્થાન. |
|
15 |
નિર્ધારિત યુનિવર્સિટી, હોસ્પિટલ અથવા અન્ય સંસ્થાન- સરકાર દ્વારા પૂર્ણપણે અથવા મુખ્યત્વે નાણાકીય સહાય પ્રાપ્ત કોઈપણ હોસ્પિટલ અથવા અન્ય સંસ્થાન. |
|
16 |
નિર્ધારિત યુનિવર્સિટી, હોસ્પિટલ અથવા અન્ય સંસ્થાન- કોઈપણ યુનિવર્સિટી અથવા અન્ય શૈક્ષણિક સંસ્થાન, જેની એકંદર વાર્ષિક આવક ₹ 5,00,00,000 કરતાં અધિક ન હોય |
|
17 |
નિર્ધારિત યુનિવર્સિટી, હોસ્પિટલ અથવા અન્ય સંસ્થાન- કોઈપણ હોસ્પિટલ અથવા અન્ય સંસ્થાન, જેની એકંદર વાર્ષિક આવક ₹ 5,00,00,000 કરતાં અધિક ન હોય |
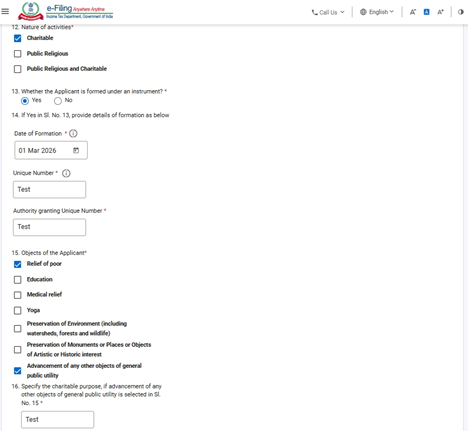
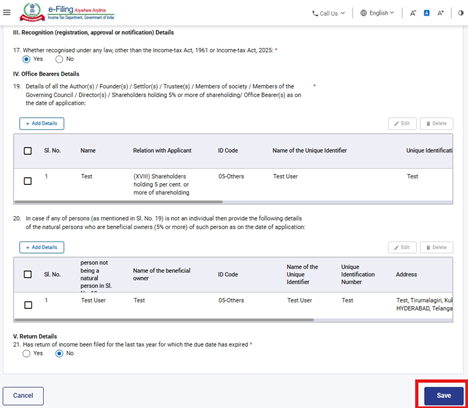
પગલું 11: 2જી નામાવલિ સેવ કર્યા પછી, નામાવલિની સ્થિતિ પૂર્ણ તરીકે પ્રદર્શિત થશે, ત્યારબાદ 3જી નામાવલિ: "જોડાણો" પસંદ કરો.
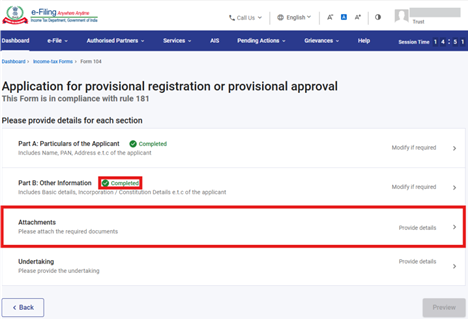
પગલું 12: સંબંધિત દસ્તાવેજો જોડો અને સેવ પર ક્લિક કરો.
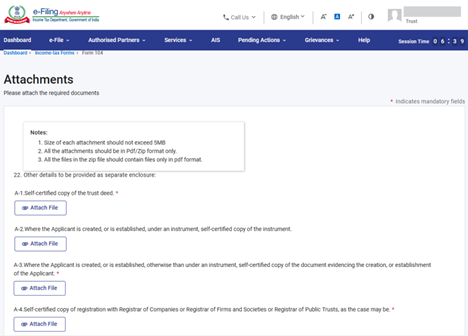
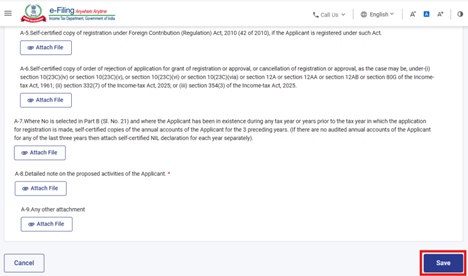
પગલું 13: 3જી નામાવલિ સેવ કર્યા પછી, નામાવલિની સ્થિતિ પૂર્ણ તરીકે પ્રદર્શિત થશે, ત્યારબાદ 4થી નામાવલિ: "બાંહેધરી" પસંદ કરો.
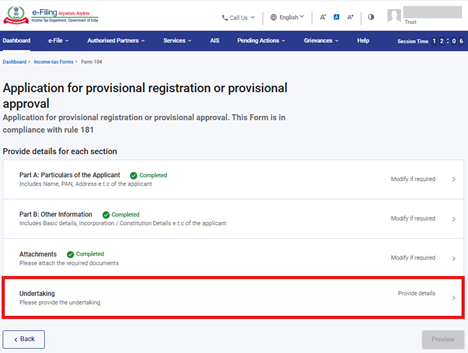
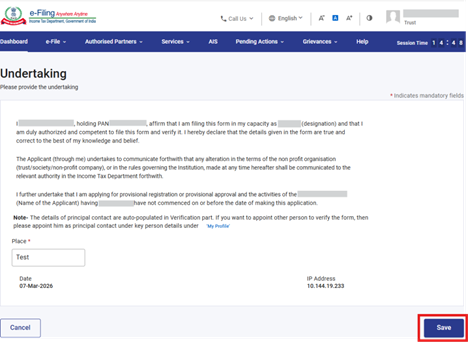
પગલું 14: બાંહેધરીની પુષ્ટિ કરો અને સેવ કરો પર ક્લિક કરો.
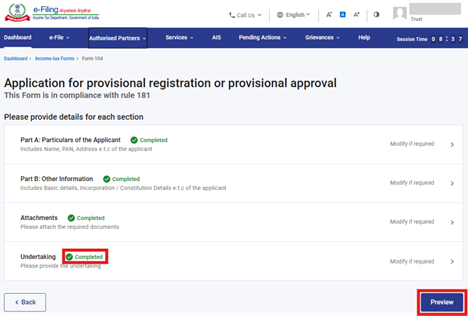
પગલું 15: 4થી નામાવલિ સાચવ્યા પછી, નામાવલિની સ્થિતિ પૂર્ણ તરીકે પ્રદર્શિત થશે, ત્યારબાદ પૂર્વાવલોકન પર ક્લિક કરો.
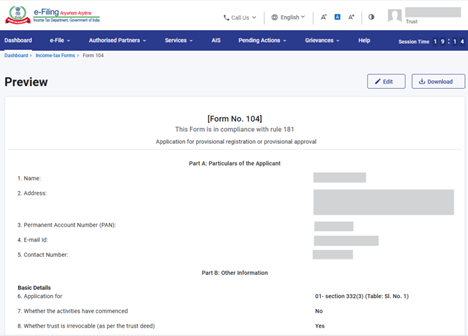
પગલું 16: પૂર્વાવલોકન પેજ પર વિગતો ચકાસો અને ઈ-ચકાસણી માટે આગળ વધો પર ક્લિક કરો.
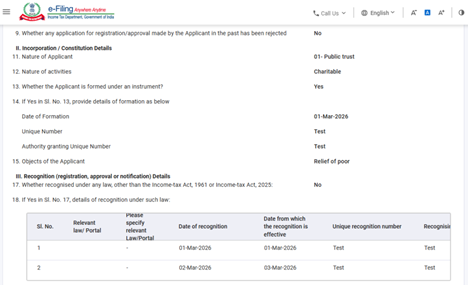
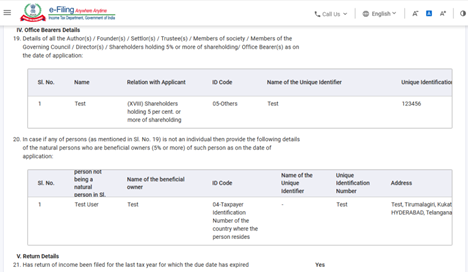
પગલું 17: ઈ-ચકાસણી કરવા માટે આગળ વધો બટન પર ક્લિક કર્યા પછી, એક પોપઅપ પુષ્ટિકરણ પ્રદર્શિત થશે જે દર્શાવે છે કે તમે ઈ-ચકાસણી કરવા માટે આગળ વધવા માંગો છો. હા પર ક્લિક કરો.
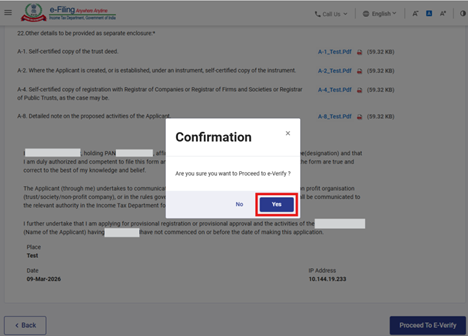
પગલું 18: હા પર ક્લિક કર્યા બાદ તમને ઈ-ચકાસણી પેજ પર લઈ જવામાં આવશે જ્યાં તમે EVC / DSC (જેમ લાગુ પડે) દ્વારા ફોર્મ 104ની ચકાસણી કરી શકશો.
નોંધ: વધુ જાણવા માટે ઈ-ચકાસણી કેવી રીતે કરવી વપરાશકર્તા માર્ગદર્શિકાનો સંદર્ભ લો.
ઈ-ચકાસણી સફળ થયા બાદ, સફળતાના સંદેશ સાથે લેવડ-દેવડ ID અને સ્વીકૃતિ રસીદ નંબર પ્રદર્શિત થાય છે. કૃપા કરીને ભાવિ સંદર્ભ માટે લેવડ-દેવડ ID અને સ્વીકૃતિ રસીદ નંબરની નોંધ રાખો. તમને ઈ-ફાઈલિંગ પોર્ટલ સાથે નોંધાયેલ ઈમેલ ID(ઓ) અને મોબાઇલ નંબર(ઓ) પર પણ પુષ્ટિકરણ સંદેશ પ્રાપ્ત થશે.
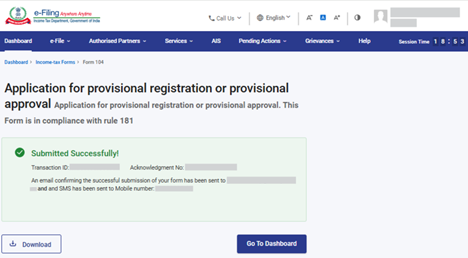
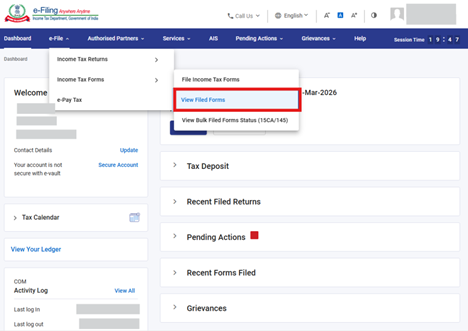
પગલું-19: તમે "ફાઈલ કરેલા ફોર્મ જુઓ સ્ક્રીન પરથી ભરેલું ફોર્મ 104, ARN અને જોડાણો ડાઉનલોડ કરી શકો છો. આ સ્ક્રીન પર જવા માટે ઈ-ફાઇલ > આવકવેરા ફોર્મ > ફાઇલ કરેલા ફોર્મ જુઓ પર જાઓ.
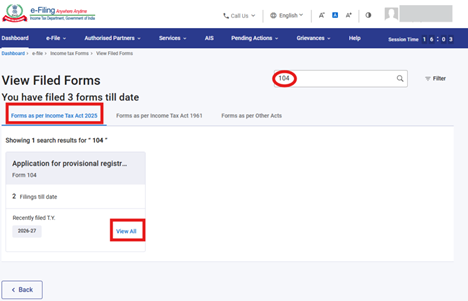
પગલું-20: આવકેવરા અધિનિયમ 2025 ટેબ મુજબના ફોર્મ પસંદ કરો, ફોર્મ 104 શોધો અને "તમામ જુઓ" બટન પર ક્લિક કરો.
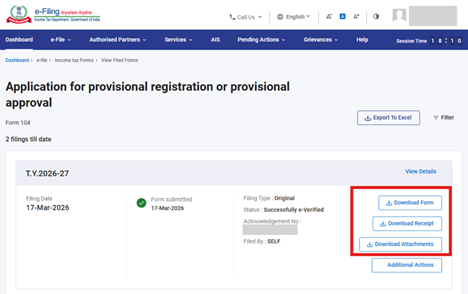
પગલું-21: આગળના પગલા-19માં તમામ જુઓ બટન પર ક્લિક કર્યા બાદ, તમને નીચે દર્શાવ્યા મુજબ ફાઈલ કરેલા ફોર્મ જુઓ સ્ક્રીન પર લઈ જવામાં આવશે, જેમાં તમે ફાઈલ કરેલ ફોર્મ, પાવતી અને જોડાણો ડાઉનલોડ કરી શકો છો.
ભાગ-II: ફોર્મ 104 પાછું ખેંચવાની પ્રક્રિયા
કૃપા કરીને નોંધ કરો કે ફોર્મ 104 ફાઈલ કરવાની તારીખથી માત્ર 7 દિવસ સુધી જ ફોર્મ 104 પાછું ખેંચી શકાય છે. 7 દિવસ પછી તમે ફોર્મ 104 પાછું ખેંચી શકશો નહીં.
પગલું-1: તમારે ભાગ Aમાં ઉપર દર્શાવેલ પગલાં (19 થી 21) અનુસરીને ફાઈલ કરેલા ફોર્મ જુઓ સ્ક્રીન પર જવું જોઈએ અને અતિરિક્ત ક્રિયા બટન પર ક્લિક કરવું જોઈએ.
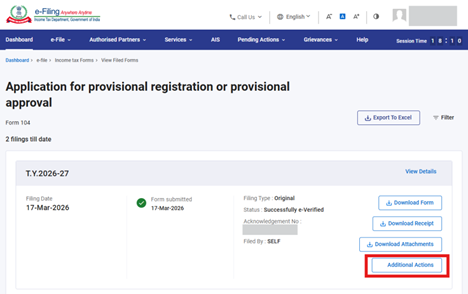
પગલું-2: અતિરિક્ત ક્રિયા બટન પર ક્લિક કર્યા પછી, "ફોર્મ 104 પાછું ખેંચો" બટન પ્રદર્શિત થશે. તે બટન પર ક્લિક કરો.
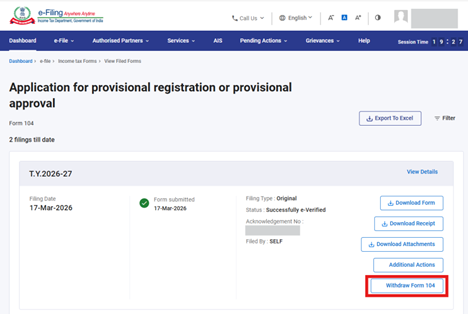
પગલું-3: ફોર્મ 104 પાછું ખેંચો બટન પર ક્લિક કર્યા પછી, તમારે ફોર્મ પાછું ખેંચવાનું કારણ પ્રદાન કરવું પડશે અને ચાલુ રાખો બટન પર ક્લિક કરવું પડશે.
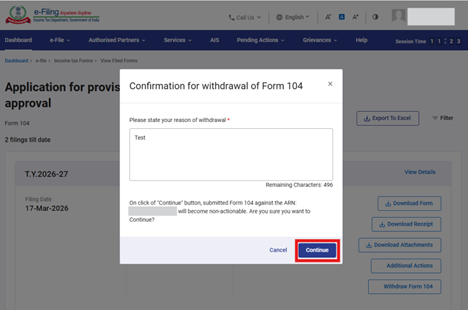
પગલું-4: ચાલુ રાખો બટન પર ક્લિક કર્યા પછી, સફળતાના સંદેશ સાથે લેવડ-દેવડ ID પ્રદર્શિત થશે. કૃપા કરીને ભાવિ સંદર્ભ માટે લેવડ-દેવડ IDની નોંધ રાખો. "ફાઈલ કરેલા ફોર્મ જોવા માટે પાછા જાઓ" બટન પર ક્લિક કરો.
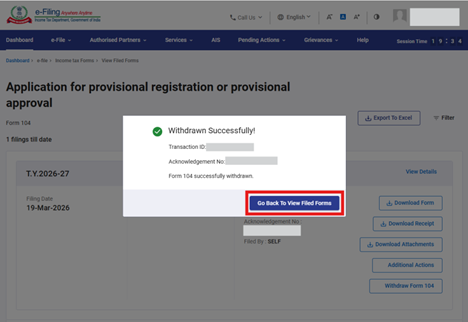
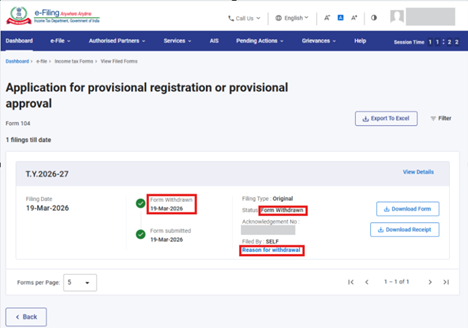
પગલું-5: "ફાઈલ કરેલા ફોર્મ જોવા માટે પાછા જાઓ" બટન પર ક્લિક કર્યા પછી, તમને ફાઈલ કરેલા ફોર્મ જુઓ સ્ક્રીન પર લઈ જવામાં આવશે, જ્યાં ફોર્મનો લાઈફ સાયકલ અને સ્થિતિ ફોર્મ પાછું ખેંચી લીધું તરીકે અપડેટ થશે અને જો તમે પાછું ખેંચવાનું કારણ તપાસવા માંગતા હોવ, તો પાછું લઈ લેવા માટેનું કારણ હાઇપરલિંક પર ક્લિક કરો.
ભાગ-III: ફોર્મ 106 ડાઉનલોડ કરો
કૃપા કરીને નોંધ કરો કે ફોર્મ 104 ફાઈલ કરવાની તારીખથી 7 દિવસ પછી ફોર્મ 106 જનરેટ થશે.
પગલું-1: તમારે ભાગ Aમાં ઉપર દર્શાવેલ પગલાં (19 થી 21) અનુસરીને ફાઈલ કરેલા ફોર્મ જુઓ સ્ક્રીન પર જવું જોઈએ અને "અતિરિક્ત ક્રિયા" બટન પર ક્લિક કરવું જોઈએ.
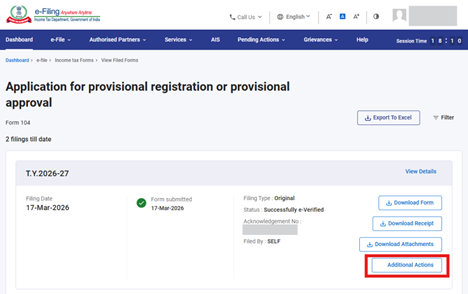
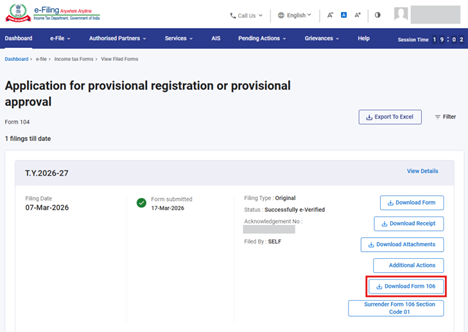
પગલું-2: અતિરિક્ત ક્રિયા બટન પર ક્લિક કર્યા પછી, "ફોર્મ 106 ડાઉનલોડ કરો" બટન પ્રદર્શિત થશે. ફોર્મ 106 ડાઉનલોડ કરવા માટે તે બટન પર ક્લિક કરો.
ભાગ-IV: ફોર્મ 106 સોપવું
કૃપા કરીને નોંધ લો કે ફોર્મ 104 ફાઈલ કરવાની તારીખથી 7 દિવસ પછી ફોર્મ 106 જનરેટ થશે. જો તમે કોઈ પણ કર વર્ષ માટે આવક રિટર્નમાં કોઈ લાભનો દાવો કર્યો ન હોય, તો તમે તેને સોંપી શકો છો.
પગલું-1:તમારે ઉપર ભાગ A માં દર્શાવેલ પગલાં (19 થી 21) ને અનુસરીને "ફાઈલ કરેલા ફોર્મ જુઓ સ્ક્રીન" પર નેવિગેટ કરવું જોઈએ અને "અતિરિક્ત ક્રિયા" બટન પર ક્લિક કરવું જોઈએ.
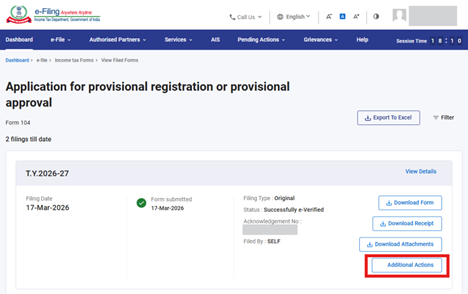
પગલું-2: અતિરિક્ત ક્રિયા બટન પર ક્લિક કર્યા પછી,"સોંપેલ ફોર્મ 106 કલમ કોડ" બટન પ્રદર્શિત થશે. ફોર્મ 106 સોંપવા માટે આગળ વધવા તે બટન પર ક્લિક કરો.
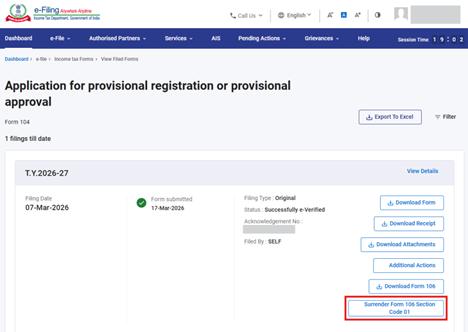
પગલું-3: "સોંપેલ ફોર્મ 106 કલમ કોડ" પર ક્લિક કર્યા પછી, તમારે સમર્પણની ઘોષણા અને કારણ પ્રદાન કરવું અને ચાલુ રાખો બટન પર ક્લિક કરવું જરૂરી છે.
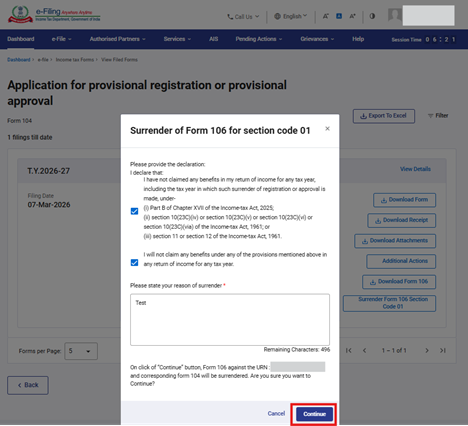
પગલું-4: ચાલુ રાખો પર ક્લિક કર્યા પછી, તમને ઈ-ચકાસણી પેજ પર લઈ જવામાં આવશે, જ્યાં તમે EVC/DSC (લાગુ તરીકે) નો ઉપયોગ કરીને ફોર્મ 106 ના સમર્પણની ઈ-ચકાસણી કરી શકો છો.
નોંધ: વધુ જાણવા માટે ઈ-ચકાસણી કેવી રીતે કરવી વપરાશકર્તા માર્ગદર્શિકાનો સંદર્ભ લો.
7. સંબંધિત વિષયો
8. શબ્દકોષ
|
ટૂંકાક્ષર/સંક્ષિપ્ત નામ |
વર્ણન/સંપૂર્ણ નામ |
|
DSC |
ડિજિટલ હસ્તાક્ષર પ્રમાણપત્ર |
|
EVC |
ઈલેક્ટ્રોનિક ચકાસણી કોડ |
|
ARN |
સ્વીકૃતિ રસીદ નંબર |
|
TY |
કર વર્ષ |