फॉर्म 104 & 106 वापरकर्ता मार्गदर्शक
1. अवलोकन
काही विशिष्ट प्रकारच्या संस्थांसाठी, आयकर अधिनियमानुसार त्यांना आपली कार्ये सुरू करण्यापूर्वी किंवा विशिष्ट कर सवलती अथवा लाभांचा दावा करण्यापूर्वी तात्पुरती नोंदणी किंवा मंजुरी प्राप्त करणे आवश्यक असते. ही नोंदणी आयकर विभागाला अर्जदाराच्या मूलभूत तपशिलांची अग्रिम पडताळणी करण्यास मदत करते आणि भविष्यात केवळ पात्र संस्थांनाच या लाभांचा दावा करण्याची परवानगी दिली जाईल याची खात्री करते.
ही तात्पुरती नोंदणी किंवा मंजुरी मिळवण्यासाठी, अर्जदारांनी ई-फाइलिंग पोर्टलवर ऑनलाइन फॉर्म 104 फाइल करणे आवश्यक आहे. फॉर्म यशस्वीरित्या सबमिट केल्यानंतर, आयकर विभाग 16-अंकी विशिष्ट नोंदणी क्रमांकासह (URN) फॉर्म 106 मध्ये आदेश जारी करतो. हा URN तात्पुरती नोंदणी किंवा मंजुरी मान्य झाल्याची पुष्टी करतो.
याव्यतिरिक्त, फॉर्म 104 फाइल करताना अर्जदाराकडून काही चूक झाली असल्यास, अर्ज फाइल केल्याच्या तारखेपासून 7 दिवसांच्या आत मागे घेतला जाऊ शकतो.
2. या सेवेचा लाभ घेण्यासाठी पूर्व-अटी
• तुम्ही ई-फाइलिंग पोर्टलवर नोंदणीकृत वापरकर्ता असणे आवश्यक आहे
• करदात्याच्या पॅनची स्थिती "सक्रिय" असावी
• DSC मोडद्वारे फॉर्मची पडताळणी करण्यासाठी तुमच्याकडे वैध DSC असणे आवश्यक आहे आणि ते ई-फाइलिंग पोर्टलवर नोंदणीकृत असावे आणि कालबाह्य झालेले नसावे
3. फॉर्मबद्दल माहिती
3.1 उद्देश
काही विशिष्ट कर-संबंधित लाभांचा फायदा घेण्यापूर्वी, कलम 332 किंवा कलम 354 अंतर्गत तात्पुरती नोंदणी किंवा मंजुरी मिळाल्यामुळे अर्जदाराला आयकर विभागाकडून अधिकृत मान्यता मिळणे शक्य होते.
अशी नोंदणी किंवा मंजुरी ई-फाइलिंग पोर्टलवर फॉर्म 104 फाइल करून मिळवता येऊ शकते. एकदा अर्ज फाइल केला की, विभागाकडून फॉर्म 106 जारी केला जातो, जो नोंदणी/मान्यता मंजूर झाल्याची पुष्टी करतो आणि एक विशिष्ट नोंदणी क्रमांक (URN) प्रदान करतो.
3.2 याचा वापर कोण करू शकतो / शकते?
ई-फाइलिंग पोर्टलवरील वैयक्तिक वापरकर्ते वगळता सर्व नोंदणीकृत वापरकर्ते, आयकर अधिनियम, 2025 च्या कलम 332 किंवा 354 अंतर्गत तात्पुरती नोंदणी किंवा मंजुरी मिळवण्यासाठी फॉर्म 104 मध्ये आवश्यक तपशील सादर करू शकतात.
3.3 फॉर्मचा संक्षिप्त आढावा
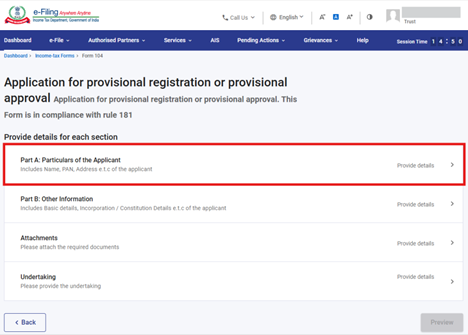
फॉर्म 104 मध्ये चार पॅनल आहेत:
1. भाग A: अर्जदाराचे तपशील
2. भाग B: इतर माहिती
3. जोडपत्रे
4. हमीपत्र
4. क्रमवार मार्गदर्शक
भाग I: फॉर्म 104 फाइल करणे
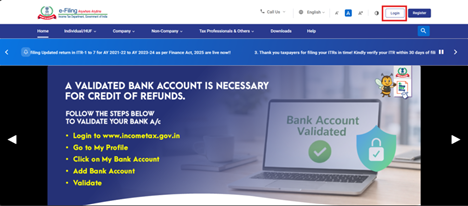
स्टेप 1: तुमच्या वापरकर्ता आयडी आणि पासवर्डने ई-फाइलिंग पोर्टलवर लॉगिन करा.
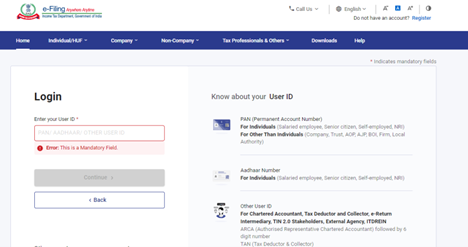
स्टेप 2: वापरकर्ता आयडी (पॅन) आणि पासवर्ड प्रविष्ट करा.
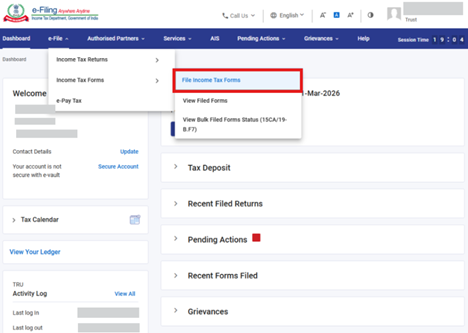
स्टेप 3: ई-फाइल > आयकर फॉर्म्स > आयकर फॉर्म फाइल करा वर जा.
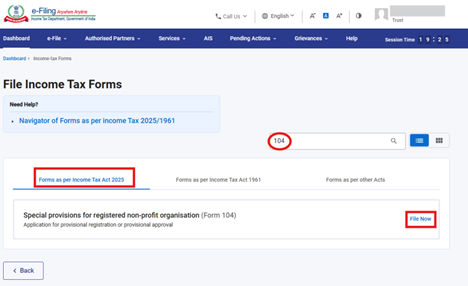
स्टेप 4: आयकर अधिनियम, 2025 नुसार फॉर्म्स टॅब निवडा, फॉर्म 104 शोधा आणि आत्ता फाइल करा बटणावर क्लिक करा.
स्टेप 5: लागू कर वर्ष निवडा (T.Y) आणि पुढे सुरु ठेवा वर क्लिक करा.
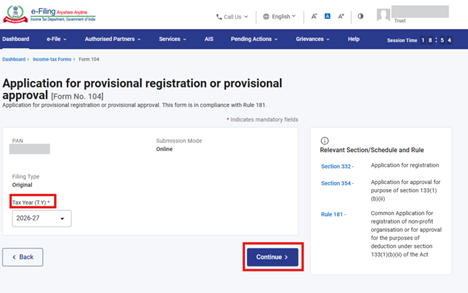
स्टेप 6. चला सुरू करूया वर क्लिक करा.
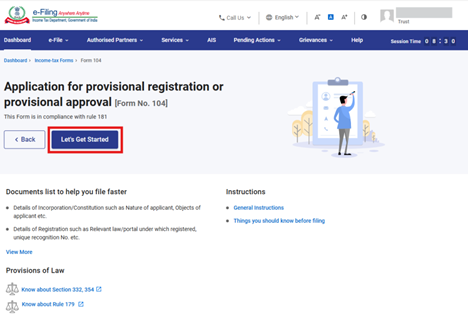
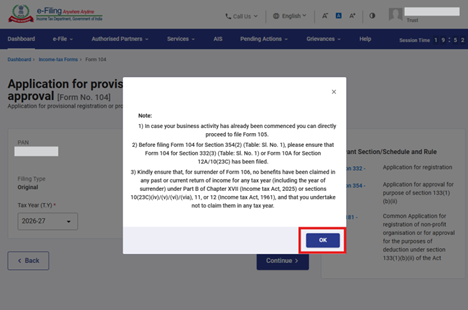
स्टेप 7: चला सुरू करूया बटणावर क्लिक केल्यानंतर, वापरकर्त्याला टीपांवर नेले जाईल आणि पुढे सुरू ठेवण्यासाठी ठीक आहे बटणावर क्लिक करा.
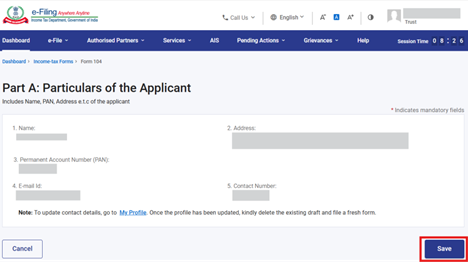
स्टेप 8: ठीक आहे वर क्लिक केल्यानंतर, वापरकर्त्याला पॅनल स्क्रीनवर नेले जाईल, तिथे पहिले पॅनल: "भाग A: अर्जदाराचे तपशील" निवडा.
स्टेप 9: तपशीलांची पुष्टी करा आणि सेव्ह करा वर क्लिक करा.
टीप: कृपया "माझे प्रोफाइल" विभागातील पत्त्यासह सर्व आवश्यक तपशील पूर्ण भरले असल्याचे सुनिश्चित करा. तुम्ही "माझे प्रोफाइल" हायपरलिंकवर क्लिक करून तुमचा संपर्क आणि पत्ता अपडेट करु शकता.
स्टेप 10: पहिले पॅनल सेव्ह केल्यानंतर, त्या पॅनलची स्थिती पूर्ण झाले अशी दिसेल, त्यानंतर दुसरे पॅनल: "भाग B: इतर माहिती" निवडा.
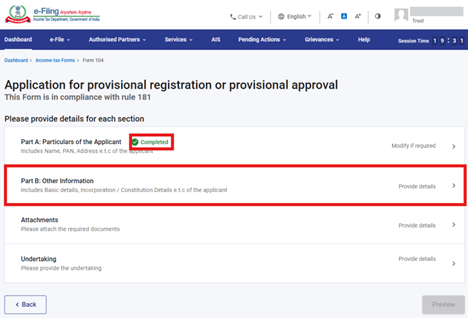
स्टेप 11: इतर माहितीची पुष्टी करा आणि सेव्ह करा वर क्लिक करा.
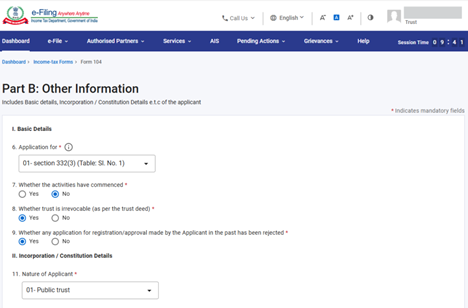
टीपा: कृपया तुमच्या अर्जाच्या प्रकारानुसार फील्ड क्रमांक 6: "यासाठी अर्ज" मध्ये योग्य कलम कोड निवडा:
|
कलम कोड |
वर्णन |
|
01 |
कलम 332(3) अंतर्गत तात्पुरती नोंदणी (कामकाज सुरू न झालेले) |
|
02 |
कलम 133(1)(b)(ii) च्या उद्देशासाठी कलम 354(2) अंतर्गत तात्पुरती मंजुरी (कामकाज सुरू न झालेले) |
|
03 |
कलम 332(3) आणि 354(2) अंतर्गत तात्पुरती नोंदणी आणि मंजुरी दोन्ही. |
- जर तुम्ही व्यवसाय कामकाज आधीच सुरू केले असेल, तर हा फॉर्म 104 तुमच्यासाठी लागू नाही. तुम्हाला नोंदणी किंवा मंजुरीसाठी फॉर्म 105 फाइल करण्याची विनंती केली जाते.
- कलम 332(2)(b) नुसार जर न्यास रद्द करण्यायोग्य असेल, तर तुम्ही अर्ज फाइल करू शकत नाही.
- कृपया खाली नमूद केल्याप्रमाणे फील्ड क्रमांक 11 मध्ये योग्य स्वरूप निवडा:
|
कोड |
वर्णन |
|
01 |
सार्वजनिक न्यास |
|
02 |
संस्था नोंदणी कायदा, 1860 अंतर्गत किंवा भारतात लागू असलेल्या कोणत्याही कायद्यांतर्गत नोंदणीकृत असलेली संस्था |
|
03 |
कंपनी कायदा, 2013 च्या कलम 8 अंतर्गत नोंदणीकृत असलेली कंपनी किंवा कंपनी कायदा, 1956 च्या कलम 25 अंतर्गत नोंदणीकृत असलेली आणि कंपनी कायदा, 2013 च्या कलम 465(2)(g) अन्वये नोंदणीकृत मानली गेलेली कंपनी |
|
04 |
कायद्याद्वारे स्थापित केलेले विद्यापीठ किंवा त्याच्याशी संलग्न असलेली किंवा शासनाने मान्यता दिलेली इतर कोणतीही शैक्षणिक संस्था |
|
05 |
पूर्णतः किंवा अंशतः सरकारद्वारे किंवा स्थानिक प्राधिकरणाद्वारे अर्थसहाय्यित असलेली संस्था |
|
06 |
अनुसूची III [सारणी: अनुक्रमांक 27 ते 29 आणि 36] मध्ये आणि अनुसूची VII [सारणी: अनुक्रमांक 10 ते 19 आणि 42] मध्ये संदर्भित केलेली कोणतीही व्यक्ती |
|
07 |
कलम 332(1)(g) अंतर्गत बोर्डाद्वारे अधिसूचित केलेली कोणतीही व्यक्ती |
|
08 |
एक नोंदणीकृत ना-नफा संस्था किंवा अनुसूची VII [सारणी: अनुक्रमांक 1] मध्ये संदर्भित केलेली व्यक्ती म्हणजेच केंद्राच्या सशस्त्र दलांद्वारे स्थापित केलेला कोणताही रेजिमेंटल फंड किंवा बिगर-सार्वजनिक फंड |
|
08A |
इतर |
|
09 |
निर्दिष्ट गुंतवणूकदार संरक्षण निधी- भारतातील मान्यताप्राप्त स्टॉक एक्स्चेंजद्वारे संयुक्तपणे किंवा स्वतंत्रपणे स्थापित केलेला कोणताही गुंतवणूकदार संरक्षण निधी |
|
10 |
निर्दिष्ट गुंतवणूकदार संरक्षण निधी- भारतातील वस्तू विनिमय केंद्रांनी संयुक्तपणे अथवा स्वतंत्रपणे स्थापन केलेला कोणताही गुंतवणूकदार संरक्षण निधी |
|
11 |
निर्दिष्ट गुंतवणूकदार संरक्षण निधी- डिपॉझिटरीद्वारे नियमांनुसार स्थापन करण्यात आलेला कोणताही गुंतवणूकदार संरक्षण निधी. |
|
12 |
निर्दिष्ट मंडळ, प्राधिकरण, बोर्ड, न्यास किंवा आयोग – अनुसूची VII (तक्ता: अनुक्रमांक 42) अंतर्गत समाविष्ट असलेल्यां व्यतिरिक्त, कोणतेही मंडळ, प्राधिकरण, बोर्ड, न्यास किंवा आयोग (कोणत्याही नावाने ओळखले जात असले तरी) किंवा त्यांचा कोणताही वर्ग |
|
13 |
विनिर्दिष्ट संस्था किंवा प्राधिकरण किंवा मंडळ किंवा न्यास किंवा आयोग- कंपनी नसलेली अशी कोणतीही संस्था किंवा प्राधिकरण किंवा मंडळ किंवा न्यास किंवा आयोग, ज्याची स्थापना किंवा रचना केंद्रीय कायदा किंवा राज्य कायद्यांतर्गत खालीलपैकी एक किंवा अधिक उद्देशांसाठी करण्यात आली आहे, — (a) गृहनिर्माण निवासाची गरज पूर्ण करणे आणि हाताळणे; (b) शहरे, नगरे आणि गावांचे नियोजन, विकास किंवा सुधारणा करणे; (c) सर्वसामान्य जनतेच्या फायद्यासाठी कोणत्याही उपक्रमाचे नियमन करणे किंवा नियमन आणि विकास करणे; किंवा (d) ज्या हेतूने त्याची निर्मिती करण्यात आली आहे त्यातून उद्भवणाऱ्या कोणत्याही बाबीचे सर्वसामान्य जनतेच्या फायद्यासाठी नियमन करणे. |
|
14 |
निर्दिष्ट विद्यापीठ, रुग्णालय किंवा इतर संस्था - पूर्णतः किंवा प्रामुख्याने सरकारद्वारे अर्थसहाय्यित असलेले कोणतेही विद्यापीठ किंवा इतर शैक्षणिक संस्था. |
|
15 |
निर्दिष्ट विद्यापीठ, रुग्णालय किंवा इतर संस्था- पूर्णतः किंवा प्रामुख्याने सरकारद्वारे अर्थसहाय्यित असलेले कोणतेही रुग्णालय किंवा इतर संस्था. |
|
16 |
निर्दिष्ट विद्यापीठ, रुग्णालय किंवा इतर संस्था- कोणतेही विद्यापीठ किंवा इतर शैक्षणिक संस्था ज्यांच्या एकूण वार्षिक पावत्या ₹ 5,00,00,000 पेक्षा जास्त नाहीत |
|
17 |
निर्दिष्ट विद्यापीठ, रुग्णालय किंवा इतर संस्था- कोणतेही रुग्णालय किंवा इतर संस्था, ज्यांच्या एकूण वार्षिक पावत्या ₹ 5,00,00,000 पेक्षा जास्त नाहीत |
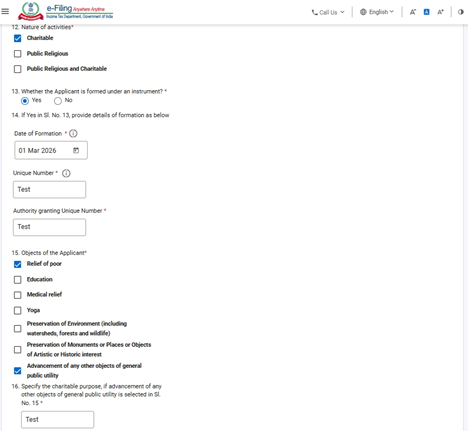
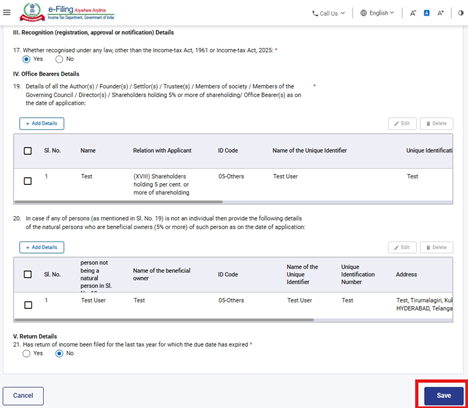
स्टेप 11: दुसरे पॅनल सेव्ह केल्यानंतर, पॅनलची स्थिती पूर्ण झाले अशी दिसेल, त्यानंतर तिसरे पॅनल: "जोडपत्रे" निवडा.
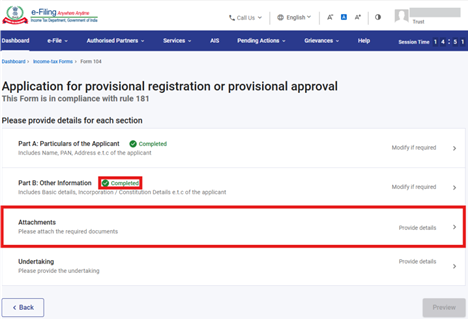
स्टेप 12: संबंधित दस्तऐवज जोडा आणि सेव्ह करा वर क्लिक करा.
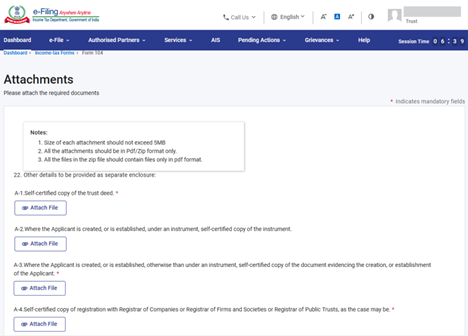
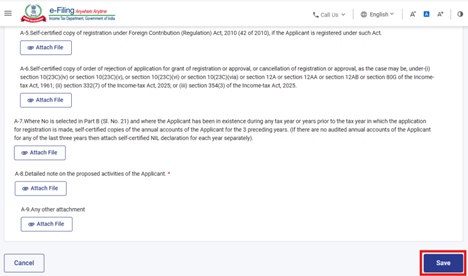
स्टेप 13: तिसरे पॅनल सेव्ह केल्यानंतर, पॅनलची स्थिती पूर्ण झाले अशी दिसेल, त्यानंतर चौथे पॅनल: "हमीपत्र" निवडा.
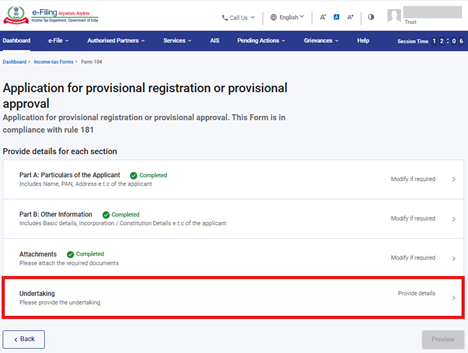
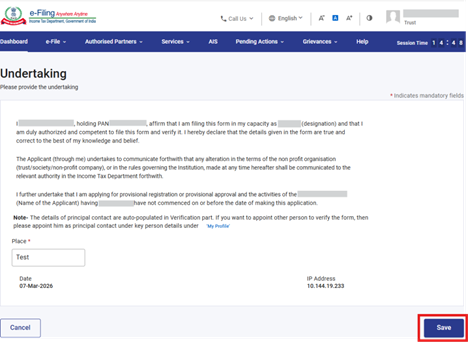
स्टेप 14: हमीपत्राची पुष्टी करा आणि सेव्ह करा वर क्लिक करा.
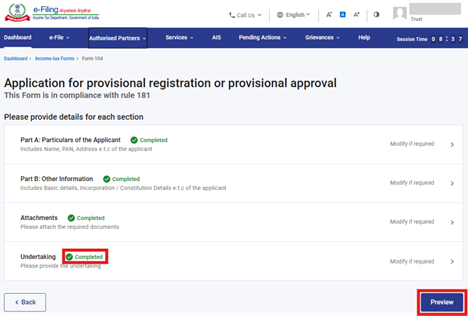
स्टेप 15: चौथे पॅनल सेव्ह केल्यानंतर, पॅनलची स्थिती पूर्ण झाले अशी दिसेल, त्यानंतर पूर्वावलोकन वर क्लिक करा.
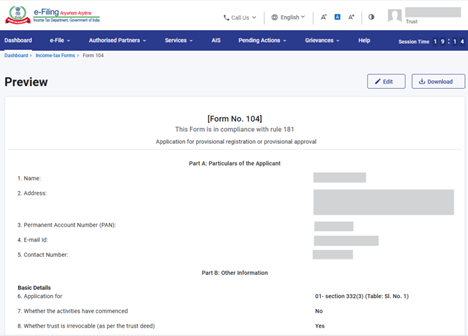
स्टेप 16: पूर्वावलोकन पेजवर तपशीलांची पडताळणी करा आणि ई-पडताळणीसाठी पुढे जा वर क्लिक करा.
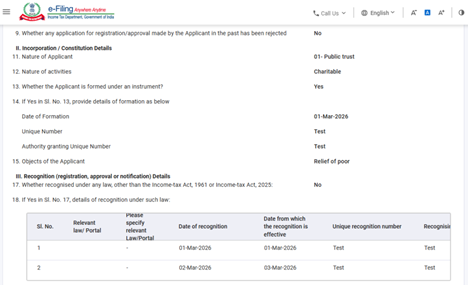
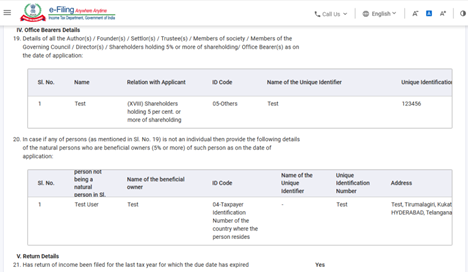
स्टेप 17: ई-पडताळणीसाठी पुढे जा वर क्लिक केल्यानंतर आपण ई-पडताळणीसाठी पुढे जाऊ इच्छिता का, याची पुष्टी करणारा एक पॉप-अप संदेश प्रदर्शित होईल. होय वर क्लिक करा.
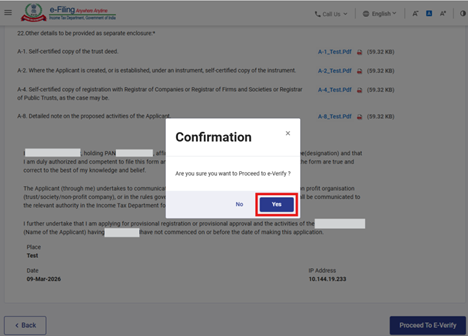
स्टेप 18: होय वर क्लिक केल्यानंतर तुम्हाला ई-पडताळणी पेजवर नेले जाईल जिथे तुम्ही EVC/DSC चा वापर करून फॉर्म 104 ची पडताळणी करू शकता (लागू असल्यास).
टीप: अधिक जाणून घेण्यासाठी, ई-पडताळणी कशी करावी या उपयोगकर्ता पुस्तिकेचा संदर्भ घ्या.
यशस्वीरित्या ई-पडताळणीनंतर, व्यवहार आयडी आणि पोचपावती क्रमांकासह एक यशस्वीतेचा संदेश दर्शविला जातो. कृपया भविष्यातील संदर्भासाठी व्यवहार आयडी आणि पोचपावती क्रमांकाची नोंद ठेवा. तुम्हाला ई-फाइलिंग पोर्टलवर नोंदणीकृत ई-मेल आयडी आणि मोबाईल क्रमांकावर एक पुष्टीकरण संदेश देखील प्राप्त होईल.
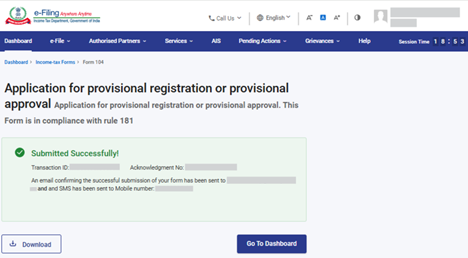
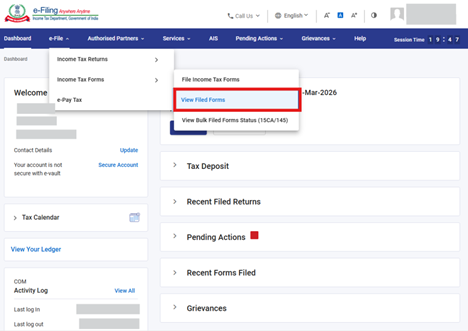
स्टेप-19: तुम्ही फाइल केलेला फॉर्म 104, ARN आणि जोडपत्रे, फाइल केलेले फॉर्म पहा स्क्रीनवरून डाउनलोड करू शकता. या स्क्रीनवर जाण्यासाठी, ई-फाइल > आयकर फॉर्म्स > फाइल केलेले फॉर्म पहा वर जा.
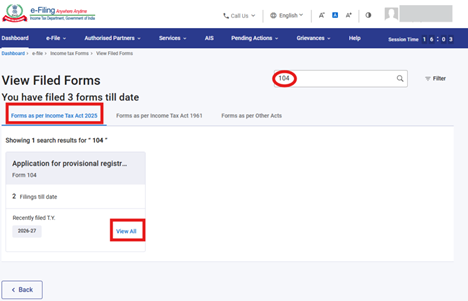
स्टेप-20: आयकर अधिनियम 2025 नुसार फॉर्म टॅब निवडा, फॉर्म 104 शोधा आणि "सर्व पहा" बटणावर क्लिक करा.
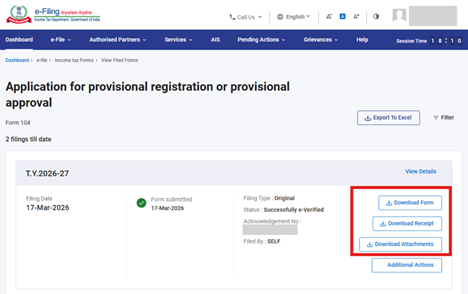
स्टेप-21 : मागील स्टेप-19 मधील सर्व पहा बटणावर क्लिक केल्यावर, तुम्हाला खाली नमूद केल्याप्रमाणे फाइल केलेले फॉर्म पहा स्क्रीनवर नेले जाईल, ज्यामध्ये तुम्ही फाइल केलेला फॉर्म, पावती आणि जोडपत्रे डाउनलोड करू शकता.
भाग-II: फॉर्म 104 मागे घेण्याची प्रक्रिया
कृपया नोंद घ्या की, फॉर्म 104 मागे घेण्याची सुविधा फॉर्म 104 फाइल केल्याच्या तारखेपासून केवळ 7 दिवसांसाठी उपलब्ध आहे. 7 दिवस उलटून गेल्यावर, तुम्ही फॉर्म 104 मागे घेऊ शकत नाही.
स्टेप-1: तुम्ही वर भाग A मध्ये नमूद केलेल्या स्टेप्स (19 ते 21) फॉलो करून फाइल केलेले फॉर्म पहा स्क्रीनवर जावे आणि अतिरिक्त कृती बटणावर क्लिक करावे.
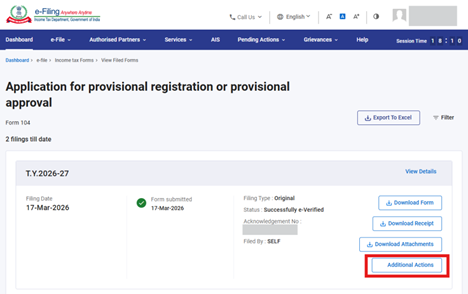
स्टेप-2: अतिरिक्त कृती बटणावर क्लिक केल्यानंतर, "फॉर्म 104 मागे घ्या" बटण प्रदर्शित होईल. त्या बटणावर क्लिक करा.
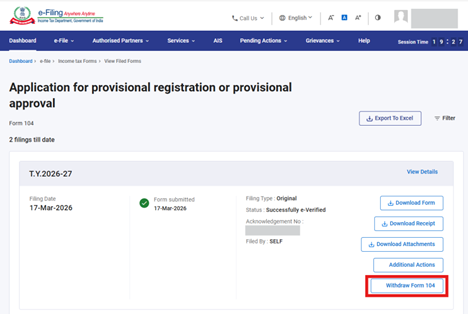
स्टेप-3: फॉर्म 104 मागे घ्या बटणावर क्लिक केल्यानंतर, तुम्हाला मागे घेण्याचे कारण नमूद करावे लागेल आणि पुढे सुरू ठेवा बटणावर क्लिक करा.
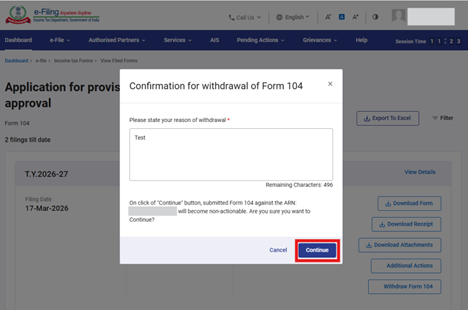
स्टेप-4: पुढे सुरू ठेवा बटणावर क्लिक केल्यानंतर, व्यवहार आयडीसह एक यशस्वी झाल्याचा संदेश प्रदर्शित होईल. कृपया भविष्यातील संदर्भासाठी व्यवहार आयडीची नोंद ठेवा. "फाइल केलेले फॉर्म पहा वर परत जा" बटणावर क्लिक करा.
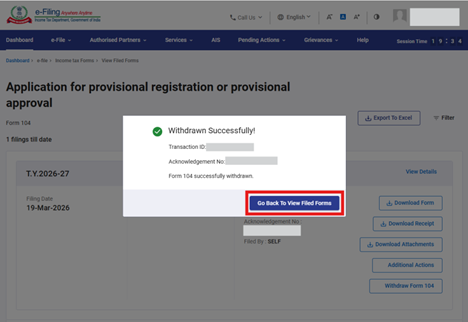
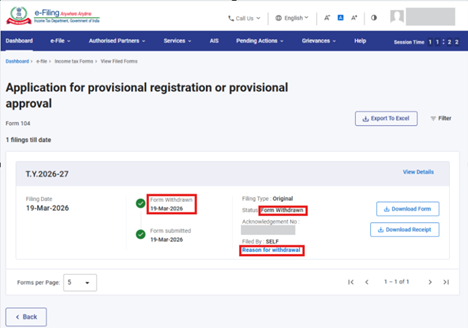
स्टेप-5: "फाइल केलेले फॉर्म पहा वर परत जा" बटणावर क्लिक केल्यानंतर, तुम्हाला फाइल केलेले फॉर्म पहा वर नेले जाईल, जिथे फॉर्मचे प्रक्रियेतील टप्पे आणि स्थिती बदलून फॉर्म मागे घेतला असे अपडेट होईल आणि जर तुम्हाला मागे घेण्याचे कारण तपासायचे असेल, तर मागे घेण्याचे कारण हायपरलिंकवर क्लिक करा.
भाग-III: फॉर्म 106 डाउनलोड करणे
कृपया नोंद घ्या की, फॉर्म 104 फाइल जनरेट केलेल्या तारखेपासून 7 दिवसांनंतर फॉर्म 106 तयार केला जाईल.
स्टेप-1: तुम्ही वर भाग A मध्ये नमूद केलेल्या स्टेप्स (19 ते 21) फॉलो करून फाइल केलेला फॉर्म पहा स्क्रीनवर जावे आणि "अतिरिक्त कृती" बटणावर क्लिक करावे.
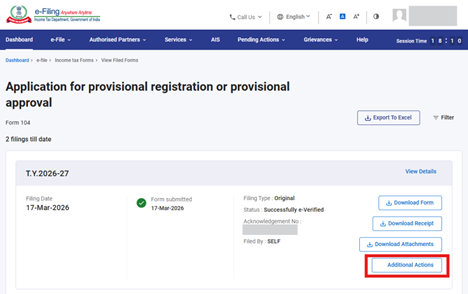
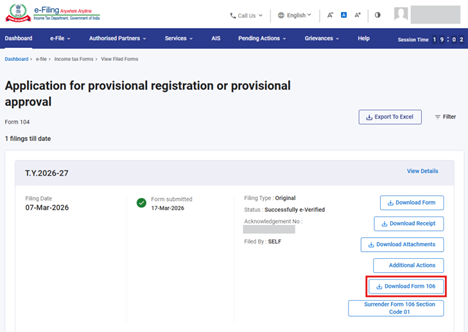
स्टेप-2: अतिरिक्त कृती बटणावर क्लिक केल्यानंतर, "फॉर्म 106 डाउनलोड करा" बटण प्रदर्शित होईल. फॉर्म 106 डाउनलोड करण्यासाठी त्या बटणावर क्लिक करा.
भाग-IV: फॉर्म 106 अभ्यर्पित करण्याची प्रक्रिया
कृपया नोंद घ्या की, फॉर्म 104 फाइल जनरेट केलेल्या तारखेपासून 7 दिवसांनंतर फॉर्म 106 तयार केला जाईल. जर तुम्ही कोणत्याही कर वर्षासाठी आयकराच्या विवरणपत्रामध्ये कोणत्याही लाभांचा दावा केला नसेल, तर तुम्ही हा फॉर्म समर्पित करू शकता.
स्टेप-1: तुम्ही वर भाग A मध्ये नमूद केलेल्या स्टेप्स (19 ते 21) फॉलो करून फाइल केलेले फॉर्म्स पहा स्क्रीनवर जावे आणि "अतिरिक्त कृती" बटणावर क्लिक करावे.
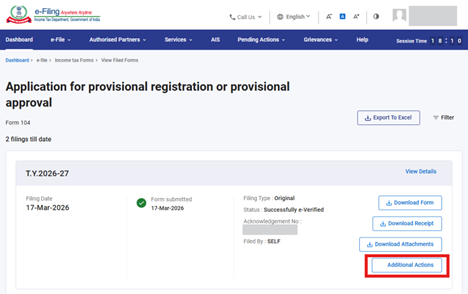
स्टेप-2: अतिरिक्त कृती बटणावर क्लिक केल्यानंतर, "फॉर्म 106 अभ्यर्पणासाठी कलम कोड<>" बटण प्रदर्शित होईल. फॉर्म 106 अभ्यर्पित करण्याच्या प्रक्रियेसाठी त्या बटणावर क्लिक करा.
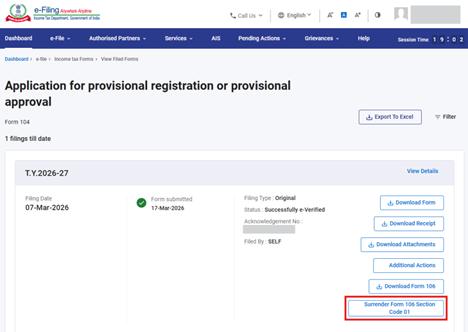
स्टेप-3 :"फॉर्म 106 अभ्यर्पणासाठी कलम कोड <>" वर क्लिक केल्यानंतर, तुम्हाला घोषणापत्र आणि अभ्यर्पित करण्याचे कारण देणे आवश्यक आहे आणि पुढे सुरू ठेवा बटणावर क्लिक करा.
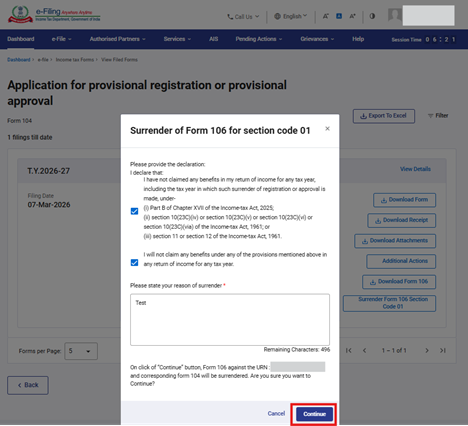
स्टेप-4: पुढे सुरू ठेवा वर क्लिक केल्यावर, तुम्हाला ई-पडताळणी पेजवर नेले जाईल, जिथे तुम्ही EVC/DSC चा वापर करून (लागू असल्यानुसार) फॉर्म 106 च्या अभ्यर्पणाची ई-पडताळणी करू शकता.
टीप: अधिक जाणून घेण्यासाठी, ई-पडताळणी कशी करावी या उपयोगकर्ता पुस्तिकेचा संदर्भ घ्या.
7. संबंधित विषय
8. शब्दकोश
|
संक्षेप/संक्षिप्त रूप |
वर्णन/पूर्ण रूप |
|
DSC |
डिजिटल स्वाक्षरी प्रमाणपत्र |
|
EVC |
इलेक्ट्रॉनिक पडताळणी कोड |
|
ARN |
पोचपावती क्रमांक |
|
TY |
कर वर्ष |