1. ITR-1 ఫారంలో భాగంగా పరిగణించబడని ఆదాయ రకాలు ఏమిటి?
ITR-1 ఫారంలో చేర్చకూడని ఆదాయ రకాలు ఈ క్రింది విధంగా ఉన్నాయి:
(a) వ్యాపారం మరియు వృత్తుల నుండి వచ్చే లాభాలు.
(b) స్వల్పకాలిక మూలధన లాభాలు.
(c) సెక్షన్ 112A కింద ₹ 1.25 లక్షలకు మించిన దీర్ఘకాలిక మూలధన లాభం.
(d) రెండు కంటే ఎక్కువ గృహ ఆస్తుల నుండి వచ్చే ఆదాయం.
(e) 'ఇతర వనరుల' శీర్షిక కింద వచ్చే ఈ క్రింది రకాల ఆదాయం:
(i) లాటరీ ద్వారా పొందిన ఆదాయం.
(ii) పందెం గుర్రాలను కలిగి ఉండటం మరియు వాటిని నిర్వహించడం ద్వారా వచ్చే ఆదాయం.
(iii) సెక్షన్ 115BBDA లేదా సెక్షన్ 115BBE కింద ప్రత్యేక రేట్ల ప్రకారం పన్ను విధించబడే ఆదాయం.
(iv) రిటైర్మెంట్ బెనిఫిట్ ఖాతా నుండి వచ్చే ఆదాయం/ఉపశమనం.
(f) సెక్షన్ 5A నిబంధనల ప్రకారం విభజించాల్సిన ఆదాయం
(g) 5 వేల రూపాయల కంటే ఎక్కువ వ్యవసాయ ఆదాయం
అలాగే, కింది వ్యక్తులు ITR-1ను ఉపయోగించలేరు:
(h) కంపెనీలో డైరెక్టర్గా ఉన్నవారు
(i) గత సంవత్సరంలో ఎప్పుడైనా లిస్ట్ కాని ఈక్విటీ షేర్లను కలిగి ఉన్నవారు
(j) భారతదేశం వెలుపల ఏదైనా ఆస్తిని (ఏదైనా సంస్థలో ఆర్థిక ప్రయోజనంతో సహా) కలిగి ఉన్నవారు
(k) భారతదేశం వెలుపల ఉన్న ఖాతాపై సంతకం చేసే అధికారం కలిగి ఉన్నవారు
(l) భారతదేశం వెలుపల ఏదైనా వనరు నుండి ఆదాయం కలిగి ఉన్నవారు
(m) సెక్షన్ 194N (ఆదాయపు పన్ను చట్టం, 1961) కింద పన్ను మినహాయించబడిన (TDS) వ్యక్తి
(n) ESOP విషయంలో పన్ను చెల్లింపు లేదా మినహాయింపు వాయిదా వేయబడిన వ్యక్తి
(o) ఏదైనా ఆదాయ విభాగం కింద గత సంవత్సరం నుండి ముందుకు తెచ్చిన నష్టం లేదా ముందుకు తీసుకెళ్లాల్సిన నష్టం ఉన్నవారు
(p) మొత్తం ఆదాయం ₹ 50 లక్షలకు మించి ఉన్నవారు.
2. అసెస్మెంట్ సంవత్సరం 2026-27 కోసం ITR-1 ఫారంలో ఉన్న ముఖ్యమైన మార్పులు ఏమిటి?
AY 2026-27 కోసం ITR-1 లోని ముఖ్యమైన మార్పులు క్రింద ఇవ్వబడ్డాయి:
• రెండు గృహ ఆస్తులు:పన్ను చెల్లింపుదారులు ఇప్పుడు కేవలం ఒక గృహ ఆస్తికి బదులుగా, ITR-1 లో గరిష్టంగా రెండు గృహ ఆస్తుల నుండి వచ్చే ఆదాయాన్ని నివేదించవచ్చు.
• వాస్తవీకరించలేని అద్దె ఫీల్డ్:అద్దె ఆస్తులు కలిగిన పన్ను చెల్లింపుదారులకు సహాయపడటానికి, "వాస్తవీకరించలేని అద్దె" కోసం ఒక కొత్త, ప్రత్యేక ఫీల్డ్ జోడించబడింది.
• విదేశీ ఆస్తుల నివేదన:విదేశీ పదవీ విరమణ ప్రయోజనాలను నివేదించడానికి అవసరమైన నిబంధనలు తొలగించబడ్డాయి.
3. రిటర్న్ దాఖలు చేసేటప్పుడు ఉద్యోగ స్వభావాన్ని నిర్వచించడం తప్పనిసరా?
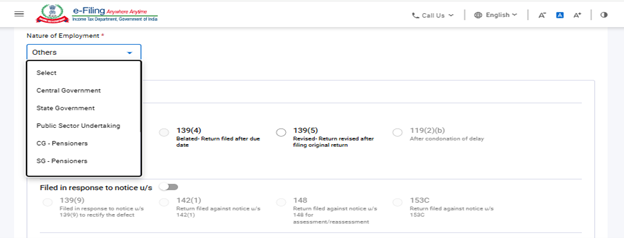
అవును, రిటర్న్లను దాఖలు చేసేటప్పుడు కింది ఎంపికల నుండి ఉద్యోగ స్వభావాన్ని ఎంచుకోవడం తప్పనిసరి:
(a) కేంద్ర ప్రభుత్వ ఉద్యోగి
(b) రాష్ట్ర ప్రభుత్వ ఉద్యోగి
(c) ప్రభుత్వ రంగ సంస్థ ఉద్యోగి (కేంద్ర లేదా రాష్ట్ర ప్రభుత్వమైనా)
(d) పెన్షనర్లు (CG/SG/PSU/ఇతర)
(e) ప్రైవేట్ రంగ సంస్థ ఉద్యోగి
(f) వర్తించదు (కుటుంబ పెన్షన్ ఆదాయం విషయంలో)
4. రిటర్న్ దాఖలు చేసేటప్పుడు ద్వితీయ చిరునామాను పూరించడం తప్పనిసరా?
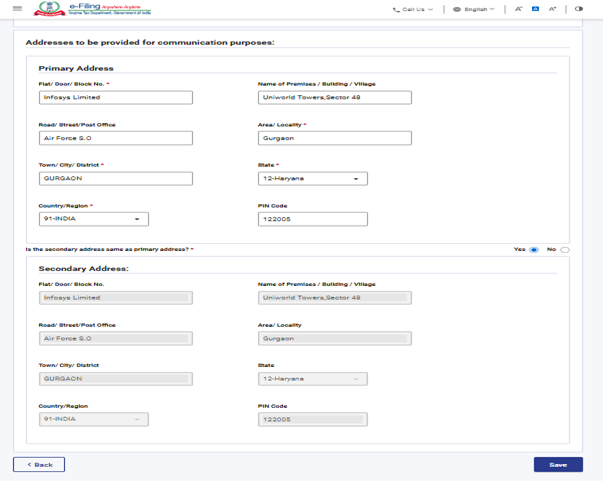
అవును, రిటర్న్ దాఖలు చేసేటప్పుడు ద్వితీయ చిరునామా వివరాలను అందించడం తప్పనిసరి. ప్రాథమిక చిరునామాను నమోదు చేసిన తర్వాత, “ద్వితీయ చిరునామా, ప్రాథమిక చిరునామా ఒకటేనా?” అని అడుగుతూ ఒక ప్రాంప్ట్ కనిపిస్తుంది. ఒకవేళఅవును అని ఎంచుకుంటే, వివరాలు ప్రాథమిక చిరునామా నుండి ఆటోమేటిక్గా నింపబడతాయి;కాదు అని ఎంచుకుంటే, ద్వితీయ చిరునామా వివరాలను తప్పనిసరిగా నమోదు చేయాలి.
5. నేను ITR-1 లేదా ITR-2లో కొత్త పన్ను విధానం నుండి వైదొలగడానికి (ఆప్ట్ అవుట్) లేదా చేరడానికి (ఆప్ట్ ఇన్) ఏదైనా ఫారం దాఖలు చేయాలా?
లేదు, ITR-1 లేదా ITR-2లో కొత్త పన్ను విధానాన్ని ఎంచుకోవడానికి లేదా దాని నుండి వైదొలగడానికి మీరు ఏ ఫారాన్ని దాఖలు చేయవలసిన అవసరం లేదు. మీరు కేవలం ITR ఫారంలో “కొత్త విధానం నుండి వైదొలగుతున్నాను” అని టిక్ చేస్తే సరిపోతుంది. వ్యాపార ఆదాయం ఉన్నట్లయితే, ITR-3, ITR-4 లేదా ITR-5 దాఖలు చేసే పన్ను చెల్లింపుదారులు మాత్రమే ఫారం 10IEAను సమర్పించాలి. ITR-1 లేదా 2 ఫారాలలో తమ రిటర్న్లను దాఖలు చేసే వ్యక్తులు మరియు హిందూ అవిభక్త కుటుంబాలు (HUFs) రిటర్న్ను దాఖలు చేయడానికి ముందు ఫారం 10IEAను సమర్పించాల్సిన అవసరం లేదు.
6. ITR-1 ఫైల్ చేయడానికి నాకు ఏ పత్రాలు అవసరం?
ITR దాఖలు చేయడానికి మీకు ఈ క్రింది పత్రాలు అవసరం:
•ఫారం 16
•ఫారం 16A
•ఫారం 26AS
•AIS
•జీతం వివరాల పత్రం (పే స్లిప్)
•బ్యాంక్ స్టేట్మెంట్లు
•గృహ రుణ వడ్డీ ధ్రువీకరణ పత్రాలు
•ఇంటి అద్దె రసీదు (వర్తిస్తే)
•అద్దె ఒప్పందం
•విరాళం ఇచ్చినందుకు సంబంధించిన రసీదులు
•పెట్టుబడి, ప్రీమియం చెల్లింపు రసీదులు (LIC, ULIP మొదలైనవి) మరియు ITR ఫారమ్లో సమాచారాన్ని అందించడానికి అవసరమైన ఇతర పత్రాలు.
ITR ఫారాలకు ఎటువంటి అనుబంధ పత్రాలు జత చేయాల్సిన అవసరం లేదు; కాబట్టి, మీ రిటర్న్ను (మాన్యువల్గా లేదా ఎలక్ట్రానిక్గా ఎలా దాఖలు చేసినా) సమర్పించేటప్పుడు పెట్టుబడి రుజువు లేదా TDS సర్టిఫికెట్ల వంటి పత్రాలను జత చేయాల్సిన పనిలేదు. అయితే, అసెస్మెంట్ లేదా విచారణ వంటి సందర్భాల్లో పన్ను అధికారుల ముందు సమర్పించాల్సి వచ్చినప్పుడు ఉపయోగపడేలా మీరు ఈ పత్రాలను భద్రపరచుకోవాలి.
7. ఆదాయపు పన్ను రిటర్న్ దాఖలు చేసేటప్పుడు నేను ఏ జాగ్రత్తలు తీసుకోవాలి?
•పన్ను విధానాన్ని జాగ్రత్తగా ఎంచుకోండి.
•AIS మరియు ఫారం 26ASలను డౌన్లోడ్ చేసుకుని, వాస్తవంగా చెల్లించిన TDS / TCS / పన్ను వివరాలను సరిచూసుకోండి. ఏవైనా తేడాలు కనిపిస్తే, వాటిని మీ ఉద్యోగి / పన్ను మినహాయింపుదారు / బ్యాంకుతో సరిపోల్చుకుని సరిచేసుకోవాలి.
•ITR దాఖలు చేసేటప్పుడు అవసరమయ్యే పత్రాలను (బ్యాంకు స్టేట్మెంట్/పాస్బుక్, వడ్డీ ధ్రువీకరణ పత్రాలు, మినహాయింపులు లేదా తగ్గింపుల కోసం రశీదులు, ఫారం 16, ఫారం 26AS, పెట్టుబడి ఆధారాలు మొదలైనవి) సిద్ధం చేసుకుని జాగ్రత్తగా పరిశీలించండి.
•ముందుగానే నింపబడిన డేటాలో PAN, శాశ్వత చిరునామా, సంప్రదింపు వివరాలు, బ్యాంక్ ఖాతా వివరాలు వంటివి సరిగ్గా ఉన్నాయో లేదో నిర్ధారించుకోండి.
•సరైన ITR ఫారాన్ని (ITR-1 నుండి ITR-7 వరకు) ఎంచుకోండి. మొత్తం ఆదాయం, తగ్గింపులు (ఏవైనా ఉంటే), వడ్డీ (ఏవైనా ఉంటే), చెల్లించిన/వసూలు చేసిన పన్నులు (ఏవైనా ఉంటే) వంటి వివరాలన్నింటినీ రిటర్న్ ఫారంలో పొందుపరచండి. ITR ఫారంతో పాటు ఎటువంటి పత్రాలను జత చేయాల్సిన అవసరం లేదు.
•గడువు తేదీలోపు లేదా అంతకంటే ముందే ఆదాయపు పన్ను రిటర్న్ను ఈ-ఫైల్ చేయండి. రిటర్న్లు దాఖలు చేయడంలో ఆలస్యం జరిగితే లేట్ ఫైలింగ్ రుసుములు చెల్లించాల్సి రావడం, నష్టాలను తదుపరి సంవత్సరాలకు ముందుకు తీసుకెళ్లలేకపోవడం, తగ్గింపులు మరియు మినహాయింపులు లభించకపోవడం వంటి పరిణామాలు ఉంటాయి.
•రిటర్న్ను ఈ-ఫైల్ చేసిన తర్వాత, దానిని ఈ-వెరిఫై చేయండి. ఒకవేళ మీరు మాన్యువల్గా (భౌతిక పత్రం ద్వారా) ధ్రువీకరించాలనుకుంటే, సంతకం చేసిన ITR-V అక్నాలెడ్జ్మెంట్ కాపీని రిటర్న్ దాఖలు చేసిన 30 రోజులలోపు 'సెంట్రలైజ్డ్ ప్రాసెసింగ్ సెంటర్, ఆదాయపు పన్ను శాఖ, బెంగళూరు 560500 (కర్నాటక)' చిరునామాకు స్పీడ్ పోస్ట్ ద్వారా పంపండి.
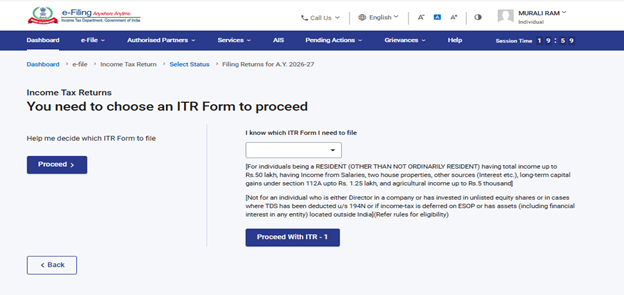
8. నేను ఏ ITR ఫారం దాఖలు చేయాలో నాకు ఎలా తెలుస్తుంది?
వ్యక్తిగత పన్ను చెల్లింపుదారులు తమ ఆదాయ వనరులు మరియు నివాస హోదా ఆధారంగా వేర్వేరు ITR ఫారాలను దాఖలు చేయాల్సి ఉంటుంది. సరైన ITR ఫారాన్ని ఎంచుకోవడానికి, మీరు 'హెల్ప్ మీ' అనే ఫీచర్ను ఉపయోగించవచ్చు. ఆ తర్వాత, సరైన ITR ఫారాన్ని నిర్ణయించుకోవడానికి అక్కడ కనిపించే ప్రశ్నలకు సమాధానాలు ఇస్తూ ముందుకు సాగవచ్చు.
9. కొత్త పన్ను విధానం డిఫాల్ట్ విధానమా?
అవును. 2024-25 అసెస్మెంట్ సంవత్సరం నుండి, 'కొత్త పన్ను విధానం' అనేది డిఫాల్ట్ ఎంపికగా ఉంటుంది. ప్రతి సంవత్సరం, ఆ నిర్దిష్ట అసెస్మెంట్ సంవత్సరం కోసం మీరు పాత మరియు కొత్త పన్ను విధానాలలో ఒకదానిని ఎంచుకోవచ్చు.
10. ITR-1 ఫారం దాఖలు చేసేటప్పుడు అన్ని మినహాయింపులను క్లెయిమ్ చేసుకోవచ్చా?
అవును, కింద ఉన్న స్క్రీన్షాట్ ప్రకారం 'వ్యక్తిగత సమాచారం' విభాగంలో సంబంధిత ప్రశ్నను 'అవును' అని ఎంచుకోవడం ద్వారా డిఫాల్ట్ ఆప్షన్ నుండి పాత పన్ను విధానానికి మారినట్లయితే, రిటర్న్లో అన్ని అర్హత కలిగిన మినహాయింపులను క్లెయిమ్ చేసుకునే అవకాశం లభిస్తుంది.
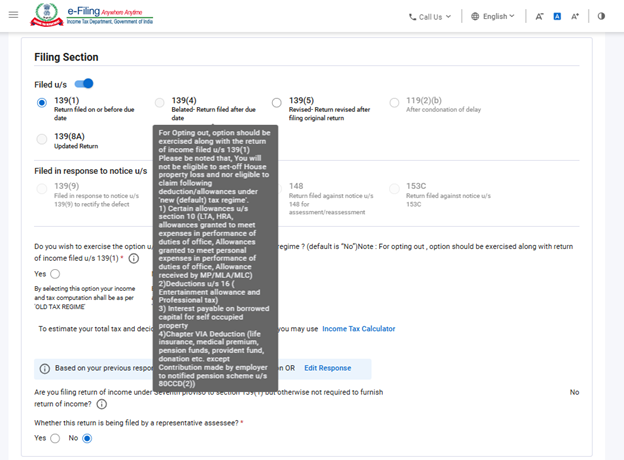
డిఫాల్ట్గా, ఇది ‘లేదు’ అని ఎంపిక చేయబడి ఉంటుంది మరియు రిటర్న్లో పాత పన్ను విధానం కింద ఉన్న అన్ని మినహాయింపులు నిలిపివేయబడతాయి. ‘అవును’ అని ఎంచుకున్న తర్వాత, ఆప్షన్ను పాత పన్ను విధానానికి మార్చినప్పుడు, అన్ని మినహాయింపులు ప్రారంభించబడతాయి మరియు అప్పుడు పన్ను చెల్లింపుదారులు అన్ని మినహాయింపులను క్లెయిమ్ చేసుకోగలుగుతారు.
11. కొత్త పన్ను విధానం (డిఫాల్ట్) మరియు పాత పన్ను విధానం ప్రకారం సెక్షన్ 87A కింద లభించే రాయితీ ఏమిటి?
ప్రస్తుతం, సెక్షన్ 87A ప్రకారం వ్యక్తులు పాత పన్ను విధానంలో ₹ 12,500 మరియు కొత్త పన్ను విధానంలో ₹ 60,000 వరకు రిబేటును పొందే అవకాశం ఉంది.
12. నేను నా జీవిత భాగస్వామితో కలిసి ఒక ఇంటికి ఉమ్మడి యజమానిని. మాకు వేరే ఇతర ఆస్తి ఏదీ లేదు. ఆ ఇంటి నుండి వచ్చే అద్దె ఆదాయం కోసం, AY 2026-27లో నేను ITR-1ను దాఖలు చేయవచ్చా?
అవును, మీరు ఒకే ఆస్తికి ఏకైక లేదా ఉమ్మడి యజమాని అయితే, AY 2026-27 కోసం ITR-1ను దాఖలు చేయవచ్చు.
గమనిక:AY 2026-27 నుండి, మీరు ITR-1లో గరిష్టంగా రెండు గృహ ఆస్తుల నుండి వచ్చే ఆదాయాన్ని వెల్లడించవచ్చు.
13. ITR-1 కోసం గృహ ఆస్తి పట్టికలో ఏమైనా మార్పు ఉందా?
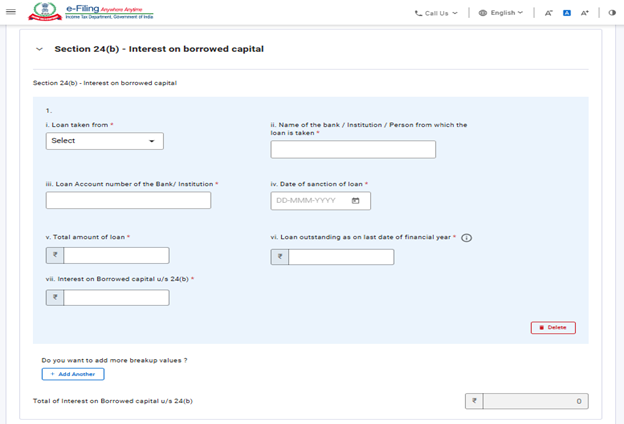
అవును, గరిష్టంగా రెండు గృహ ఆస్తుల నుండి వచ్చే ఆదాయాన్ని గృహ ఆస్తి శీర్షిక కింద చూపవచ్చు. అలాగే, AY 2025-26 నుండి, సెక్షన్ 24(b): అప్పుగా తీసుకున్న మూలధనంపై వడ్డీ' అనే కొత్త షెడ్యూల్ చేర్చబడింది. ఈ షెడ్యూల్లో పన్ను చెల్లింపుదారు ఈ క్రింది వివరాలను తప్పనిసరిగా అందించాలి:
• రుణం ఎవరి నుండి తీసుకోబడింది
• సంస్థ లేదా బ్యాంక్ పేరు
• రుణ ఖాతా సంఖ్య
• రుణం మంజూరైన తేదీ
• రుణాల మొత్తం విలువ
• ఆర్థిక సంవత్సరం చివరి నాటికి మిగిలి ఉన్న రుణ మొత్తం
• అప్పుగా తీసుకున్న మూలధనంపై వడ్డీ
14. ముందస్తు పన్ను అంటే ఏమిటి?
జీతం తీసుకునే ఉద్యోగులకు, ముందస్తు పన్నును చాలా వరకు వారి యజమానులు టిడియస్ ద్వారా భరిస్తారు. కానీ సేవింగ్స్ బ్యాంక్ ఖాతాలపై వడ్డీ, ఫిక్స్డ్ డిపాజిట్లు, అద్దె ఆదాయం, బాండ్లు లేదా మూలధన లాభాలు వంటి ఇతర రకాల ఆదాయాలు పన్ను బాధ్యతను పెంచుతాయి. పన్ను బాధ్యతను ముందుగానే అంచనా వేయాలి. అంచనా వేసిన పన్ను సంవత్సరానికి ₹ 10,000/- కంటే ఎక్కువగా ఉంటే, పన్ను చెల్లింపుదారులు ముందస్తు పన్నును త్రైమాసిక వాయిదాలలో (జూన్, సెప్టెంబర్, డిసెంబర్ మరియు మార్చి) చెల్లించాల్సి ఉంటుంది.
15. ముందస్తు పన్ను మరియు స్వీయ మదింపు పన్నును ఎలా గణిస్తారు మరియు చెల్లిస్తారు?
ముందస్తు పన్ను: వ్యక్తులకు సంబంధించిన ముందస్తు పన్నును ఈ క్రింది విధంగా లెక్కిస్తారు:
వాయిదాలు | ముందస్తు పన్ను చెల్లింపు శాతం | చెల్లింపు గడువు తేదీ |
మొదటి వాయిదా | 15% పన్ను బాధ్యత | జూన్ 15న లేదా అంతకు ముందే |
రెండవ వాయిదా | పన్ను బాధ్యతలో 45% (-) ఇప్పటికే చెల్లించిన ముందస్తు పన్ను | సెప్టెంబర్ 15న లేదా అంతకు ముందే |
మూడవ వాయిదా | పన్ను బాధ్యతలో 75% (-) ఇప్పటికే చెల్లించిన ముందస్తు పన్ను | డిసెంబర్ 15న లేదా అంతకు ముందే |
నాల్గవ వాయిదా | పన్ను బాధ్యతలో 100% (-) ముందస్తు పన్ను ఇప్పటికే చెల్లించబడింది | మార్చి 15న లేదా అంతకు ముందే |
స్వయ-అంచనా పన్ను: TDS మరియు అడ్వాన్స్ టాక్స్ (ఒకవేళ చెల్లించి ఉంటే) వివరాలతో మీ ITR ఫారాన్ని నింపిన తర్వాత, సిస్టమ్ మీ ఆదాయాన్ని లెక్కించి, ఇంకా ఏమైనా పన్ను చెల్లించాల్సి ఉందేమో పరిశీలిస్తుంది. మీరు ఆ పన్నును చెల్లించి, రిటర్న్ను సమర్పించే ముందు అందులో చలాన్ వివరాలను నమోదు చేయాల్సి ఉంటుంది.
16. అలవెన్స్ (భత్యం) మరియు పర్క్విజిట్ (అదనపు ప్రయోజనం) మధ్య తేడా ఏమిటి? వీటిని నా ఆదాయంగా పరిగణిస్తారా?
భత్యాలు అనేవి జీతంతో పాటుగా, యజమాని చెల్లించే స్థిరమైన, కాలానుగుణ మొత్తాలు. ఉదాహరణకు, ప్రయాణ భత్యం, ప్రయాణ భత్యం, యూనిఫాం భత్యం మొదలైనవి. భత్యాలను ఆదాయంగా పరిగణిస్తారు మరియు అవి మీ స్థూల మొత్తం ఆదాయాన్ని పెంచుతాయి, దానిపై మీకు పన్ను విధించబడుతుంది. భత్యాలు పన్ను విధించదగినవిగా, పాక్షికంగా మినహాయించబడినవిగా మరియు పూర్తిగా మినహాయించబడినవిగా ఉండవచ్చు.
'పెర్క్విజిట్స్' లేదా అదనపు ప్రయోజనాలు అనేవి మీ అధికారిక హోదా కారణంగా మీకు లభించేవి; ఇవి మీ జీతం లేదా వేతన ఆదాయానికి అదనంగా ఉంటాయి. వీటి స్వభావాన్ని బట్టి, ఈ ప్రయోజనాలు పన్ను పరిధిలోకి రావచ్చు లేదా రాకపోవచ్చు.
17. పాత విధానం ప్రకారం విరాళాలన్నింటికీ 100% పన్ను మినహాయింపు ఉందా?
లేదు, అన్ని విరాళాలు 100% పన్ను మినహాయింపునకు అర్హమైనవి కావు. మీరు ఎవరికి విరాళం ఇచ్చారనే దానిని బట్టి (ధార్మిక సంస్థ, ప్రభుత్వం ఏర్పాటు చేసిన నిధి, శాస్త్రీయ పరిశోధనా సంస్థ మొదలైనవి) పన్ను మినహాయింపు వర్తించే విభాగాలు ఈ క్రింది విధంగా ఉన్నాయి:
- అర్హత పరిమితి లేకుండా 100% మినహాయింపునకు అర్హమైన విరాళాలు
- ఎటువంటి పరిమితి లేకుండా 50% మినహాయింపునకు అర్హత కలిగిన విరాళాలు
- అర్హత పరిమితికి లోబడి 100% మినహాయింపునకు అర్హమైన విరాళాలు
- అర్హత పరిమితికి లోబడి, 50% మినహాయింపునకు అర్హమైన విరాళాలు
మీరు మీ రిటర్న్ను దాఖలు చేసేటప్పుడు, మీ విరాళ రసీదుపై ఉన్న తగ్గింపు పరిమితిని తనిఖీ చేసి, దానికి అనుగుణంగా తగ్గింపును క్లెయిమ్ చేసుకోవాలి.
18. ఈ-ఫైలింగ్ మరియు ఈ-చెల్లింపు రెండూ ఒకటేనా?
లేదు. ఈ-ఫైలింగ్ అంటే ఈ-ఫైలింగ్ పోర్టల్లో మీ ఆదాయపు పన్ను రిటర్న్ను ఎలక్ట్రానిక్గా సమర్పించే ప్రక్రియ మరియు ఈ-పేమెంట్ అంటే ఈ-పే ట్యాక్స్ ఫంక్షనాలిటీని ఉపయోగించి ఈ-ఫైలింగ్ పోర్టల్లో ఎలక్ట్రానిక్గా పన్ను చెల్లించే ప్రక్రియ.
19. నేను నా ITR దాఖలు చేసేటప్పుడు లెక్కలో పొరపాటు చేశాను.నేను దానిని సరిచేసి, నా రిటర్న్ను తిరిగి సమర్పించవచ్చా?
ఇప్పటికే సమర్పించిన రిటర్న్లో ఏదైనా పొరపాటు జరిగినట్లు తర్వాత మీకు తెలిస్తే, మీరు మీ రిటర్న్ను తిరిగి సమర్పించవచ్చు లేదా సవరించవచ్చు. దీనినే 'సవరించిన రిటర్న్' అంటారు. సంబంధిత అసెస్మెంట్ సంవత్సరం ముగిసేలోపు మీ రిటర్న్ను సవరించాల్సి ఉంటుంది.
పన్ను నిర్ధారణ సంవత్సరం (AY) 2026-27 నుండి, సవరించిన రిటర్న్ను దాఖలు చేయడానికి గడువు తేదీని ఆ నిర్దిష్ట పన్ను నిర్ధారణ సంవత్సరం చివరి వరకు, అంటే ఆ సంవత్సరం మార్చి 31వ తేదీ వరకు పొడిగించారు.
20. AY 2026-27 నుండి సవరించిన రిటర్న్ను దాఖలు చేయడానికి నేను ఏవైనా అదనపు రుసుములు చెల్లించాలా?
అవును, 2026-27 అసెస్మెంట్ సంవత్సరం నుండి, సంబంధిత అసెస్మెంట్ సంవత్సరంలో డిసెంబర్ 31వ తేదీ తర్వాత మరియు మార్చి 31వ తేదీ లోపు సవరించిన రిటర్న్ దాఖలు చేసినట్లయితే, సెక్షన్ 234I ప్రకారం అదనపు రుసుము చెల్లించాల్సి ఉంటుంది.
21. ఆదాయపు పన్ను చట్టం, 1961లోని సెక్షన్ 234A ప్రకారం ఫీజు నిర్మాణం ఏమిటి
ఆదాయపు పన్ను చట్టం, 1961లోని సెక్షన్ 234I ప్రకారం రుసుము విధానం ఈ విధంగా ఉంది:
- ₹ 5 లక్షల వరకు మొత్తం ఆదాయానికి రుసుము: ₹ 1,000.
- మొత్తం ఆదాయం ₹ 5 లక్షలు దాటితే రుసుము: ₹ 5,000.
22. నేను గత 4 అసెస్మెంట్ సంవత్సరాలకు సంబంధించిన ITRను ఇప్పుడు దాఖలు చేయవచ్చా?
అవును, గత నాలుగేళ్ల ITRలను దాఖలు చేయడం మీరు తప్పిపోయి ఉంటే, మీరు ITR-Uను దాఖలు చేయవచ్చు. ప్రస్తుత సంవత్సరానికి (AY 2026-27) మీరు మీ సాధారణ ITRను దాఖలు చేయవచ్చు.
23. సెక్షన్ 139(1) ప్రకారం నిర్ణీత గడువు తేదీ తర్వాత ఆదాయపు పన్ను రిటర్న్ను దాఖలు చేస్తే ఏమవుతుంది?
ఒకవేళ మీరు సెక్షన్ 139(1) ప్రకారం నిర్ణీత గడువులోగా ITR దాఖలు చేయలేకపోయినట్లయితే, మీరు ఆ తర్వాత కూడా దానిని దాఖలు చేయవచ్చు; అయితే, ఇందుకోసం ₹ 5,000 వరకు ఆలస్య రుసుము చెల్లించాల్సి రావచ్చు. అంతేకాకుండా, ఒకవేళ ఏదైనా పన్ను చెల్లించాల్సిన బాధ్యత ఉంటే, దానిపై వడ్డీని కూడా చెల్లించాల్సి ఉంటుంది.
24. నా యజమాని లేదా బ్యాంక్ ద్వారా పన్ను మినహాయించబడినట్లయితే, నేను రిటర్న్లను దాఖలు చేయాలా?
అవును, యజమానులు మరియు బ్యాంకులు వరుసగా జీతం మరియు వడ్డీ ఆదాయంపై మూలం వద్ద పన్నును తగ్గిస్తాయి. అయినప్పటికీ, మీరు పన్ను తగ్గించబడిన ఆదాయాన్ని వెల్లడించి, ఆదాయపు పన్ను రిటర్న్లో టిడియస్ క్రెడిట్ను క్లెయిమ్ చేసుకోవాలి.
25. సెక్షన్ 80C కింద మినహాయింపులను క్లెయిమ్ చేస్తున్నట్లయితే, నేను అదనపు సమాచారాన్ని అందించాలా?
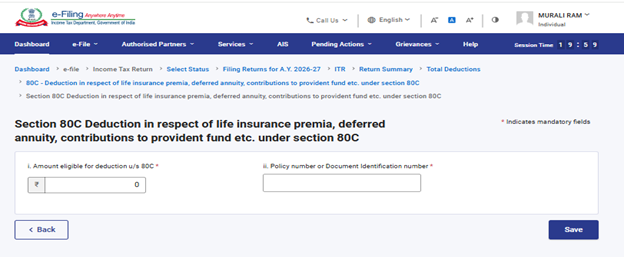
సెక్షన్ 80C కింద మినహాయింపుకు సంబంధించి మీరు అదనపు సమాచారాన్ని అందించాలి. ఒకవేళ మీరు సెక్షన్ 80C కింద మినహాయింపును పొందాలనుకుంటే, కింది వివరాలను తప్పనిసరిగా నమోదు చేయాలి:
- మినహాయింపునకు అర్హమైన మొత్తం
- పాలసీ నంబర్ లేదా పత్ర గుర్తింపు సంఖ్య
26. సెక్షన్ 80CCD(1) లేదా 80CCD(1B) కింద మినహాయింపులను క్లెయిమ్ చేస్తున్నట్లయితే, నేను అదనపు సమాచారాన్ని అందించాలా?
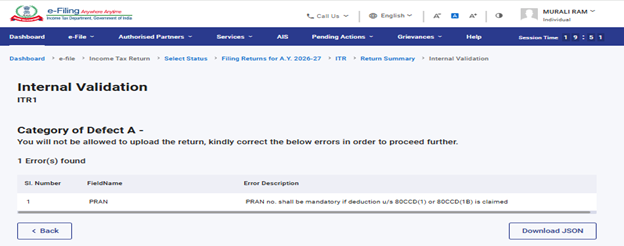
సెక్షన్ 80CCD(1) లేదా 80CCD(1B) కింద మినహాయింపుకు సంబంధించి మీరు అదనపు సమాచారాన్ని అందించాలి. మీరు ఈ మినహాయింపులను పొందాలనుకుంటే, 'PRAN' ట్యాబ్పై క్లిక్ చేసి PRAN వివరాలను నమోదు చేయాలి.
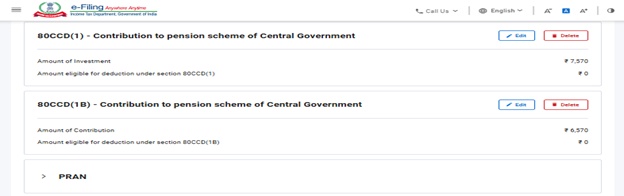
PRAN ట్యాబ్లో PRANను నమోదు చేయడం మీరు మర్చిపోతే, మీకు ఈ క్రింది ధ్రువీకరణ లోపంకనిపిస్తుంది:
27. సెక్షన్ 80DD లేదా 80U కింద మినహాయింపులను క్లెయిమ్ చేస్తున్నట్లయితే, ITR ఫారంలో నేను ఏ అదనపు సమాచారాన్ని అందించాలి?
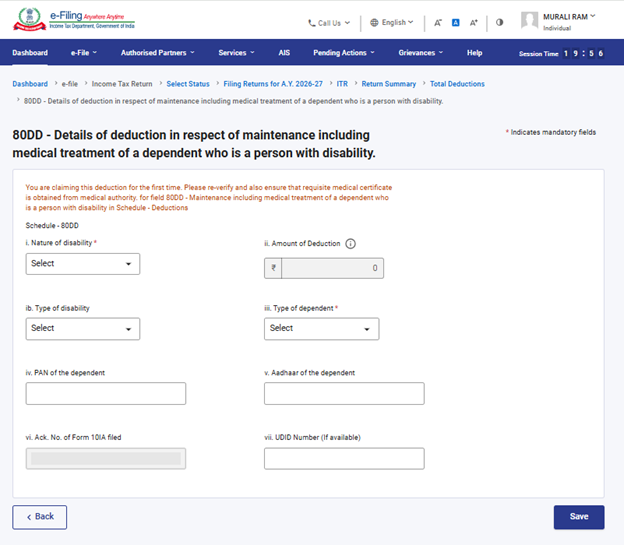
సెక్షన్ 80DD లేదా సెక్షన్ 80U కింద మినహాయింపుకు సంబంధించి మీరు అదనపు సమాచారాన్ని అందించాలి. ఒకవేళ మీరు సెక్షన్ 80DD లేదా 80U కింద మినహాయింపును పొందాలనుకుంటే, మీరు ఈ క్రింది వివరాలను నమోదు చేయాలి:
- వైకల్య స్వభావం
- వైకల్య రకం
- ఆధారపడిన వ్యక్తి రకం
- మినహాయింపు మొత్తం
- ఆధారపడిన వారి PAN
- ఆధారపడిన వారి ఆధార్
- సమర్పించిన ఫారం 10IA యొక్క అక్నాలెడ్జ్మెంట్ నంబర్
28. సెక్షన్ 80D కింద మినహాయింపులను క్లెయిమ్ చేస్తున్నట్లయితే, నేను అదనపు సమాచారాన్ని అందించాలా?
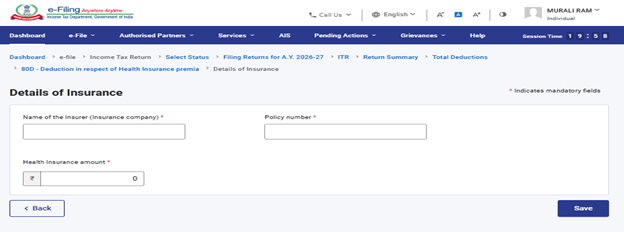
సెక్షన్ 80D కింద మినహాయింపుకు సంబంధించి మీరు అదనపు సమాచారాన్ని అందించాలి. ఒకవేళ మీరు సెక్షన్ 80D కింద మినహాయింపును పొందాలనుకుంటే, మీరు ఈ క్రింది వివరాలను నమోదు చేయాలి:
- భీమా సంస్థ (భీమా కంపెనీ) పేరు
- పాలసీ నెంబర్
- ఆరోగ్య బీమా మొత్తం
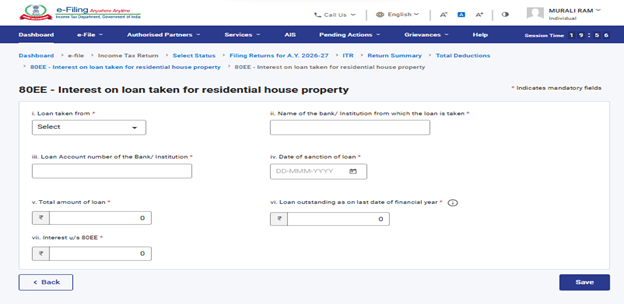
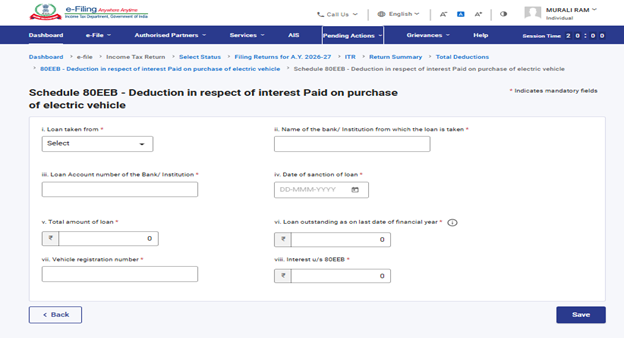
29. నేను 80E, 80EE, 80EEA మరియు 80EEB సెక్షన్ల కింద మినహాయింపులను క్లెయిమ్ చేస్తున్నట్లయితే, అదనపు సమాచారాన్ని అందించాలా?
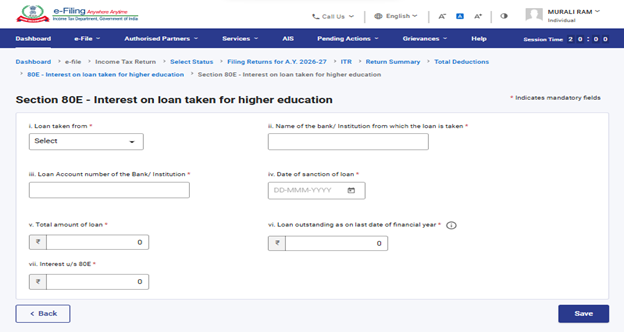
80E, 80EE, 80EEA మరియు 80EEB సెక్షన్ల కింద మినహాయింపుకు సంబంధించి మీరు అదనపు సమాచారాన్ని అందించాలి. ఒకవేళ మీరు ఈ సెక్షన్ల కింద మినహాయింపును పొందాలనుకుంటే, మీరు ఈ క్రింది వివరాలను నమోదు చేయాలి:
- దీని నుండి తీసుకున్న రుణం
- సంస్థ లేదా బ్యాంక్ పేరు
- ఋణ ఖాతా సంఖ్య
- ఋణ మంజూరు తేదీ
- ఋణం యొక్క మొత్తం
- ఈ తేదీ నాటికి ఉన్న బకాయి ఋణం
- వడ్డీ మొత్తం
సెక్షన్ 80E కింద మినహాయింపులు:
సెక్షన్ 80EE కింద మినహాయింపులు:
సెక్షన్ 80EEB కింద మినహాయింపులు:
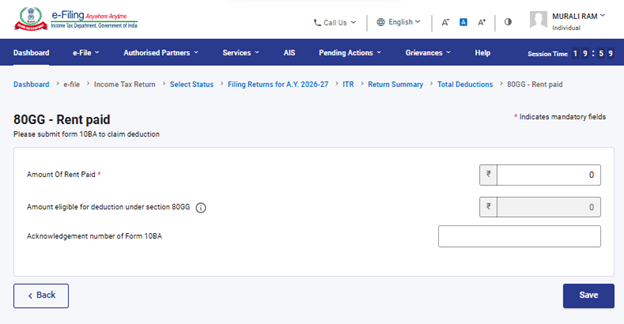
30. సెక్షన్ 80GG కింద మినహాయింపును పొందుతున్నట్లయితే, నేను ఏదైనా ఫారాన్ని దాఖలు చేయాలా?
ఒకవేళ మీరు సెక్షన్ 80GG కింద పన్ను మినహాయింపును పొందాలనుకుంటే, ఆదాయపు పన్ను రిటర్న్ను దాఖలు చేయడానికి ముందే తప్పనిసరిగా 'ఫారం 10BA'ను దాఖలు చేయాలి; అలాగే, రిటర్న్ను దాఖలు చేసేటప్పుడు 'షెడ్యూల్ 80GG'లో ఆ ఫారం యొక్క వివరాలను (అక్నాలెడ్జ్మెంట్ నంబర్) నమోదు చేయాలి.
31. సెక్షన్ 80DD మరియు 80U కింద మినహాయింపును పొందుతున్నట్లయితే, నేను ఏదైనా ఫారాన్ని దాఖలు చేయాలా?
మీరు సెక్షన్ 80DD మరియు 80U కింద పన్ను మినహాయింపును పొందాలనుకుంటే, ఆదాయపు పన్ను రిటర్న్ను దాఖలు చేయడానికి ముందే తప్పనిసరిగా 'ఫారం 10IA'ను దాఖలు చేయాలి. అలాగే, రిటర్న్ దాఖలు చేసేటప్పుడు 'షెడ్యూల్ 80DD మరియు 80U'లో ఆ ఫారం వివరాలను (ఫారం దాఖలు చేసిన తేదీ మరియు అక్నాలెడ్జ్మెంట్ నంబర్) నమోదు చేయాలి.
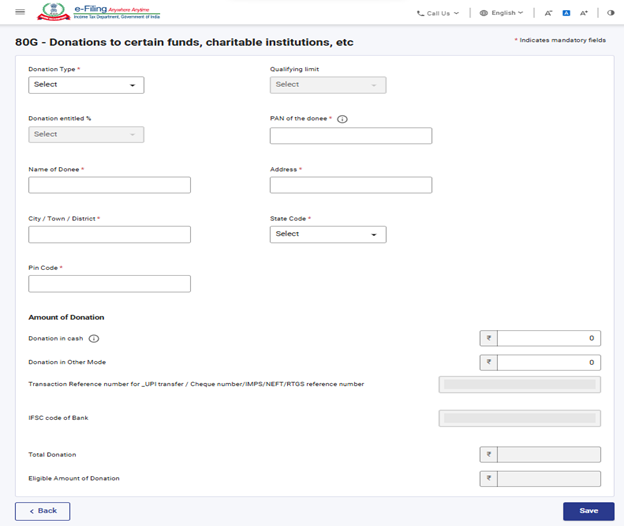
32. సెక్షన్ 80G కింద మినహాయింపును క్లెయిమ్ చేస్తున్నట్లయితే, నేను ఏదైనా అదనపు సమాచారాన్ని అందించాలా?
సెక్షన్ 80G కింద మినహాయింపుకు సంబంధించి మీరు అదనపు సమాచారాన్ని అందించాలి. ఈ సెక్షన్ కింద మినహాయింపును పొందాలనుకుంటే, మీరు ఈ క్రింది వివరాలను నమోదు చేయాలి:
- విరాళం రకం
- గ్రహీత PAN
- గ్రహీత పేరు
- గ్రహీత చిరునామా
- నగదు రూపంలో విరాళం
- ఇతర రూపంలో విరాళం
- UPI బదిలీ లావాదేవీ రిఫరెన్స్ నంబర్ / చెక్ నంబర్ / IMPS/NEFT/RTGS రిఫరెన్స్ నంబర్
- బ్యాంక్ యొక్క IFSC కోడ్
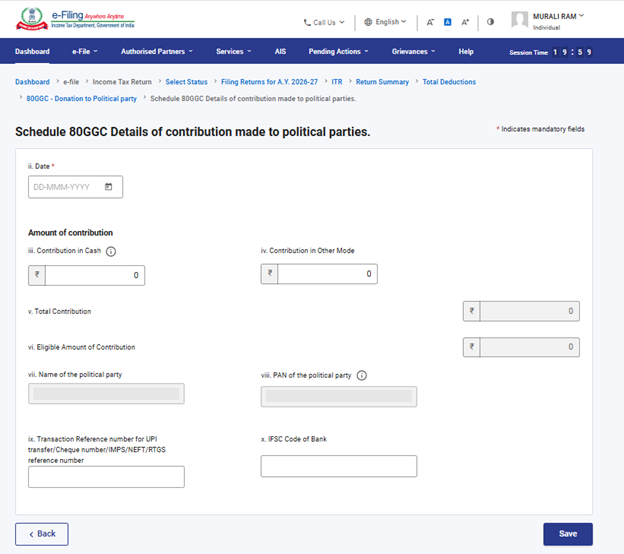
33. నేను సెక్షన్ 80GGC కింద మినహాయింపును క్లెయిమ్ చేస్తున్నట్లయితే, ఏదైనా అదనపు సమాచారాన్ని అందించాలా?
80GGC సెక్షన్ కింద మినహాయింపుకు సంబంధించి మీరు అదనపు సమాచారాన్ని అందించాలి. ఒకవేళ మీరు ఈ సెక్షన్ కింద మినహాయింపును పొందాలనుకుంటే, కింది వివరాలను తప్పనిసరిగా నమోదు చేయాలి:
- తేదీ
- రాజకీయ పార్టీ పేరు
- రాజకీయ పార్టీ యొక్క PAN
- విరాళం మొత్తం
- UPI బదిలీ లావాదేవీ రిఫరెన్స్ నంబర్ / చెక్ నంబర్ / IMPS/NEFT/RTGS రిఫరెన్స్ నంబర్
- బ్యాంక్ యొక్క IFSC కోడ్
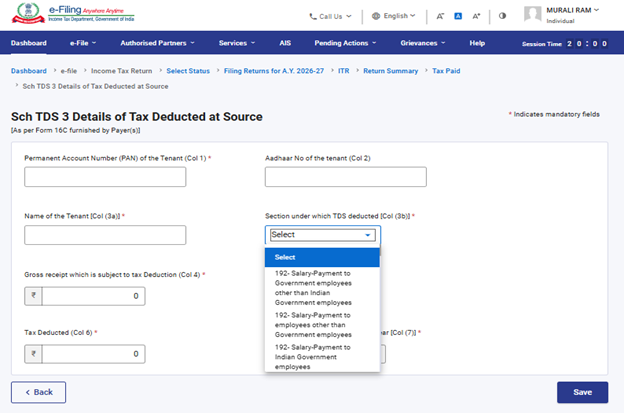
34. AY 2026-27కి సంబంధించి ITR-1లోని TDS షెడ్యూల్ కింద TDS వివరాలను నమోదు చేసేటప్పుడు, TDS సెక్షన్ను తప్పనిసరిగా ఎంచుకోవాలా?
అవును, మీరు TDSను క్లెయిమ్ చేయాలనుకుంటే, ఏ సెక్షన్ కింద TDS మినహాయించబడిందో ఆ సెక్షన్ను తప్పనిసరిగా ఎంచుకోవాలి.