ITR-1 (சஹஜ்) ஆன்லைன் தாக்கல் பற்றிய பயனர் கையேடு
1. மேலோட்டப்பார்வை
TR-1 சேவையின் தாக்கல் பதிவு செய்த பயனர்களுக்கு மின்னணு-தாக்கல் இணைய முகப்பில் கிடைக்கும். மின்னணு-தாக்கல் இணைய முகப்பு வாயிலாகவோ அல்லது ஆஃப்லைன் பயன்பாட்டை அணுகுவதன் வாயிலாகவோ ITR-1-ஐ ஆன்லைனில் தாக்கல் செய்யத் தனிப்பட்ட வரி செலுத்துவோர்களுக்கு இந்தச் சேவை உதவுகிறது. இந்தப் பயனர் கையேடு ஆன்லைன் பயன்முறையில் ITR-1-ஐ தாக்கல் செய்வதற்கான படிப்படியான செயல்முறையை உள்ளடக்கியது.
2. இந்தச் சேவையைப் பெறுவதற்கான முன்தேவைகள்
பொது |
|
மற்றவை |
|
3. படிவம் பற்றி
3.1 நோக்கம்
வருமானவரி அறிக்கை என்பது வரி செலுத்துவோர் வருமானம் மற்றும் அதன் மீதான வரி பற்றிய தகவல்களை ஆண்டு அடிப்படையில் வருமான வரித்துறைக்கு அளிக்கும் படிவமாகும். படிவம் ITR-1 ஐ, பழைய அல்லது புதிய வரி விதிப்பு முறையில் வருமானவரி அறிக்கையைத் தாக்கல் செய்வதற்குக் கீழே உள்ள பத்தி 3.2 இன் படி நிபந்தனைகளைப் பூர்த்திச் செய்யும் குடியுரிமை தனிநபர்கள் பயன்படுத்தலாம்.
3.2 யார் இதைப் பயன்படுத்தலாம்?
ITR-1 ஐ ஒரு தனிநபர் குடியிருப்பாளரால் தாக்கல் செய்யலாம்:
- FY மொத்த வருமானம் ₹50 லட்சத்தை மிகாமல் இருக்க வேண்டும்
- வருமானம் என்பது ஊதியம், இரண்டு வீட்டுச் சொத்துக்கள், குடும்ப ஓய்வூதிய வருமானம், விவசாய வருமானம் (₹5000/- வரை), பிரிவு 112A-ன் கீழ் நீண்டகால மூலதன ஆதாயம் (₹1.25 லட்சம் வரை) மற்றும் இதர ஆதாரங்களிலிருந்து வருகிறது, இதில் அடங்குபவை:
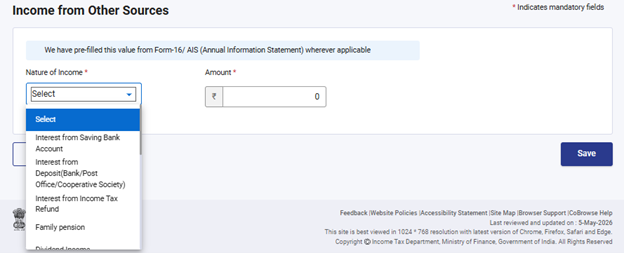
- சேமிப்புக் கணக்கிலிருந்து வரும் வட்டி
- வைப்புத்தொகையிலிருந்து வரும் வட்டி (வங்கி / அஞ்சல் அலுவலகம் / கூட்டுறவு சங்கம்)
- வருமானவரித் திரும்ப பெறுதல் மீதான வட்டி
- மேம்படுத்தப்பட்ட இழப்பீட்டின் மீது பெறப்பட்ட வட்டி
- இதர வட்டி வருமானம்
- குடும்ப ஓய்வூதியம்
- கணவர்/மனைவியின் வருமானம் (போர்த்துகீசிய சிவில் சட்டத்தின் கீழ் வருபவர்களைத் தவிர) அல்லது சிறாரின் வருமானம், (மேலே குறிப்பிடப்பட்ட வரம்புகளுக்குள் வரும் வருமான மூலங்களிலிருந்து பெறப்பட்டிருந்தால் மட்டுமே), வரி கணக்கீட்டிற்காக ஒன்றாகச் சேர்க்கப்படும்
ITR-1 ஐ ஒரு தனிநபரால் தாக்கல் செய்ய முடியாது:
- சாதாரணமாக வசிப்பவராகக் கருதப்படாத குடியிருப்பாளர் (RNOR) மற்றும் இந்தியாவில் வசிக்காத இந்தியர் (NRI)
- மொத்த வருமானம் ₹ 50 லட்சத்துக்கு மேல் உள்ளது
- விவசாய வருமானம் ₹ 5000/-க்கு மேல் உள்ளது
- பரிசுச்சீட்டு, பந்தயக் குதிரைகள், சட்டப்பூர்வமான சூதாட்டம் போன்றவற்றிலிருந்து வருமானம் பெறுபவர்.
- குறுகிய கால மூலதன ஆதாயங்களைக் கொண்டுள்ளது
- நீண்ட-கால மூலதன ஆதாயம் பிரிவின் கீழ் 112A ரூ.1.25 லட்சத்திற்கு மேல் உள்ளது
- பட்டியலிடப்படாத பங்குகளில் முதலீடு செய்துள்ளார்
- வியாபாரம் அல்லது தொழிலில் வருமானம் உண்டு
- ஒரு நிறுவனத்தில் இயக்குநராக இருக்கிறார்
- வருமான வரிச் சட்டம், 1961-இன் பிரிவு 194N-இன் கீழ் வரி பிடித்தம் செய்யப்பட்டிருந்தால்
- தகுதியான தொடக்க நிறுவனமாக இருந்து முதலாளியிடமிருந்து பெறப்பட்ட ESOP மீதான வருமான வரியை ஒத்திவைத்துள்ளது
- இரண்டு வீட்டுச் சொத்துக்களுக்குச் சொந்தமானது மற்றும் வருமானம் உள்ளது
- ITR-1க்கான தகுதி நிபந்தனைகளின் கீழ் உள்ளடக்கப்படவில்லை
4. படிவம் ஒரு பார்வை
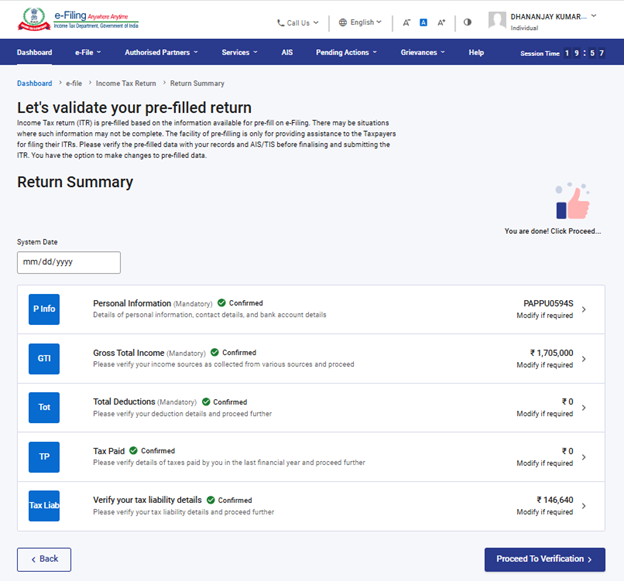
ITR-1 முன் தாக்கல் செய்யப்பட்ட ஐந்து பிரிவுகளைக் கொண்டுள்ளது, அதைச் சமர்ப்பிப்பதற்கு முன் சரிபார்க்கப்பட வேண்டும்/ திருத்த வேண்டும், மேலும் ஒரு சுருக்கப் பகுதி வரிக் கணக்கீட்டிற்கு மதிப்பாய்வு செய்யப்பட வேண்டும். பிரிவுகள் பின்வருமாறு:
- தனிப்பட்ட தகவல்
- நிகர மொத்த வருமானம்
- நிகர மொத்தம் வரி பிடித்தம் செய்தல்
- வரி செலுத்தப்பட்டது
- மொத்த வரி பொறுப்பு
ITR-1 இன் பல்வேறு பிரிவுகளின் விரைவான சுற்றுப்பயணம் இங்கே:
4.1 தனிப்பட்ட தகவல்
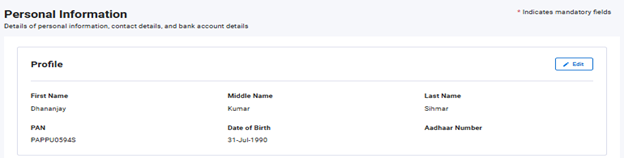
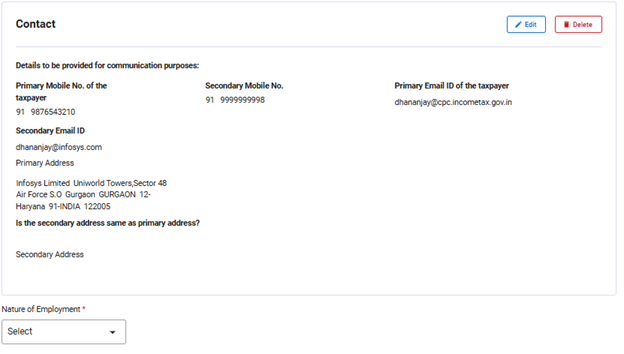
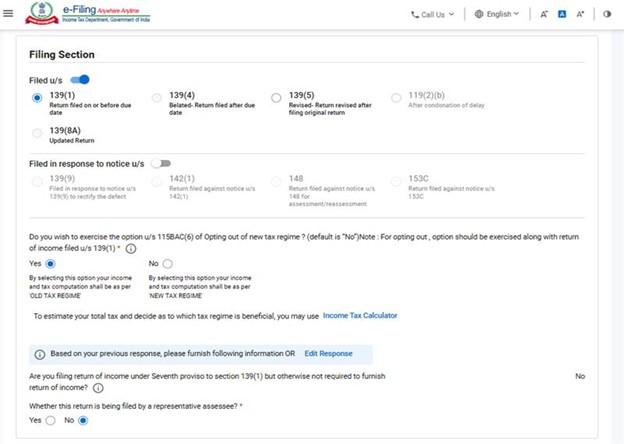
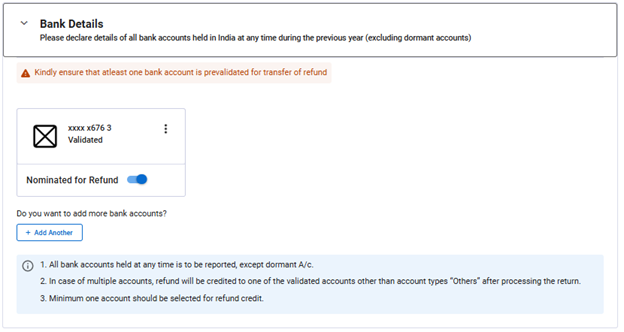
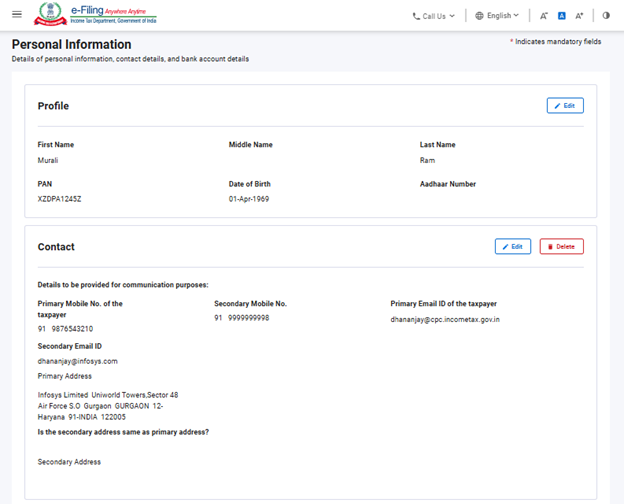
ITR இன் தனிப்பட்ட தகவல் பிரிவில், உங்கள் மின்னணு-தாக்கல் சுயவிவரத்திலிருந்து தானாக நிரப்பப்பட்ட முன் நிரப்பப்பட்ட தரவை நீங்கள் சரிபார்க்க வேண்டும். உங்கள் தனிப்பட்ட தரவுகளில் சிலவற்றை நேரடியாக படிவத்தில் திருத்த முடியாது. இருப்பினும், சுயவிவரப் பகுதிக்குச் செல்வதன் வாயிலாகத் தேவையான மாற்றங்களைச் செய்யலாம். படிவத்தில் உங்கள் சுயவிவரம் (ஆதார் எண் மட்டும்), தொடர்பு விவரங்கள், தாக்கல் வகை விவரங்கள் மற்றும் வங்கி விவரங்களைத் திருத்தலாம்.
சுயவிவரம்:
தொடர்பு விவரங்கள்:
தாக்கல் வகை விவரங்கள்:
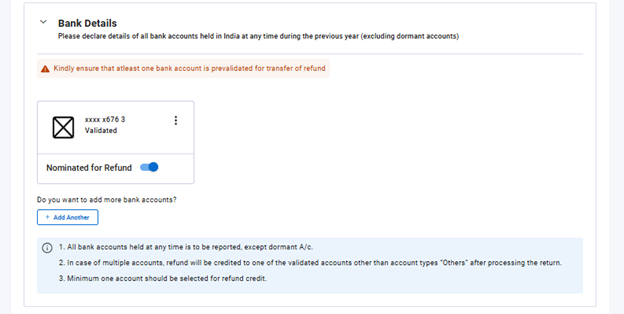
வங்கி விவரங்கள்:
குறிப்பு:
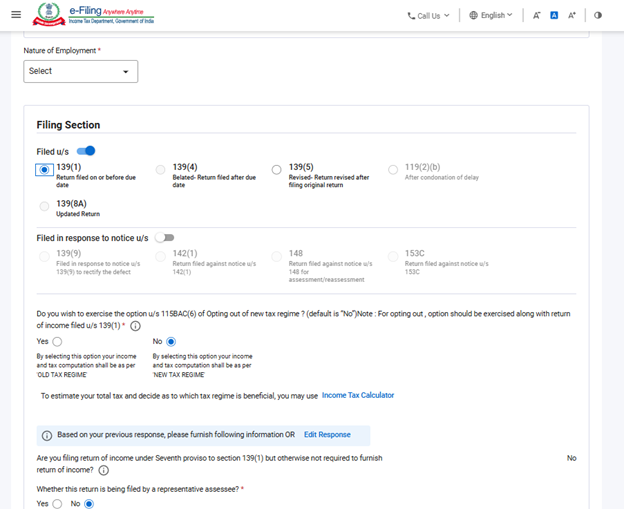
- தனிநபர், HUF, AOP, BOI மற்றும் AJP என மதிப்பீட்டாளர் புதிய வரி விதிப்பை இயல்புநிலை வரி விதியாக மாற்றுவதற்கு, நிதிச் சட்டம் 2023, பிரிவு 115BAC இன் விதிகளைத் திருத்தியுள்ளது. புதிய வரி முறையின்படி நீங்கள் வரி செலுத்த விரும்பவில்லை என்றால், நீங்கள் வெளிப்படையாக அதிலிருந்து விலகி, பழைய வரி முறையின் கீழ் வரி விதிக்கத் தேர்வு செய்ய வேண்டும்.
- புதிய வரி விதிப்பு முறையிலிருந்து விலக விரும்பினால், தாக்கல் செய்யும் பிரிவில் உள்ள ரேடியோ பட்டனில் "ஆம்" என்பதைத் தேர்ந்தெடுக்கவும். இந்த விருப்பத்தைப் பயன்படுத்த, வருமானம் உள்ள மதிப்பீட்டாளர் (வணிகம் அல்லது தொழிலில் இருந்து வரும் வருமானத்தைத் தவிர) பிரிவு 139(1) இன் கீழ் தொடர்புடைய மதிப்பீட்டு ஆண்டுக்கு வழங்கப்பட வேண்டிய வருமானத்தில் வரி விதிப்பு முறையைக் குறிப்பிட வேண்டும்.
4.2 நிகர மொத்த வருமானம்
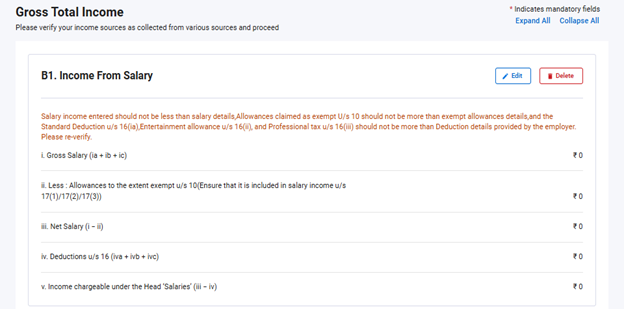
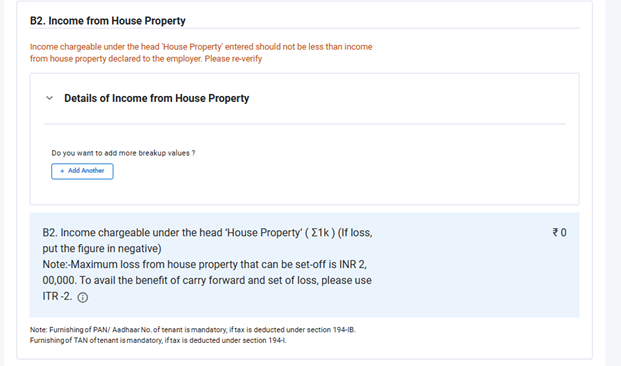
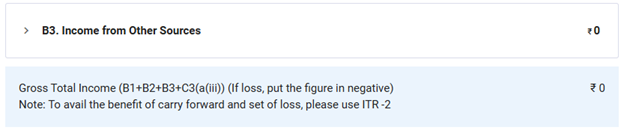
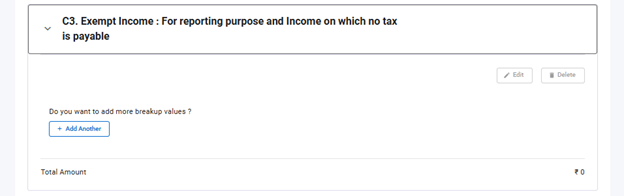
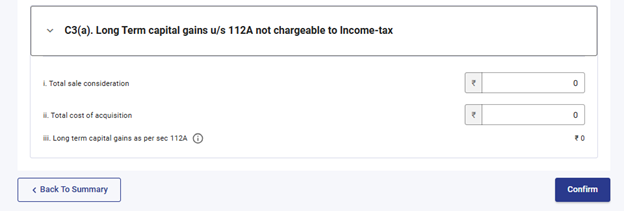
நிகர மொத்த வருமானம் இந்தப் பகுதியில், ஏற்கனவே பூர்த்திச் செய்யப்பட்ட தகவல்களை நீங்கள் சரிபார்த்து, ஊதியம்/ஓய்வூதியம், வீட்டுச் சொத்து, பிரிவு 112A-ன் கீழ் நீண்ட கால மூலதன ஆதாயம் மற்றும் பிற ஆதாரங்கள் (வட்டி வருமானம், குடும்ப ஓய்வூதியம் போன்றவை) ஆகியவற்றிலிருந்து கிடைக்கும் வருமான விவரங்களை உறுதிப்படுத்தவோ அல்லது திருத்தவோ வேண்டும். ஏதேனும் வரி விலக்குக்குரிய வருமானம் இருந்தால், அது குறித்த விவரங்களையும் நீங்கள் இதில் சேர்க்கலாம்.
சம்பளத்திலிருந்து வருமானம்:
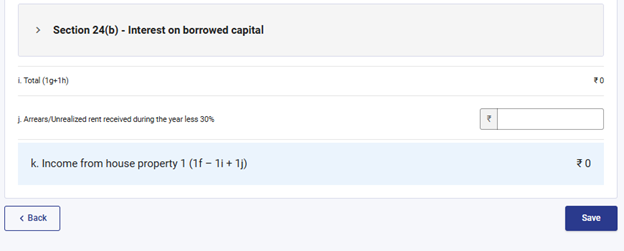
இரண்டு வீட்டுச் சொத்திலிருந்து வருமானம் மற்றும் கடன் வாங்கிய மூலதனத்தின் வட்டி விவரங்கள்:
பிற ஆதாரங்களில் இருந்து வருமானம்:
விலக்கு அளிக்கப்பட்ட வருமானம்:
பிரிவு 112A-ன் கீழ் நீண்ட கால மூலதன ஆதாயம்:
4.3 மொத்தப் பிடித்தங்கள்
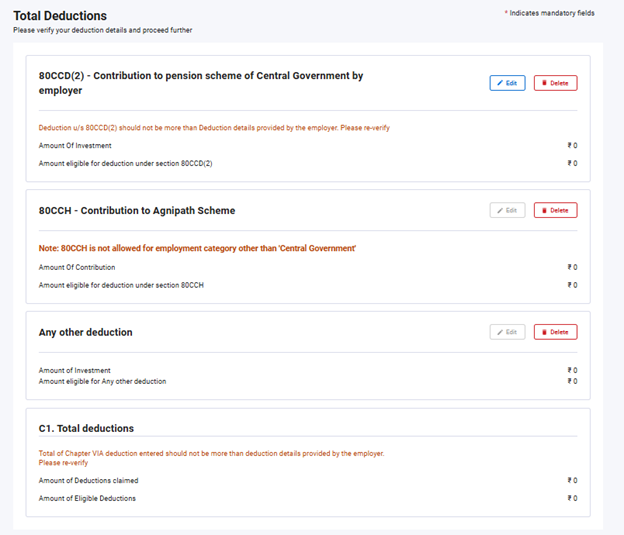
மொத்தப் பிடித்தங்கள் பிரிவில், வருமான வரி சட்டம், 1961 இன் அத்தியாயம் VI-A இன் கீழ் உரிமை கோர, உங்களுக்குப் பொருந்தக்கூடிய ஏதேனும் விலக்குகளைச் சேர்க்க, நீக்க மற்றும் உறுதிப்படுத்த வேண்டும்.
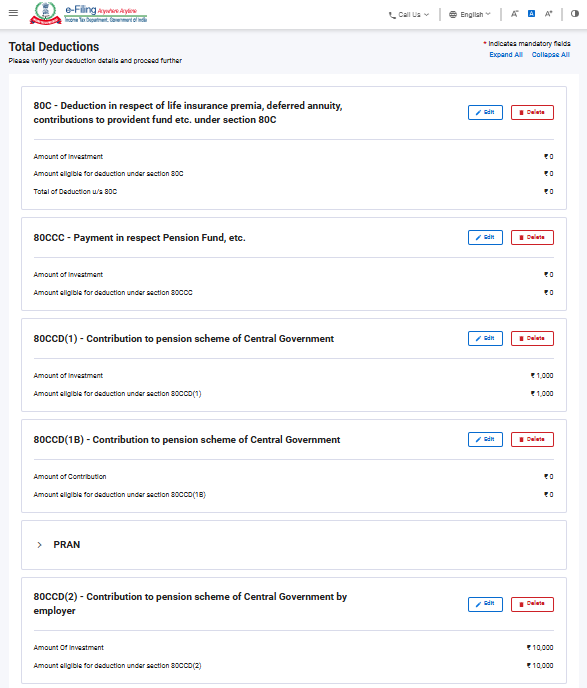
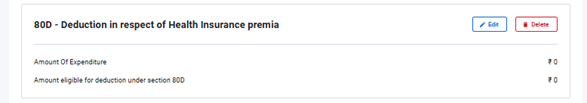
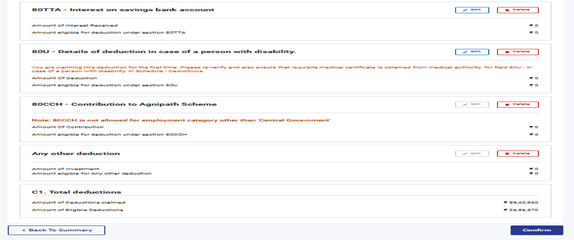
குறிப்பு:
AY 2025-26 இலிருந்து பிடித்தங்களைப் பெறுவதற்கு நீங்கள் சில கூடுதல் தகவல்களை வழங்க வேண்டும்.
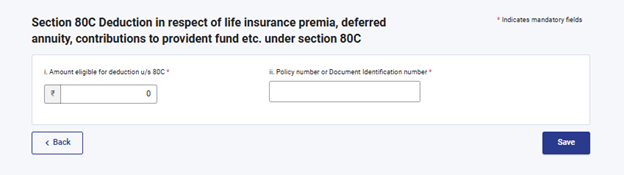
பிரிவு 80C-ன் கீழ் வரி பிடித்தங்கள்:
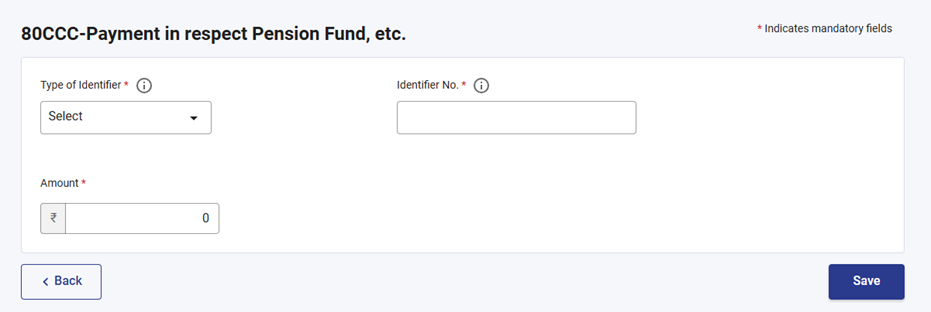
பிரிவு 80CCC-ன் கீழ் வரி பிடித்தங்கள்:
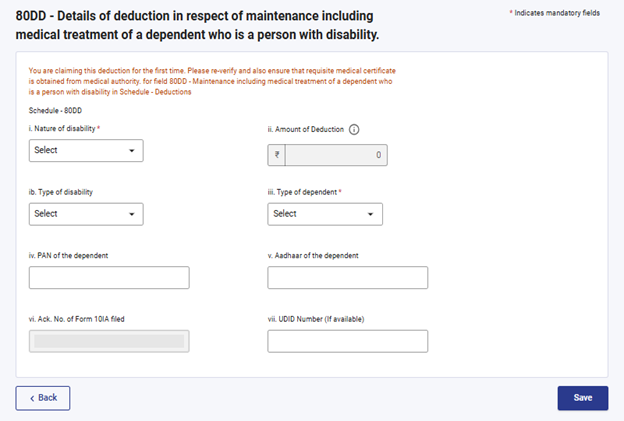
பிரிவு 80DD-ன் கீழ் பிடித்தங்கள்:
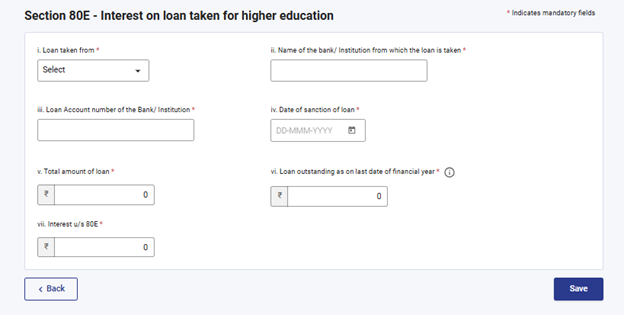
பிரிவு 80E-ன் கீழ் பிடித்தங்கள்:
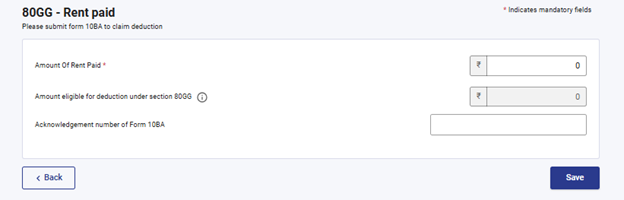
பிரிவு 80GG-ன் கீழ் பிடித்தங்கள்:
குறிப்பு:
A.Y. 26-27-க்கு, புதிய வரி விதிப்பு முறை இயல்புநிலை முறையாக இருக்கும். நீங்கள் பழைய வரி விதிப்பு முறையை தேர்ந்தெடுக்கவில்லை என்றால், பிரிவு 80CCD(2)-ன் கீழ் வரும் நிலை-1 NPS கணக்கிற்கான பணியாளரின் பங்களிப்பு' மற்றும் பிரிவு 80CCH-ன் கீழ் வரும் அக்னிவீர் தொகுப்பு நிதி-ல் செலுத்தப்பட்ட தொகை ஆகியவற்றுக்கான பிடித்தங்கள் மட்டுமே உங்களுக்குக் காட்டப்படும்.
4.4 வரி செலுத்தப்பட்டது
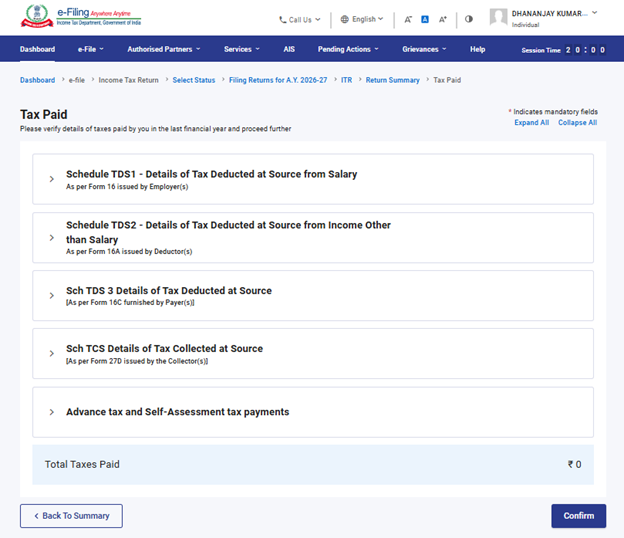
வரி செலுத்திய பிரிவில், முந்தைய ஆண்டில் நீங்கள் செலுத்திய வரிகளை உறுதிப்படுத்த வேண்டும். வரி விவரங்களில் ஊதியத்திலிருந்து TDS அடங்கும் / செலுத்துபவர்(கள்), TCS, முன்கூட்டிய வரி மற்றும் சுய மதிப்பீட்டு வரி மூலம் வழங்கப்படும் சம்பளம் தவிர உள்ளது.
4.5 மொத்த வரி பொறுப்பு
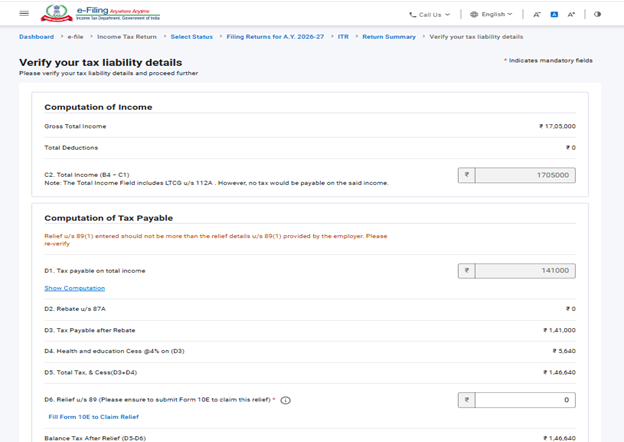
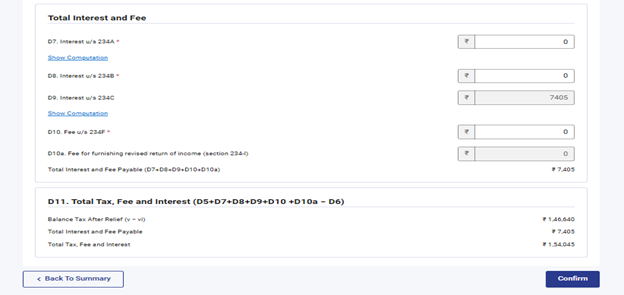
மொத்த வரிப் பொறுப்பு பிரிவில், சரிபார்க்கப்பட்ட பிரிவுகள் மற்றும் தேர்ந்தெடுக்கப்பட்ட வரி முறையின்படி கணக்கிடப்பட்ட வரிப் பொறுப்பை நீங்கள் மதிப்பாய்வு செய்ய வேண்டும்.
5. ITR - 1 படிவத்தை எவ்வாறு அணுகுவது மற்றும் சமர்ப்பிப்பது:
பின்வரும் முறைகள் வாயிலாக உங்கள் ITR- ஐ நீங்கள் தாக்கல் செய்து சமர்ப்பிக்கலாம்:
- ஆன்லைன் பயன்முறை - மின்னணு-தாக்கல் இணையமுகப்பின் வாயிலாக
- ஆஃப்லைன் பயன்முறை - ஆஃப்லைன் பயன்பாடு அல்லது எக்செல் பயன்பாடு வாயிலாக
ஆன்லைன் பயன்முறையில் ITR-ஐ பதிவுசெய்து சமர்ப்பிக்க, கீழே உள்ள படிகளைப் பின்பற்றவும்:
படி 1: உங்கள் பயனர் ID மற்றும் கடவுச்சொல்லைப் பயன்படுத்தி மின்னணு-தாக்கல் இணைய முகப்பில் உள்நுழைக.
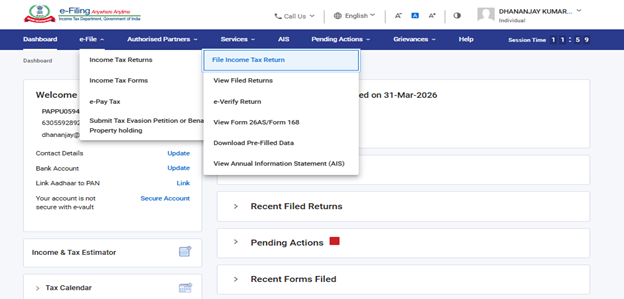
படிநிலை 2: உங்கள் முகப்பு பலகையில், 'மின்னணு-தாக்கல்' > 'வருமான வரி அறிக்கை' > 'வருமான வரி அறிக்கையை தாக்கல் செய்யுங்கள்' என்பதைக் கிளிக் செய்யவும்.
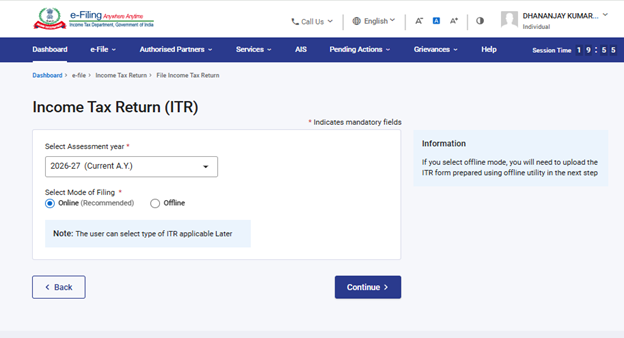
படிநிலை 3: மதிப்பீட்டு ஆண்டை 2026–27 ஆகவும், நிரப்பும் முறையை 'ஆன்லைன்' ஆகவும் தேர்ந்தெடுத்து, 'தொடரவும்' என்பதைக் கிளிக் செய்யவும்.
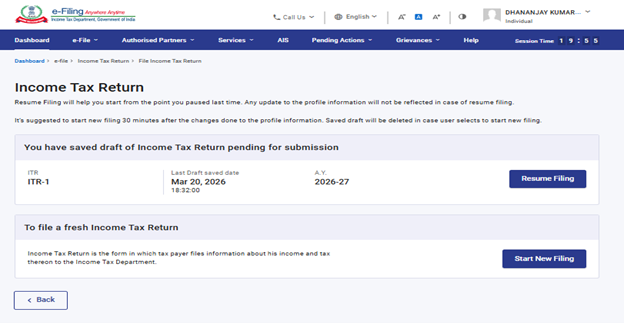
படிநிலை 4: நீங்கள் ஏற்கனவே வருமான வரி அறிக்கையைப் பூர்த்திச் செய்து, சமர்ப்பிப்பதற்காக நிலுவையில் இருந்தால், 'தாக்கல் செய்வதை மீண்டும் தொடங்கு' என்பதைக் கிளிக் செய்யவும். நீங்கள் சேமித்த அறிக்கையை நிராகரித்துவிட்டு, புதிதாக அறிக்கையைத் தயாரிக்கத் தொடங்க விரும்பினால், 'புதிய தாக்கல் செய்யத் தொடங்கு' என்பதைக் கிளிக் செய்யவும்.
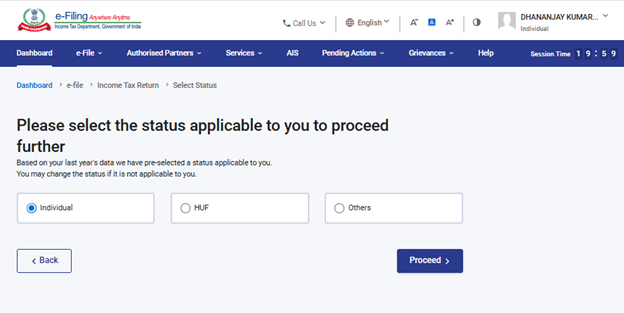
படிநிலை 5: உங்களுக்குப் பொருந்தக்கூடிய நிலையைத் தேர்ந்தெடுத்து, 'தொடரவும்' என்பதைக் கிளிக் செய்யவும்.
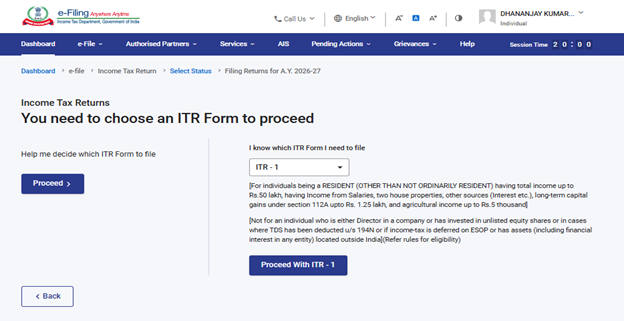
படிநிலை 6: ITR-1 படிவத்தில் கீழ்தோன்றும் மெனுவைத் தேர்ந்தெடுத்து ITR-1 உடன் 'தொடரவும்' என்பதைக் கிளிக் செய்யவும்.
படிநிலை 7: உங்களுக்குப் பொருந்தக்கூடிய ITR-ஐ தேர்ந்தெடுத்ததும், தேவையான ஆவணங்களின் பட்டியலைக் குறித்து வைத்து, 'தொடங்குவோம்' என்பதைக் கிளிக் செய்யவும்.
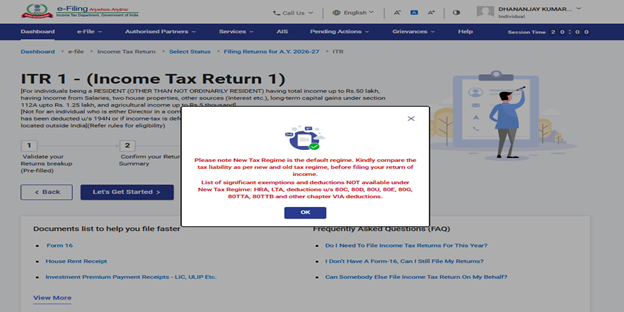
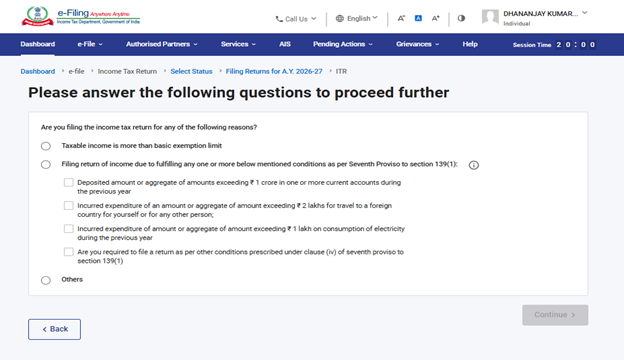
படிநிலை 8: ITR ஐ தாக்கல் செய்வதற்கான காரணம் குறித்து உங்களுக்குப் பொருந்தக்கூடிய தேர்வுப்பெட்டியைத் தேர்ந்தெடுத்து, 'தொடரவும்' என்பதைக் கிளிக் செய்யவும்.
படிநிலை 9: AY 2026-27க்கான புதிய வரி விதிப்பு முறை என்பது இயல்புநிலை வரி விதிப்பு முறை. "புதிய வரி விதிப்பு முறையிலிருந்து விலக விரும்பினால்" என்ற கேள்விக்கு "இல்லை" என்ற விருப்பம் தானாகவே தேர்ந்தெடுக்கப்படும். பழைய வரி விதிப்பு முறையின் கீழ் உங்கள் வருமானத்தை தாக்கல் செய்ய விரும்பினால், தனிப்பட்ட தகவல் பிரிவில் "ஆம்" என்பதைத் தேர்ந்தெடுக்கவும்.
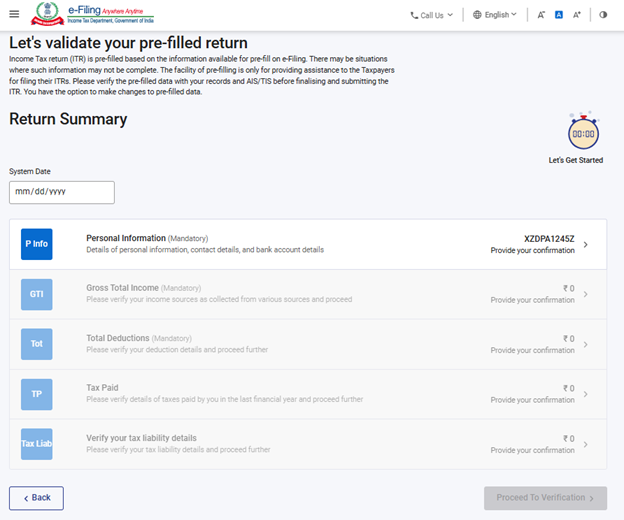
உங்கள் முன் நிரப்பப்பட்ட தரவை மதிப்பாய்வு செய்து தேவைப்பட்டால் திருத்தவும். மீதமுள்ள / கூடுதல் தரவை உள்ளிடவும் (தேவைப்பட்டால்). ஒவ்வொரு பிரிவின் முடிவிலும் 'உறுதிப்படுத்து' என்பதைக் கிளிக் செய்யவும்.
குறிப்பு:
வரி விதிப்பு முறையைத் தேர்ந்தெடுப்பதற்கு முன், புதிய வரி விதிப்பில் குறிப்பிட்ட பிடித்தங்களும் விலக்குகளும் இல்லை என்பதை நினைவில் கொள்ளவும். மேலும் அறிய, பழைய மற்றும் புதிய வரி விதிப்பு முறை (பகுதி-1) பற்றிய வீடியோவைப் பார்க்கவும்
படி 10: உங்கள் வருமானம் மற்றும் மொத்த விலக்கு விவரங்களை வெவ்வேறு பிரிவுகளில் உள்ளிடவும்/ திருத்தவும். படிவத்தின் அனைத்துப் பிரிவுகளையும் பூர்த்திச் செய்து உறுதிசெய்த பிறகு, 'சரிபார்ப்புக்குச் செல்' என்பதைக் கிளிக் செய்யவும்.
படிநிலை 10a: வரிப் பொறுப்பு இருந்தால்:
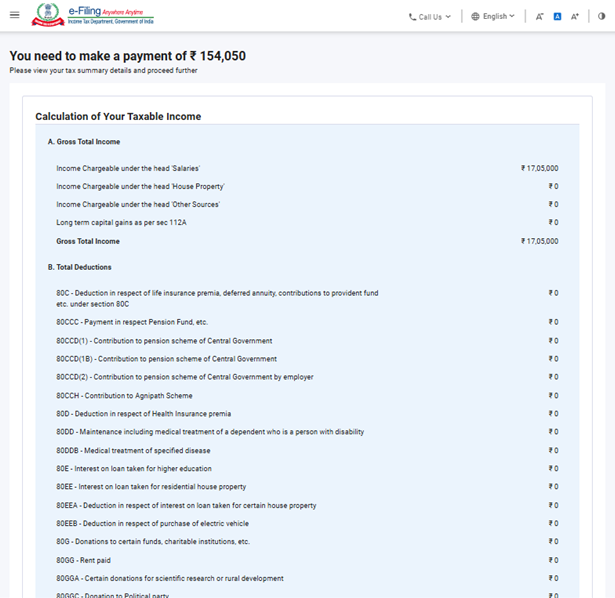
நீங்கள் வழங்கிய விவரங்களின் அடிப்படையில் உங்கள் வரிக் கணக்கீட்டின் சுருக்கம் காண்பிக்கப்படும். கணக்கீட்டின் அடிப்படையில் செலுத்த வேண்டிய வரிப் பொறுப்பு இருந்தால், பக்கத்தின் கீழே 'இப்போதே செலுத்து' மற்றும் 'பின்னர் செலுத்து' விருப்பங்களைப் பெறுவீர்கள்.
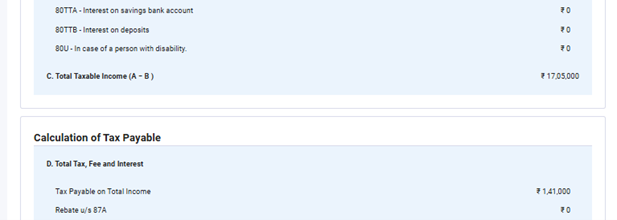
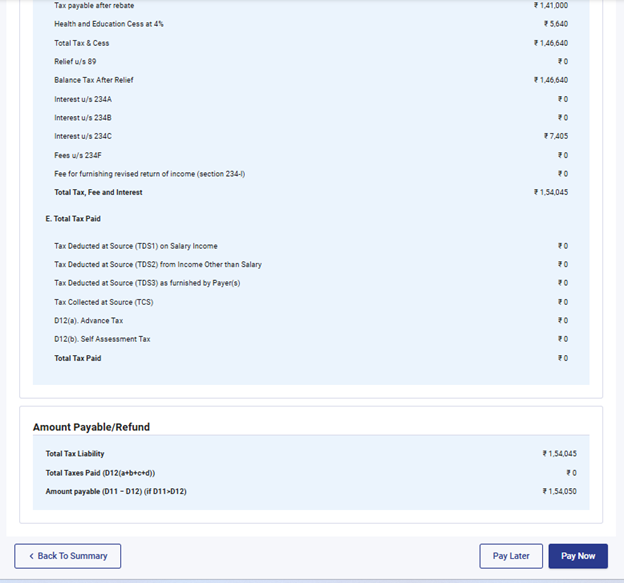
குறிப்பு:
- இப்போதே செலுத்துங்கள் விருப்பத்தைப் பயன்படுத்த பரிந்துரைக்கப்படுகிறது.
- நீங்கள் பிறகு பணம் செலுத்துவதைத் தேர்வுசெய்தால், உங்கள் வருமான வரிக் கணக்கைத் தாக்கல் செய்த பிறகு பணம் செலுத்தலாம், ஆனால் இயல்புநிலையில் வரி விதிப்புச் செலுத்துபவராகக் கருதப்படும் அபாயம் உள்ளது, மேலும் செலுத்த வேண்டிய வரிக்கு வட்டி செலுத்த வேண்டிய பொறுப்பு ஏற்படலாம்.
படிநிலை 10a(i): 'இப்போதே செலுத்து' என்பதைக் கிளிக் செய்தால், நீங்கள் மின்னணு-வரி செலுத்தல் சேவைக்கு திருப்பி விடப்படுவீர்கள். 'தொடரவும்' என்பதைக் கிளிக் செய்யவும்.
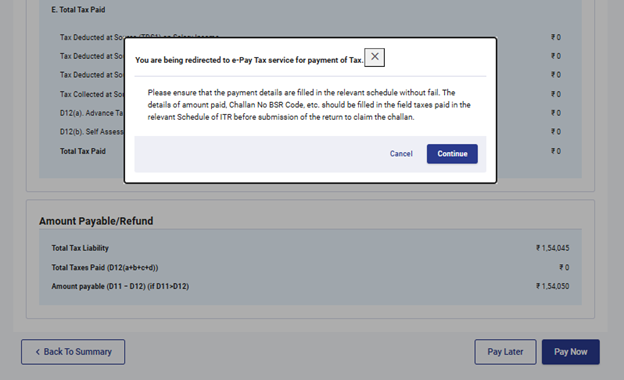
குறிப்பு: தொடரவும் என்பதைக் கிளிக் செய்த பிறகு வரி செலுத்துவதற்கு இணையமுகப்பில் மின்னணு-வரி செலுத்தலுக்கு அழைத்துச் செல்லப்படுவீர்கள். மேலும் அறிய மின்னணு-வரி செலுத்தல் பயனர் கையேடுகளைப் பார்க்கவும்.
படிநிலை 10a(ii): மின்னணு-தாக்கல் இணைய முகப்பின் வாயிலாக வெற்றிகரமாக பணம் செலுத்திய பிறகு, வெற்றிச் செய்தி காட்டப்படும். ITR-ஐ தாக்கல் செய்வதை முடிக்க, 'திரும்பத் தாக்கல் செய்ய மீண்டும்' என்பதைக் கிளிக் செய்யவும்.
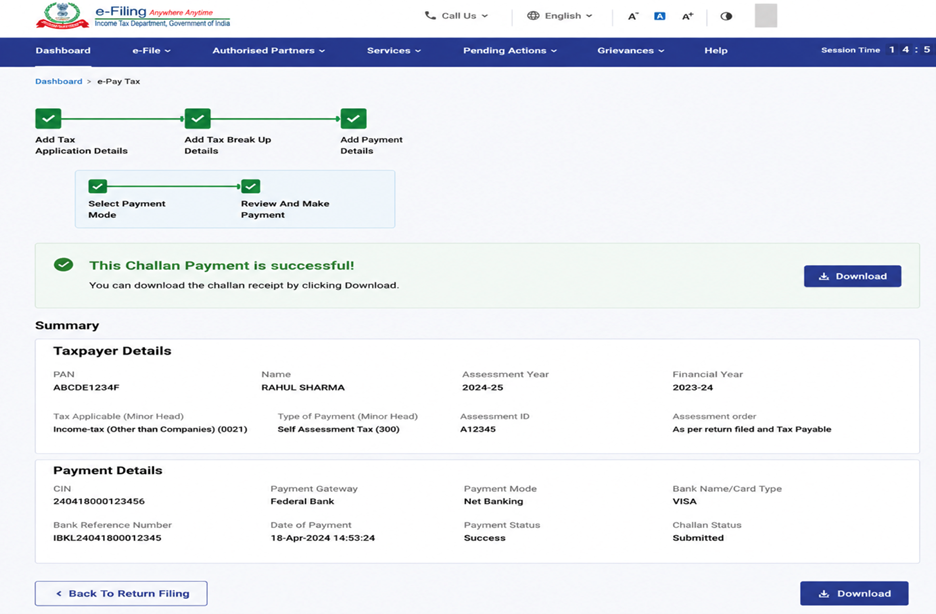
படிநிலை 10b: வரிப் பொறுப்பு இல்லாவிட்டால் (தேவை இல்லை / பணத்தைத் திரும்பப்பெறவில்லை) அல்லது நீங்கள் பணத்தைத் திரும்பப்பெற தகுதியுடையவராக இருந்தால்: எந்தவித வரிப் பொறுப்பும் செலுத்தப்படாவிட்டால், அல்லது வரிக் கணக்கீட்டின் அடிப்படையில் பணத்தைத் திரும்பப் பெற்றால், 'முன்னோட்டம்' பக்கத்திற்குச் சென்று சமர்ப்பிப்பீர்கள்.
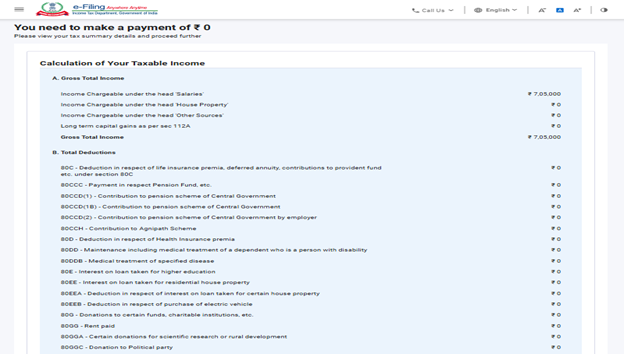
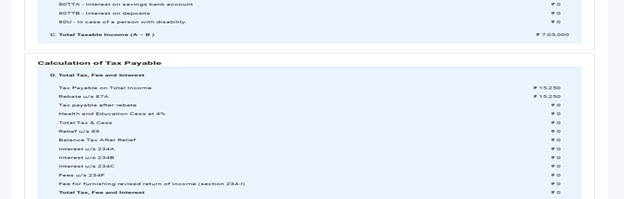
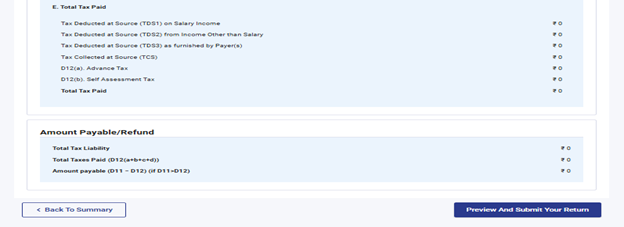
படிநிலை 11: 'முன்னோட்டம் மற்றும் உங்கள் வருவாயைச் சமர்ப்பி' பக்கத்தில், அறிவிப்பு தேர்வுப்பெட்டியைத் தேர்ந்தெடுத்து, 'சரிபார்ப்புக்குச் செல்லவும்' என்பதைக் கிளிக் செய்யவும்.
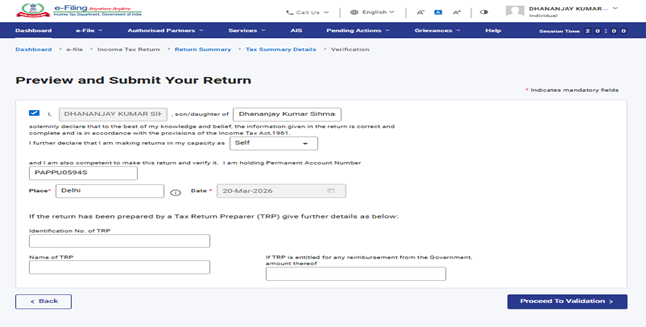
குறிப்பு: உங்கள் வருவாயைத் தயாரிப்பதில் நீங்கள் வரி அறிக்கை தயாரிப்பாளரையோ அல்லது TRP-யையோ ஈடுபடுத்தவில்லை என்றால், TRP தொடர்பான உரைப்பெட்டிகளை காலியாக விடலாம்.
படிநிலை 12: உள் சரிபார்ப்புகள் வெற்றியடைந்தவுடன், 'முன்னோட்டம்' என்பதைக் கிளிக் செய்யவும்.
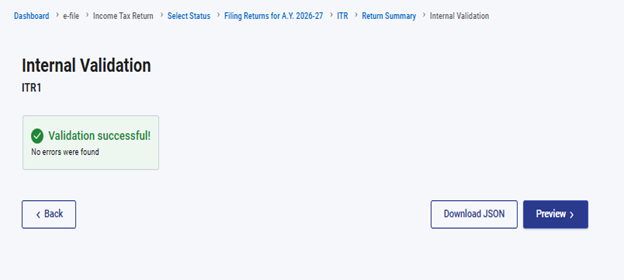
குறிப்பு: உங்கள் திருப்பியளிப்பதில் பிழைகளின் பட்டியல் காட்டப்பட்டால், பிழைகளைச் சரிசெய்ய நீங்கள் படிவத்திற்குத் திரும்ப வேண்டும். பிழைகள் ஏதும் இல்லை என்றால், உங்கள் வருகையை முன்னோட்டமிடலாம்.
படிநிலை 13: 'திரும்புவதற்கான முன்னோட்டம்' மற்றும் 'சரிபார்ப்புக்குச் செல்லவும்' என்பதைக் கிளிக் செய்யவும்.
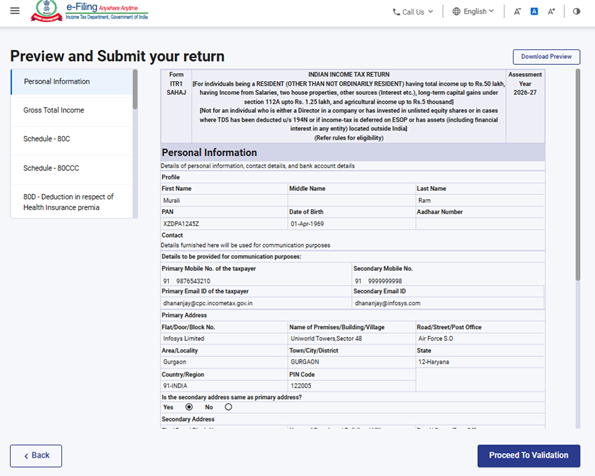
படிநிலை 14: பதிவேற்ற நிலை சரிபார்ப்புடன் வெற்றிகரமாகச் சரிபார்க்கப்பட்டதும் 'சரிபார்ப்புக்குச் செல்' என்பதைக் கிளிக் செய்யவும்.
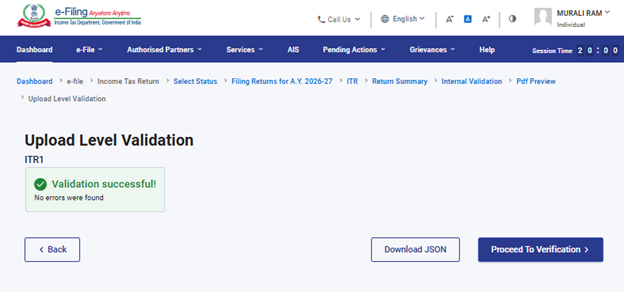
படிநிலை 15: 'உங்கள் சரிபார்ப்புப் பக்கத்தை நிறைவு' என்பதில், உங்களுக்கு விருப்பமான விருப்பத்தைத் தேர்ந்தெடுத்து 'தொடரவும்' என்பதைக் கிளிக் செய்யவும்.
உங்கள் வருவாயைச் சரிபார்க்க வேண்டியது கட்டாயமாகும், மேலும் உங்கள் ITR-ஐ சரிபார்க்க மின் சரிபார்ப்பு (பரிந்துரைக்கப்படும் விருப்பம் - இப்போது மின்னணு-சரிபார்த்தல்) எளிதான வழியாகும் - இது கையொப்பமிடப்பட்ட இயற்பியல் ITR-V ஐ CPC-க்கு விரைவு அஞ்சல் வாயிலாக அனுப்புவதை விட விரைவானது, காகிதமற்றது மற்றும் பாதுகாப்பானது.
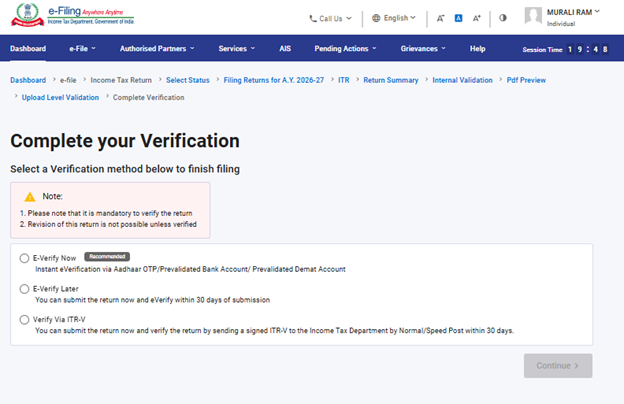
குறிப்பு: நீங்கள் மின்னணு சரிபார்ப்பு பின்னர் என்பதைத் தேர்வுசெய்தால், உங்கள் வருவாயைச் சமர்ப்பிக்கலாம், இருப்பினும், உங்கள் ITR-ஐ தாக்கல் செய்த 30 நாட்களுக்குள் உங்கள் வருமானத்தைச் சரிபார்க்க வேண்டும்.
படிநிலை 16: 'மின்னணு-சரிபார்ப்பு' பக்கத்தில், நீங்கள் திரும்பியதை மின்னணு-சரிபார்க்க விரும்பும் விருப்பத்தைத் தேர்ந்தெடுத்து, 'தொடரவும்' என்பதைக் கிளிக் செய்யவும்.
குறிப்பு:
- மேலும் அறிய, மின்னணு சரிபார்ப்பு பயனர் கையேட்டைப் பார்க்கவும்.
- ITR-V வழியாகச் சரிபார் என்பதைத் தேர்வுசெய்தால், உங்கள் ITR-V-யின் கையொப்பமிடப்பட்ட நகல் ஒன்றை 30 நாட்களுக்குள் மையப்படுத்தப்பட்ட செயலாக்க மையம், வருமான வரித் துறை, பெங்களூரு 560500 என்ற முகவரிக்கு விரைவு அஞ்சல் வாயிலாக அனுப்ப வேண்டும்.
- உங்கள் வங்கிக் கணக்கை முன்கூட்டியே சரிபார்த்துள்ளீர்கள் என்பதை உறுதிப்படுத்திக் கொள்ளவும்.
- மேலும் அறிய எனது வங்கிக் கணக்கு பயனர் கையேட்டைப் பார்க்கவும்.
குறிப்பு: 331/03/2024 தேதியிட்ட அறிவிக்கை எண் 2-இன் படி-
- பதிவேற்றம் செய்யப்பட்ட 30 நாட்களுக்குள் வருமான அறிக்கை பதிவேற்றம் செய்யப்பட்டு மின்னணு சரிபார்ப்பு/ lTR-V சமர்ப்பிக்கப்பட்டால் - இது போன்ற சந்தர்ப்பங்களில் வருமான அறிக்கையைப் பதிவேற்றும் தேதி வருமானத் தொகையை அளிக்கும் நாளாகக் கருதப்படும்.
- வருமான அறிக்கை பதிவேற்றம் செய்யப்பட்டு 30 நாட்களுக்குப் பிறகு மின் சரிபார்ப்பு அல்லது ITR-V சமர்ப்பிக்கப்பட்டால் - இது போன்ற சமயங்களில் மின் சரிபார்ப்பு/ ITR-V சமர்ப்பித்த தேதி வருமானத் தொகையை வழங்கும் தேதியாகக் கருதப்படும், மேலும் சட்டத்தின் கீழ் தாமதமாகத் தாக்கல் செய்வதால் ஏற்படும் அனைத்து விளைவுகளும் பொருந்தும்.
- முறையாக சரிபார்க்கப்பட்ட ITR-V, பரிந்துரைக்கப்பட்ட வடிவத்தில் மற்றும் பரிந்துரைக்கப்பட்ட முறையில், சாதாரண அல்லது விரைவு அஞ்சல் வாயிலாகவோ அல்லது வேறு ஏதேனும் முறையில் பின்வரும் முகவரிக்கு மட்டுமே அனுப்பப்படும்: மையப்படுத்தப்பட்ட செயலாக்க மையம், வருமான வரித் துறை, பெங்களூரு - 560500, கர்நாடகா.
- CPC இல் முறையாகச் சரிபார்க்கப்பட்ட ITR-V பெறப்பட்ட தேதி, வருமானத்தைப் பதிவேற்றிய நாளிலிருந்து 30-நாள் காலத்தை நிர்ணயிக்கும் நோக்கத்திற்காகக் கருதப்படும்.
- குறிப்பிட்ட காலக்கெடுவுக்குள் பதிவேற்றம் செய்த பிறகு வருமான வருமானம் சரிபார்க்கப்படாவிட்டால், அது தவறானதாகக் கருதப்படும் என்று மேலும் தெளிவுபடுத்தப்பட்டுள்ளது.
உங்கள் வருமானத்தை மின் சரிபார்த்தவுடன், பரிவர்த்தனை ID மற்றும் ஒப்புகை எண்ணுடன் வெற்றிச் செய்தி காட்டப்படும். உங்கள் அலைபேசி எண் மற்றும் மின்னணு-தாக்கல் இணைய முகப்பில் பதிவு செய்யப்பட்ட மின்னஞ்சல் ID ஆகியவற்றில் உறுதிப்படுத்தல் செய்தியையும் பெறுவீர்கள்.