படிவம் 105 & 107 பயனர் கையேடு
1. மேலோட்டப்பார்வை
இலாப நோக்கற்ற நிறுவனங்களின் (NPOs) சில வகைகளுக்கு,வருமான வரிச் சட்டம், 2025, வருமானத்தின் மீதான வரி விலக்குகளைத் தொடர்ந்து கோருவதற்கும் நன்கொடைகளுக்கு வரி பிடித்தம் செய்வதற்கு நன்கொடையாளர்கள்வழக்கமான பதிவு அல்லது வழக்கமான அனுமதியைப்பெற வேண்டும். இந்தச் செயல்முறையானது, நிறுவனத்தின் செயல்பாடுகள் மற்றும் இணக்க நிலையைத் தொடர்ந்து சரிபார்க்க வருமான வரித் துறையை அனுமதிக்கிறது மற்றும் தகுதியான மற்றும் இணக்கமான நிறுவனங்களுக்கு மட்டுமே இந்த வரிச் சலுகைகள் கிடைக்கும் என்பதை உறுதிப்படுத்துகிறது.
வருமான வரிச் சட்டம், 2025 இன் பிரிவு 332(3) இன் கீழ் இதுபோன்ற வழக்கமான பதிவைப் பெறுவதற்கு அல்லது வருமான வரிச் சட்டம், 2025 இன் பிரிவு 354(2)இன் கீழ் வழக்கமான ஒப்புதலைப் பெற, விண்ணப்பதாரர் வருமான வரி விதிகளின் 181, 2026-இன் படி படிவம் 105 ஐ வருமான வரி இணையதள முகப்பில் மின்னணு முறையில் தாக்கல் செய்ய வேண்டும். படிவம் 105 என்பது லாப நோக்கற்ற நிறுவனங்களின் (NPOs) பதிவு மற்றும் நன்கொடை தொடர்பான வரி விலக்குக்கான ஒப்புதல் ஆகிய இரண்டையும் உள்ளடக்கிய ஒரு ஒருங்கிணைந்த விண்ணப்பப் படிவமாகும்; இது பொதுவாக நிறுவனத்தின் செயல்பாடுகள் தொடங்கப்பட்டிருக்கும் போதோ, தற்காலிகப் பதிவு முடிவடையும் போதோ, நடைமுறையிலுள்ள பதிவைப் புதுப்பிக்க வேண்டியிருக்கும் போதோ அல்லது நிறுவனத்தின் நோக்கங்களில் ஏதேனும் மாற்றம் செய்யப்படும் போதோ தாக்கல் செய்யப்படுகிறது.
படிவம் 105 வெற்றிகரமாகச் சமர்ப்பிக்கப்பட்டு ஆய்வு செய்யப்பட்ட பிறகு, வருமான வரித்துறைபடிவம் 107-இல் ஓர் உத்தரவை வெளியிடுகிறதுஇதன் மூலம், நிபந்தனைகளுக்கு ஏற்ப வழக்கமான பதிவு மற்றும்/அல்லது அனுமதி வழங்கப்படுவதோடு, 16-இலக்க தனித்துவமான பதிவு எண்ணும் (URN ) வழங்கப்படுகிறது. இந்த URN எண், வழக்கமான பதிவு அல்லது அனுமதி வழங்கப்பட்டதற்கான உறுதிப்படுத்தலாகும்; மேலும், எதிர்கால வரி இணக்கங்களின்போது இந்த எண் கட்டாயம் குறிப்பிடப்பட வேண்டும்.
மேலும் விண்ணப்பதாரர் படிவம் 105-ஐ தாக்கல் செய்யும் போது ஏதேனும் தவறு செய்திருந்தால், தாக்கல் செய்த நாளிலிருந்து 7 நாட்களுக்குள் விண்ணப்பத்தை திரும்பப் பெறலாம்.
2. இந்தச் சேவையைப் பெறுவதற்கான முன்தேவைகள்
• நீங்கள் மின்னணு-தாக்கல் இணைய முகப்பில்
பதிவுசெய்யப்பட்ட பயனராக இருக்க வேண்டும் • வரி செலுத்துபவரின் PAN -இன் நிலை "செயலில்" இருக்க வேண்டும்.
• படிவத்தை DSC முறையில் சரிபார்க்க உங்களிடம் செல்லுபடியாகும் DSC இருக்க வேண்டும். மேலும் அது மின்னணு-தாக்கல் இணைய முகப்பில் பதிவு செய்திருக்க வேண்டும், காலாவதியாகி இருக்கக் கூடாது.
3. குறித்து
3.1 நோக்கம்
பிரிவு 332 அல்லது பிரிவு 354 இன் கீழ் வழக்கமான பதிவு அல்லது ஒப்புதலானது, ஒரு இலாப நோக்கற்ற நிறுவனத்திற்கு வரி விலக்குகளைத் தொடர்ந்து பெற உதவுகிறது மற்றும் நன்கொடையாளர்கள் தகுதியான நன்கொடைகளுக்கு விலக்கு கோர அனுமதிக்கிறது. மின்னணு-தாக்கல் இணைய முகப்பில் படிவம் 105 ஐ தாக்கல் செய்வதன் மூலம் இத்தகைய வழக்கமான பதிவு அல்லது ஒப்புதல் பெறப்படுகிறது, அதன் பிறகு வருமான வரித்துறை விண்ணப்பத்தை ஆய்வு செய்கிறது.
தனிப்பட்ட பயனர்களைத் தவிர அனைத்துப் பதிவு செய்த பயனர்களும், மின்னணு-தாக்கல் இணைய முகப்பில், வழக்கமான பதிவு அல்லது/மற்றும் வருமான வரிச் சட்டம், 2025-இன் பிரிவு 332 அல்லது 354 இன் ஒப்புதலைப் பெறுவதற்கு தேவையான விவரங்களை படிவம் 105-இல் வழங்கலாம்.
3.3 படிவம் ஒரு பார்வை
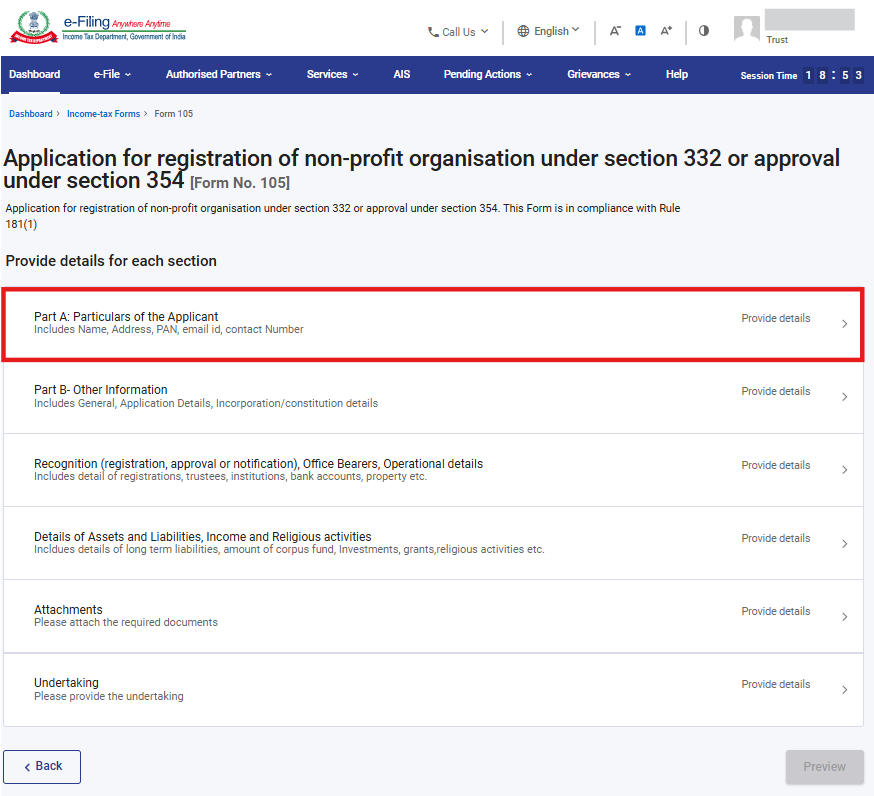
படிவம் 105 ஆறு பலகைகளைக் கொண்டுள்ளது:
1. பகுதி A: விண்ணப்பதாரரின் விவரங்கள்
2. பகுதி B- பிற தகவல்கள்
3. அங்கீகாரம் (பதிவு, ஒப்புதல் அல்லது அறிவிப்பு), அலுவலகப் பணியாளர்கள், செயல்பாட்டு விவரங்கள்
4. சொத்துக்கள் மற்றும் பொறுப்புகள், வருமானம் மற்றும் மதச் செயல்பாடுகளின் விவரங்கள்
5. இணைப்புகள்
6. உறுதிமொழி
4. படிப்படியான வழிகாட்டி
பகுதி I: படிவம் 105-ஐ தாக்கல் செய்தல்
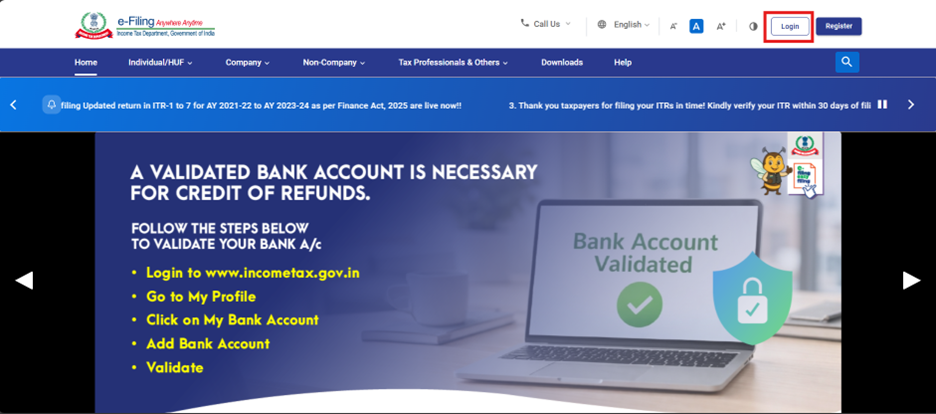
படிநிலை 1: உங்கள் பயனர் ID மற்றும் கடவுச்சொல்லைப் பயன்படுத்தி மின்னணுத் தாக்கல் இணைய முகப்பில் உள்நுழையவும்.
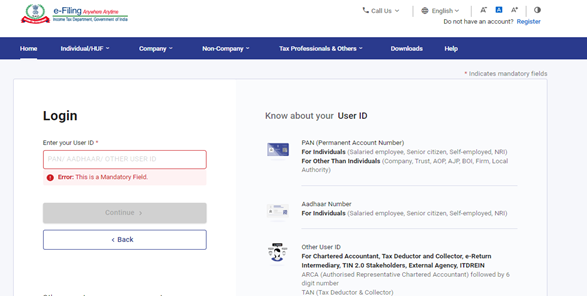
படிநிலை 2: பயனர் ID (PAN) மற்றும் கடவுச்சொல்லை உள்ளிடவும்.
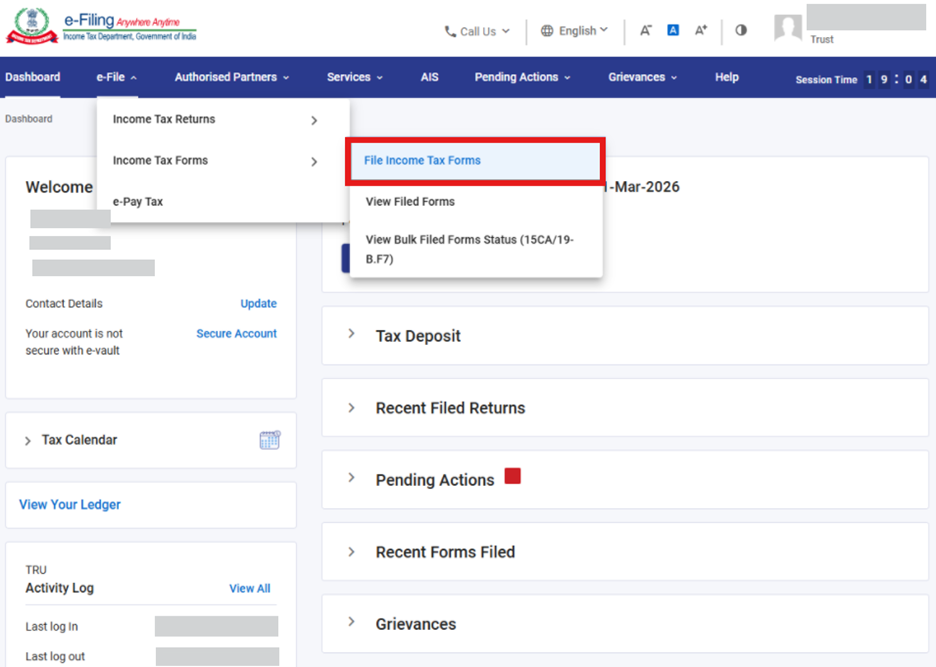
படிநிலை 3: மின்னணு தாக்கல் > வருமான வரி படிவங்கள் > வருமான வரி படிவங்களை தாக்கல் செய்யவும்
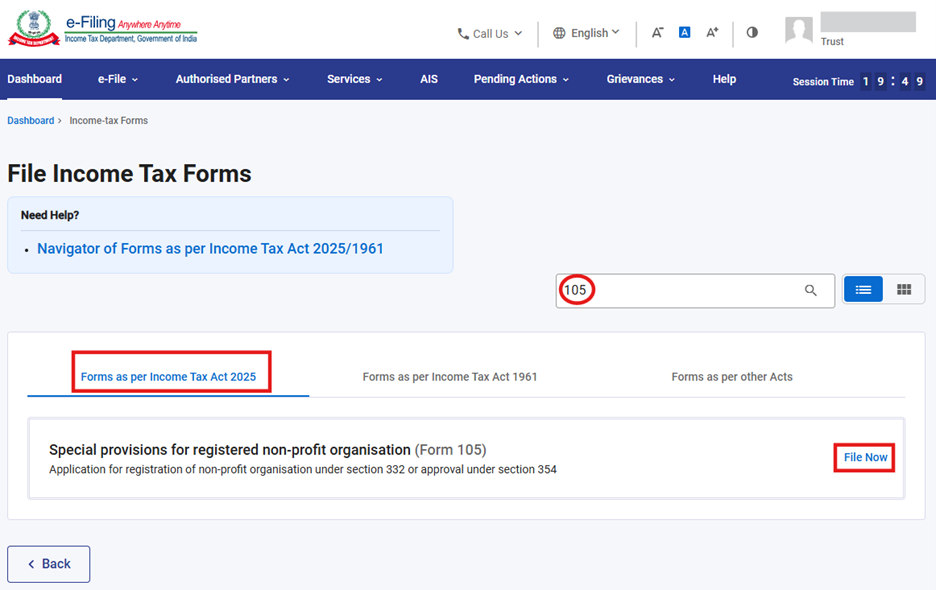
படிநிலை 4: வருமான வரிச் சட்டம் 2025-இன் படி படிவங்கள் தாவலைத் தேர்ந்தெடுத்து, படிவம் 105-ஐத் தேடி, இப்போதே தாக்கல் செய் பட்டனைக் கிளிக் செய்யவும்.
படிநிலை 5: பொருந்தக்கூடிய வரி ஆண்டைத் (T.Y) தேர்ந்தெடுத்து, தொடரவும் பொத்தானைக் கிளிக் செய்யவும்.
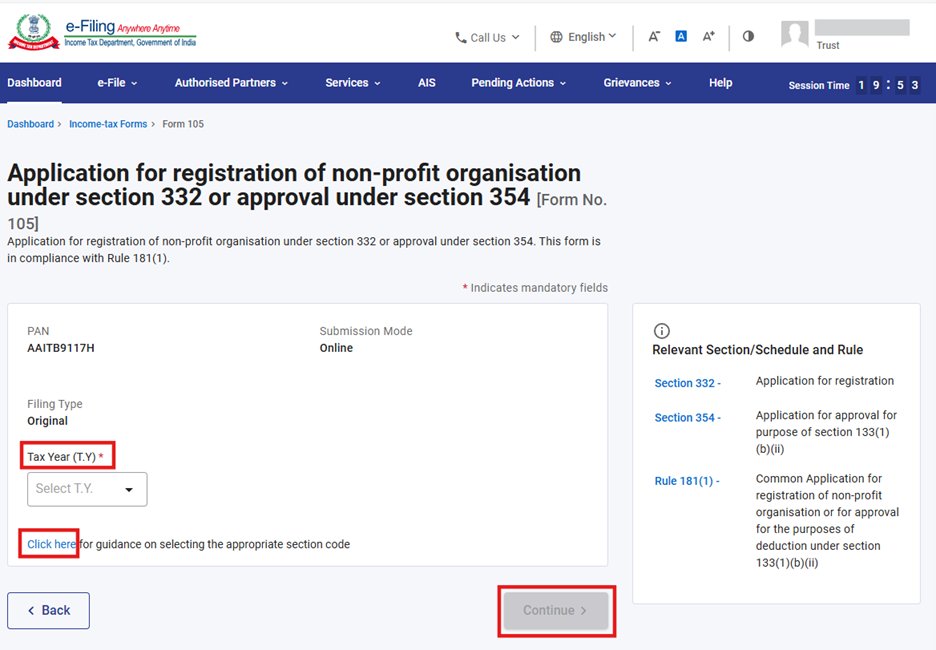
குறிப்பு: படிவம் 105 இல் பொருத்தமான பிரிவுக் குறியீட்டைத் தேர்ந்தெடுப்பதற்கான வழிகாட்டுதலுக்குத், தொடர்புடைய வழிகாட்டுதலைப் பதிவிறக்குவதற்கு "இங்கே கிளிக் செய்க" என்ற மிகை இணைப்பைக் கிளிக் செய்யலாம்.
படிநிலை 6: தொடரவும் என்பதைக் கிளிக் செய்யவும்
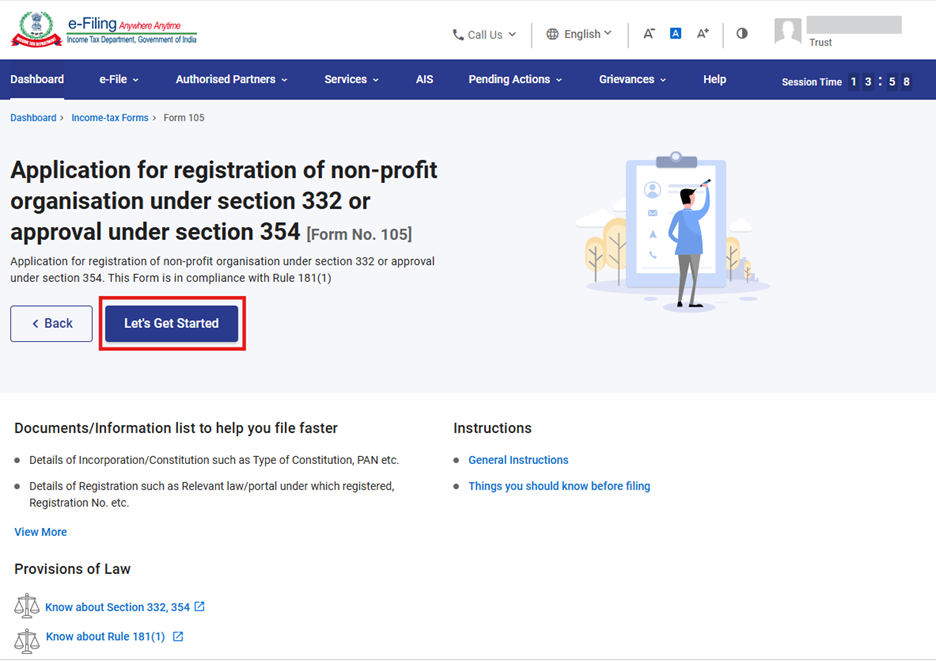
படிநிலை 7: தொடரவும் பட்டனைக் கிளிக் செய்த பிறகு, பயனர் பலகை திரைக்கு அழைத்து செல்லப்படுவார் அங்கு முதலாவது பலகையான “பகுதி A: விண்ணப்பதாரரின் விவரங்கள்' என்பதைத் தேர்ந்தெடுக்கவும்
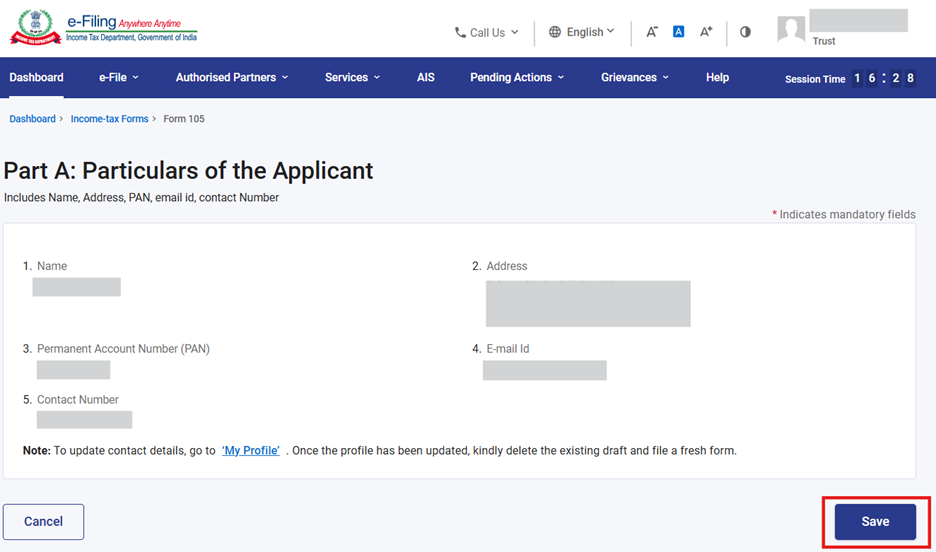
படிநிலை 8: விவரக்குறிப்புகளை உறுதிசெய்து சேமி என்பதைக் கிளிக் செய்யவும்.
குறிப்பு: முகவரி உட்பட "எனது சுயவிவரம்" பிரிவின் கீழ் அனைத்து கட்டாய விவரங்களும் பூர்த்தி செய்யப்பட்டிருப்பதை உறுதி செய்யவும். "எனது சுயவிவரம்" என்ற மிகை இணைப்பைக் கிளிக் செய்வதன் மூலம் உங்கள் தொடர்பு மற்றும் முகவரி விவரங்களைப் புதுப்பிக்கலாம்.
படிநிலை 9: முதலாவது பலகையைச் சேமித்த பிறகு, அப்பலகையின் நிலை முடிந்தது என காட்டப்படும், பின்னர் 2வது பலகை “பகுதி B- பிற தகவல்” என்பதைத் தேர்ந்தெடுக்கவும்
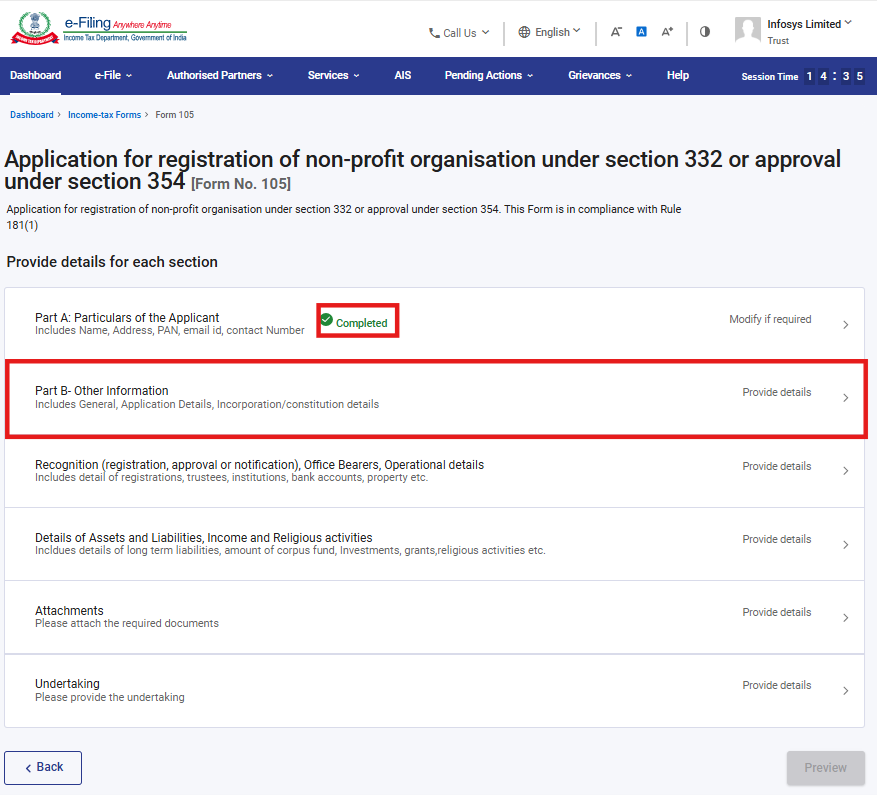
படிநிலை 10: பிற தகவலை உறுதிசெய்து சேமி என்பதைக் கிளிக் செய்யவும்.
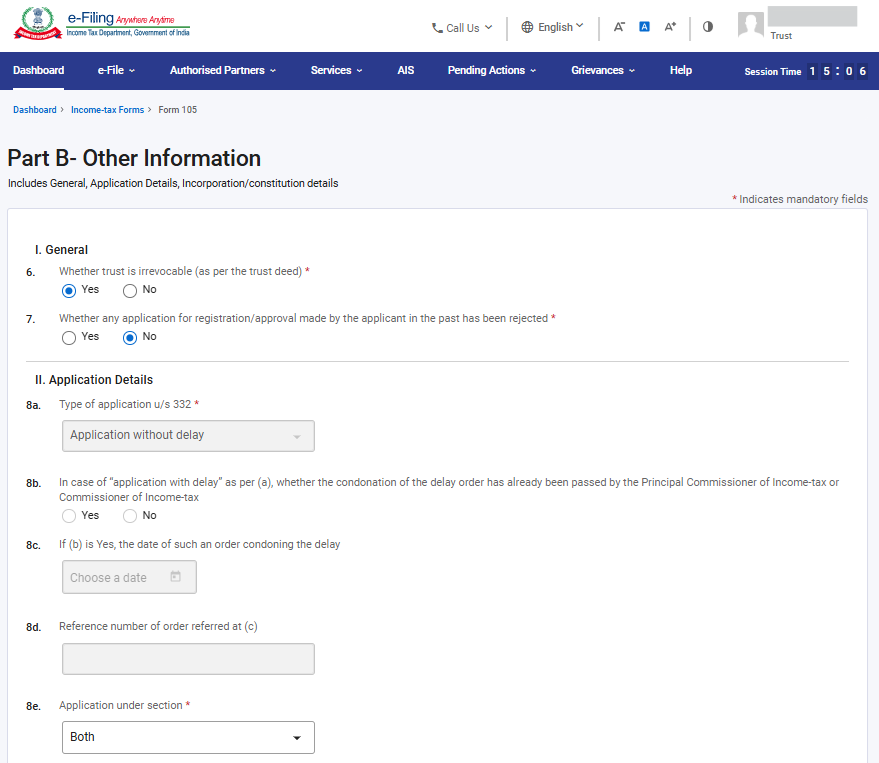
குறிப்புகள்:
1)அறக்கட்டளை பிரிவு 332(2)(b)-இன் படி திரும்பப்பெறக்கூடியதாக இருந்தால், அதற்கான விண்ணப்பத்தை தாக்கல் செய்ய முடியாது.
2) புலம் 8a-இன் கீழ் தாமதத்துடனான விண்ணப்பம் என்பது தேர்ந்தெடுக்கப்பட்டால் மட்டுமே, புலம் 8b, 8c மற்றும் 8d ஆகியவை பொருந்தக்கூடியதாக இருக்கும்.
3) உங்கள் விண்ணப்பத்தின் வகைக்கு ஏற்ப, புலம் எண் 8e-இல் உள்ள "எந்தப் பிரிவின் கீழ் விண்ணப்பம்" என்பதன் கீழ் பொருத்தமான பிரிவை (332, 354 அல்லது இரண்டும்) தயவுசெய்து தேர்ந்தெடுக்கவும்.
4) பிரிவு 354(2)-இன் கீழ் பதிவு செய்வதற்கான விருப்பத்தைத் தேர்வு செய்ய, அந்த இலாப நோக்கற்ற அமைப்பு (NPO) ஏற்கனவே பிரிவு 332 / 12A / 10(23)(c)-இன் கீழ் பதிவு செய்யப்பட்டிருக்க வேண்டும்; அல்லது பிரிவு 332(1)-இன் கீழ் பதிவு செய்வதற்காக தாக்கல் செய்யப்பட்ட விண்ணப்பம் நிலுவையில் இருக்க வேண்டும்; அல்லது இரண்டு பிரிவுகளின் கீழும் பதிவு செய்வதற்கான விண்ணப்பம் தேர்ந்தெடுக்கப்பட வேண்டும். வருமான வரிச் சட்டம் 2025-இன் பிரிவு 332-இன் கீழ் அல்லது வருமான வரிச் சட்டம் 1961-இன் தொடர்புடைய விதிகளின் கீழ் தாக்கல் செய்யப்பட்ட விண்ணப்பம் நிராகரிக்கப்பட்டிருந்தாலோ, அல்லது இரண்டு சட்டங்களில் ஏதேனும் ஒன்றின் தொடர்புடைய விதிகளின் கீழ் இதற்கு முன் வழங்கப்பட்ட பதிவு/அங்கீகாரம் திரும்பப் பெறப்பட்டிருந்தாலோ அல்லது ரத்து செய்யப்பட்டிருந்தாலோ, பிரிவு 354(2)-இன் கீழ் பதிவு செய்வதற்கான விண்ணப்பத்தைத் தாக்கல் செய்ய அனுமதி இல்லை.
5) வருமான வரி விதிகள் 2026-இன் விதி 181(12)-இன் கீழ் தாக்கல் செய்யப்பட்ட படிவம் 105-இன் அடிப்படையில் படிவம் 107-இல் நிராகரிப்பு ஆணைபெறப்பட்டிருந்தால் மட்டுமே, படிவம் 105-இல் மீண்டும் விண்ணப்பிக்கும் வசதி கிடைக்கும். படிவம் 10AD-இல் பெறப்பட்ட முந்தைய நிராகரிப்பு உத்தரவுகளுக்கு, 1.04.2026 முதல் படிவம் 105-இல் அசல் விண்ணப்பம் மட்டுமே தாக்கல் செய்யப்பட வேண்டும். இத்தகைய சூழ்நிலைகளில் மீண்டும் விண்ணப்பிக்கும் விருப்பத்தேர்வு கிடைக்காது; ஏனெனில் வருமான வரிச் சட்டம் 1961-இன் கீழ் மீண்டும் விண்ணப்பிக்கும் வசதி நடைமுறையில் இருக்கவில்லை.
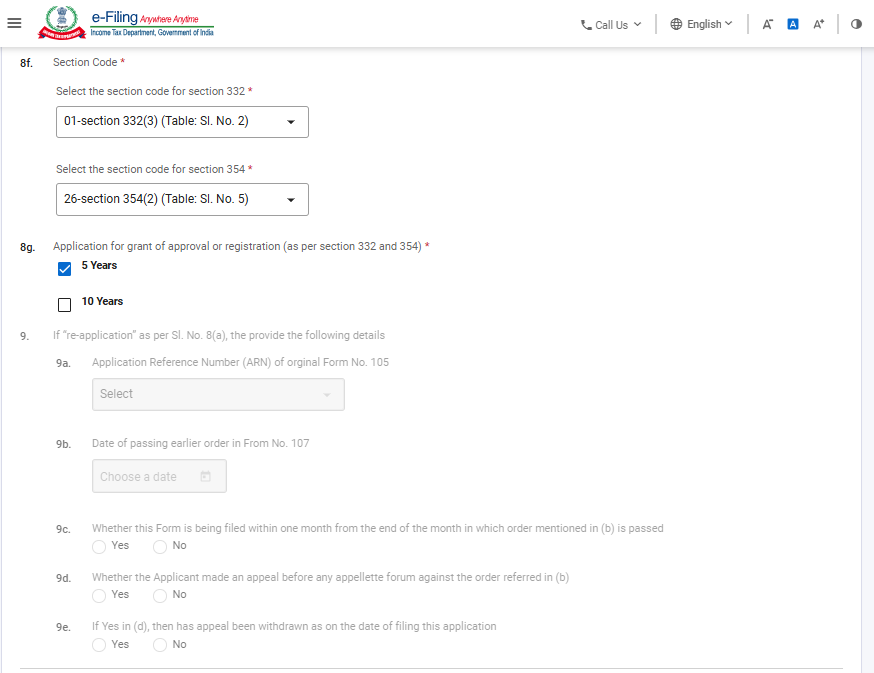
குறிப்பு:
1) புலம் எண் 8f-இல் உள்ள “பிரிவுக் குறியீடு" என்பதன் கீழ் பொருத்தமான பிரிவுக் குறியீட்டைத் தயவுசெய்து தேர்ந்தெடுக்கவும். பிரிவுக் குறியீடு குறித்த கூடுதல் வழிகாட்டுதலுக்கு, “பிரிவுக் குறியீடுகளுக்கான வழிகாட்டி" என்பதைத் தயவுசெய்து பார்க்கவும்.
2) புலம் எண்.8G பதிவு கோரப்படும் காலத்துடன் தொடர்புடையது. பிரிவு 332(5)ன் விதிகளில் குறிப்பிடப்பட்டுள்ள நிபந்தனைகளை பூர்த்தி செய்யும் NPO களுக்கு மட்டுமே 10 வருட காலப் பதிவு பொருந்தும். பிரிவு 332(3) மற்றும் 354(2) ஆகிய இரண்டு விதிகளின் கீழும் 5 வருட காலப் பதிவு பொருந்தும்.
3) முகப்புத் திரையில் நீங்கள் “மீண்டும் விண்ணப்பித்தல்” என்பதைத் தேர்ந்தெடுத்தால் மட்டுமே புலம் எண் 9 செயல்படும். மீண்டும் விண்ணப்பிப்பதற்கான இந்த வசதி விரைவில் தொடங்கப்படும்.
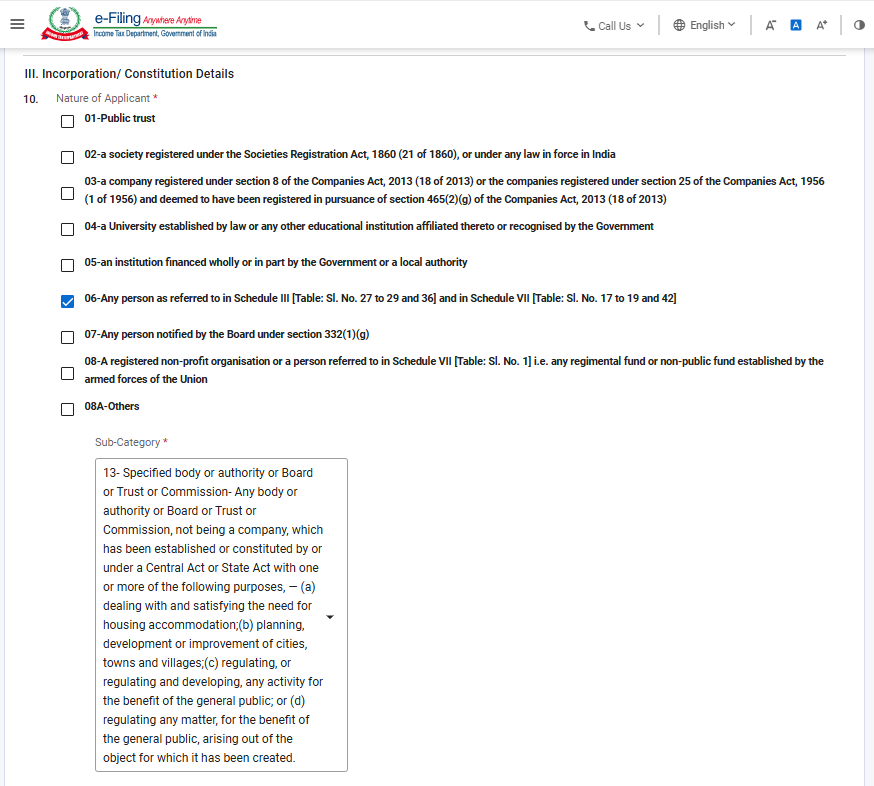
குறிப்பு:
1) கீழே குறிப்பிட்டுள்ளபடி புலம் எண் 10- இல் விண்ணப்பதாரரின் பொருத்தமான தன்மையைத் தேர்ந்தெடுக்கவும்:
|
குறியீடு |
விளக்கம் |
|
01 |
பொது அறக்கட்டளை |
|
02 |
சங்கங்கள் பதிவுச் சட்டம், 1860-இன் கீழ் அல்லது இந்தியாவில் அமலில் உள்ள ஏதேனும் ஒரு சட்டத்தின் கீழ் பதிவு செய்யப்பட்ட ஒரு சங்கம் |
|
03 |
நிறுவனங்கள் சட்டம், 2013-இன் பிரிவு 8-இன் கீழ் பதிவுசெய்யப்பட்ட நிறுவனம் அல்லது நிறுவனங்கள் சட்டம், 1956 பிரிவு 25-இன் கீழ் பதிவுசெய்யப்பட்ட மற்றும் நிறுவனங்கள் சட்டம், 2013-இன் பிரிவு 465(2)(g)- இன் படி பதிவு செய்யப்பட்டதாகக் கருதப்படும் நிறுவனங்கள் |
|
04 |
சட்டத்தால் நிறுவப்பட்ட பல்கலைக்கழகம் அல்லது அதனுடன் இணைந்த அல்லது அரசாங்கத்தால் அங்கீகரிக்கப்பட்ட பிற கல்வி நிறுவனம் |
|
05 |
முழுமையாகவோ அல்லது பகுதியாகவோ அரசாங்கத்தால் அல்லது உள்ளூர் அதிகார அமைப்பால் (உள்ளாட்சி அமைப்பால்) நிதி உதவி பெறப்படும் ஒரு நிறுவனம் |
|
06 |
இணைப்புப் பட்டியல் III [அட்டவணை: வரிசை எண் 27 முதல் 29 வரை மற்றும் 36] மற்றும் இணைப்புப் பட்டியல் VII [அட்டவணை: வரிசை எண் 10 முதல் 19 வரை மற்றும் 42]-இல் குறிப்பிடப்பட்டுள்ள ஏதேனும் ஒரு நபர்] |
|
07 |
பிரிவு 332(1)(g)-இன் கீழ் வாரியத்தால் அறிவிக்கப்பட்ட ஏதேனும் ஒரு நபர் |
|
08 |
ஒரு பதிவு செய்யப்பட்ட இலாப நோக்கற்ற அமைப்பு அல்லது இணைப்புப் பட்டியல் VII [அட்டவணை: வரிசை எண் 1]-இல் குறிப்பிடப்பட்டுள்ள ஒரு நபர், அதாவது மத்திய அரசின் ஆயுதப் படைகளால் நிறுவப்பட்ட ஏதேனும் ஒரு படைப்பிரிவு சார்ந்த நிதி அல்லது பொது-சாரா நிதி |
|
08A |
மற்றவை |
|
09 |
குறிப்பிடப்பட்ட முதலீட்டாளர் பாதுகாப்பு நிதி — இந்தியாவில் உள்ள அங்கீகரிக்கப்பட்ட பங்குச் சந்தைகளால் கூட்டாகவோ அல்லது தனியாகவோ தொடங்கப்பட்ட எந்தவொரு முதலீட்டாளர் பாதுகாப்பு நிதியையும் இது குறிக்கும். |
|
10 |
குறிப்பிடப்பட்ட முதலீட்டாளர் பாதுகாப்பு நிதி- இந்தியாவில் பொதுச்சரக்கு பரிவர்த்தனை அமைப்புகளால் கூட்டாகவோ அல்லது தனித்தனியாகவோ அமைக்கப்படும் எந்தவொரு முதலீட்டாளர் பாதுகாப்பு நிதியும் |
|
11 |
குறிப்பிடப்பட்ட முதலீட்டாளர் பாதுகாப்பு நிதி- ஒரு வைப்புத்தொகை அமைப்பினால் விதிகளின்படி நிறுவப்பட்ட ஏதேனும் ஒரு முதலீட்டாளர் பாதுகாப்பு நிதி |
|
12 |
குறிப்பிடப்பட்ட அமைப்பு அல்லது அதிகார அமைப்பு அல்லது வாரியம் அல்லது அறக்கட்டளை அல்லது ஆணையம் - இணைப்புப் பட்டியல் VII (அட்டவணை: வரிசை எண் 42-இன்) கீழ் வருபவை தவிர்த்து, (எந்தப் பெயரால் அழைக்கப்பட்டாலும்) ஒரு அமைப்பு அல்லது அதிகார அமைப்பு அல்லது வாரியம் அல்லது அறக்கட்டளை அல்லது ஆணையம், அல்லது அவற்றின் ஒரு பிரிவு |
|
13 |
குறிப்பிடப்பட்ட அமைப்பு அல்லது அதிகார அமைப்பு அல்லது வாரியம் அல்லது அறக்கட்டளை அல்லது ஆணையம் - ஒரு நிறுவனமாக இல்லாத, மத்தியச் சட்டம் அல்லது மாநிலச் சட்டத்தின் மூலமாகவோ அல்லது அதன் கீழோ, பின்வரும் நோக்கங்களில் ஒன்று அல்லது அதற்கு மேற்பட்ட நோக்கங்களுக்காக நிறுவப்பட்ட அல்லது உருவாக்கப்பட்ட ஏதேனும் ஓர் அமைப்பு அல்லது அதிகார அமைப்பு அல்லது வாரியம் அல்லது அறக்கட்டளை அல்லது ஆணையம்:(a) வீட்டு வசதிக்கான தேவைகளைக் கையாளுதல் மற்றும் அவற்றை பூர்த்தி செய்தல்; (b) மாநகரங்கள், நகரங்கள் மற்றும் கிராமங்களின் திட்டமிடல், மேம்பாடு அல்லது உள்கட்டமைப்பு வளர்ச்சி; (c) பொதுமக்களின் நலனுக்காக ஏதேனும் ஒரு செயல்பாட்டை ஒழுங்குபடுத்துதல் அல்லது ஒழுங்குபடுத்தி மேம்படுத்துதல்; அல்லது (d) பொதுமக்களின் நலனுக்காக, எந்தவொரு அமைப்போ அல்லது நிறுவனமோ எதற்காக உருவாக்கப்பட்டதோ, அந்த நோக்கத்திலிருந்து எழும் எந்தவொரு விஷயத்தையும் முறைப்படுத்துதல். |
|
14 |
குறிப்பிடப்பட்ட பல்கலைக்கழகம், மருத்துவமனை அல்லது பிற நிறுவனம்- ஏதேனும் ஒரு பல்கலைக்கழகம் அல்லது அரசாங்கத்தால் முழுமையாக அல்லது கணிசமாக நிதியளிக்கப்படும் பிற கல்வி நிறுவனம். |
|
15 |
குறிப்பிடப்பட்ட பல்கலைக்கழகம், மருத்துவமனை அல்லது பிற நிறுவனம்- அரசாங்கத்தால் முழுமையாக அல்லது கணிசமாக நிதியளிக்கப்படும் ஏதாவது மருத்துவமனை அல்லது பிற நிறுவனம். |
|
16 |
குறிப்பிடப்பட்ட பல்கலைக்கழகம், மருத்துவமனை அல்லது பிற நிறுவனம்- மொத்த ஆண்டு வரவு ₹ 5,00,00,000-க்கு மிகாமல் இருக்கும் ஏதேனும் ஒரு பல்கலைக்கழகம் அல்லது பிற கல்வி நிறுவனம் |
|
17 |
குறிப்பிடப்பட்ட பல்கலைக்கழகம், மருத்துவமனை அல்லது பிற நிறுவனம்- எந்த மருத்துவமனை அல்லது மற்ற நிறுவனங்களின் மொத்த வருடாந்திர ரசீதுகள் ₹ 5,00,00,000க்கு மிகாமல் இருக்க வேண்டும் |
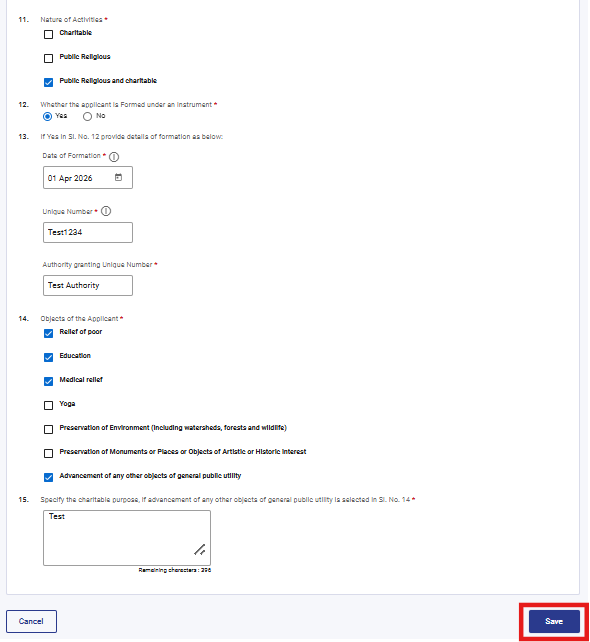
குறிப்பு:
1) புலம் எண். 14: “விண்ணப்பதாரரின் நோக்கங்கள்” என்பது, புலம் எண் 11: “செயல்பாடுகளின் தன்மை”என்பதில் பொது மதச் சார்புடையது என்பதைத் தவிர வேறு ஏதேனும் ஒரு விருப்பத்தைத் தேர்ந்தெடுத்தால் மட்டுமே செயல்படுத்தப்படும்
படிநிலை 11: இரண்டாவது பலகையைச் சேமித்த பிறகு, அப்பலகையின் நிலை முடிந்தது என காட்டப்படும், பின்னர் மூன்றாவது பலகையான “அங்கீகாரம் (பதிவு, ஒப்புதல் அல்லது அறிவிப்பு), அலுவலகப் பணியாளர்கள், செயல்பாட்டு விவரங்கள்” என்பதைத் தேர்ந்தெடுக்கவும்.
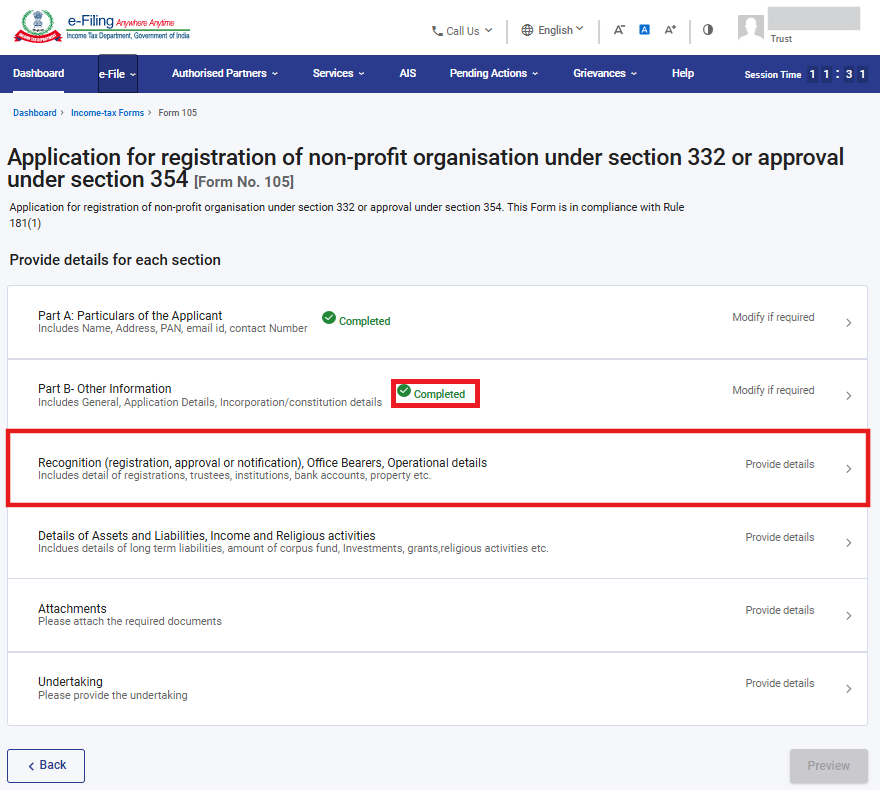
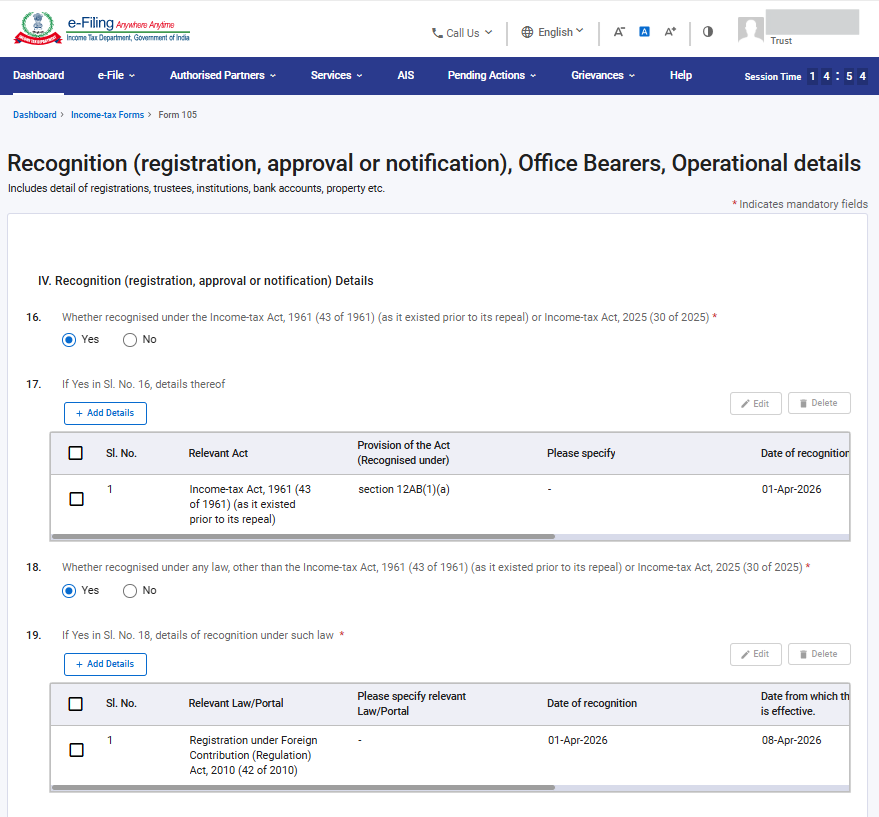
படிநிலை 12: பொருந்தக்கூடிய அனைத்து விவரங்களையும் பூர்த்தி செய்து சேமி என்பதைக் கிளிக் செய்யவும்.
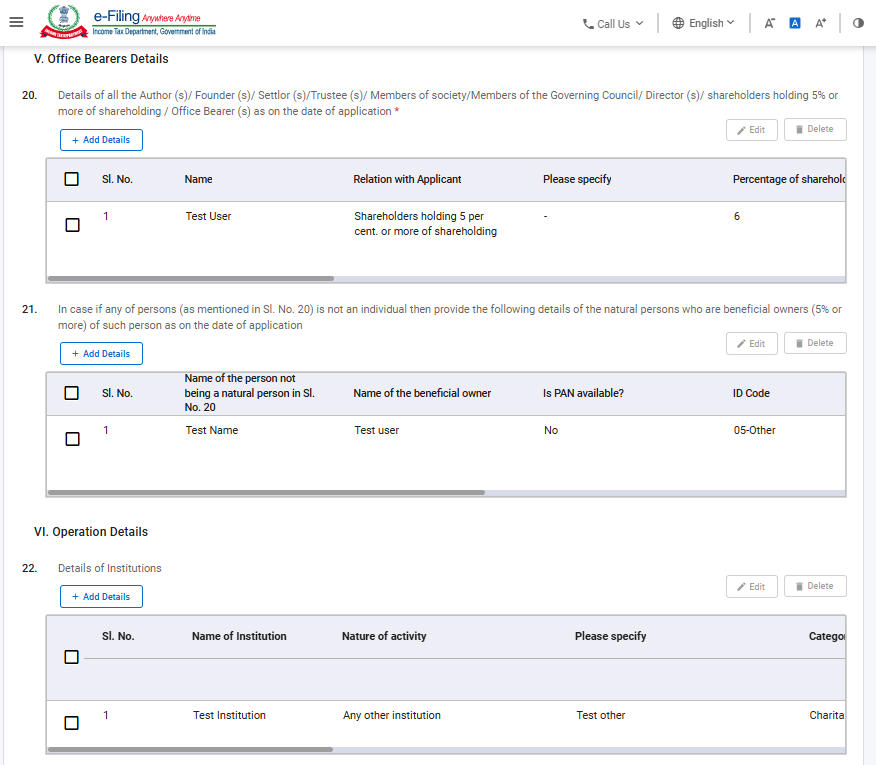
1. புலம் 20- இல், குறிப்பிடப்பட்டுள்ள நபர்களின் விவரங்கள் அட்டவணையில் கொடுக்கப்பட்டுள்ள நெடுவரிசைகளின்படி உள்ளிடப்பட வேண்டும்.
2. புலம் எண் 20-இல் குறிப்பிடப்பட்டுள்ள தனிநபர்கள் தவிர்த்த பிற நபர்களில், பயன் பெறும் உரிமையாளர்களாக 5% அல்லது அதற்கு மேல் பங்குகளையோ அல்லது பங்குகளின் உரிமையையோ கொண்டுள்ள இயல்பான நபர்களின் விவரங்களைப் புலம் 21-இல் வழங்க வேண்டும்.
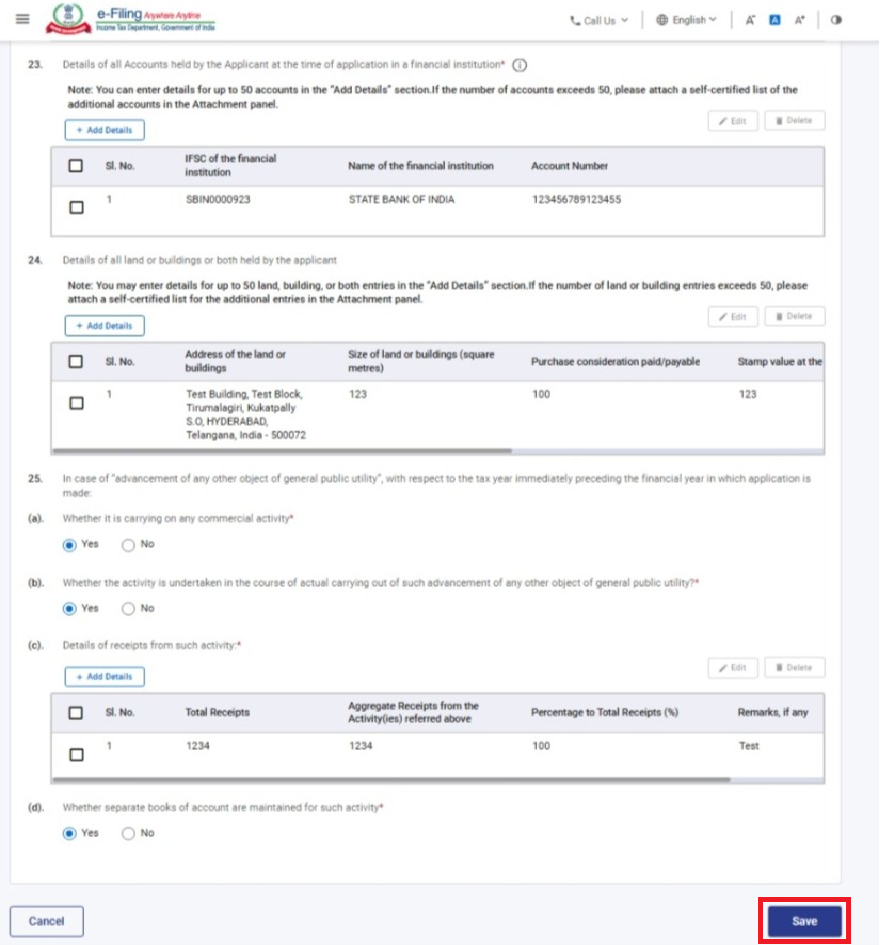
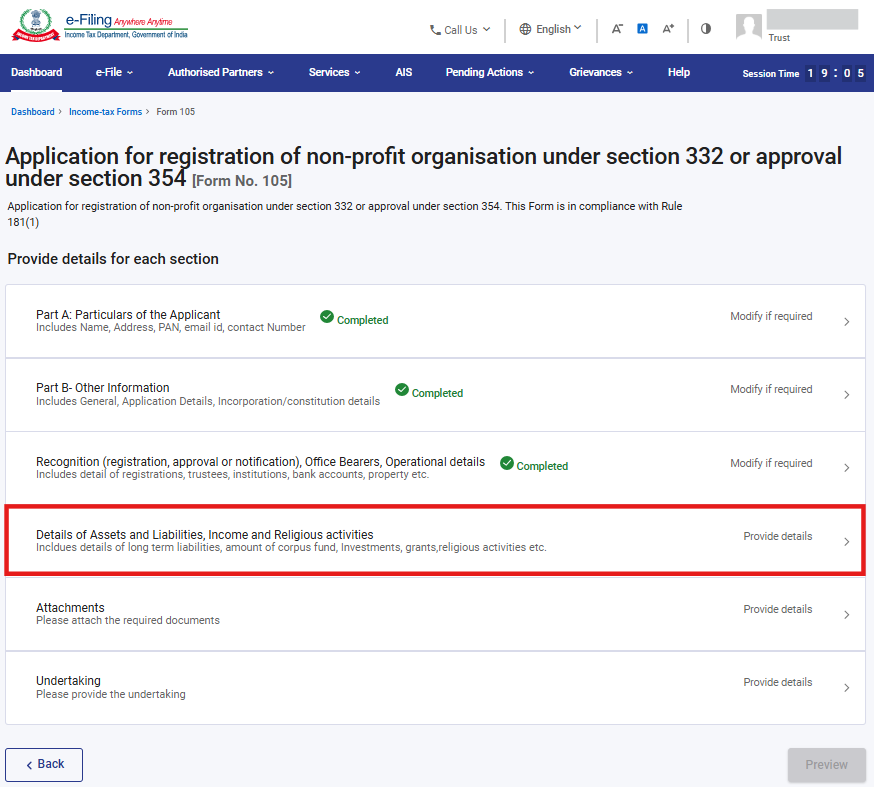
படிநிலை-13: 3-ஆவது பலகையைச் சேமித்த பிறகு, அதன் நிலை ‘முடிவடைந்தது’ எனக் காண்பிக்கப்படும்; அதன் பின், 4-ஆவது பலகையான: "சொத்துக்கள் மற்றும் பொறுப்புகளின் விவரங்கள், வருமானம் மற்றும் சமயச் செயல்பாடுகள்" என்பதைத் தேர்ந்தெடுக்கவும்.”
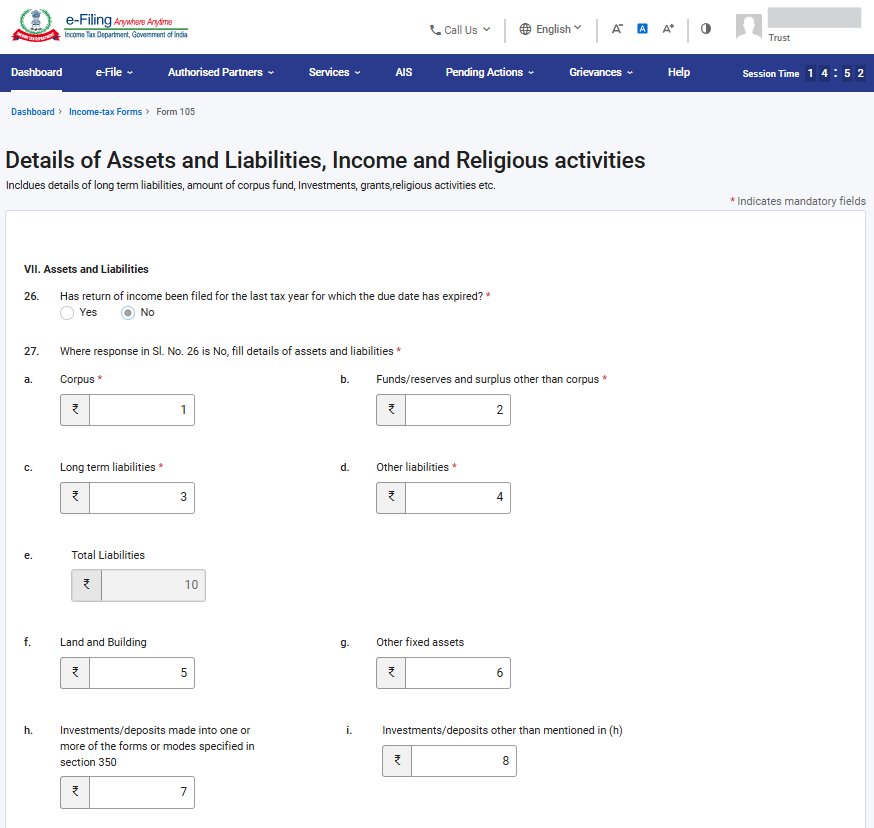
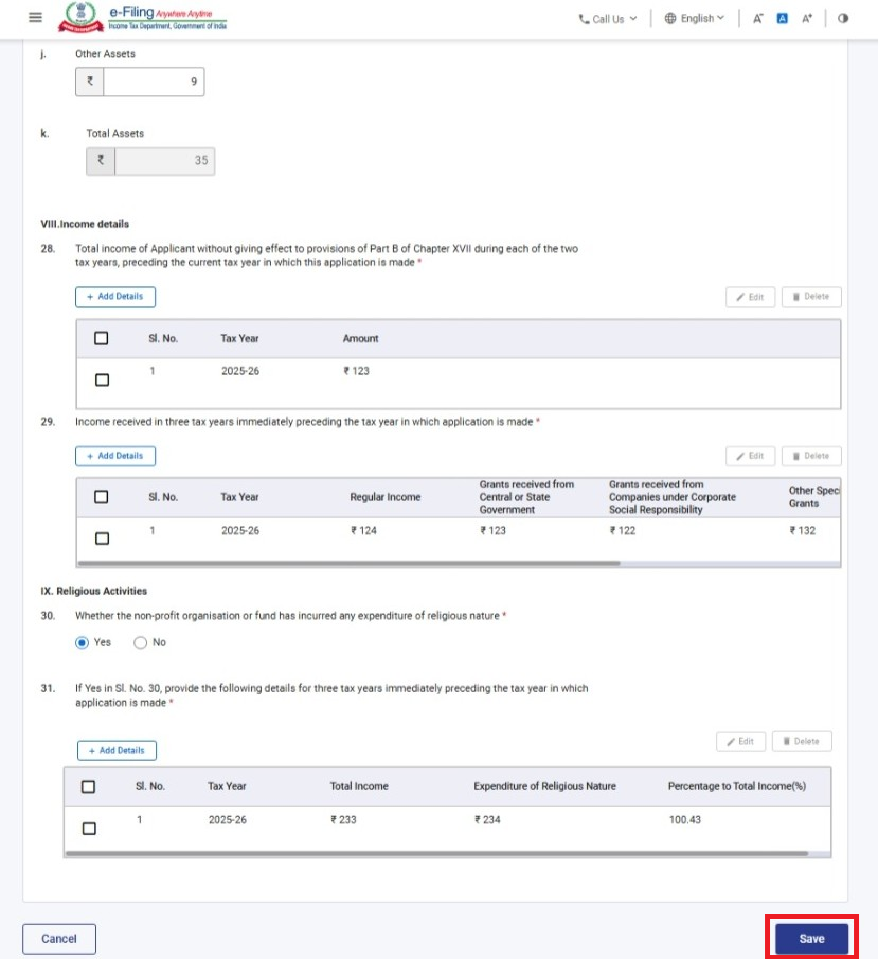
படிநிலை 14: பொருந்தக்கூடிய அனைத்து விவரங்களையும் பூர்த்தி செய்து சேமி என்பதைக் கிளிக் செய்யவும்.
குறிப்பு:
1) தாக்கல் செய்வதற்கான காலக்கெடு முடிவடைந்த வருமான வரித் தாக்கலின் அடிப்படையில், புலம் எண் 26-இல் 'ஆம்'அல்லது 'இல்லை' என்பது தானாகவே நிரப்பப்படும்.
குறிப்பு:
1) புலம் எண் 8e: “எந்தப் பிரிவின் கீழ் விண்ணப்பம்” என்பதில், 'பிரிவு 354' அல்லது 'இரண்டும்' ஆகியவற்றில் ஏதேனும் ஒரு விருப்பத்தைத் தேர்ந்தெடுத்தால் மட்டுமே, புலம் எண் 30 மற்றும் 31 செயல்படுத்தப்படும்.
படிநிலை 15: 4-வது பலகையைச் சேமித்த பிறகு, அப்பலகையின் நிலை முடிந்தது என காட்டப்படும் பின்னர் 5வது பலகையில் “இணைப்புகள்” என்பதை தேர்ந்தெடுக்கவும்:
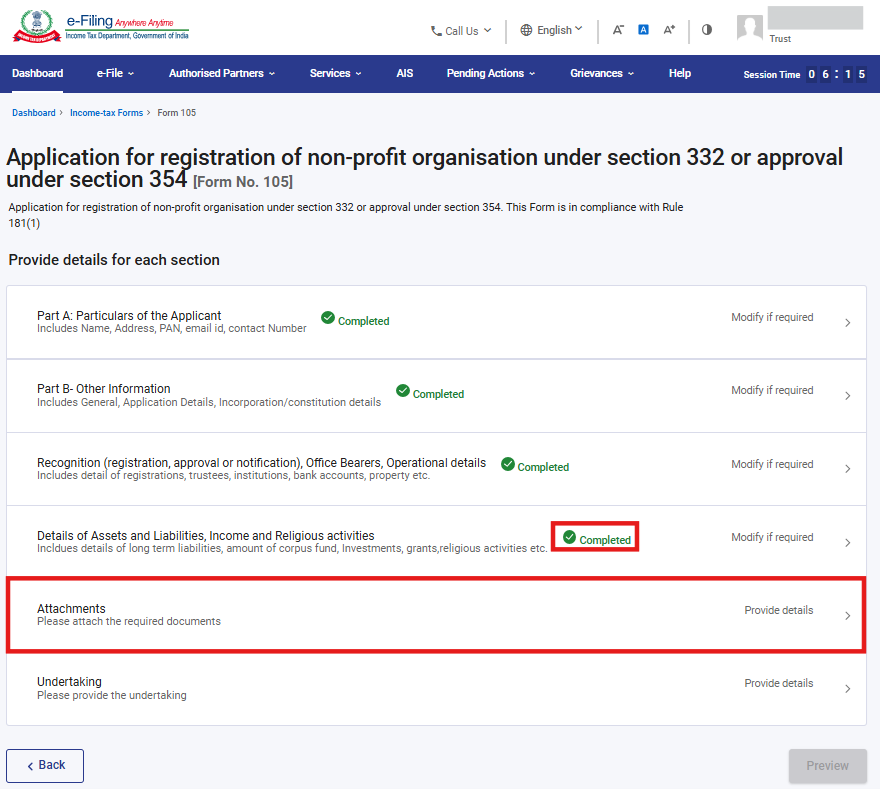
படிநிலை 16: தொடர்புடைய ஆவணங்களை இணைத்து சேமி என்பதைக் கிளிக் செய்யவும்.
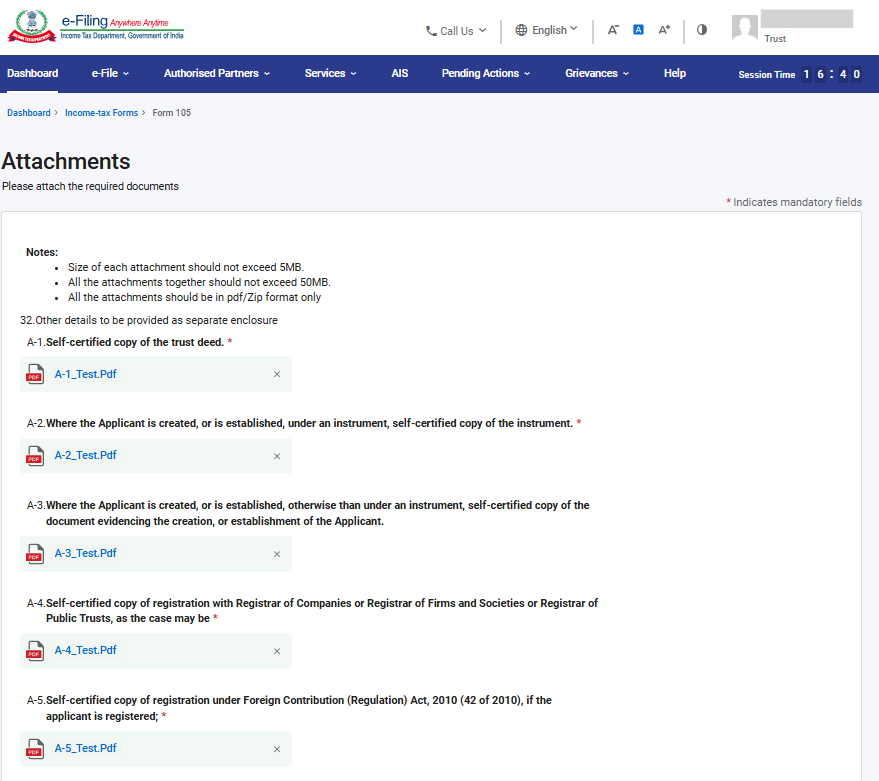
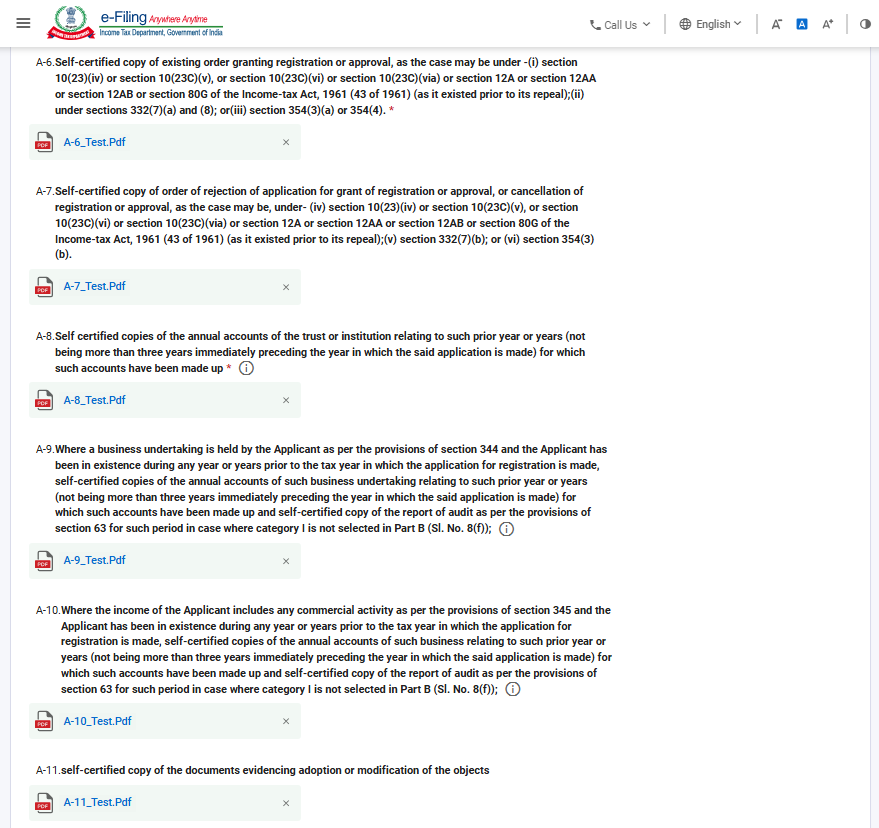
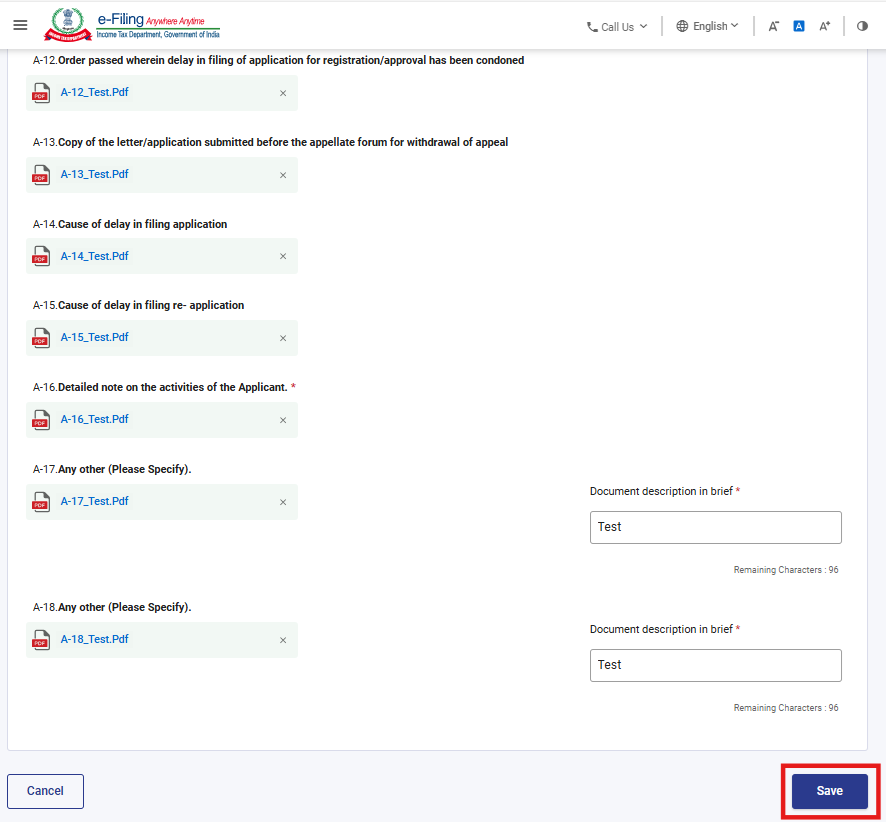
படிநிலை 17: 5-வது பலகையைச் சேமித்த பிறகு, பலகையின் நிலை முடிந்ததாகக் காட்டப்படும், பிறகு 6-வது பலகையான “ஏற்றுக்கொள்ளுதல்” என்பதைத் தேர்ந்தெடுக்கவும்:
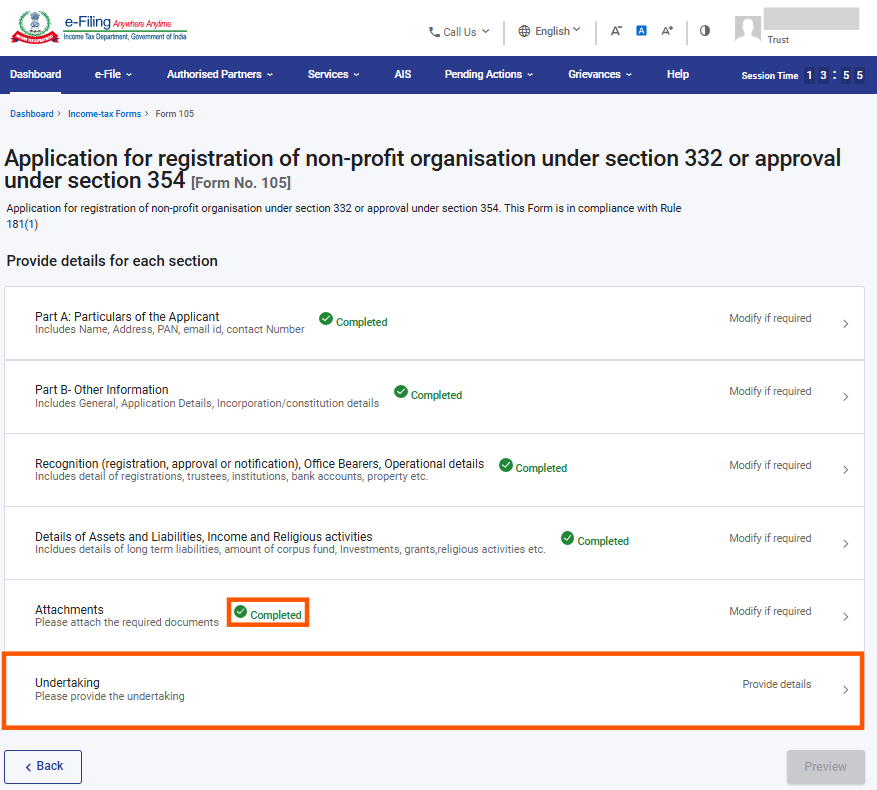
படிநிலை 18: உறுதிமொழியை உறுதிசெய்து சேமி என்பதைக் கிளிக் செய்யவும்.
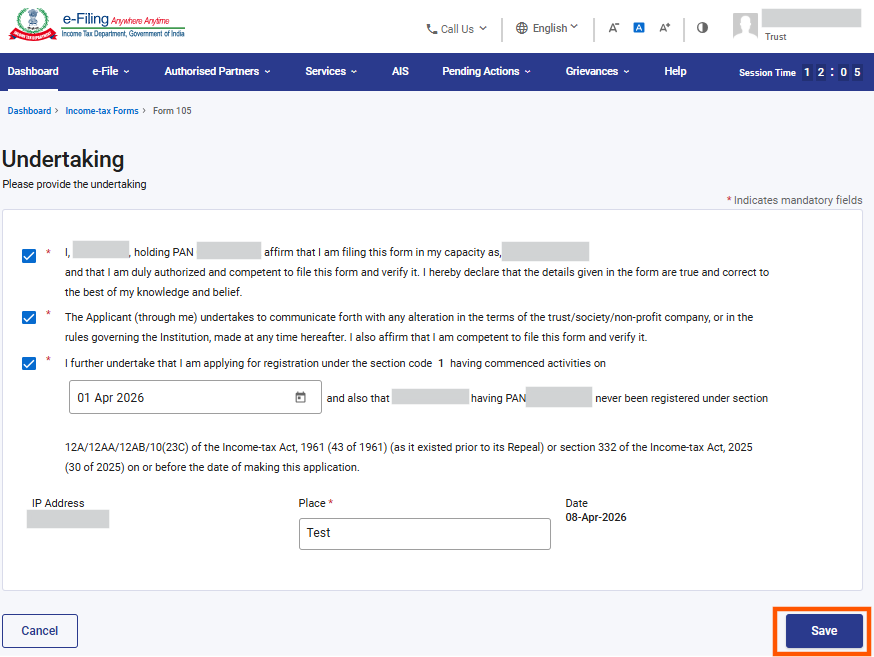
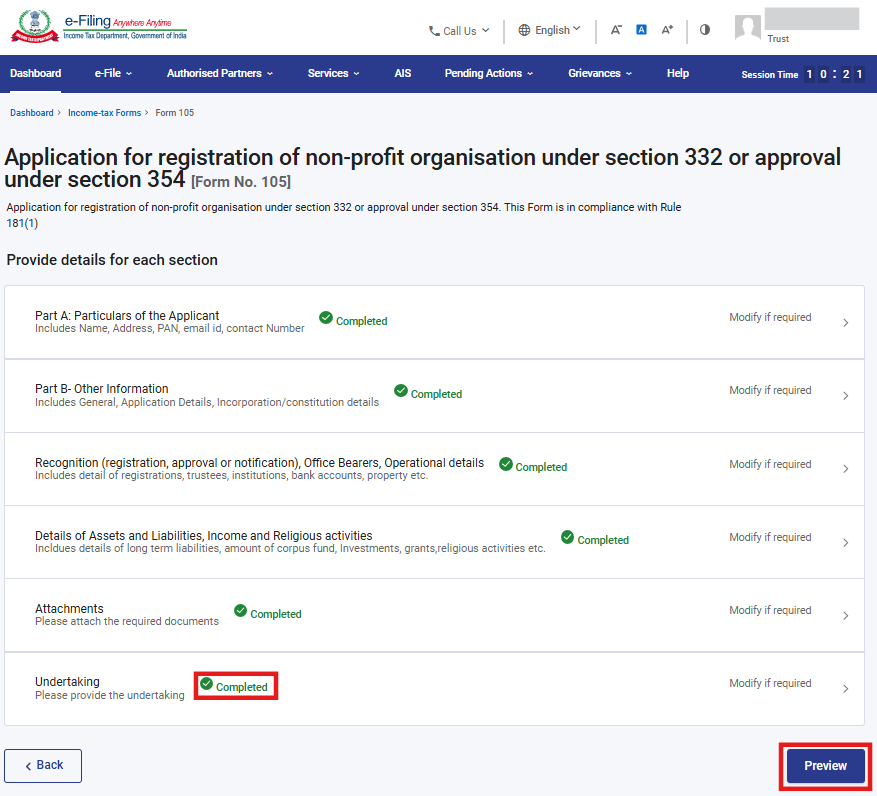
படிநிலை 19: 6-வது பலகையைச் சேமித்த பிறகு, அப்பிரிவின் நிலை முடிந்தது என காட்டப்படும், பின்னர் முன்னோட்டத்தைக் கிளிக் செய்யவும்.
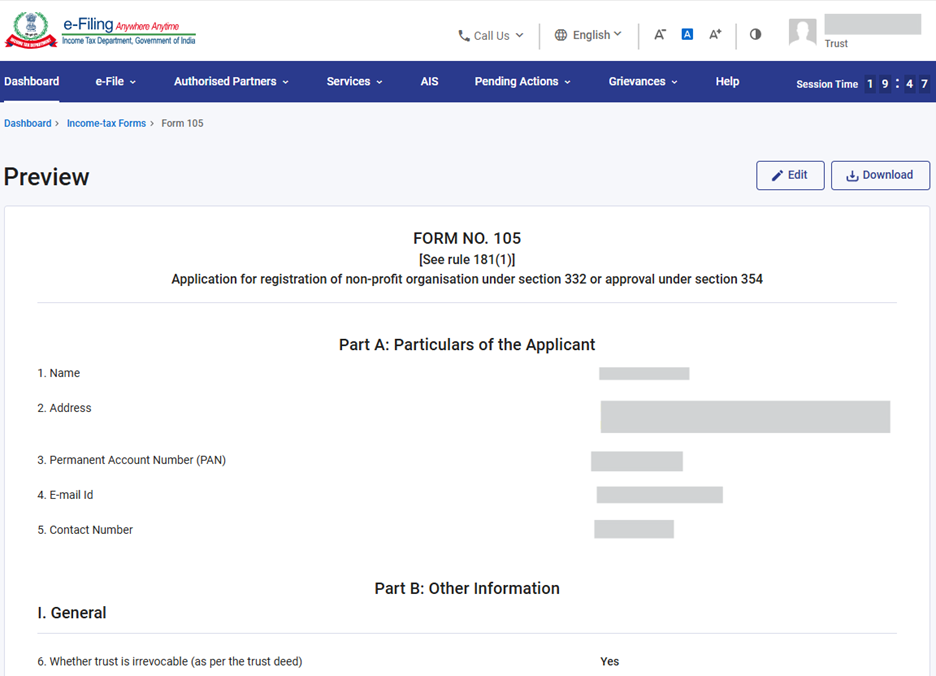
படிநிலை 20: முன்னோட்டப் பக்கத்தில், விவரங்களைச் சரிபார்த்து, மின்னணு-சரிபார்ப்புக்குச் செல்லவும் என்பதைக் கிளிக் செய்யவும்.
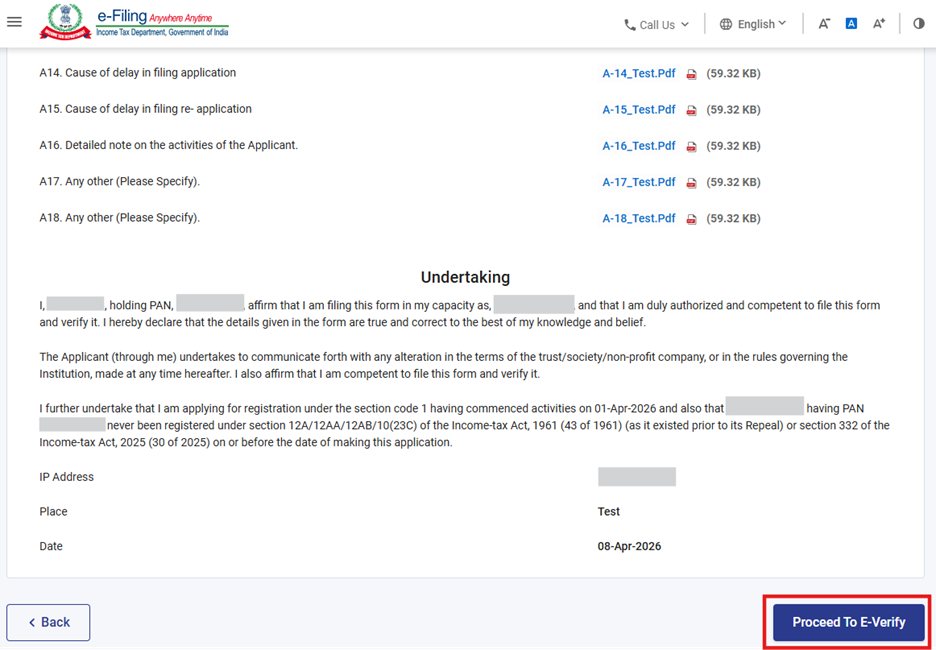
படிநிலை 21: மின்னணு - சரிபார்ப்பு செய்யத் தொடரவும்' என்ற பட்டனைக் கிளிக் செய்த பிறகு, நீங்கள் மின்னணு-சரிபார்ப்பு செய்யத் தொடர விரும்புகிறீர்களா என்பதைக் உறுதிப்படுத்தும் ஒரு பாப்-அப் செய்தி தோன்றும். அதில் 'ஆம்' என்பதைத் தேர்ந்தெடுக்கவும்.
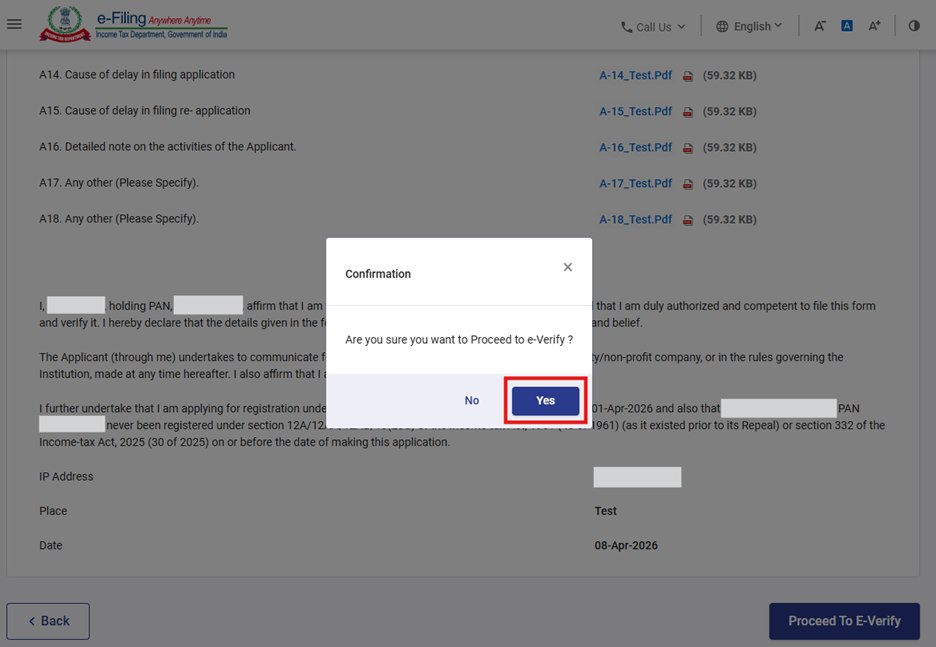
படிநிலை 22: ஆம் என்பதைக் கிளிக் செய்வதன் மூலம், நீங்கள் மின்னணு-சரிபார்ப்பு பக்கத்திற்குச் செல்வீர்கள், அங்கு EVC/DSC (பொருந்தும் வகையில்) பயன்படுத்தி படிவம் 105-ஐச் சரிபார்க்கலாம்.
குறிப்பு: மேலும் அறிய மின்னணு சரிபார்ப்புசெய்வது எப்படி என்ற பயனர் கையேட்டைப் பார்க்கவும்.
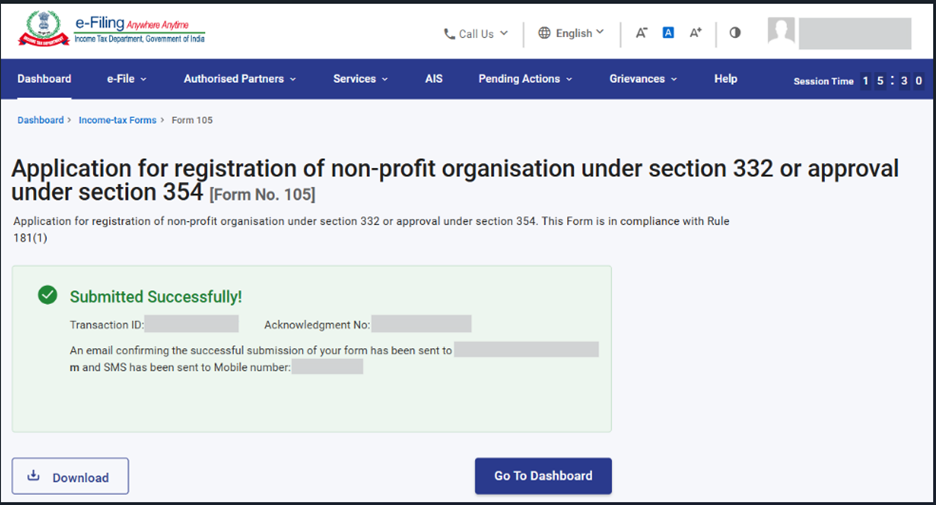
வெற்றிகரமான மின்னணு-சரிபார்ப்புக்குப் பிறகு, பரிவர்த்தனை ID மற்றும் ஒப்புகை ரசீது எண்ணுடன் உறுதிப்படுத்தல் செய்தி காட்டப்படும். எதிர்கால குறிப்புக்காக பரிவர்த்தனை ID மற்றும் ஒப்புகை ரசீது எண்ணை குறித்து வைத்துக் கொள்ளவும். மின்னணு-தாக்கல் இணைய முகப்பில் பதிவுசெய்யப்பட்ட மின்னஞ்சல் ID(கள்) மற்றும் அலைப்பேசி எண்(கள்) ஆகியவற்றிலும் உறுதிப்படுத்தல் செய்தியைப் பெறுவீர்கள்.
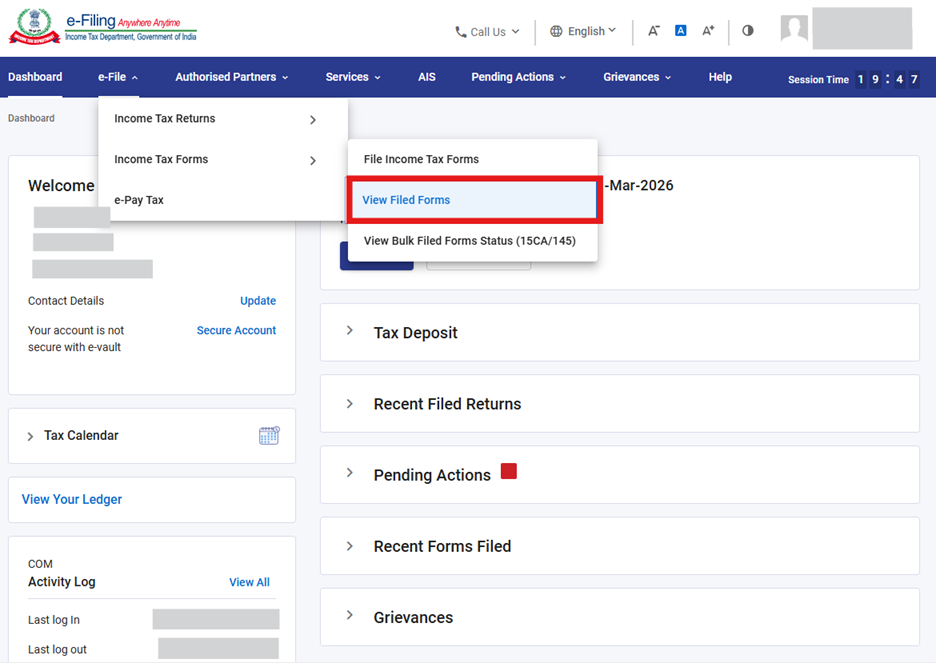
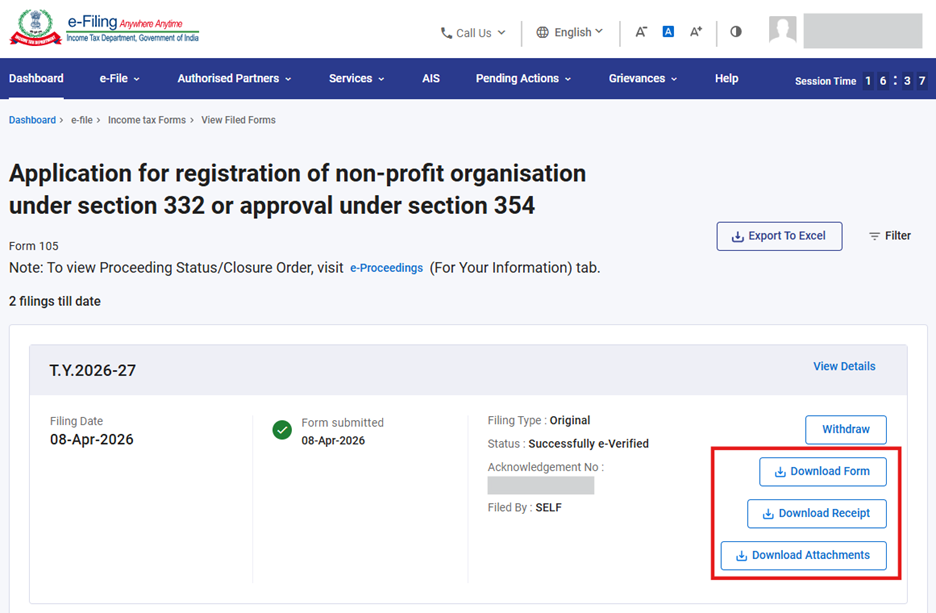
படிநிலை-23: தாக்கல் செய்யப்பட்ட படிவங்களைக் காணும் திரையிலிருந்து, தாக்கல் செய்யப்பட்ட படிவம் 105, ARN மற்றும் இணைப்புகளைப் பதிவிறக்கம் செய்து கொள்ளலாம். இந்தத் திரைக்குச் செல்ல, மின்னணு-தாக்கல் > வருமான வரிப் படிவங்கள் > தாக்கல் செய்யப்பட்ட படிவங்களைக் காண்க என்பதற்குச் செல்லவும்.
படிநிலை-24: வருமான வரிச் சட்டம் 2025 தாவலின் படி படிவங்களைத் தேர்ந்தெடுத்து, படிவம் 105 ஐத் தேடி, "அனைத்தையும் காண்க" பட்டனைக் கிளிக் செய்யவும்.
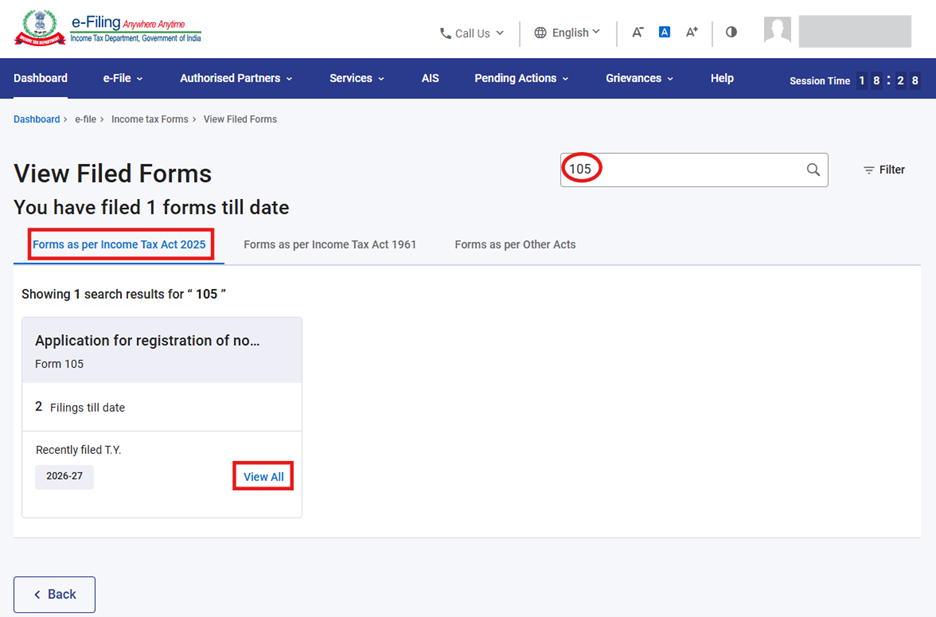
படிநிலை-25: முந்தைய படிநிலை-19- இல் உள்ள அனைத்தையும் காண்க பட்டனைக் கிளிக் செய்வதன் மூலம், கீழே குறிப்பிட்டுள்ளபடி, தாக்கல் செய்யப்பட்ட படிவங்களைக் காண்க திரைக்கு நீங்கள் செல்வீர்கள், அதில் நீங்கள் தாக்கல் செய்த படிவம், ரசீது மற்றும் இணைப்புகளைப் பதிவிறக்கலாம்
பகுதி-II: படிவம் 105-ஐ திரும்பப் பெறுவதற்கான நடைமுறை
படிவம் 105-ஐத் தாக்கல் செய்த நாளிலிருந்து 7 நாட்களுக்கு மட்டுமே படிவம் 105 செயல்பாட்டைத் திரும்பப் பெற முடியும் என்பதை நினைவில் கொள்ளவும். 7 நாட்களுக்குப் பிறகு, நீங்கள் படிவம் 105 ஐ திரும்பப் பெற முடியாது.
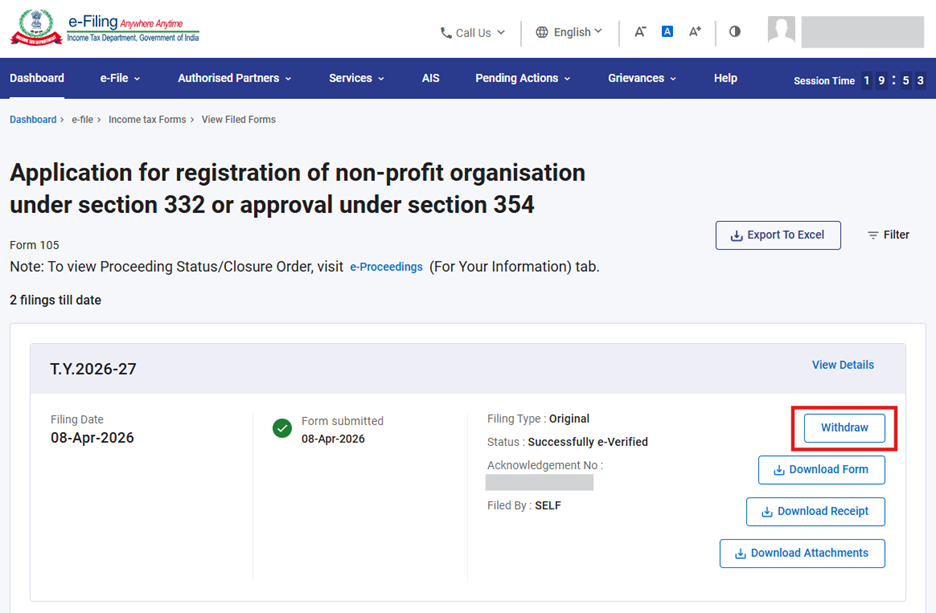
படிநிலை-1: மேலே உள்ள பகுதி A- இல் குறிப்பிடப்பட்டுள்ள (19 முதல் 21 வரை) படிநிலைகளைப் பின்பற்றி, தாக்கல் செய்யப்பட்ட படிவங்களைக் காண்க திரைக்குச் செல்ல வேண்டும். அதன் பின்னர், திரும்பப் பெறு பட்டனைக் சொடுக்கவும்.
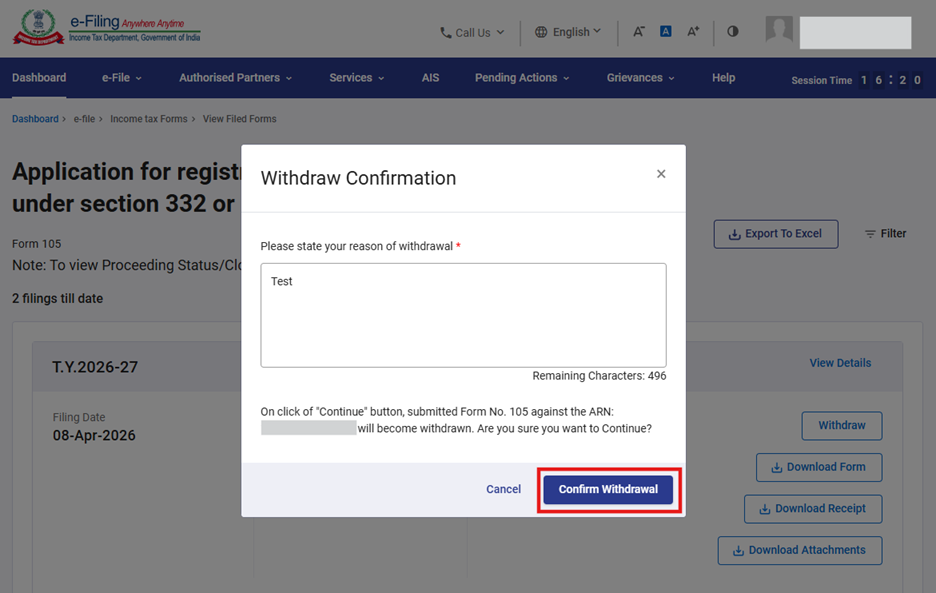
படிநிலை-2: திரும்பப் பெறு பட்டனைக் கிளிக் செய்த , நீங்கள் திரும்பப் பெறுவதற்கான காரணத்தை குறிப்பிட்டு தொடரவும் பட்டனைக் கிளிக் செய்யவும்
படிநிலை-3:தொடரவும் பட்டனைக் கிளிக் செய்வதன் மூலம், பரிவர்த்தனை ID-உடன் வெற்றிச் செய்தியும் காட்டப்படும். எதிர்கால குறிப்புக்காக பரிவர்த்தனை ID-யின் குறிப்பை வைத்துக்கொள்ளவும். அதன் பின்னர் "தாக்கல் செய்த படிவங்களைப் பார்க்க மீண்டும் செல்" பொத்தானைக் கிளிக் செய்யவும்
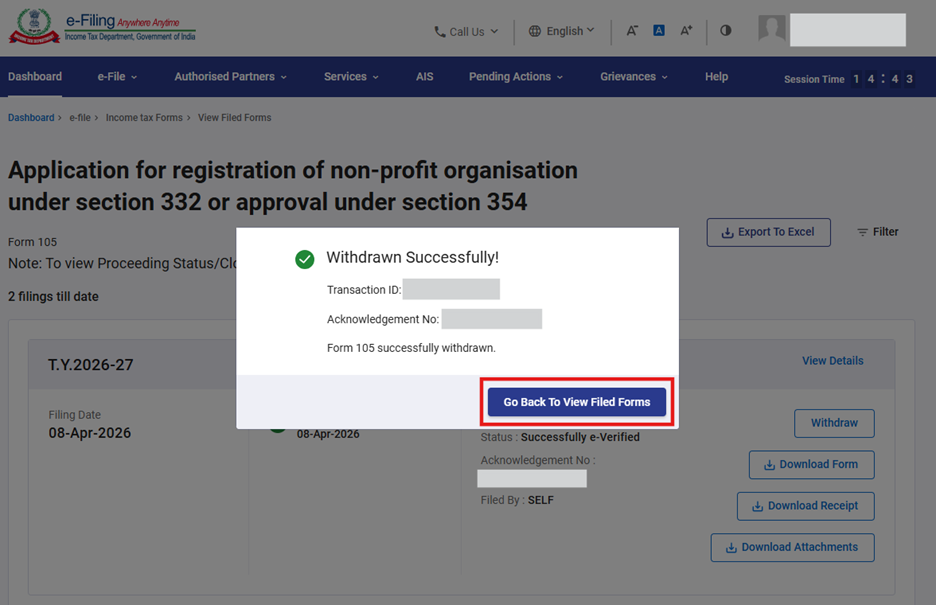
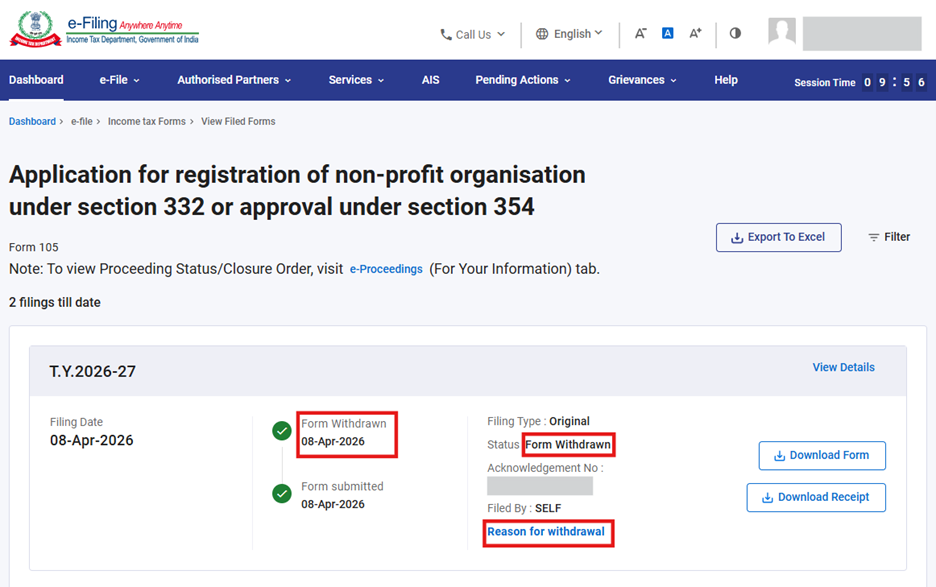
படிநிலை-4: தாக்கல் செய்யப்பட்ட படிவங்களைக் காண்க பகுதிக்குத் திரும்புக' என்ற பொத்தானைக் கிளிக் செய்த பிறகு, நீங்கள் தாக்கல் செய்யப்பட்ட படிவங்களைக் காணும் திரைக்கு செல்வீர்கள். அங்கு, படிவத்தின் வாழ்க்கைச் சுழற்சி மற்றும் நிலை படிவம் திரும்பப் பெறப்பட்டது எனப் புதுப்பிக்கப்பட்டிருக்கும். படிவத்தைத் திரும்பப் பெற்றதற்கான காரணத்தைச் சரிபார்க்க விரும்பினால், 'திரும்பப் பெற்றதற்கான காரணம்' என்ற மிகை இணைப்பைக் கிளிக் செய்யவும்.
பகுதி-III: படிவம் 107 இன் நிலையைச் சரிபார்க்கும் செயல்முறை
விருப்பம்-1: படிவம் 105-ஐத் தாக்கல் செய்த பிறகு, படிவம் 107-இன் நிலையை அறிய முகப்புப் பலகை > நிலுவையில் உள்ள நடவடிக்கைகள் > மின்-நடவடிக்கைகள் > உங்கள் நடவடிக்கைக்காக என்ற தாவலுக்குச் செல்லவும்.
(அல்லது)
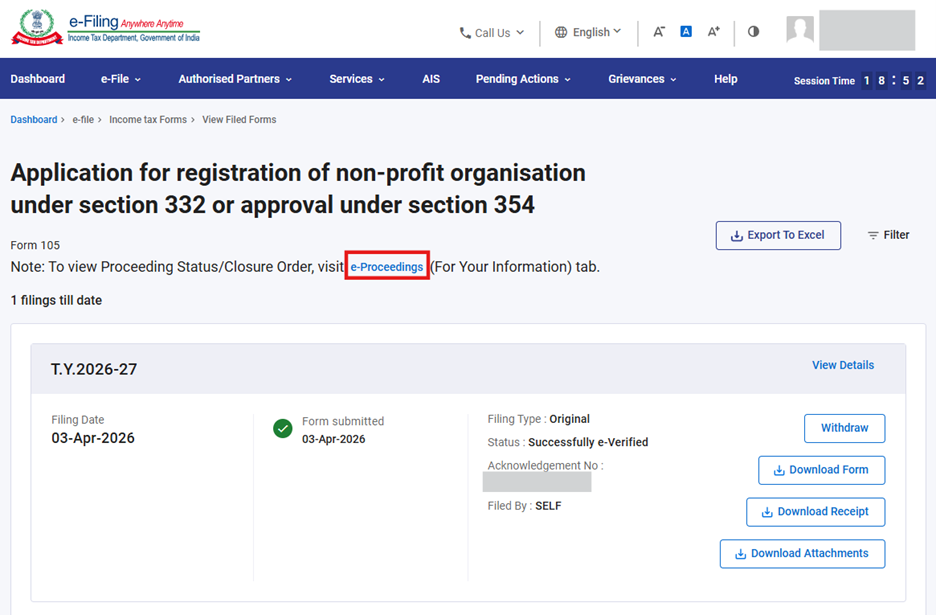
விருப்பம்-2: படிவம் 105-ஐத் தாக்கல் செய்த பிறகு, படிவம் 107-இன் நிலையை அறிய, முகப்புப் பலகை > மின்னணு-தாக்கல் >வருமான வரிப் படிவங்கள் > தாக்கல் செய்யப்பட்ட படிவங்களைக் காண்க > வருமான வரிச் சட்டம் 2025-இன் படி படிவங்கள் என்ற தாவல் > படிவம் 105 > என்பதற்குச் சென்று, கீழே காட்டப்பட்டுள்ளபடி “ மின்னணு நடவடிக்கைகள்” என்ற மிகை இணைப்பைக் கிளிக் செய்யவும்.
தொடர்புடைய தலைப்புகள்
- உள்நுழையவும்
- முகப்புப்பலகை
- மின்னணு சரிபார்பு செய்வது எப்படி
- EVC-ஐ உருவாக்கவும்
- அங்கீகரிக்கவும் / பிரதிநிதியாகப் பதிவு செய்யவும்
சொற்களஞ்சியம்
| சுருக்கக் குறியீடு/சுருக்கம் | விளக்கம்/முழு வடிவம் |
| DSC | டிஜிட்டல் கையொப்ப சான்றிதழ் |
| EVC | மின்னணு சரிபார்ப்பு குறியீடு |
| ARN | ஒப்புகை ரசீது எண் |
| TY | வரி ஆண்டு |