1. કયા પ્રકારની આવક ITR-1 ફોર્મનો ભાગ નહીં બને?
ITR-1 ફોર્મનો ભાગ ન બનતી આવકના પ્રકારો નીચે મુજબ છે:
(a) વ્યવસાય અને વ્યવસાયોમાંથી નફો અને લાભ.
(b) ટૂંકા ગાળાના મૂડી લાભ.
(c) ધારા 112A હેઠળ લાંબા ગાળાના મૂડી લાભ ₹ 1.25 લાખથી વધુ
(d) બે કરતાં વધુ ઘરની મિલકતોમાંથી આવક.
(e) અન્ય સ્ત્રોતો હેઠળ આવક જે નીચે મુજબ છે:
(i) લોટરીમાંથી જીત.
(ii) દોડસ્પર્ધાના ઘોડા પાળવા અને જાળવવાની પ્રવૃત્તિ.
(iii) કલમ 115BBDA અથવા કલમ 115BBE હેઠળ ખાસ દરે કરપાત્ર આવક.
(iv) નિવૃત્તિ લાભ ખાતામાંથી આવક/રાહત.
(f) કલમ 5A ની જોગવાઈઓ અનુસાર ફાળવવામાં આવનાર આવક
(g) 5 હજારથી વધુ કૃષિ આવક
ઉપરાંત, ITR-1 નો ઉપયોગ એવી વ્યક્તિ દ્વારા કરી શકાતો નથી જે:
(h) કંપનીમાં ડિરેક્ટર છે
(i) પાછલા વર્ષ દરમિયાન કોઈપણ સમયે કોઈપણ અનલિસ્ટેડ ઇક્વિટી શેર ધરાવે છે
(j) ભારતની બહાર સ્થિત કોઈપણ સંપત્તિ (કોઈપણ એન્ટિટીમાં નાણાકીય હિત સહિત) ધરાવે છે
(k) ભારતની બહાર સ્થિત કોઈપણ ખાતામાં સહી કરવાનો અધિકાર ધરાવે છે
(l) ભારતની બહાર કોઈપણ સ્ત્રોતમાંથી આવક ધરાવે છે
(m) એવી વ્યક્તિ છે જેના કિસ્સામાં કર કલમ 194N (આવક વેરા) હેઠળ કાપવામાં આવ્યો છે અધિનિયમ, 1961)
(n) એવી વ્યક્તિ છે જેના કિસ્સામાં ESOP પર કરની ચુકવણી અથવા કપાત મુલતવી રાખવામાં આવી છે
(o) કોઈપણ આવકના મથાળા હેઠળ આગળ લાવવામાં આવેલ નુકસાન અથવા નુકસાન થયું છે
(p) કુલ આવક ₹ 50 લાખથી વધુ છે.
2. AY 2026-27 માટે ITR-1 ફોર્મમાં મુખ્ય ફેરફારો શું છે?
AY 2026-27 માટે ITR-1 માં મુખ્ય ફેરફારો નીચે મુજબ છે:
• બે ઘર મિલકતો:કરદાતાઓ હવે ITR-1 માં ફક્ત એક ઘર મિલકતને બદલે બે ઘર મિલકતો સુધીની આવકની જાણ કરી શકે છે.
• અનરિઅલાઇઝ્ડ ભાડા ક્ષેત્ર:"ભાડું જે પ્રાપ્ત કરી શકાતું નથી" માટે એક નવું, ચોક્કસ ક્ષેત્ર ઉમેરવામાં આવ્યું છે, જે ભાડે આપેલી મિલકતો ધરાવતા કરદાતાઓને મદદ કરશે.
• વિદેશી સંપત્તિ રિપોર્ટિંગ:વિદેશી નિવૃત્તિ લાભોની જાણ કરવા માટેની આવશ્યકતાઓ દૂર કરવામાં આવી છે.
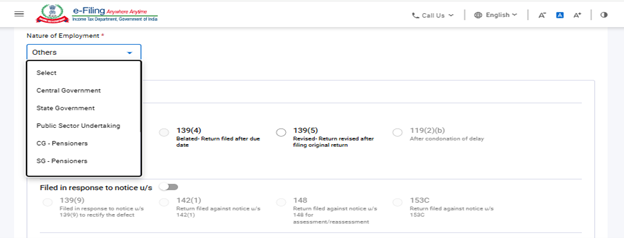
3. શું રિટર્ન ફાઇલ કરતી વખતે રોજગારનું સ્વરૂપ વ્યાખ્યાયિત કરવું ફરજિયાત છે?
હા, નીચેના વિકલ્પોમાંથી રિટર્ન ફાઇલ કરતી વખતે રોજગારની પ્રકૃતિ પસંદ કરવી ફરજિયાત છે:
(a) કેન્દ્ર સરકારના કર્મચારી
(b) રાજ્ય સરકારના કર્મચારી
(c) જાહેર ક્ષેત્રના સાહસના કર્મચારી (કેન્દ્ર સરકાર હોય કે રાજ્ય સરકાર)
(d) પેન્શનરો (CG/SG/PSU/OTHER)
(e) ખાનગી ક્ષેત્રની ચિંતાના કર્મચારી
(f) લાગુ પડતું નથી (કુટુંબ પેન્શન આવકના કિસ્સામાં)
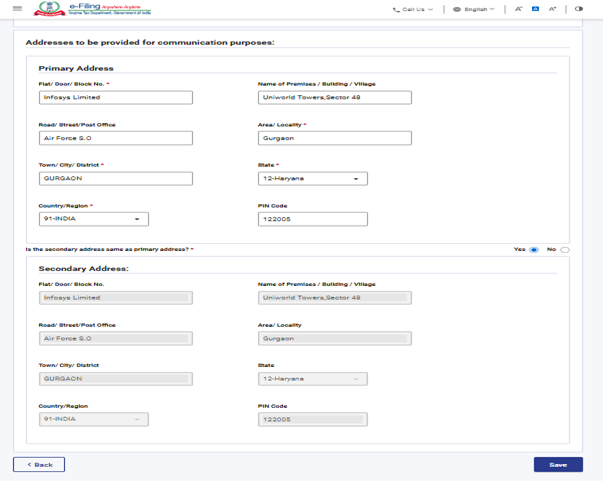
4. શું રિટર્ન ફાઇલ કરતી વખતે બીજું સરનામું ભરવું ફરજિયાત છે?
હા, રિટર્ન ફાઇલ કરતી વખતે ગૌણ સરનામાની વિગતો આપવી ફરજિયાત છે. પ્રાથમિક સરનામું દાખલ કર્યા પછી, એક પ્રોમ્પ્ટ દેખાય છે જેમાં પૂછવામાં આવે છે, "શું ગૌણ સરનામું પ્રાથમિક સરનામા જેવું જ છે?". જો હા પસંદ કરવામાં આવે, તો વિગતો પ્રાથમિક સરનામામાંથી આપમેળે ભરાઈ જશે; જો ના પસંદ કરવામાં આવે, તો ગૌણ સરનામાની વિગતો ફરજિયાતપણે દાખલ કરવી આવશ્યક છે.
5. પ્રશ્ન: 5. જો હું ITR-1 કે ITR-2 માં નવી કર પ્રણાલીનો વિકલ્પ પસંદ અથવા નાપસંદ કરવા માંગુ છું, તો શું મારે કોઈ ફોર્મ ભરવાની જરૂર છે ?
ના, તમારે ITR-1 અથવા ITR-2 માં નવી કર પ્રણાલીને પસંદ કરવા અથવા તેમાંથી બહાર નીકળવા માટે કોઈ ફોર્મ ફાઇલ કરવાની જરૂર નથી. તમે કોઈપણ ફોર્મ ફાઇલ કર્યા વિના ITR ફોર્મમાં "નવી કર પ્રણાલીમાંથી બહાર નીકળવું" પર ટિક કરી શકો છો. ફક્ત તે કરદાતાઓ કે જેઓ ITR-3, ITR-4 અથવા ITR-5 ફાઇલ કરે છે તેઓએ ફોર્મ 10IEA સબમિટ કરવું આવશ્યક છે જો તેમની પાસે વ્યવસાયિક આવક હોય. ફોર્મ ITR-1 અથવા 2 માં તેમના રિટર્ન ફાઇલ કરતા વ્યક્તિઓ અને HUF એ રિટર્ન ફાઇલ કરતા પહેલા ફોર્મ 10IEA સબમિટ કરવાની જરૂર નથી.
6. ITR-1 ફાઇલ કરવા માટે મારે કયા દસ્તાવેજોની જરૂર પડશે?
ITR ફાઇલ કરવા માટે તમારે નીચેના દસ્તાવેજોની જરૂર છે:
• ફોર્મ 16
• ફોર્મ 16A
• ફોર્મ 26AS
• AIS
• પે સ્લિપ
• બેંક સ્ટેટમેન્ટ
• હાઉસિંગ લોન વ્યાજ પ્રમાણપત્રો
• ઘર ભાડાની રસીદ (જો લાગુ હોય તો),
• ભાડા કરાર
• દાન માટે રસીદો
• રોકાણ, પ્રીમિયમ ચુકવણી રસીદો - LIC, ULIP વગેરે અને ITR ફોર્મમાં માહિતી આપવા માટે અન્ય સંબંધિત દસ્તાવેજો.
ITR ફોર્મ એ જોડાણ-રહિત ફોર્મ છે, તેથી તમારે તમારા રિટર્ન (મેન્યુઅલી અથવા ઇલેક્ટ્રોનિક રીતે ફાઇલ કરેલા) સાથે કોઈપણ દસ્તાવેજ (જેમ કે રોકાણનો પુરાવો, TDS પ્રમાણપત્રો) જોડવાની જરૂર નથી. જો કે, તમારે આ દસ્તાવેજો એવી પરિસ્થિતિઓ માટે રાખવાની જરૂર છે જ્યાં તેમને કર સત્તાવાળાઓ સમક્ષ રજૂ કરવાની જરૂર હોય જેમ કે મૂલ્યાંકન, પૂછપરછ, વગેરે કિસ્સાઓમાં.
7. આવકનું રિટર્ન ફાઇલ કરતી વખતે મારે કઈ સાવચેતી રાખવી જોઈએ?
• કર પ્રણાલી કાળજીપૂર્વક પસંદ કરો.
• AIS અને ફોર્મ 26AS ડાઉનલોડ કરો અને વાસ્તવિક TDS / TCS / ચૂકવેલ કર તપાસો. જો તમને કોઈ વિસંગતતા દેખાય, તો તમારે તેને નોકરીદાતા / કર કપાતકર્તા / બેંક સાથે સમાધાન કરવું જોઈએ.
• તમારા ITR ફાઇલ કરતી વખતે સંદર્ભિત કરવાના દસ્તાવેજો, જેમ કે બેંક સ્ટેટમેન્ટ / પાસબુક, વ્યાજ પ્રમાણપત્રો, મુક્તિ અથવા કપાતનો દાવો કરવા માટેની રસીદો, ફોર્મ 16, ફોર્મ 26AS (વાર્ષિક માહિતી નિવેદન), રોકાણ પુરાવા, વગેરેનું સંકલન અને કાળજીપૂર્વક અભ્યાસ કરો.
• ખાતરી કરો કે PAN, કાયમી સરનામું, સંપર્ક વિગતો, બેંક ખાતાની વિગતો, વગેરે જેવી વિગતો પહેલાથી ભરેલી માહિતીમાં સાચી છે
• યોગ્ય ITR ફોર્મ ઓળખો (ITR-1 થી ITR-7 સુધી). રિટર્ન ફોર્મમાં બધી વિગતો આપો જેમ કે કુલ આવક, કપાત (જો કોઈ હોય તો), વ્યાજ (જો કોઈ હોય તો), ચૂકવેલ/ઉઘરાવેલ કર (જો કોઈ હોય તો), વગેરે. ITR ફોર્મ સાથે કોઈ દસ્તાવેજો જોડવાના નથી.
•નિયત તારીખે અથવા તે પહેલાં આવકનું રિટર્ન ઈ-ફાઈલ કરો. રિટર્ન ફાઇલ કરવામાં વિલંબના પરિણામોમાં મોડી ફાઇલિંગ ફી, આગળ ન ધપાવેલ નુકસાન, કપાત અને મુક્તિ ઉપલબ્ધ ન હોવાનો સમાવેશ થાય છે.
• રિટર્ન ઇ-ફાઇલ કર્યા પછી, તેને ઈ-ચકાસણી કરો. જો તમે તમારા રિટર્નને મેન્યુઅલી ચકાસવા માંગતા હો, તો રિટર્ન ફાઇલ કર્યાના યોગ્ય સમયમર્યાદા (30 દિવસ) ની અંદર ITR-V સ્વીકૃતિ (સ્પીડ પોસ્ટ દ્વારા)ની સહી કરેલી ભૌતિક નકલ સેન્ટ્રલાઇઝ્ડ પ્રોસેસિંગ સેન્ટર, ઇન્કમ ટેક્સ વિભાગ, બેંગલુરુ 560500 (કર્ણાટક)ને મોકલો.
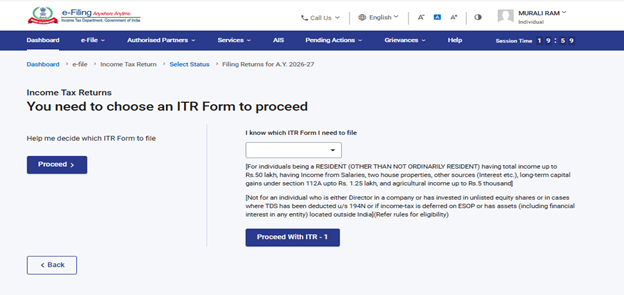
8. મને કેવી રીતે ખબર પડશે કે મારે કયું ITR ફોર્મ ફાઇલ કરવાની જરૂર છે?
વ્યક્તિગત કરદાતાઓ દ્વારા તેમની આવકના સ્ત્રોત અને રહેણાંક સ્થિતિના આધારે ફાઇલ કરવા માટે અલગ અલગ ITR ફોર્મ સૂચવવામાં આવે છે. ફાઇલ કરવા માટે યોગ્ય ITR ફોર્મ નક્કી કરવા માટે, તમે 'મને મદદ કરો' સુવિધાનો ઉપયોગ કરીને કયું ITR ફોર્મ ફાઇલ કરવું તે નક્કી કરી શકો છો. પછી તમે સાચા ITR ફોર્મ નક્કી કરવા માટે તમને પ્રદર્શિત પ્રશ્નોના સમૂહ સાથે આગળ વધી શકો છો.
9. શું નવી કર પ્રણાલી ડિફોલ્ટ પ્રણાલી છે?
હા. મૂલ્યાંકન વર્ષ 2024-25 થી, નવી કર પ્રણાલી ડિફોલ્ટ વિકલ્પ છે. દર વર્ષે, તમે તે આકારણી વર્ષ માટે જૂની અને નવી કર પ્રણાલી વચ્ચે પસંદગી કરી શકો છો.
10. શું ITR-1 ફોર્મ ફાઇલ કરતી વખતે બધી કપાતનો દાવો કરી શકાય છે?
હા, નીચે આપેલા સ્ક્રીનશોટ મુજબ, વ્યક્તિગત માહિતીના બદલામાં 'હા' તરીકે નીચે આપેલા પ્રશ્નને પસંદ કરીને, ડિફોલ્ટ(નવી કર પ્રણાલી) ના વિકલ્પને જૂની કર પ્રણાલીમાં બદલ્યા પછી, બધી યોગ્ય કપાત રિટર્નમાં દાવો કરવા માટે ઉપલબ્ધ થશે:
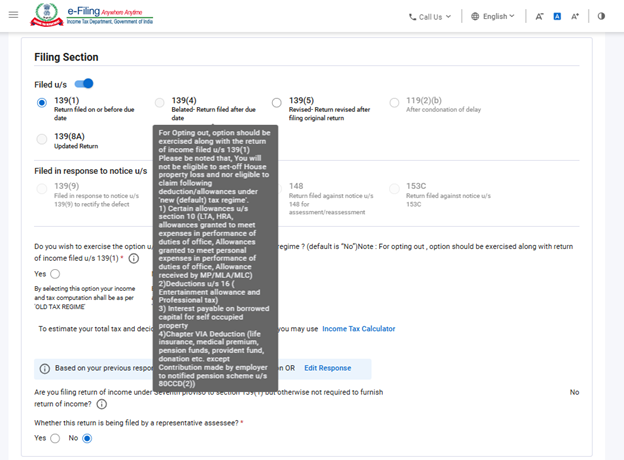
ડિફૉલ્ટ રૂપે, તે 'ના' તરીકે પસંદ કરવામાં આવશે અને બદલામાં જૂની કર પ્રણાલી હેઠળની બધી કપાત બંધ કરવામાં આવશે. 'હા' પસંદ કર્યા પછી વિકલ્પને જૂની કર પ્રણાલીમાં બદલવામાં આવશે, પછી બધી કપાત સક્ષમ થશે અને પછી કરદાતાઓ બધી કપાતનો દાવો કરી શકશે.
11. નવી કર પ્રણાલી (ડિફોલ્ટ) અને જૂની કર પ્રણાલી મુજબ કલમ 87A હેઠળ છૂટ શું છે?
હાલમાં, કલમ 87A વ્યક્તિઓને જૂની કર પ્રણાલી હેઠળ ₹12,500 અને નવી કર પ્રણાલી હેઠળ ₹60,000 ની છૂટનો દાવો કરવાની મંજૂરી આપે છે.
12. હું મારા જીવનસાથી સાથે એક ઘરનો સંયુક્ત માલિક છું. અમારી પાસે કોઈ વધારાની મિલકત નથી. શું હું આવા ઘરના ભાડાની આવક માટે AY 2026-27 માં ITR-1 ફાઇલ કરી શકું છું?
હા, જો તમે એક જ મિલકતના એકલ અથવા સંયુક્ત માલિક છો, તો તમે AY 2026-27 માટે ITR-1 ફાઇલ કરી શકો છો.
કૃપા કરીને નોંધ કરો:AY 2026-27 થી, તમે ITR-1 માં બે ઘરની મિલકતો સુધીની આવક જાહેર કરી શકો છો.
13. શું ITR-1 માટે મકાન મિલકતના સમયપત્રકમાં કોઈ ફેરફાર છે?
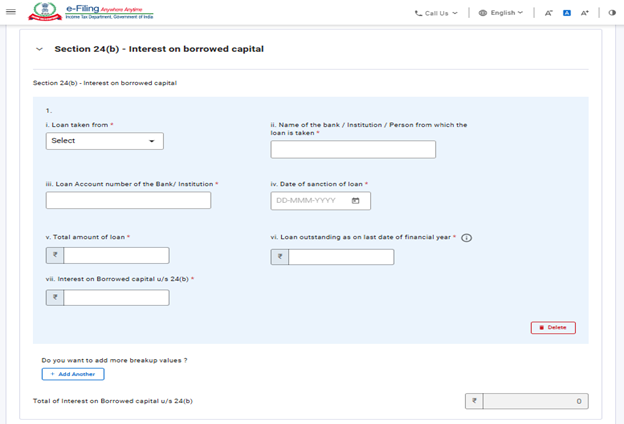
હા, બે ઘર સુધીની મિલકતોમાંથી થતી આવક "ઘર મિલકત" શીર્ષક હેઠળ જાહેર કરી શકાય છે. ઉપરાંત, AY 2025-26 થી, નવા સમયપત્રકમાં કલમ 24(b): ઉછીની મૂડી પર વ્યાજ ઉમેરવામાં આવ્યું છે. આ સમયપત્રકમાં કરદાતાએ નીચેની વિગતો આપવી આવશ્યક છે:
•
માંથી લીધેલ લોન• સંસ્થા અથવા બેંકનું નામ
• લોન એકાઉન્ટ નંબર
• લોન મંજૂર કરવાની તારીખ
• લોનની કુલ રકમ
• નાણાકીય વર્ષની છેલ્લી તારીખ સુધી બાકી લોન
• ઉછીની મૂડીમાં વ્યાજ
14. અગ્રિમ કર શું છે?
પગારદાર વ્યક્તિઓ માટે, અગ્રિમ કર મોટે ભાગે નોકરીદાતાઓ દ્વારા TDS દ્વારા ચૂકવવામાં આવે છે. પરંતુ બચત બેંક ખાતાઓ, ફિક્સ્ડ ડિપોઝિટ, ભાડાની આવક, બોન્ડ અથવા મૂડી લાભ પર વ્યાજ જેવા આવકના અન્ય સ્વરૂપો કર જવાબદારીમાં વધારો કરે છે. કર જવાબદારીનો અંદાજ અગાઉથી લગાવવો જરૂરીછે.જો અંદાજિત કર દર વર્ષે ₹10,000/- થી વધુ હોય, તો કરદાતાઓએ ત્રિમાસિક હપ્તાઓ (જૂન, સપ્ટેમ્બર, ડિસેમ્બર અને માર્ચ) માં અગ્રિમ કર ચૂકવવો પડશે.
15. અગ્રિમ કર અને સ્વ-આકારણી કરની ગણતરી અને ચુકવણી કેવી રીતે થાય છે?
અગ્રિમ કર: વ્યક્તિઓ માટે અગ્રિમ કર નીચે આપેલા મુજબ ગણવામાં આવે છે:
હપ્તાઓ | અગ્રિમ કર ચુકવણી % | ચુકવણીની નિયત તારીખ |
પ્રથમ હપ્તો | 15% કર જવાબદારી | 15મીજૂનના રોજ અથવા તે પહેલાં |
બીજો હપ્તો | 45% કર જવાબદારી (-) અગ્રિમ કર પહેલેથી ચૂકવી દીધો છે | 15મીસપ્ટેમ્બરના રોજ અથવા તે પહેલાં |
ત્રીજો હપ્તો | 75% કર જવાબદારી (-) અગ્રિમ કર પહેલેથી ચૂકવી દીધો છે | 15 ડિસેમ્બર મીના રોજ અથવા તે પહેલાં |
ચોથો હપ્તો | 100% કર જવાબદારી (-)અગ્રિમ કર અગાઉથી ચૂકવેલ | 15મીમાર્ચના રોજ અથવા તે પહેલાં |
સ્વ-આકારણી કર: TDS અને (એડવાન્સ ટેક્સ )અગ્રિમ કર વિગતો (જો ચૂકવવામાં આવે તો) સાથે તમારું ITR ફોર્મ ભર્યા પછી, સિસ્ટમ તમારી આવકની ગણતરી કરે છે અને તપાસ કરે છે કે ટેક્સ હજુ પણ ચૂકવવાપાત્ર છે કે નહીં. તમારે તેને ચૂકવવાની જરૂર છે અને પછી તેને સબમિટ કરતા પહેલા રિટર્નમાં ચલણ વિગતો ભરવી પડશે.
16. ભથ્થા અને લાભ વચ્ચે શું તફાવત છે? શું આને મારી આવક ગણવામાં આવે છે?
ભથ્થાં એ પગાર ઉપરાંત નિશ્ચિત સમયાંતરે મળતી રકમ છે, જે નોકરીદાતા દ્વારા ચૂકવવામાં આવે છે, જેમ કે વાહન ભથ્થું, મુસાફરી ભથ્થું, ગણવેશ ભથ્થું, વગેરે. ભથ્થાંને આવક ગણવામાં આવે છે અને તે તમારી કુલ આવકમાં વધારો કરશે જેના પર તમને કર લાગશે. ભથ્થાં કરપાત્ર, આંશિક રીતે મુક્ત અને સંપૂર્ણપણે મુક્ત હોઈ શકે છે.
લાભો એ એવા લાભો છે જે તમને તમારા સત્તાવાર હોદ્દાને કારણે મળે છે અને તે તમારા પગાર અથવા વેતનની આવકથી વધુ હોય છે. આ લાભો તેમના પ્રકાર પર આધાર રાખીને કરપાત્ર અથવા બિન-કરપાત્ર હોઈ શકે છે.
17. શું તમામ દાનને જૂની પ્રણાલી હેઠળ કરમાંથી 100% છૂટ આપવામાં આવી છે?
ના, બધા દાન 100% કરમુક્તિ માટે લાયક નથી. તમે કોને દાન આપ્યું છે તેના આધારે કર કપાત માટેની શ્રેણીઓ (સખાવતી સંસ્થા, સરકાર દ્વારા સ્થાપિત ભંડોળ, વૈજ્ઞાનિક સંશોધન સંસ્થા, વગેરે) નીચે મુજબ છે:
- લાયકાત મર્યાદા વિના 100% કપાત માટે હકદાર દાન
- લાયકાત મર્યાદા વિના 50% કપાત માટે હકદાર દાન
- લાયકાત મર્યાદાને આધીન દાન 100% કપાત માટે હકદાર છે.
- લાયકાત મર્યાદાને આધીન 50% કપાત માટે હકદાર દાન
તમારે તમારા દાનની રસીદ પર કપાત મર્યાદા તપાસવાની જરૂર છે અને તમારા રિટર્ન ફાઇલ કરતી વખતે તે મુજબ કપાતનો દાવો કરો.
18. શું ઈ-ફાઈલિંગ અને ઈ-પેમેન્ટ એક જ વસ્તુ છે?
ના, ઈ-ફાઈલિંગ એ ઈ-ફાઈલિંગ પોર્ટલ પર તમારા આવકવેરા રિટર્નને ઈલેક્ટ્રોનિક રીતે સબમિટ કરવાની પ્રક્રિયા છે અને ઈ-પેમેન્ટ એ ઈ-પે ટેક્સ કાર્યક્ષમતાનો ઉપયોગ કરીને ઈ-ફાઈલિંગ પોર્ટલ પર ઈલેક્ટ્રોનિક રીતે કર ચૂકવવાની પ્રક્રિયા છે.
19. મારા ITR ફાઇલ કરતી વખતે મેં ગણતરીમાં ભૂલ કરી. શું હું તેને સુધારી શકું છું અને મારું રિટર્ન ફરીથી સબમિટ કરી શકું છું?
જો તમને પછીથી ખબર પડે કે તમે પહેલાથી જ સબમિટ કરેલા રિટર્નમાં ભૂલ કરી છે, તો તમે તમારા રિટર્નને ફરીથી સબમિટ કરી શકો છો અથવા સુધારી શકો છો. આને રિવાઇઝ્ડ રિટર્ન કહેવામાં આવે છે. સંબંધિત AY માટે ત્રણ મહિનાના અંત પહેલા તમારા રિટર્નમાં સુધારો કરવો આવશ્યક છે.
વર્ષ 2026-27 થી, સુધારેલા રિટર્ન ફાઇલ કરવાની અંતિમ તારીખ વર્ષ 2026-27 ના અંત સુધી એટલે કે સંબંધિત વર્ષ 2026 ની 31મી માર્ચ સુધી લંબાવવામાં આવી છે.
20. શું મને AY 2026-27 થી સુધારેલા રિટર્ન ફાઇલ કરવા માટે કોઈ વધારાની ફી ચૂકવવાની જરૂર છે?
હા, AY 2026-27 થી, જો સુધારેલ રિટર્ન 31મી ડિસેમ્બર પછી સંબંધિત AY ની 31 મી માર્ચ સુધી ફાઇલ કરવામાં આવે છે, તો કલમ 234I હેઠળ વધારાની ફી ચૂકવવાની રહેશે.
21. આવકવેરા અધિનિયમ, 1961 ની કલમ 234I હેઠળ ફી માળખું શું છે
આવકવેરા અધિનિયમ, 1961 ની કલમ 234I મુજબ ફી માળખું નીચે મુજબ છે:
- ₹ 5 લાખ સુધીની કુલ આવક માટે ફી: ₹ 1,000.
- ₹ 5 લાખથી વધુની કુલ આવક માટે ફી: ₹ 5,000.
22. શું હું છેલ્લા 4 મૂલ્યાંકન વર્ષો માટે ITR ફાઇલ કરી શકું છું?
હા, જો તમે તમારા પાછલા ચાર વર્ષના ITR ફાઇલ કરવાનું ચૂકી ગયા હોવ તો તમે ITR-U ફાઇલ કરી શકો છો. ચાલુ વર્ષ (AY 2026-27) માટે તમે તમારું નિયમિત ITR ફાઇલ કરી શકો છો.
23. જો હું કલમ 139(1) હેઠળ નિયત તારીખ પછી આવકવેરા રિટર્ન ફાઇલ કરું તો શું થશે?
જો તમે કલમ 139(1) હેઠળ નિયત તારીખમાં ITR ફાઇલ કરવાનું ચૂકી જાઓ છો, તો પણ તમે તમારું આવકવેરા રિટર્ન ફાઇલ કરી શકો છો, પરંતુ તમારે ₹ 5000/- સુધીની લેટ ફાઇલિંગ ફી ચૂકવવાની જરૂર પડી શકે છે. વધુમાં, તમારે કર જવાબદારી (જો કોઈ હોય તો) પર વ્યાજ પણ ચૂકવવાની જરૂર પડશે.
24. જો મારા એમ્પ્લોયર / બેંક દ્વારા કર કાપવામાં આવ્યો હોય તો શું મારે રિટર્ન ફાઇલ કરવાની જરૂર છે?
હા, નોકરીદાતાઓ અને બેંકો અનુક્રમે પગાર અને વ્યાજની આવક પર સ્રોત પર કર કાપે છે. તમારે હજુ પણ તે આવક જાહેર કરવાની જરૂર છે જેના પર કર કાપવામાં આવ્યો છે અને આવકવેરા રિટર્નમાં TDS માટે ક્રેડિટનો દાવો કરવો પડશે.
25. જો હું કલમ 80સી હેઠળ કપાતનો દાવો કરી રહ્યો હોઉં તો શું મારે વધારાની માહિતી આપવાની જરૂર છે?
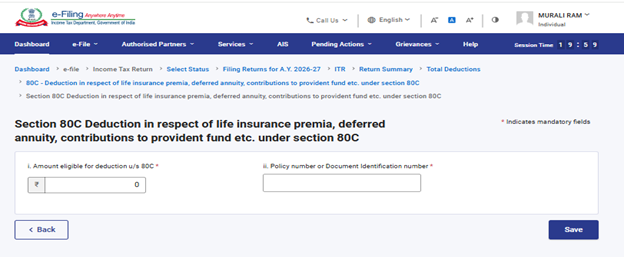
તમારે કલમ 80C હેઠળ કપાત સંબંધિત વધારાની માહિતી આપવી પડશે. જો તમે કલમ 80C હેઠળ કપાતનો દાવો કરવા માંગતા હો, તો તમારે નીચે આપેલી વિગતો દાખલ કરવી પડશે:
- કપાત માટે પાત્ર રકમ
- પોલિસી નંબર અથવા દસ્તાવેજ ઓળખ નંબર.
26. જો હું કલમ 80 CCD (1) અથવા 80 CCD (1B) હેઠળ કપાતનો દાવો કરી રહ્યો છું, તો શું મારે વધારાની માહિતી આપવાની જરૂર છે
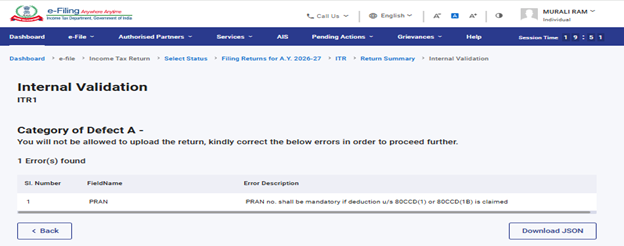
તમારે કલમ 80CCD (1) અથવા 80CCD (1B) હેઠળ કપાત સંબંધિત વધારાની માહિતી આપવી પડશે. જો તમે આ કપાતનો દાવો કરવા માંગતા હો, તો તમારે PRAN ટેબ પર ક્લિક કરીને PRAN દાખલ કરવું પડશે.
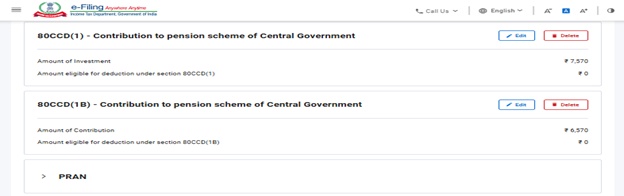
જો તમે PRAN ટેબમાં PRAN દાખલ કરવાનું ભૂલી ગયા હોવ તો તમને નીચેની પ્રમાણીકરણ ત્રુટિ દેખાશે:
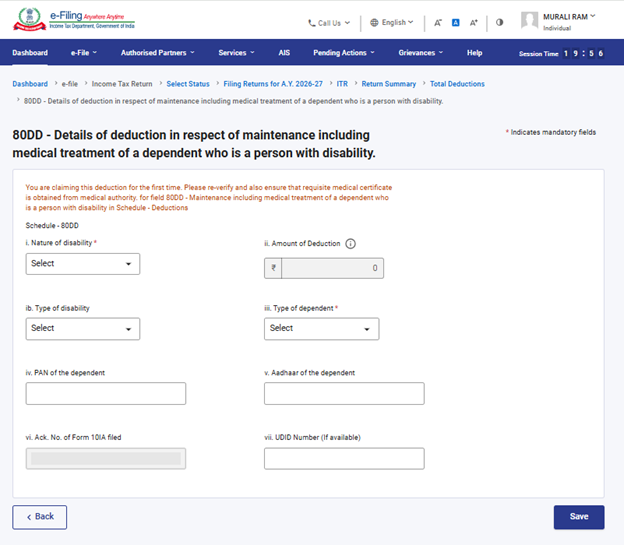
27. જો હું કલમ 80DD કે 80U હેઠળ કપાતનો દાવો કરી રહ્યો છું, તો મારે આઈટીઆર ફોર્મમાં કઈ વધારાની માહિતી આપવી જોઈએ?
તમારે કલમ 80DD અથવા કલમ 80U હેઠળ કપાત સંબંધિત વધારાની માહિતી આપવી પડશે. જો તમે કલમ 80DD અથવા 80U હેઠળ કપાતનો દાવો કરવા માંગતા હો, તો તમારે નીચે આપેલી વિગતો દાખલ કરવી પડશે:
- વિકલાંગતાની પ્રકૃતિ
- વિકલાંગતાનો પ્રકાર
- આશ્રિતનો પ્રકાર
- કપાતની રકમ
- આશ્રિતનો PAN
- આશ્રિતનો આધાર
- ફાઇલ કરેલ ફોર્મ 10IA નો સ્વીકૃતિ નંબર
28. જો હું કલમ 80D હેઠળ કપાતનો દાવો કરી રહ્યો છું તો શું મારે વધારાની માહિતી આપવાની જરૂર છે?
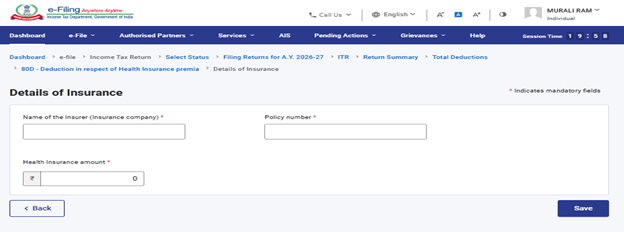
તમારે કલમ 80D હેઠળ કપાત સંબંધિત વધારાની માહિતી આપવી પડશે. જો તમે કલમ 80D હેઠળ કપાતનો દાવો કરવા માંગતા હો, તો તમારે નીચે આપેલી વિગતો દાખલ કરવી પડશે:
- વીમાદાતાનું નામ (વીમા કંપની)
- પોલિસી નંબર
- આરોગ્ય વીમાની રકમ
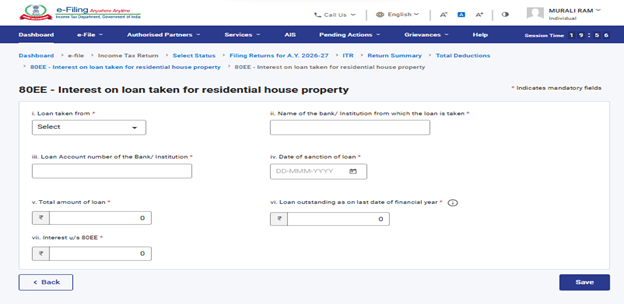
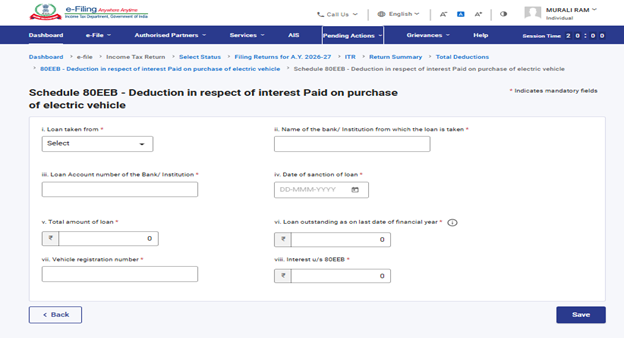
29. જો હું કલમ 80E, 80EE, 80EEA અને 80EEB હેઠળ કપાતનો દાવો કરી રહ્યો છું તો શું મારે વધારાની માહિતી આપવાની જરૂર છે?
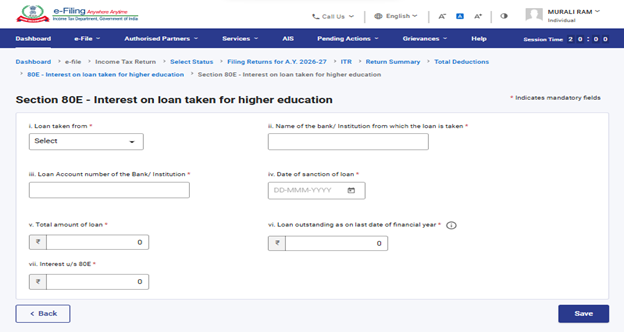
તમારે કલમ 80E, 80EE, 80EEA અને 80EEB હેઠળ કપાત સંબંધિત વધારાની માહિતી આપવી પડશે. જો તમે આ કલમો હેઠળ કપાતનો દાવો કરવા માંગતા હો, તો તમારે નીચે આપેલી વિગતો દાખલ કરવી આવશ્યક છે:
- પાસેથી લેવામાં આવેલ લોન
- સંસ્થા અથવા બેંકનું નામ
- લોન એકાઉન્ટ નં.
- લોન મંજૂર થયાની તારીખ
- લોનની કુલ રકમ
- આજની તારીખે બાકી લોન
- વ્યાજની રકમ
કલમ 80E હેઠળ કપાત:
કલમ 80EE હેઠળ કપાત:
કલમ 80 EEB હેઠળ કપાત:
30. જો હું કલમ 80GG હેઠળ કપાતનો દાવો કરી રહ્યો છું તો શું મારે કોઈ ફોર્મ ફાઇલ કરવાની જરૂર છે?
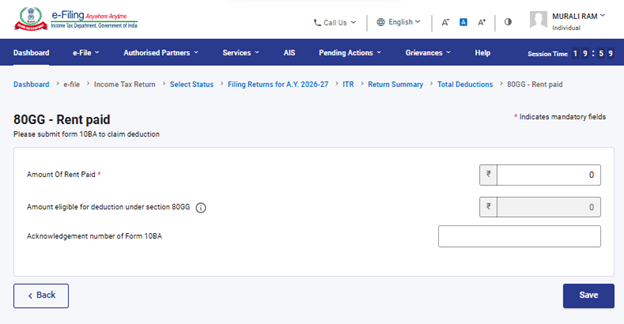
જો તમે કલમ 80GG હેઠળ કપાતનો દાવો કરવા માંગતા હો, તો તમારે આવકનું રિટર્ન ફાઇલ કરતા પહેલા ફોર્મ 10BA ફરજિયાતપણે ફાઇલ કરવું પડશે અને આવકનું રિટર્ન ફાઇલ કરતી વખતે અનુસૂચિ 80GG માં ફોર્મ 10BA ની વિગતો (સ્વીકૃતિ નંબર) દાખલ કરવી પડશે.
31. જો હું કલમ 80DD અને 80U હેઠળ કપાતનો દાવો કરી રહ્યો છું તો શું મારે કોઈ ફોર્મ ફાઇલ કરવાની જરૂર છે?
જો તમે કલમ 80DD અને 80U હેઠળ કપાતનો દાવો કરવા માંગતા હો, તો તમારે આવકનું રિટર્ન ફાઇલ કરતા પહેલા ફોર્મ 10IA ફરજિયાતપણે ફાઇલ કરવું પડશે અને આવકનું રિટર્ન ફાઇલ કરતી વખતે અનુસૂચિ 80DD અને 80U માં ફોર્મ 10IA ની વિગતો (ફાઇલિંગ ફોર્મ અને સ્વીકૃતિ નંબર) દાખલ કરવી પડશે.
32. જો હું 80G હેઠળ કપાતનો દાવો કરી રહ્યો છું તો શું મારે કોઈ વધારાની માહિતી આપવાની જરૂર છે?
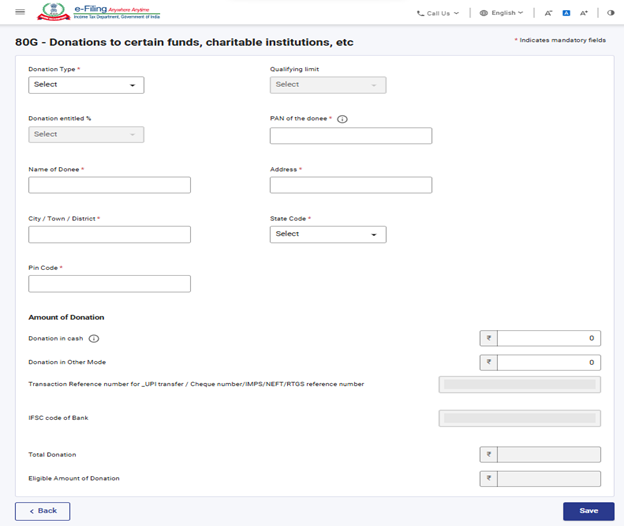
તમારે કલમ 80G હેઠળ કપાત સંબંધિત વધારાની માહિતી આપવી પડશે. જો તમે આ કલમ હેઠળ કપાતનો દાવો કરવા માંગતા હો, તો તમારે નીચે આપેલી વિગતો દાખલ કરવી પડશે:
- દાનનો પ્રકાર
- દાન લેનારનો પાન
- દાન લેનારનું નામ
- દાન લેનારનું સરનામું
- રોકડમાં દાન
- અન્ય રીતે દાન
- _UPI ટ્રાન્સફર / ચેક નંબર/IMPS/NEFT/RTGS સંદર્ભ નંબર માટે ટ્રાન્ઝેક્શન સંદર્ભ નંબર
- બેંકનો IFSC કોડ
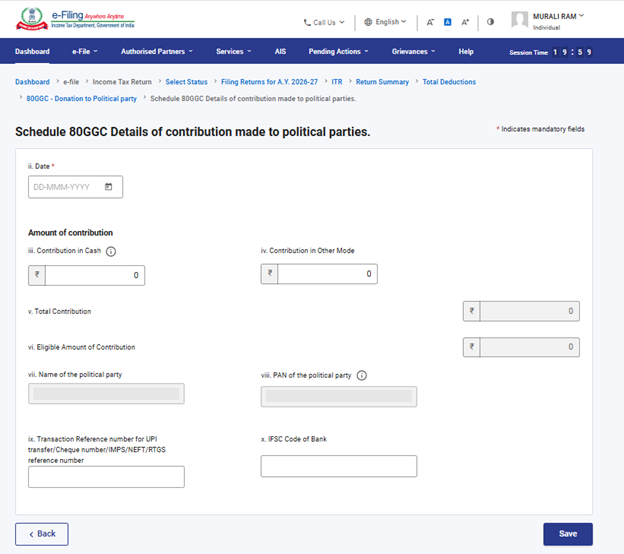
33. જો હું કલમ 80GGC હેઠળ કપાતનો દાવો કરી રહ્યો છું તો શું મારે કોઈ વધારાની માહિતી આપવાની જરૂર છે?
તમારે કલમ 80GGC હેઠળ કપાત સંબંધિત વધારાની માહિતી આપવી પડશે. જો તમે આ કલમ હેઠળ કપાતનો દાવો કરવા માંગતા હો, તો તમારે નીચે આપેલી વિગતો દાખલ કરવી પડશે:
- તારીખ
- રાજકીય પક્ષનું નામ
- રાજકીય પક્ષનો PAN નંબર
- ફાળાની રકમ
- _UPI ટ્રાન્સફર / ચેક નંબર/IMPS/NEFT/RTGS સંદર્ભ નંબર માટે ટ્રાન્ઝેક્શન સંદર્ભ નંબર
- બેંકનો IFSC કોડ
34. શું મારે AY 2026-27 માટે ITR -1 ના TDS અનુસૂચિ હેઠળ TDS વિગતો ભરતી વખતે ફરજિયાતપણે TDS વિભાગ પસંદ કરવાની જરૂર છે?
હા, જો તમે TDSનો દાવો કરવા માંગતા હો, તો તમારે ફરજિયાતપણે તે વિભાગ પસંદ કરવો પડશે જેમાં TDS કાપવામાં આવે છે.