


PAN લોગઈન દ્વારા ચલણ બનાવો
1.ઓવરવ્યૂ
આ દસ્તાવેજ કરદાતાઓને આવકવેરા અધિનિયમ, 2025 હેઠળ કર ચૂકવણી માટે ઈ-ફાઈલિંગ પોર્ટલ દ્વારા ચલન ફોર્મ ITNS 280N, ITNS 282N, અને ITNS 288N તૈયાર કરવા માટે વિગતવાર માર્ગદર્શન પૂરું પાડે છે. આવકવેરા અધિનિયમ, 1961 હેઠળ, લાગુ પડતા ચલન ફોર્મ ITNS 280, ITNS 282, અને ITNS 288 છે.
એક મુખ્ય પ્રક્રિયાત્મક ફેરફાર એ છે કે આવકવેરા અધિનિયમ, 1961 અધિનિયમ હેઠળ ચલનો આકારણી વર્ષના આધારે ફાઈલ કરવામાં આવતા હતા, જ્યારે આવકવેરા અધિનિયમ, 2025 હેઠળ, ચલનો ફરજિયાતપણે કર વર્ષના આધારે ફાઈલ કરવાના રહેશે.
આ માર્ગદર્શિકા સમજાવે છે કે કરદાતાઓ યોગ્ય અધિનિયમ, કર પ્રકાર અને કર અવધિ પસંદ કરીને બંને અધિનિયમ અંતર્ગત યોગ્ય રીતે ચલણ કેવી રીતે જનરેટ કરી શકે છે.
• ITNS 280/280N આવકવેરા અને નિગમ કર સંબંધિત ચુકવણીઓને આવરી લે છે, જેમાં અગ્રિમ કર, સ્વ-આકારણી કર અને નિયમિત આકારણી કર (400)નો સમાવેશ થાય છે.
• IITNS 282/282N માં STT, CTT, કલમ 379 અંતર્ગત e-DRS તથા અન્ય લાગુ કરો માટેની ચૂકવણીઓનો સમાવેશ થાય છે.
• ITNS 288/288N વિભાગીય આકારણી સંબંધિત ચુકવણીઓને આવરી લે છે, જેમાં વિભાગીય આકારણી (311) માટે સ્વ-આકારણી કર અને વિભાગીય અવધિ (411) માટે સંશોધન આકારણી પર કર તરીકે માંગ ચુકવણીઓને આવરી લે છે.
2. આ સેવાનો લાભ લેવા માટેની પૂર્વશરતો
તમે લોગઈન પહેલા (ઈ-ફાઈલિંગ પોર્ટલ પર લોગઈન કરતા પહેલાં) અથવા લોગઈન પછી (ઈ-ફાઈલિંગ પોર્ટલ પર લોગઈન કર્યા પછી) પદ્ધતિમાં કર ચુકવણી માટે ચલન બનાવી શકો છો.
|
વિકલ્પ |
પૂર્વશરતો |
|
પૂર્વ-લોગઈન |
|
|
લોગઈન પછી |
|
નોંધ: હાલમાં, ઈ-ફાઈલિંગ પોર્ટલ (ઈ-ચુકવણી કર સેવા) પર ચુકવણી ગેટવે પદ્ધતિ દ્વારા કર ચુકવણીની સુવિધા માત્ર અધિકૃત બેંકો દ્વારા જ ઉપલબ્ધ છે.
3. ક્રમશઃ માર્ગદર્શિકા
3.1 ચલન ફોર્મ (CRN) જનરેટ કરો (લોગઈન પછી)
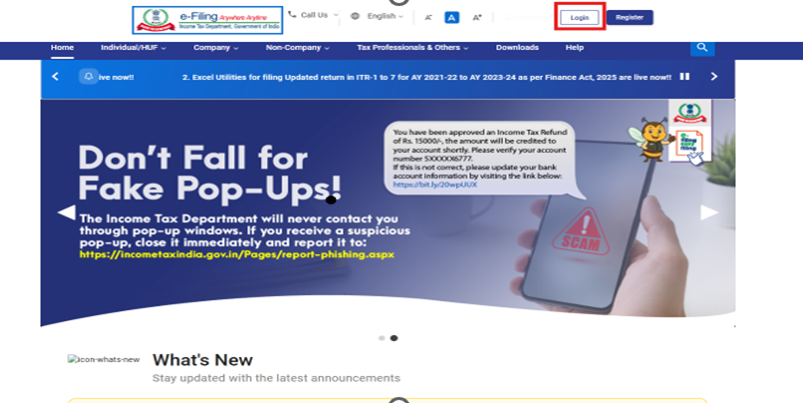
3.1.1 વપરાશકર્તા ID અને પાસવર્ડ સાથે ઈ-ફાઈલિંગ પોર્ટલમાં લોગઈન કરો.
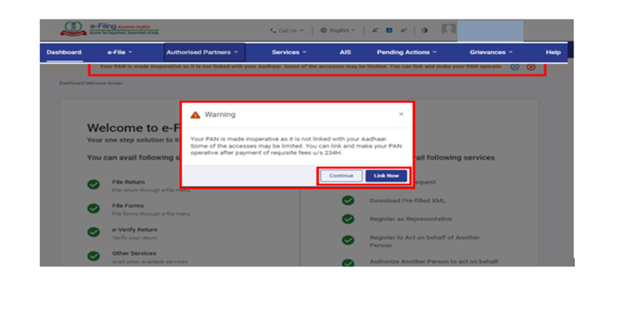
નોંધ:-વ્યક્તિગત વપરાશકર્તાઓ માટે, જો PAN આધાર સાથે લિંક કરેલ ન હોય, તો તમને એક પૉપ-અપ સંદેશ જોવા મળશે કે તમારું PAN આધાર સાથે લિંક ન હોવાથી નિષ્ક્રિય કરવામાં આવ્યું છે.
PAN ને આધાર સાથે લિંક કરવા માટે, હમણાં લિંક કરો બટન પર ક્લિક કરો, અન્યથા ચાલુ રાખો પર ક્લિક કરો.
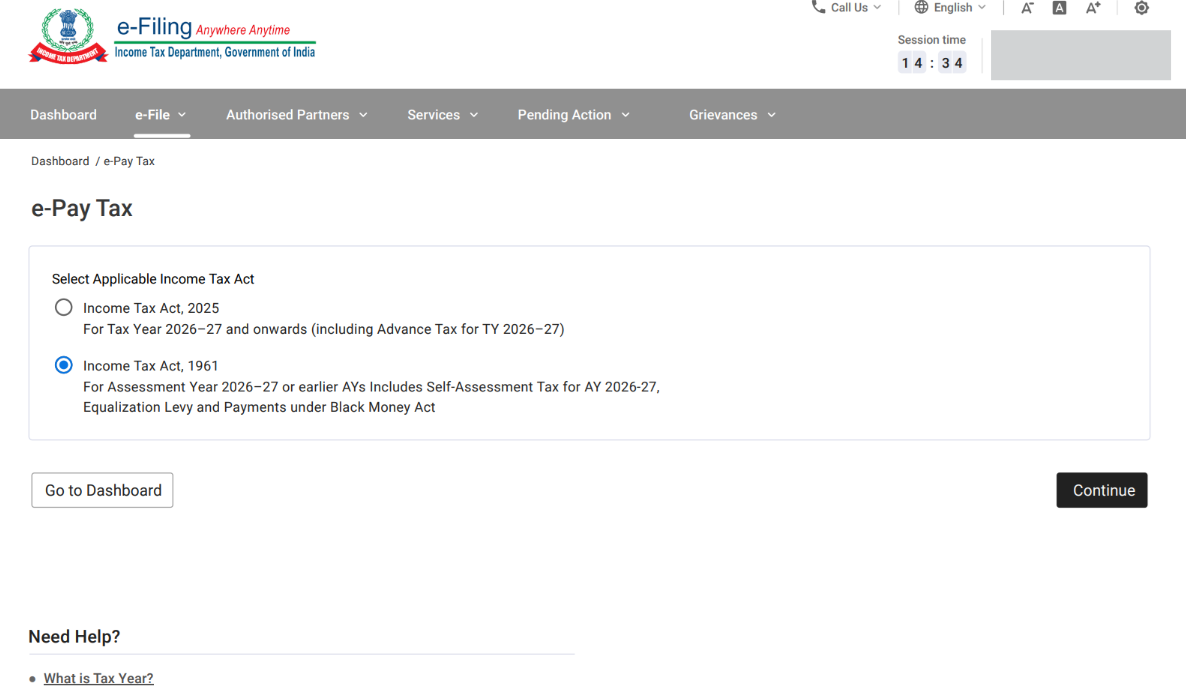
3.1.2 ડેશબોર્ડ પર, ઈ-ફાઈલ; ઈ-ચુકવણી કર પર ક્લિક કરો. ઈ-ચુકવણી કર પર ક્લિક કરવાથી, વપરાશકર્તાને લાગુ અધિનિયમ પસંદગી સ્ક્રીન પર લઈ જવામાં આવશે. યોગ્ય પસંદગી કર્યા પછી, ચાલુ રાખો બટન પર ક્લિક કરો. ત્યારબાદ, વપરાશકર્તાને ઈ-ચુકવણી કર પર લઈ જવામાં આવશે.
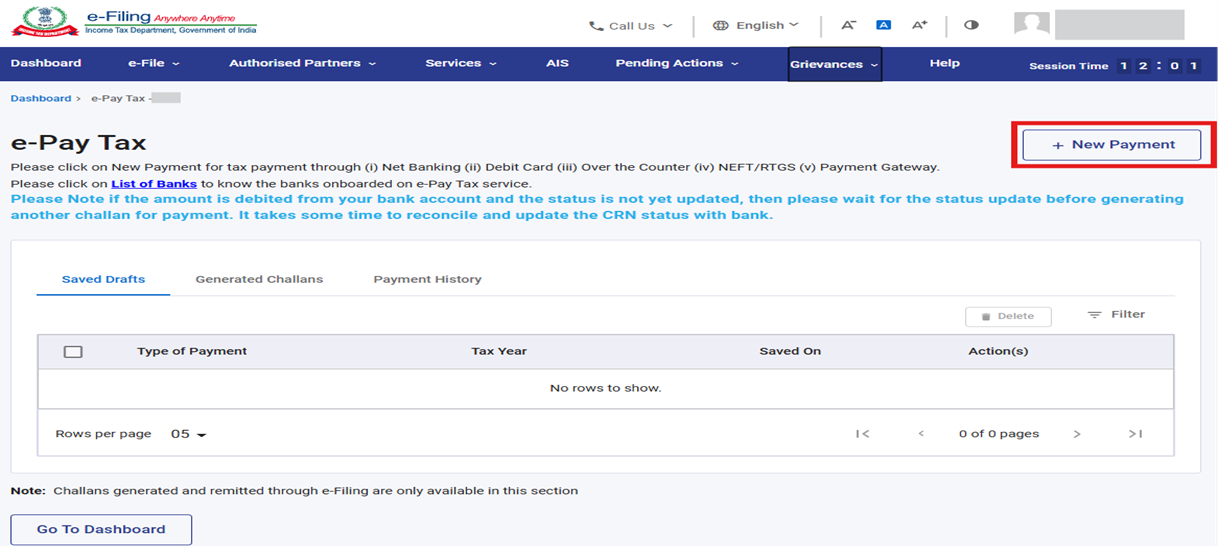
3.1.3 ઈ-ચુકવણી કર પેજ પર, ફક્ત પસંદ કરેલી અધિકૃત બેંકો દ્વારા નવું ચલણ ફોર્મ (CRN) બનાવવા માટે નવી ચુકવણી વિકલ્પ પર ક્લિક કરો. આ બેંકો સિવાય અન્ય બેંકો દ્વારા કર ચુકવણી RBI દ્વારા પૂરી પાડવામાં આવતી NEFT/RTGS સુવિધા દ્વારા કરી શકાય છે.
3.1.4 નવા ચુકવણી પેજ પર, તમને લાગુ પડતી કર ચુકવણી ટાઈલ પર આગળ વધો પર ક્લિક કરો. પાછલી સ્ક્રીન પર પસંદ કરેલા અધિનિયમના આધારે ટાઈલ સક્ષમ કરવામાં આવશે.
2026-27 સુધીના આકારણી વર્ષો અને 2026-27 માટે સ્વ-આકારણી કર સહિત અગાઉના વર્ષો માટે ચૂકવણી કરવા માટે, રેડિઓ બટન “આવકેવરા અધિનિયમ 1961” પસંદ કરો.
કર વર્ષ 2026-27 પછીના વર્ષ માટે ચૂકવણી કરવા માટે, “આવકેવરા અધિનિયમ 2025” પસંદ કરો.
કૃપા કરીને નોંધ લો: કાળા નાણાં (અઘોષિત વિદેશી આવક અને સંપત્તિ) અને કર લાદવું અધિનિયમ, 2015 સંબંધિત કર ચુકવણી માટે કૃપા કરીને “આવકેવરા અધિનિયમ 1961” પસંદ કરો.
આવકવેરા, 1961 રેડિઓ બટન પસંદ કરવા પર, નિમ્નલિખિત ટાઈલ્સ ઉપલબ્ધ થશે:
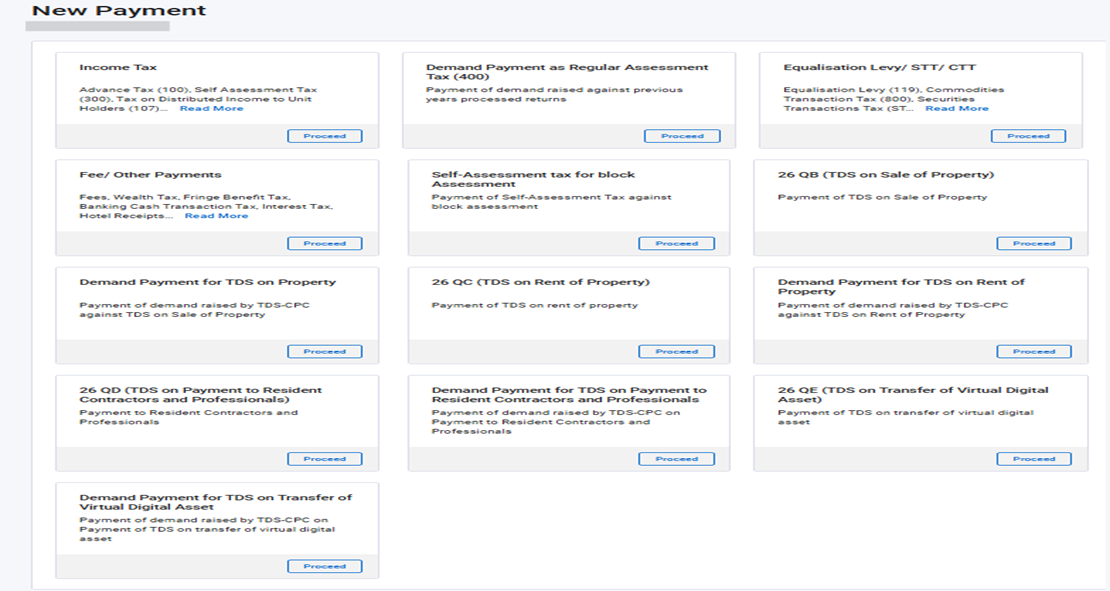
ટાઈલ્સનો ઓવરવ્યૂ:
|
ટાઈલનું નામ |
મુખ્ય શીર્ષક |
ટાઈલ્સ માટે લાગુ સૂચનાઓ અને (લઘુ શીર્ષ) |
|
આવકવેરા (બિન-કંપનીઓ માટે) / નિગમ કર (કંપની લોગઈન માટે) |
આવકવેરા (કંપનીઓ સિવાય) (0021) / નિગમ કર (કંપની લોગઈન) (0020) |
આકારણી વર્ષ 26-27 અથવા તેના પહેલાના વર્ષો માટે કર ચૂકવવા માટે કૃપા કરીને આ વિકલ્પ પસંદ કરો • સ્વ-આકારણી કર (300) - PANને આધાર સાથે લિંક કરો કરવામાં વિલંબ માટેની ફી
કૃપા કરીને નોંધ લો: લઘુ કોડ માટે લાગુ ITNS
|
|
નિયમિત નિર્ધારણ કર (400) તરીકે માંગની ચુકવણી |
આવકવેરા (કંપનીઓ સિવાય) (0021) / નિગમ કર (કંપની લોગઈન) (0020) |
આકારણી વર્ષ 2026-27 અથવા તેના પહેલાના વર્ષો (400) માટે બાકી માંગ ચૂકવવા માટે કૃપા કરીને આ વિકલ્પ પસંદ કરો આવરી લેવામાં આવેલ ચલન: ITNS 280 નોંધ: તમારી પાસે DRN સાથે અથવા DRN વગર માંગ ચુકવણી કરવાનો વિકલ્પ હશે. |
|
સમાનીકરણ વસૂલાત / STT / CTT |
ચીજવસ્તુઓ અને સેવાઓ પરના અન્ય કર અને ફરજો (0045) સિક્યોરિટીઝ લેવડ -દેવડ કર (0034) |
- STT અંતર્ગત સ્વ-આકારણી કર (300), |
|
ફી / અન્ય ચુકવણીઓ
|
- બેંકની રોકડનો લેવડ -દેવડ કર (0036) |
આ.વ 2009-10 અથવા પહેલાનાં વર્ષો માટે સ્વ-આકારણી કર (300) અને બાકી માંગણી (400)ની ચુકવણી કરવા માટે કૃપા કરીને આ વિકલ્પ પસંદ કરો - ITNS 283 નો સંદર્ભ લો |
|
- હોટેલની રસીદોનો કર (0023) |
આ.વ 2026-27 અથવા પહેલાનાં વર્ષો માટે સ્વ-આકારણી કર અને બાકી માંગણીની ચુકવણી કરવા માટે કૃપા કરીને આ વિકલ્પ પસંદ કરો. – ITNS 282નો સંદર્ભ લો |
|
|
પરચૂરણ રસીદો (0075) |
કૃપા કરીને આ.વ 2026-27 અથવા તે પહેલાંના આકારણી વર્ષો (800) માટે કલમ હેઠળ 245MA અરજી ફી (ફોર્મ નં. 34BC) ની ચુકવણી કરવા માટે આ વિકલ્પ પસંદ કરો. ITNS 282 નો સંદર્ભ લો. |
|
|
વિભાગીય આકારણી માટે સ્વ-આકારણી કર |
આવકવેરા (કંપનીઓ સિવાય) (0021) / નિગમ કર (કંપની લોગઈન) (0020) |
વિભાગીય આકારણી (311) માટે સ્વ-આકારણી કર ચૂકવવા માટે કૃપા કરીને આ વિકલ્પ પસંદ કરો - ITNS 288 |
|
વિભાગીય સમયગાળા (411) માટે સંશોધન આકારણી પર કર તરીકે માંગ ચુકવણી |
આવકવેરા (કંપનીઓ સિવાય) (0021) / નિગમ કર (કંપની લોગઈન) (0020)
|
વિભાગીય સમયગાળા (411) માટે માંગ ચુકવણી ચૂકવવા માટે કૃપા કરીને આ વિકલ્પ પસંદ કરો - ITNS 288નો સંદર્ભ લો નોંધ: વિભાગીય આકારણી સંબંધિત માંગ ફક્ત DRN દ્વારા જ ચૂકવી શકાય છે, અને આ વિકલ્પ ફક્ત લોગઈન પછીની કાર્યક્ષમતા દ્વારા ઉપલબ્ધ છે. |
|
26 QB (સંપત્તિના વેચાણ પર TDS) |
આવકવેરા (કંપનીઓ સિવાય) (0021) / નિગમ કર (કંપની લોગઈન) (0020) |
જો ચુકવણી/ક્રેડિટની તારીખ આ.વ 2026-27 અથવા તેના પહેલાના વર્ષ સાથે સંબંધિત હોય, તો કૃપા કરીને સંપત્તિના વેચાણ પર કર ચૂકવવા માટે આ વિકલ્પ પસંદ કરો. |
|
સંપત્તિ પર TDS માટે ચુકવણીની માંગ |
આવકવેરા (કંપનીઓ સિવાય) (0021) / નિગમ કર (કંપની લોગઈન) (0020) |
જો ચુકવણી/ક્રેડિટની તારીખ આ.વ 2026-27 અથવા તેના પહેલાના વર્ષ સાથે સંબંધિત હોય, તો કૃપા કરીને સંપત્તિના વેચાણ પર TDS ની માંગ ચૂકવવા માટે આ વિકલ્પ પસંદ કરો. |
|
26 QC (સંપત્તિના ભાડા પર TDS) |
આવકવેરા (કંપનીઓ સિવાય) (0021) |
જો ચુકવણી/ક્રેડિટની તારીખ આ.વ 2026-27 અથવા તેના પહેલાના વર્ષ સાથે સંબંધિત હોય, તો કૃપા કરીને ભાડા પર TDS ચૂકવવા માટે આ વિકલ્પ પસંદ કરો. |
|
સંપત્તિના ભાડા પર TDS માટે માંગ ચુકવણી |
આવકવેરા (કંપનીઓ સિવાય) (0021) |
જો ચુકવણી/ક્રેડિટની તારીખ આ.વ 2026-27 અથવા તેના પહેલાના વર્ષ સાથે સંબંધિત હોય, તો કૃપા કરીને ભાડા પર TDSની માંગ ચૂકવવા માટે આ વિકલ્પ પસંદ કરો. |
|
26 QD (નિવાસી ઠેકેદારો અને વ્યાવસાયિકોની ચુકવણી પર TDS) |
આવકવેરા (કંપનીઓ સિવાય) (0021) |
જો ચુકવણી/ક્રેડિટની તારીખ આ.વ 2026-27 અથવા તેના પહેલાના વર્ષ સાથે સંબંધિત હોય, તો કૃપા કરીને નિવાસી ઠેકેદારો અને વ્યાવસાયિકોની ચુકવણી પર TDS ચૂકવવા માટે આ વિકલ્પ પસંદ કરો. |
|
નિવાસી ઠેકેદારો અને વ્યાવસાયિકોની ચુકવણી પર TDS માટે ચુકવણીની માંગ |
આવકવેરા (કંપનીઓ સિવાય) (0021) |
જો ચુકવણી/ક્રેડિટની તારીખ આ.વ 2026-27 અથવા તેના પહેલાના વર્ષ સાથે સંબંધિત હોય, તો કૃપા કરીને નિવાસી ઠેકેદારો અને વ્યાવસાયિકોની ચૂકવણી પર TDS ની માંગ ચૂકવવા માટે આ વિકલ્પ પસંદ કરો. |
|
26 QE (વાસ્તવિક ડિજિટલ સંપત્તિના ટ્રાન્સફર પર TDS) |
આવકવેરા (કંપનીઓ સિવાય) (0021) |
જો ચુકવણી/ક્રેડિટની તારીખ આ.વ 2026-27 અથવા તેના પહેલાના વર્ષ સાથે સંબંધિત હોય, તો કૃપા કરીને વાસ્તવિક ડિજિટલ સંપત્તિના ટ્રાન્સફર પર TDS ચૂકવવા માટે આ વિકલ્પ પસંદ કરો. |
|
વાસ્તવિક ડિજિટલ સંપત્તિના ટ્રાન્સફર પર TDS માટે માંગ ચુકવણી |
આવકવેરા (કંપનીઓ સિવાય) (0021) |
જો ચુકવણી/ક્રેડિટની તારીખ આ.વ 2026-27 અથવા તેના પહેલાના વર્ષ સાથે સંબંધિત હોય, તો કૃપા કરીને વાસ્તવિક ડિજિટલ સંપત્તિના ટ્રાન્સફર પર TDSની માંગ ચૂકવવા માટે આ વિકલ્પ પસંદ કરો. |
3.2 આવકવેરા અધિનિયમ 2025 રેડિઓ બટન પસંદ કરવા પર, નિમ્નલિખિત ટાઈલ્સ ઉપલબ્ધ થશે:
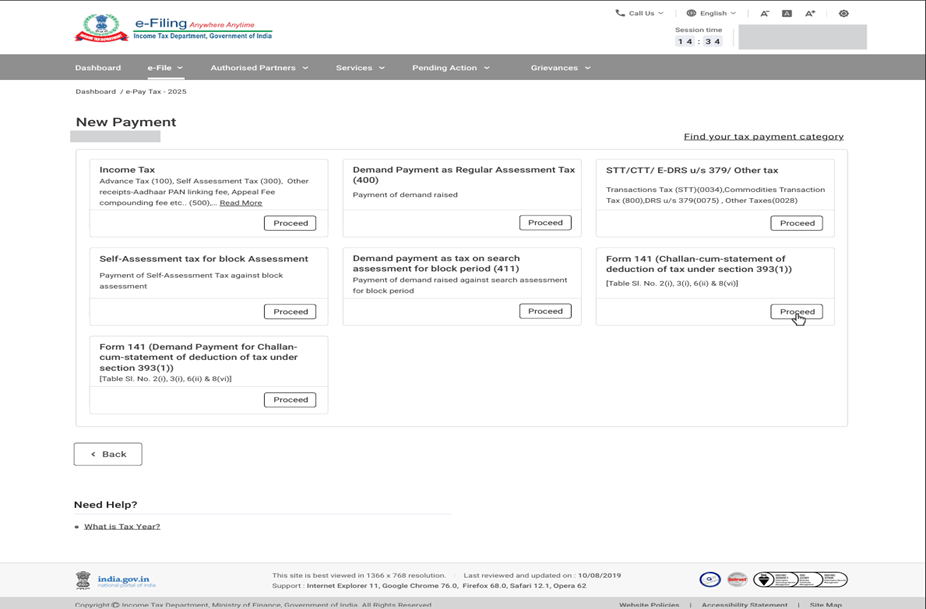
3.3 ટાઈલ્સનો ઓવરવ્યૂ:-
3.3.1 આવકવેરા/નિગમ કર ટાઈલ અને બાકી માંગ (નિયમિત આકારણી કર) (400) ટાઈલ
|
ટાઈલનું નામ |
મુખ્ય શીર્ષ |
ટાઈલ માટે લાગુ સૂચનાઓ અને (લઘુ શીર્ષ) |
|
આવકવેરા (બિન-કંપનીઓ માટે) / નિગમ કર (કંપની લોગઈન માટે) |
આવકવેરો (કંપનીઓ સિવાય) (0021) / નિગમ કર (કંપની લોગઈન) (0020)
|
કર વર્ષ 2026-27 અને તે પછીના સમયગાળા માટે કર ચૂકવવા માટે આ વિકલ્પ પસંદ કરો- ITNS 280Nનો સંદર્ભ લો
નોંધ: આ ટાઈલ સંબંધિત કર વર્ષ બંધ થયા પછી સક્ષમ કરવામાં આવશે. (ઉદાહરણ: કર વર્ષ 2026-27 માટે, સ્વ-આકારણી કર 01 એપ્રિલ 2027થી ચૂકવી શકાય છે.)
- PANને આધાર સાથે લિંક કરવામાં વિલંબ માટેની ફી |
|
નિયમિત આકારણી કર (400) તરીકે માંગ ચુકવણી |
કર વર્ષ 2026-27 અને તે પછી નીચેના ચુકવણી કરવા માટે આ વિકલ્પ પસંદ કરો: વપરાશકર્તા પાસે માંગ ચુકવણી DRN સાથે અથવા DRN વિના કરવાનો વિકલ્પ છે. • DRN સાથે: ચુકવણી ફક્ત લોગઈન પછી કાર્યક્ષમતા દ્વારા જ કરી શકાય છે. કૃપા કરીને નોંધ લો: DRN નંબરનો ઉપયોગ કરીને માંગ ચૂકવવાની ભલામણ કરવામાં આવે છે જેથી ચુકવણી સરળતાથી મેપ કરી શકાય - ITNS 280N |
આવકવેરા ટાઈલ/નિગમ કર ટાઈલ (કંપની લોગઈનના કિસ્સામાં) પર આગળ વધો બટન પર ક્લિક કરવાથી, વપરાશકર્તાને લાગુ પડતા કર વર્ષ, લઘુ શીર્ષ પસંદ કરવા માટે કરને લાગુ પડતી વિગતો ઉમેરો પેજ પર લઈ જવામાં આવે છે અને પછી ચાલુ રાખો બટન પર ક્લિક કરવામાં આવે છે
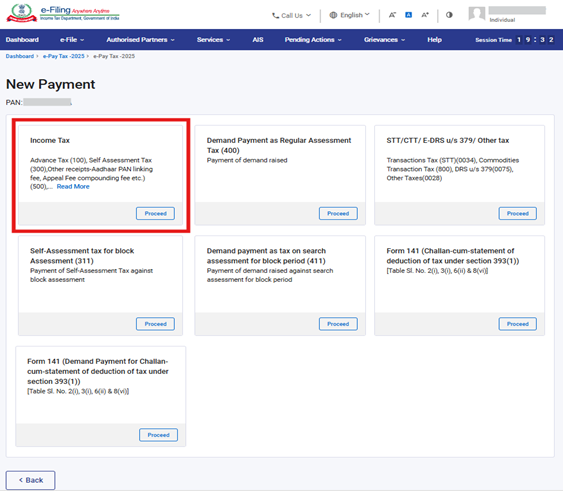
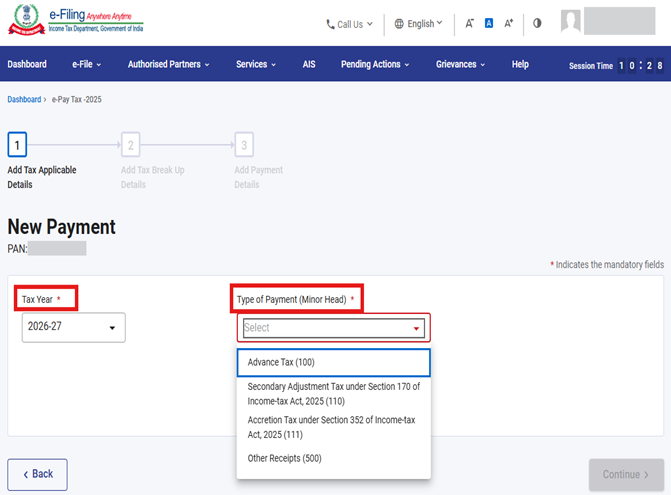
નિયમિત આકારણી કર તરીકે માંગ ચુકવણી (400) ટાઈલ પર આગળ વધો બટન પર ક્લિક કરવાથી, વપરાશકર્તાને લાગુ પડતી માંગ વિગતો ઉમેરો પેજ પર લઈ જવામાં આવે છે જેથી તેઓ DRN સાથે અથવા DRN વગર ચુકવણી કરી શકે (ફક્ત જો DRN ઉપલબ્ધ ન હોય તો).
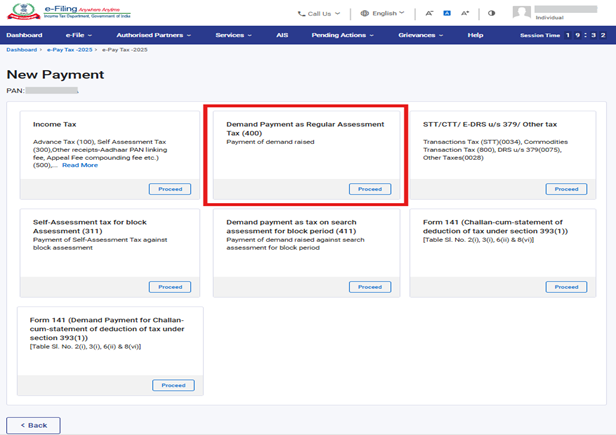
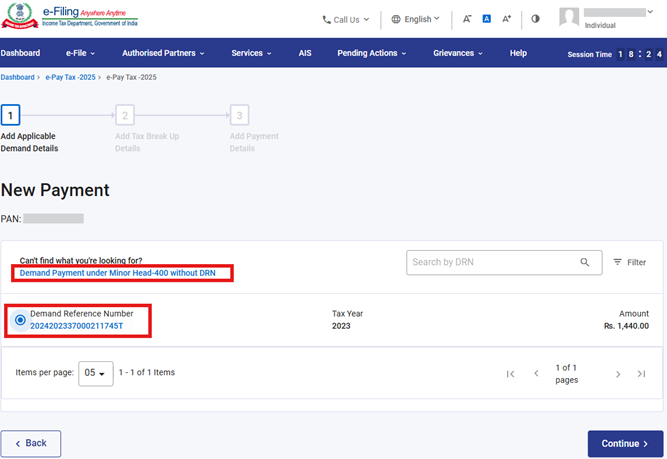
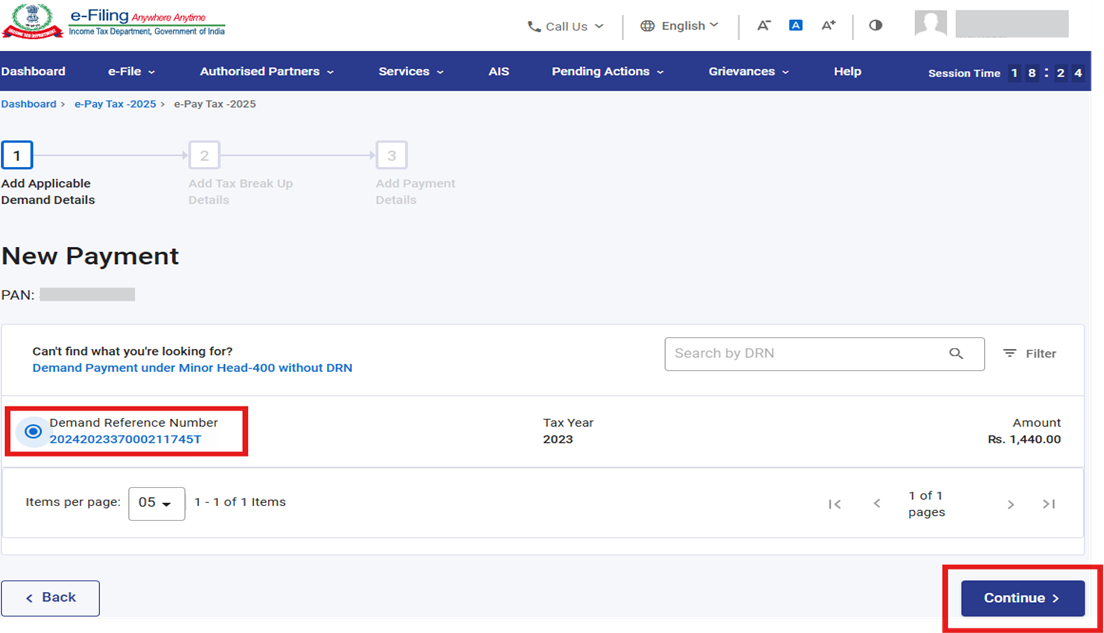
DRN સાથે ચુકવણી કરતી વખતે, DRN વિકલ્પ પસંદ કરો. પદ્ધતિ આપમેળે DRN સંબંધિત તમામ વિગત મેળવશે અને ચાલુ રાખો બટન પર ક્લિક કર્યા પછી, તમને પ્રત્યક્ષ રૂપે ચુકવણી પાનું પર લઈ જવામાં આવશે.
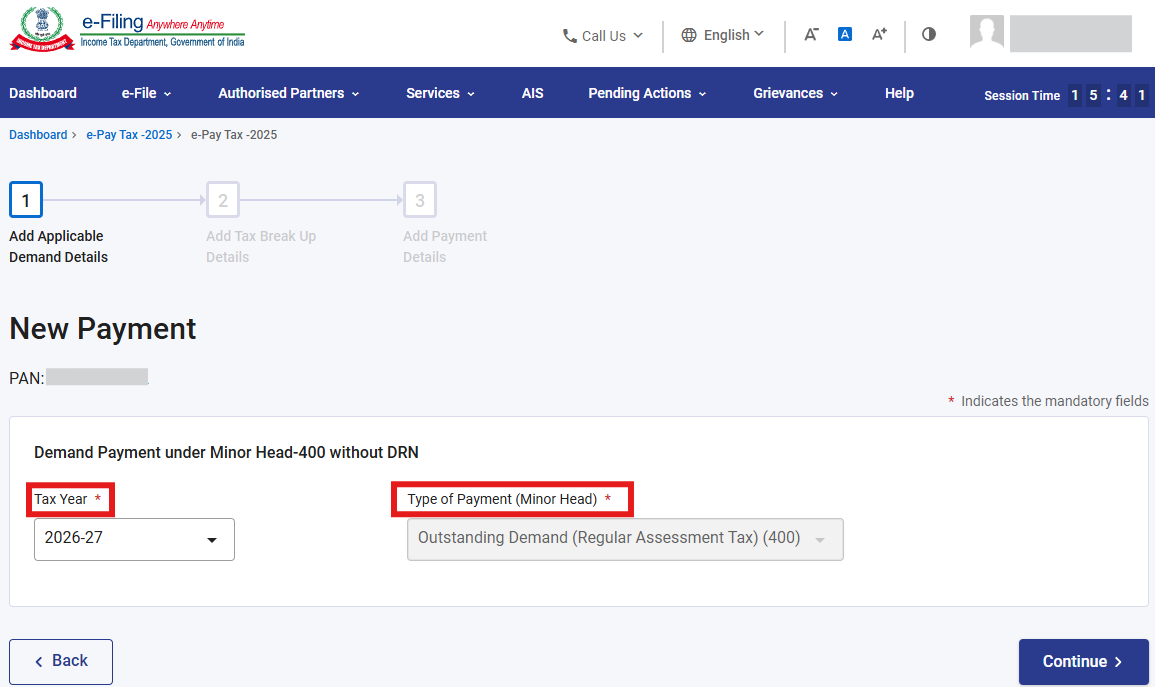
DRN વગર ચુકવણી કરતી વખતે, તમારે સ્ક્રીન પર બતાવેલ હાઈપરલિંક પર ક્લિક કરવું પડશે અને કર વર્ષ, લઘુ શીર્ષ પસંદ કરો અને ચાલુ રાખો પર ક્લિક કરવું પડશે. આ વિકલ્પ લોગઈન પહેલા અને લોગઈન પછી બંને સ્થિતિમાં ઉપલબ્ધ છે.
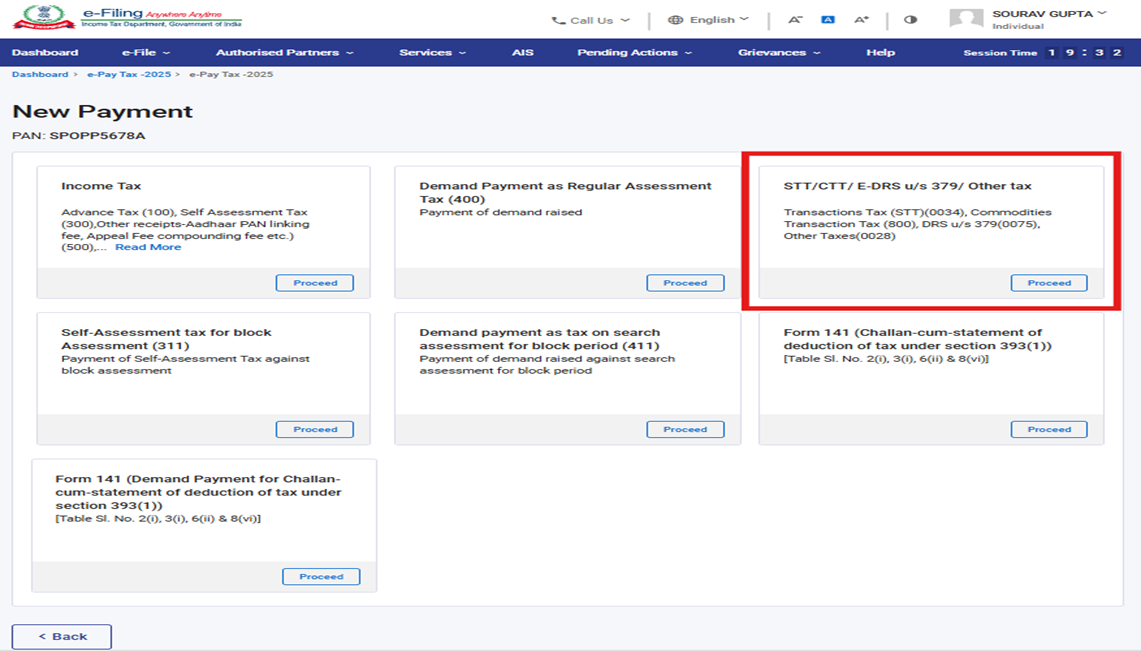
3.3.2 STT/CTT/ E-DRS કલમ 379 અંતર્ગત/ અન્ય કર ટાઈલ
|
ટાઈલ |
મુખ્ય શીર્ષ |
ટાઈલ માટે લાગુ સૂચનાઓ અને (લઘુ શીર્ષ) |
|
STT/ CTT/ E-DRS કલમ 379 અંતર્ગત/ અન્ય કર ટાઈલ |
સિક્યોરિટીઝ લેવડ -દેવડ કર (0034) |
કર વર્ષ 2026-27 અને તે પછીના વર્ષો માટે કર ચુકવણી માટે આ વિકલ્પ પસંદ કરો - ITNS 282Nનો સંદર્ભ લો
|
|
પરચૂરણ રસીદો (0075) |
કર વર્ષ 2026-27 અને તેથી વધુ માટે કલમ 379 અંતર્ગત e-DRS યોજના હેઠળ વિવિધ રસીદો (800) ચૂકવવા માટે આ વિકલ્પ પસંદ કરો - ITNS 282N |
|
|
અન્ય કર (0028) |
કર વર્ષ 2026-27 અને તે પછીના કર ચૂકવવા માટે આ વિકલ્પ પસંદ કરો - ITNS 282N નો સંદર્ભ લો
|
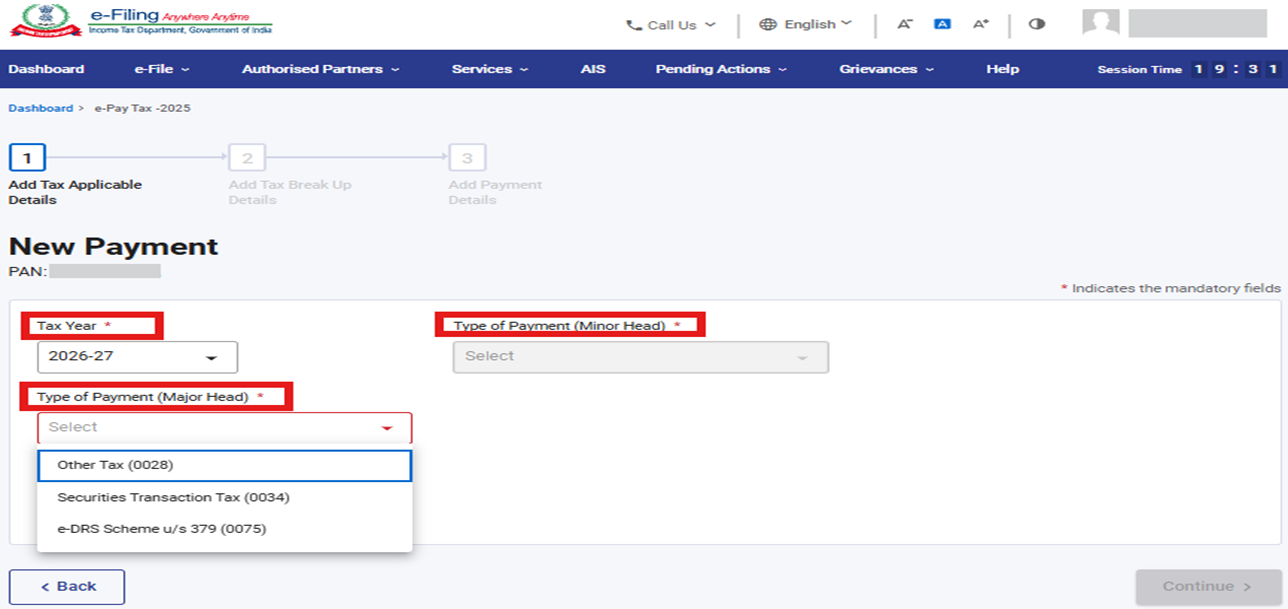
STT/CTT/ E-DRS કલમ 379/ અન્ય કર ટાઈલ પર આગળ વધો બટન પર ક્લિક કરવાથી, વપરાશકર્તાને લાગુ કર વર્ષ, મુખ્ય શીર્ષ, લઘુ શીર્ષ પસંદ કરવા માટે કરને લાગુ વિગતો ઉમેરો પેજ પર લઈ જવામાં આવે છે અને પછી ચાલુ રાખો બટન પર ક્લિક કરો
3.3.3 વિભાગીય આકારણી (311) માટે સ્વ-આકારણી કર અને વિભાગીય સમયગાળા (411) માટે સંશોધન આકારણી પર કર તરીકે માંગ ચુકવણી
|
ટાઈલ |
મુખ્ય શીર્ષ |
ટાઈલ માટે લાગુ સૂચનાઓ અને (લઘુ શીર્ષ) |
|
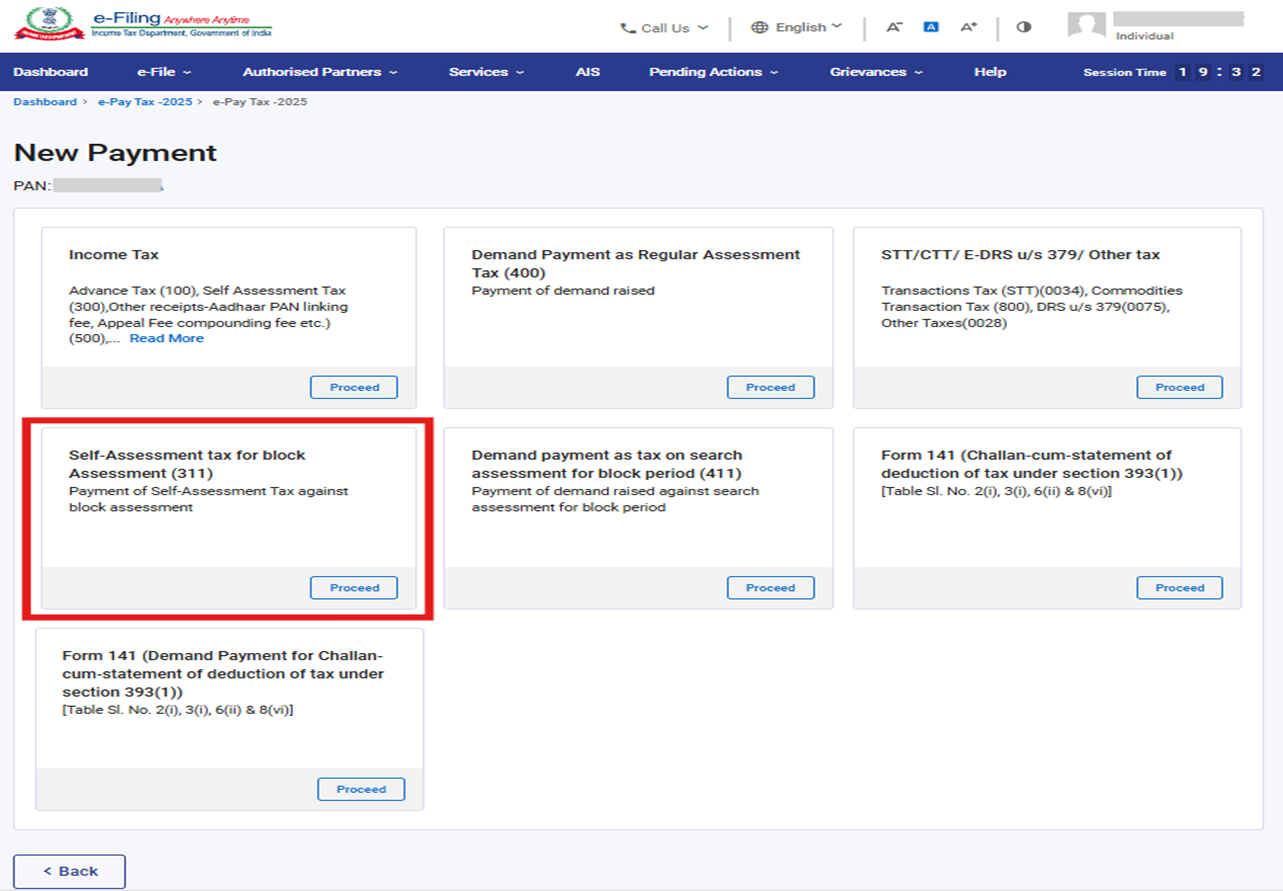
વિભાગીય આકારણી (311) માટે સ્વ-આકારણી કર |
આવકવેરા (કંપનીઓ સિવાય) (0020) / નિગમ કર (કંપની લોગઈન) (0021) |
કર વર્ષ 2020 અને તેથી વધુ (311)- માટે વિભાગીય આકારણી માટે સ્વ-આકારણી કર ચૂકવવા માટે આ વિકલ્પ પસંદ કરો ITNS:288Nનો સંદર્ભ લો |
|
વિભાગીય સમયગાળા (411) માટે સંશોધન આકારણી પર કર તરીકે માંગ ચુકવણી |
આવકવેરા (કંપનીઓ સિવાય) (0020) / નિગમ કર (કંપની લોગઈન) (0021) |
કર વર્ષ 2020 અને તેથી વધુ (411) માટે વિભાગીય સમયગાળા માટે માંગ ચુકવણી ચૂકવવા માટે આ વિકલ્પ પસંદ કરો - ITNS:288Nનો સંદર્ભ લો |
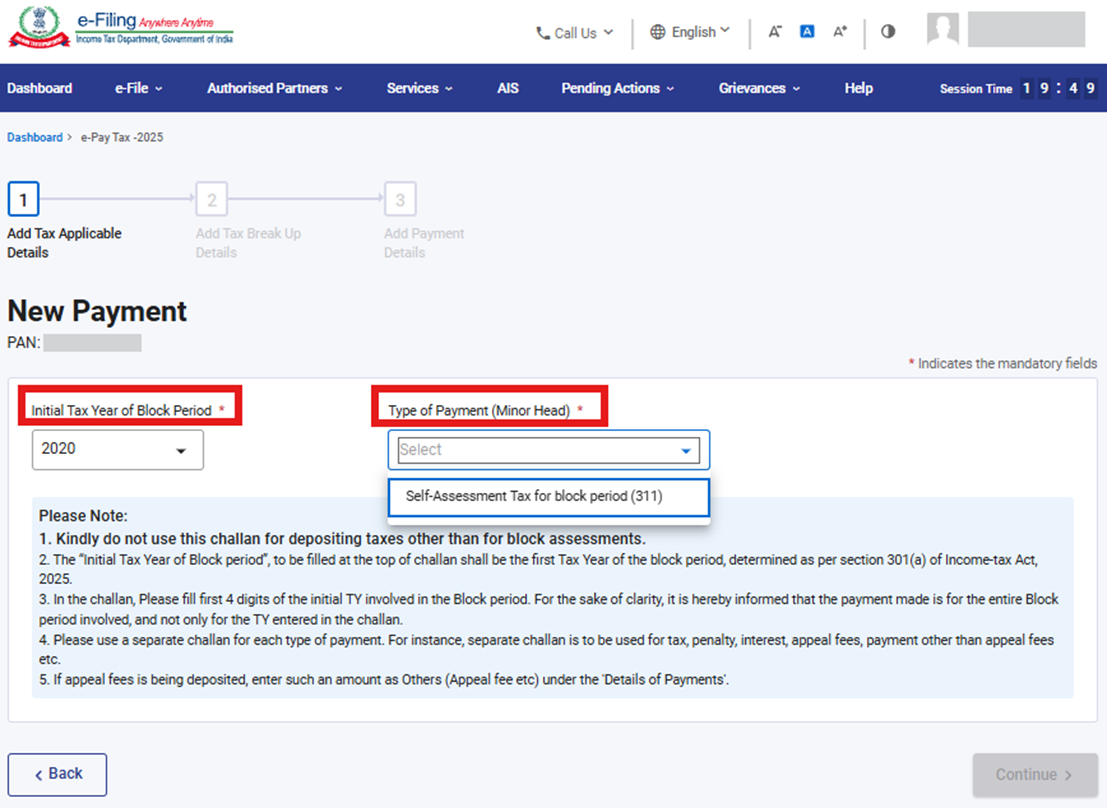
વિભાગીય આકારણી માટે સ્વ આકારણી કર (311) ટાઈલ પર આગળ વધો બટન પર ક્લિક કરવાથી, વપરાશકર્તાને લાગુ કરની વિગત ઉમેરો પેજ પર લઈ જવામાં આવે છે, જ્યાં વિભાગીય અવધિનું પ્રારંભિક કર વર્ષ અને લઘુ શીર્ષ પસંદ કરીને ચાલુ રાખો બટન પર ક્લિક કરો
3.3.4 ટાઈલ ફોર્મ 141 માટે, કૃપા કરીને ફોર્મ 141 [કલમ 393(1) અંતર્ગત કર કપાત વિવરણ સહિતનું ચલન] માટેની વપરાશકર્તા માર્ગદર્શિકા સંદર્ભ લો
3.4 કર ચુકવણી
3.4.1 ‘કર લાગુ વિગતો ઉમેરો / લાગુ માંગ વિગતો ઉમેરો’ પેજ પર ચાલુ રાખો બટન પર ક્લિક કરવાથી (નિયમિત આકારણી કર (400) ટાઈલ તરીકે માંગ ચુકવણીના કિસ્સામાં), વપરાશકર્તાને કર ચુકવણીની કુલ રકમનું વિભાજન દાખલ કરવા માટે ‘કર વિભાજન વિગતો ઉમેરો’ પેજ પર લઈ જવામાં આવશે અને ચાલુ રાખો બટન પર ક્લિક કરો
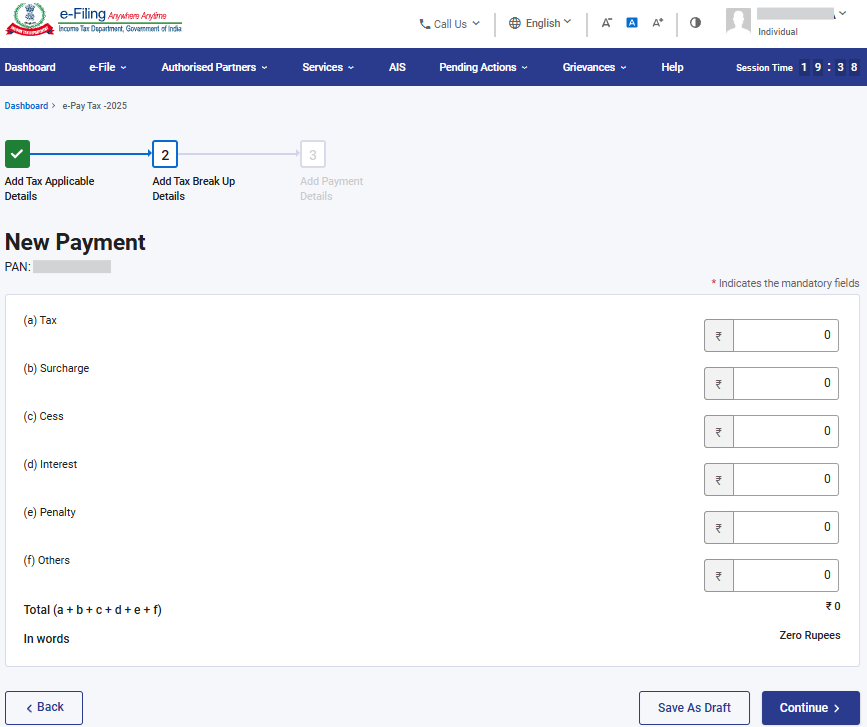
3.4.2 “કર વિભાજનની વિગતો ઉમેરો” પેજ પર ચાલુ રાખો બટન પર ક્લિક કરીને, ચુકવણી માધ્યમ પસંદ કરો જેના દ્વારા ચુકવણી કરવાનો પ્રસ્તાવ છે. (“વિવિધ માધ્યમનો ઉપયોગ કરીને ચુકવણી કેવી રીતે કરવી” પર વધુ વિગતો માટે, કૃપા કરીને સંબંધિત વપરાશકર્તા માર્ગદર્શિકાનો સંદર્ભ લો)
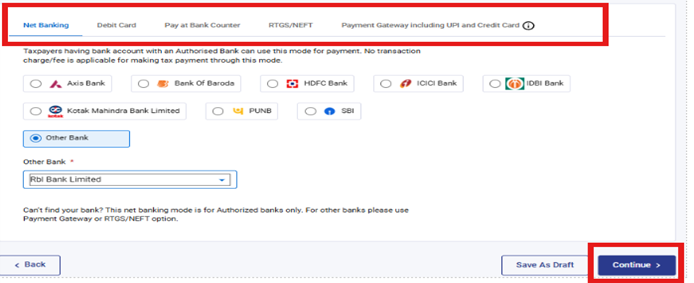
3.4.3 “ચાલુ રાખો” બટન પર ક્લિક કરવાથી, વપરાશકર્તાને પૂર્વાવલોકન કરો અને ચુકવણી કરો પેજ પર લઈ જવામાં આવશે.
અહીં, વપરાશકર્તા નીચે મુજબની પ્રક્રિયાઓ કરી શકે છે:
• ચુકવણી શરૂ કરતા પહેલા દાખલ કરેલી તમામ વિગતોનું પૂર્વાવલોકન કરો.
• જો કોઈ સુધારાની જરૂર હોય, તો વપરાશકર્તા પાછા જઈને માહિતી અપડેટ કરવા માટે “સંપાદિત કરો” બટન પર ક્લિક કરી શકે છે.
• જો બધી વિગતો સાચી હોય, તો વપરાશકર્તા “હમણાં ચૂકવણી કરો” બટન પર ક્લિક કરી શકે છે, ત્યારબાદ તેમને લેવડ-દેવડ પૂર્ણ કરવા માટે બેંકના ચુકવણી પેજ પર લઈ જવામાં આવશે.
નોંધ: સફળ ચુકવણી પછી, તમને ઈ-ફાઈલિંગ પોર્ટલ સાથે નોંધાયેલા ઈ-મેઈલ ID અને મોબાઈલ નંબર પર એક પુષ્ટિકરણ ઈ-મેઈલ અને એક SMS પ્રાપ્ત થશે. ચુકવણી સફળ થયા પછી, ભવિષ્યના સંદર્ભો માટે ચલનની રસીદ ડાઉનલોડ કરી શકાય છે. લોગઈન પછી ઈ-ચુકવણી કર પેજ પર ચુકવણી ઇતિહાસ ટેબ હેઠળ ચુકવણી અને ચલન રસીદની વિગતો પણ ઉપલબ્ધ છે.
3.5 ચલણ ફોર્મ (CRN) જનરેટ કરો (લોગઈન પહેલા)
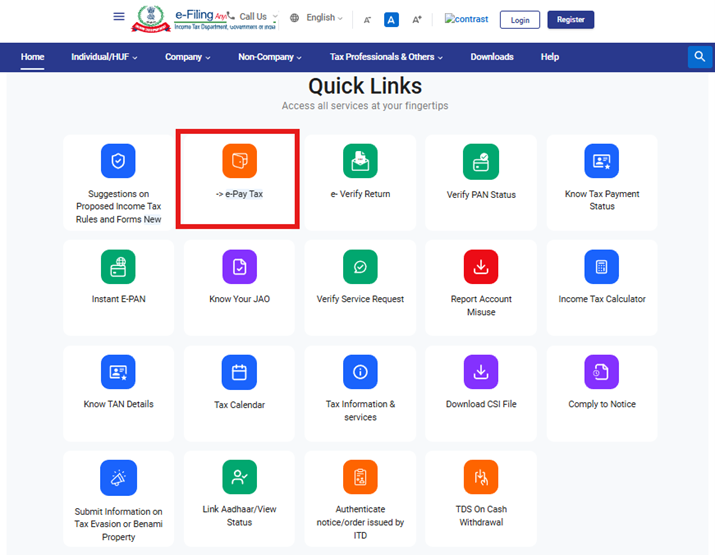
3.5.1 ઈ-ફાઈલિંગ પોર્ટલ www.incometax.gov.in પર જાઓ અને ઈ-ચુકવણી કર પર ક્લિક કરો.
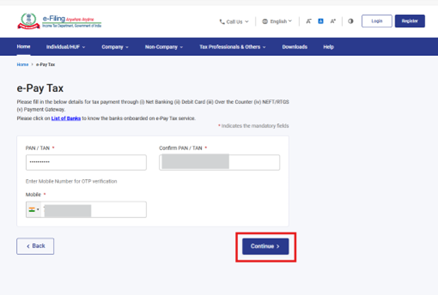
3.5.2 ઈ-ચુકવણી કર પેજ પર, જરૂરી વિગતો ભરો અને ચાલુ રાખો પર ક્લિક કરો.
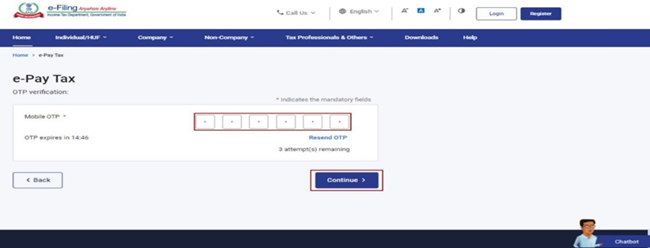
3.5.3 OTP ચકાસણી પેજ પર, પગલું 2માં દાખલ કરેલ મોબાઈલ નંબર પર પ્રાપ્ત થયેલ 6-અંકનો OTP દાખલ કરો અને ચાલુ રાખો પર ક્લિક કરો.
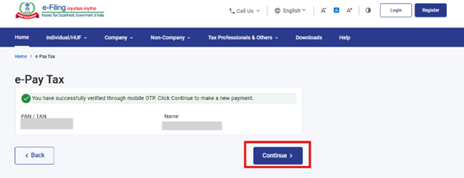
3.5.4 OTPની ચકાસણી પછી, તમારા PAN અને છુપાવેલ નામ સાથેનો સફળતાનો સંદેશ પ્રદર્શિત થશે. આગળ વધવા માટે ચાલુ રાખો પર ક્લિક કરો.
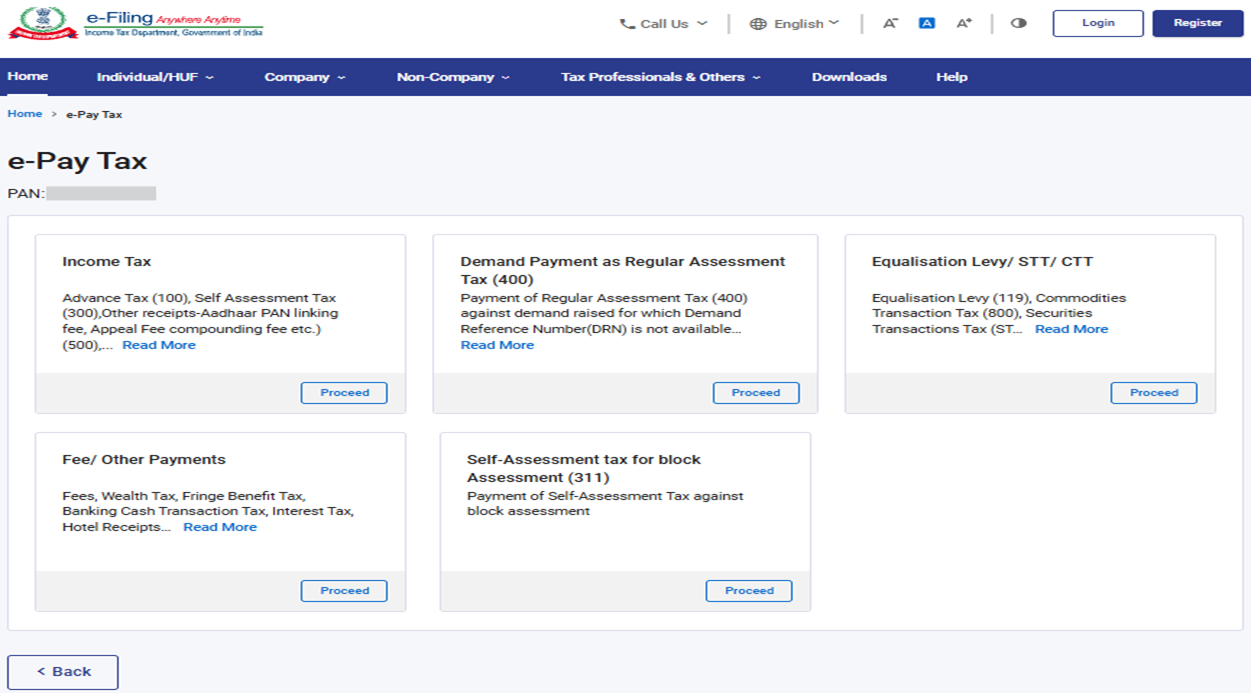
3.5.5 ઈ-ચુકવણી કર પેજ પર, તમને લાગુ પડતી કર ચુકવણી શ્રેણી પર આગળ વધો પર ક્લિક કરો.
• 2026-27 સુધીના આકારણી વર્ષો અને આ.વ 2026-27 માટે સ્વ-આકારણી કર સહિત અગાઉના વર્ષો માટે ચૂકવણી કરવા માટે, "આવકવેરા અધિનિયમ 1961" રેડિઓ બટન પસંદ કરો
• કર વર્ષ 2026–27 અને ત્યારપછીના વર્ષો માટે ચુકવણી કરવા માટે “આવકેવરા અધિનિયમ 2025” પસંદ કરો.
કૃપા કરીને નોંધ લો:- કાળા નાણાં (અપ્રગટ વિદેશી આવક અને સંપત્તિ) અને કર અધિનિયમ, 2015 સંબંધિત કર ચૂકવણી માટે કૃપા કરીને આવકવેરા અધિનિયમ, 1961 પસંદ કરો
3.5.6 આવકવેરા, 1961 રેડિઓ બટન પસંદ કરવા પર, નિમ્નલિખિત ટાઈલ્સ ઉપલબ્ધ રહેશે:
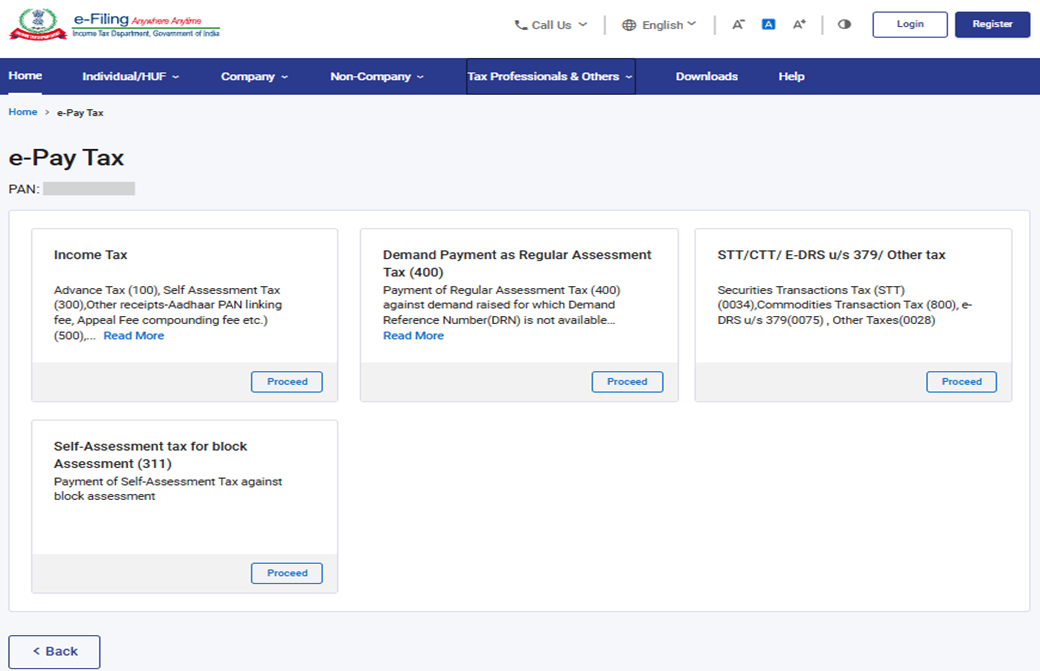
3.5.7 આવકવેરા, 2025 રેડિઓ બટન પસંદ કરવા પર, નિમ્નલિખિત ટાઈલ્સ ઉપલબ્ધ રહેશે:
લોગઈન પછી કાર્યક્ષમતા માટે ટાઈલની પસંદગીથી ચુકવણી પ્રક્રિયા સુધીનો આગળનો પ્રવાહ ઉપર જણાવેલ જેવો જ હશે. (પગલું 3.3.1 થી 3.4.3 જુઓ)


