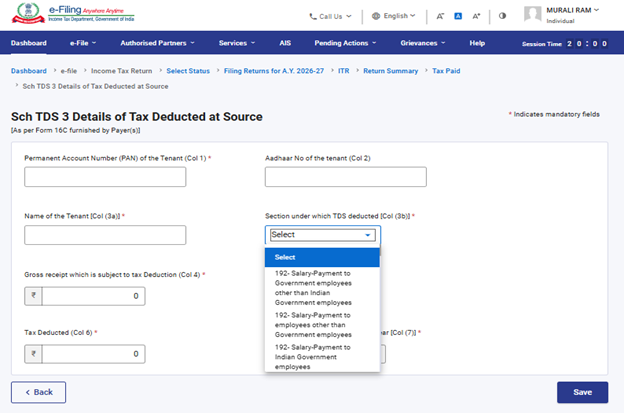
1. कोणत्या प्रकारचे उत्पन्न ITR-1 फॉर्ममध्ये समाविष्ट करता येत नाही?
ITR-1 फॉर्ममध्ये खालील प्रकारचे उत्पन्न समाविष्ट करता येत नाही:
(a) व्यापार आणि व्यवसायिक उत्पन्नातून होणारा नफा व लाभ.
(b) अल्पकालीन भांडवली नफा.
(c) कलम 112A अंतर्गत ₹1.25 लाखांपेक्षा अधिक दीर्घकालीन भांडवली नफा.
(d) दोनपेक्षा अधिक घरमालमत्तांमधून मिळणारे उत्पन्न.
(e) "इतर स्रोतांतील उत्पन्न" या शीर्षकाखालील पुढील प्रकारचे उत्पन्न:
(i) लॉटरीमधून जिंकलेली रक्कम.
(ii) शर्यतीच्या घोड्यांचे मालकी हक्क व संगोपन यांशी संबंधित उपक्रमातून मिळणारे उत्पन्न.
(iii) कलम 115BBDA किंवा कलम 115BBE अंतर्गत विशेष दराने करपात्र असलेले उत्पन्न.
(iv) निवृत्ती लाभ खात्यातून मिळणारे उत्पन्न / सवलत.
(f) कलम 5A च्या तरतुदींनुसार वाटप करावयाचे उत्पन्न.
(g) ₹5,000 पेक्षा अधिक कृषी उत्पन्न.
तसेच, पुढील व्यक्ती ITR-1 वापरू शकत नाहीत:
(h) कंपनीमध्ये संचालक असलेली व्यक्ती.
(i) मागील वर्षात कोणत्याही वेळी सूचीबाह्य इक्विटी शेअर्स धारण केलेली व्यक्ती.
(j) भारताबाहेर असलेली कोणतीही मालमत्ता (कोणत्याही संस्थेतील आर्थिक हितसंबंधासह) असलेली व्यक्ती.
(k) भारताबाहेर असलेल्या कोणत्याही खात्यावर स्वाक्षरी करण्याचा अधिकार असलेली व्यक्ती.
(l) भारताबाहेरील कोणत्याही स्रोतामधून उत्पन्न मिळवणारी व्यक्ती.
(m) ज्या व्यक्तीच्या बाबतीत आयकर अधिनियम, 1961 च्या कलम 194N अंतर्गत कर कपात करण्यात आली आहे.
(n) ज्या व्यक्तीच्या बाबतीत ESOP वरील कर पेमेंट किंवा कर कपात पुढे ढकलण्यात आली आहे.
(o) कोणत्याही उत्पन्नाच्या शीर्षकाखाली मागील वर्षांतील पुढे आणलेला तोटा किंवा पुढे नेण्यात येणारा तोटा आहे अशी व्यक्ती.
(p) ज्यांचे एकूण उत्पन्न ₹50 लाखांपेक्षा जास्त आहे अशी व्यक्ती.
2. निर्धारण वर्ष 2026-27 साठी ITR-1 फॉर्ममध्ये कोणते महत्त्वाचे बदल करण्यात आले आहेत?
निर्धारण वर्ष 2026-27 साठी ITR-1 मधील प्रमुख बदल पुढीलप्रमाणे आहेत:
•दोन घरमालमत्ता:करदाते आता ITR-1 मध्ये केवळ एका घरमालमत्तेऐवजी जास्तीत जास्त दोन घरमालमत्तांमधून मिळणारे उत्पन्न नमूद करू शकतात.
•वसूल न होऊ शकणार्या भाड्यासाठी स्वतंत्र क्षेत्र:"वसूल न होणारे भाडे" यासाठी नवीन स्वतंत्र क्षेत्र समाविष्ट करण्यात आले आहे, ज्यामुळे भाड्याने दिलेल्या मालमत्ताधारक करदात्यांना ही माहिती सुलभपणे नोंदवता येईल.
•परदेशी मालमत्तेचा अहवाल:परदेशातील निवृत्ती लाभांशी संबंधित माहिती जाहीर करण्याची आवश्यकता काढून टाकण्यात आली आहे.
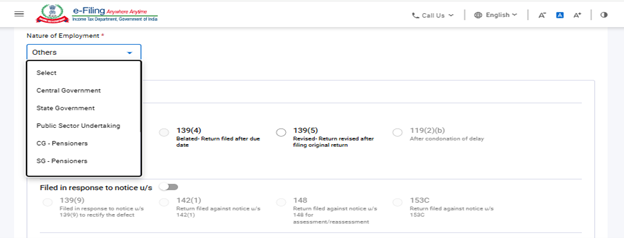
3. आयकर विवरणपत्र फाईल करताना रोजगाराचे स्वरूप नमूद करणे अनिवार्य आहे का?
होय, विवरणपत्र फाईल करताना खालीलपैकी रोजगाराचे स्वरूप निवडणे अनिवार्य आहे:
(a) केंद्र शासनाचे कर्मचारी
(b) राज्य शासनाचे कर्मचारी
(c) सार्वजनिक क्षेत्रातील उपक्रमांचे कर्मचारी (केंद्र किंवा राज्य शासनाचा)
(d) निवृत्तीवेतनधारक (केंद्र शासन / राज्य शासन / सार्वजनिक क्षेत्रातील उपक्रम / इतर)
(e) खाजगी क्षेत्रातील संस्थेचे कर्मचारी
(f) लागू नाही (कौटुंबिक निवृत्तीवेतन उत्पन्नाच्या बाबतीत)
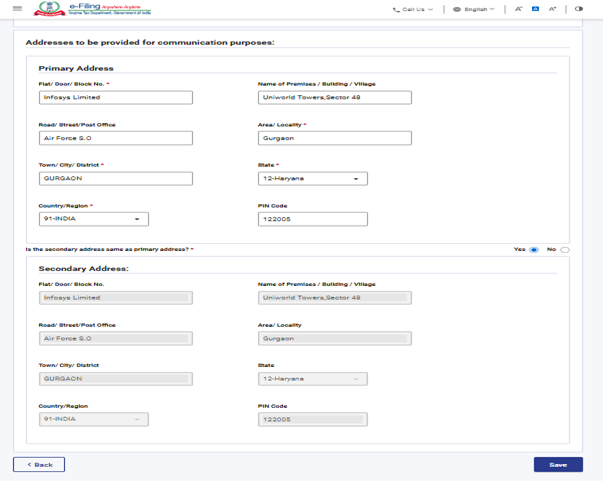
4. आयकर विवरणपत्र फाईल करताना पर्यायी पत्ता नमूद करणे अनिवार्य आहे का?
होय, विवरणपत्र फाईल करताना दुय्यम पत्त्याचा तपशील नमूद करणे अनिवार्य आहे. प्राथमिक पत्ता भरल्यानंतर, “दुय्यम पत्ता हा प्राथमिक पत्त्याप्रमाणेच आहे का?” असा संदेश प्रदर्शित होतो.
होय हा पर्याय निवडल्यास, तर प्राथमिक पत्त्यातील तपशील स्वयंचलितपणे भरला जाईल. नाही हा पर्याय निवडल्यास, तर दुय्यम पत्त्याचा तपशील अनिवार्यपणे स्वतंत्रपणे नमूद करावा लागेल.
5. ITR-1 किंवा ITR-2 फाईल करताना नवीन करव्यवस्था स्वीकारण्यासाठी किंवा त्यातून बाहेर पडण्यासाठी मला कोणताही फॉर्म फाईल करणे आवश्यक आहे का?
नाही. ITR-1 किंवा ITR-2 मध्ये नवीन करव्यवस्था स्वीकारण्यासाठी किंवा त्यातून बाहेर पडण्यासाठी कोणताही फॉर्म फाईल करण्याची आवश्यकता नाही. कोणताही फॉर्म फाईल न करता तुम्ही ITR फॉर्ममध्ये “नवीन करव्यवस्थेतून बाहेर पडणे” या पर्यायावर फक्त खूण करू शकता.
ज्या करदात्यांचे व्यावसायिक उत्पन्न आहे आणि जे ITR-3, ITR-4 किंवा ITR-5 फाईल करतात, त्यांनाच फॉर्म 10IEA सादर करणे आवश्यक असते. ITR-1 किंवा ITR-2 फॉर्ममध्ये विवरणपत्र फाईल करणाऱ्या व्यक्ती आणि हिंदू अविभक्त कुटुंबांना (HUFs) विवरणपत्र फाईल करण्यापूर्वी फॉर्म 10IEA सादर करण्याची आवश्यकता नाही.
6. ITR-1 फाईल करण्यासाठी मला कोणत्या कागदपत्रांची आवश्यकता आहे?
ITR फाईल करण्यासाठी पुढील कागदपत्रांची आवश्यकता असते:
•फॉर्म 16
•फॉर्म 16A
•फॉर्म 26AS
•AIS
•वेतनाची पावती
•बँक स्टेटमेंट्स
•गृहकर्जावरील व्याज प्रमाणपत्रे
•घरभाड्याची पावती (लागू असल्यास)
•भाडे करारपत्र
•दिलेल्या देणग्यांच्या पावत्या
•LIC, ULIP इत्यादींसाठीच्या गुंतवणुकीच्या व प्रीमियम पेमेंटच्या पावत्या तसेच ITR फॉर्ममध्ये माहिती नमूद करण्यासाठी आवश्यक इतर संबंधित कागदपत्रे.
ITR फॉर्म हे परिशिष्टरहित फॉर्म आहेत. त्यामुळे विवरणपत्रासोबत (ते मॅन्युअल किंवा इलेक्ट्रॉनिक पद्धतीने फाईल केलेले असो) कोणतीही कागदपत्रे, जसे की गुंतवणुकीचे पुरावे किंवा TDS प्रमाणपत्रे, जोडण्याची आवश्यकता नाही. तथापि, निर्धारण, चौकशी इत्यादी प्रसंगी कर प्राधिकरणांसमोर सादर करण्याची आवश्यकता भासल्यास, ही कागदपत्रे जतन करून ठेवणे आवश्यक आहे.
7. आयकर विवरणपत्र फाईल करताना कोणती खबरदारी घ्यावी?
• •योग्य करव्यवस्था काळजीपूर्वक निवडा.
•AIS आणि फॉर्म 26AS डाउनलोड करून त्यांतील TDS / TCS तसेच भरलेल्या कराचा तपशील तपासा. कोणतीही विसंगती आढळल्यास, ती नियोक्ता, कर कपातकर्ता किंवा बँकेकडून दुरुस्त करून घ्या.
•ITR फाईल करताना संदर्भासाठी आवश्यक असलेली कागदपत्रे, जसे की बँक स्टेटमेंट / पासबुक, व्याज प्रमाणपत्रे, सूट किंवा कपातींचा दावा करण्यासाठीच्या पावत्या, फॉर्म 16, फॉर्म 26AS (वार्षिक माहिती विवरण), गुंतवणुकीचे पुरावे इत्यादी, एकत्र करून त्यांचा काळजीपूर्वक अभ्यास करा.
•आधीभरलेल्या माहितीतील पॅन, कायमचा पत्ता, संपर्क तपशील, बँक खात्याचा तपशील इत्यादी माहिती अचूक असल्याची खात्री करा.
•योग्य ITR फॉर्म (ITR-1 ते ITR-7) ओळखा. विवरणपत्रात एकूण उत्पन्न, कपाती (असल्यास), व्याज (असल्यास), भरलेला / वसूल केलेला कर (असल्यास) इत्यादी सर्व तपशील नमूद करा. ITR फॉर्मसोबत कोणतीही कागदपत्रे जोडण्याची आवश्यकता नाही.
•आयकर विवरणपत्र देय तारखेपूर्वी ई-फाईल करा. विवरणपत्र फाईल करण्यास विलंब झाल्यास विलंब शुल्क, तोटा पुढे नेण्याची सुविधा न मिळणे तसेच कपाती व सूट उपलब्ध न होणे असे परिणाम होऊ शकतात.
•विवरणपत्र ई-फाईल केल्यानंतर त्याची ई-पडताळणी करा. तुम्हाला विवरणपत्राची प्रत्यक्ष पडताळणी करायची असल्यास, ITR-V पोचपावतीची स्वाक्षरी केलेली कागदी प्रत विवरणपत्र फाईल केल्यापासून निर्धारित कालमर्यादेत (30 दिवसांच्या आत) स्पीड पोस्टद्वारे केंद्रीय प्रक्रिया केंद्र, आयकर विभाग, बेंगळुरू – 560500 (कर्नाटक) येथे पाठवा.
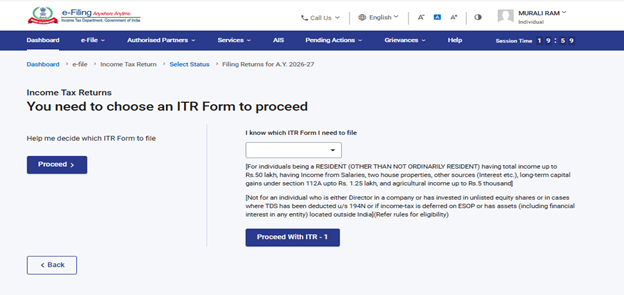
8. मला कोणता ITR फॉर्म फाईल करायचा आहे हे कसे समजेल?
वैयक्तिक करदात्यांसाठी त्यांच्या उत्पन्नाच्या स्रोतांनुसार आणि निवासी दर्जानुसार वेगवेगळे ITR फॉर्म निर्धारित करण्यात आले आहेत. कोणता ITR फॉर्म फाईल करायचा हे ठरविण्यासाठी तुम्ही ‘मला मदत करा’ या सुविधेचा वापर करू शकता. त्यानंतर स्क्रीनवर दिसणाऱ्या प्रश्नांची उत्तरे दिल्यास, तुमच्यासाठी योग्य ITR फॉर्म कोणता आहे हे निश्चित करता येईल.
9.नवीन करव्यवस्था ही डीफॉल्ट करव्यवस्था आहे का?
होय. निर्धारण वर्ष 2024-25 पासून नवीन करव्यवस्था ही डीफॉल्ट पर्याय आहे. प्रत्येक निर्धारण वर्षासाठी तुम्हाला जुनी किंवा नवीन करव्यवस्था निवडण्याचा पर्याय उपलब्ध आहे.
10. ITR-1 फॉर्म फाईल करताना सर्व कपातींचा दावा करता येईल का?
होय. तुम्ही विवरणपत्रातील वैयक्तिक माहिती विभागात खाली दर्शविलेल्या प्रश्नासाठी ‘होय’ हा पर्याय निवडून डीफॉल्ट (नवीन करव्यवस्था) ऐवजी जुनी करव्यवस्था निवडल्यास, सर्व पात्र कपातींचा दावा विवरणपत्रात करता येईल.
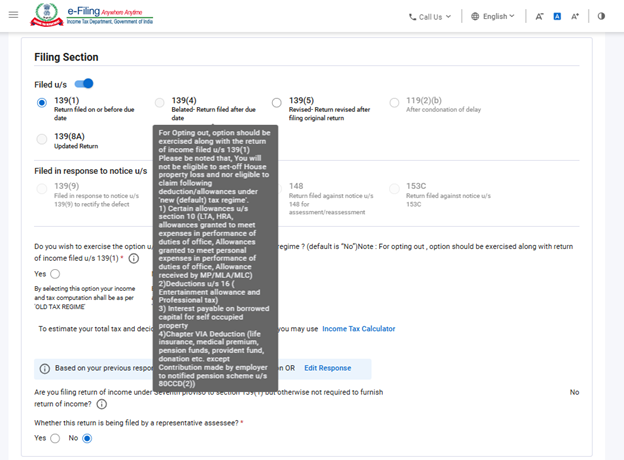
डीफॉल्टनुसार ‘नाही’ हा पर्याय निवडलेला असेल आणि जुन्या करव्यवस्थेअंतर्गत उपलब्ध असलेल्या सर्व कपाती विवरणपत्रात उपलब्ध नसतील. ‘होय’ हा पर्याय निवडून जुनी करव्यवस्था स्वीकारल्यानंतर सर्व कपाती उपलब्ध होतील आणि त्यानंतर करदात्यांना सर्व पात्र कपातींचा दावा करता येईल.
11. नवीन करव्यवस्था (डीफॉल्ट) आणि जुन्या करव्यवस्थेनुसार कलम 87A अंतर्गत कर सवलत म्हणजे काय?
सध्या, कलम 87A अंतर्गत व्यक्तींना जुन्या करव्यवस्थेत ₹12,500 पर्यंत आणि नवीन करव्यवस्थेत ₹60,000 पर्यंत कर सवलतीचा दावा करता येतो.
12.मी आणि माझा/माझी जोडीदार एका घराचे संयुक्त मालक आहोत. आमच्या मालकीची इतर कोणतीही अतिरिक्त मालमत्ता नाही. अशा घरातून मिळणाऱ्या भाडे उत्पन्नासाठी मी निर्धारण वर्ष 2026-27 मध्ये ITR-1 फाईल करू शकतो/शकते का?
होय. तुम्ही एकाच मालमत्तेचे एकमेव मालक किंवा संयुक्त मालक असल्यास तुम्ही निर्धारण वर्ष 2026-27 साठी ITR-1 फाईल करू शकता.
कृपया नोंद घ्या:निर्धारण वर्ष 2026-27 पासून तुम्ही ITR-1 मध्ये दोन घरमालमत्तांमधून मिळणारे उत्पन्न जाहीर करू शकता.
13. ITR-1 मधील घर मालमत्ता अनुसूचीमध्ये काही बदल करण्यात आले आहेत का?
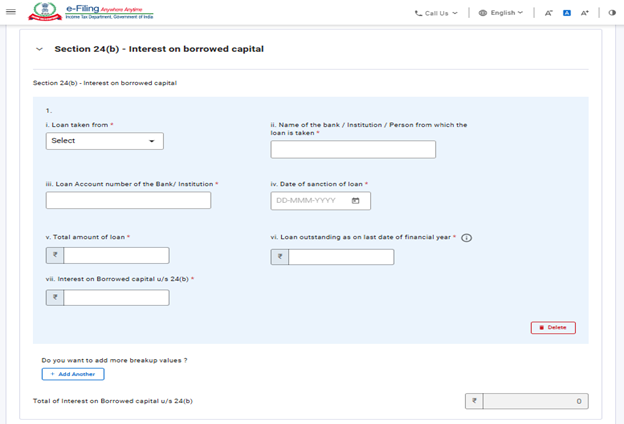
होय. "घरमालमत्ता" या शीर्षकाखाली जास्तीत जास्त दोन घरमालमत्तांमधून मिळणारे उत्पन्न नमूद करता येते. तसेच, निर्धारण वर्ष 2025-26 पासून “कलम 24(b) : कर्ज घेतलेल्या भांडवलावरील व्याज यासाठी नवीन अनुसूची समाविष्ट करण्यात आला आहे. या अनुसूचीमध्ये करदात्याने पुढील तपशील नमूद करणे आवश्यक आहे:
•कर्ज कोठून घेतले आहे
•संस्थेचे किंवा बँकेचे नाव
•कर्ज खाते क्रमांक
•कर्ज मंजुरीची तारीख
•कर्जाची एकूण रक्कम
•आर्थिक वर्षाच्या शेवटच्या दिवशी थकीत असलेली कर्जाची रक्कम
•कर्ज घेतलेल्या भांडवलावरील व्याज
14. अग्रिम कर म्हणजे काय?
वेतनधारक व्यक्तींसाठी अग्रिम कराची जबाबदारी बहुतांश वेळा नियोक्त्याकडून करण्यात येणाऱ्या TDS मार्फत पूर्ण केली जाते. मात्र, बचत बँक खात्यावरील व्याज, मुदत ठेवींवरील व्याज, भाडे उत्पन्न, बॉण्ड्स किंवा भांडवली नफा यांसारख्या इतर उत्पन्नामुळे कर दायित्वात वाढ होऊ शकते. त्यामुळे कर दायित्वाचा अंदाज आगाऊ घेणे आवश्यक असते. अंदाजित कराची रक्कम वर्षाला ₹10,000 पेक्षा जास्त असल्यास, करदात्याला जून, सप्टेंबर, डिसेंबर आणि मार्च या महिन्यांतील त्रैमासिक हप्त्यांमध्ये अग्रिम कर भरावा लागतो.
15. अग्रिम कर आणि स्वयं निर्धारण कर यांची गणना कशी केली जाते आणि ते कसे भरले जातात?
अग्रिम कर: व्यक्तींसाठी अग्रिम कराची गणना पुढीलप्रमाणे केली जाते:
हप्ते | अग्रिम कराचे पेमेंट (%) | पेमेंटची देय तारीख |
पहिला हप्ता | 15% कर दायित्व | 15 जून रोजी किंवा त्यापूर्वी |
दुसरा हप्ता | कर दायित्वाच्या 45% (-) आधीच भरलेला अग्रिम कर | 15 सप्टेंबर रोजी किंवा त्यापूर्वी |
तिसरा हप्ता | कर दायित्वाच्या 75% (-) आधीच भरलेला अग्रिम कर | 15 डिसेंबर रोजी किंवा त्यापूर्वी |
चौथा हप्ता | कर दायित्वाच्या 100% (-) आधीच भरलेला अग्रिम कर | 15 मार्च रोजी किंवा त्यापूर्वी |
स्वयं निर्धारण कर: तुमच्या ITR फॉर्ममध्ये TDS आणि अग्रिम कराचा तपशील (लागू असल्यास) भरल्यानंतर, प्रणाली तुमच्या एकूण उत्पन्नाची गणना करते आणि आणखी किती कर भरायचा बाकी आहे का ते तपासते. कर भरायचा बाकी असल्यास, तो भरून विवरणपत्र सबमिट करण्यापूर्वी त्याच्या चलनाचा तपशील विवरणपत्रात नमूद करणे आवश्यक आहे.
16. भत्ता आणि अवांतर प्राप्ती यांमध्ये काय फरक आहे? हे माझे उत्पन्न मानले जाते का?
भत्ते हे नियोक्त्याकडून वेतनाव्यतिरिक्त नियमितपणे दिल्या जाणाऱ्या निश्चित रकमा असतात. उदाहरणार्थ, वाहन भत्ता, प्रवास भत्ता, गणवेश भत्ता इत्यादी. भत्ते हे उत्पन्नाचा भाग मानले जातात आणि त्यामुळे तुमच्या एकूण सकल उत्पन्नात वाढ होते, ज्यावर कर आकारला जातो. भत्ते करपात्र, अंशतः करमुक्त किंवा पूर्णपणे करमुक्त असू शकतात.
अवांतर प्राप्त्या या तुम्हाला तुमच्या अधिकृत पदामुळे मिळणाऱ्या सुविधा किंवा लाभ असतात आणि त्या तुमच्या वेतन किंवा रोजंदारीच्या उत्पन्नाव्यतिरिक्त असतात. या अवांतर प्राप्त्या त्यांच्या स्वरूपानुसार करपात्र किंवा करमुक्त असू शकतात.
17. जुन्या करव्यवस्थेनुसार सर्व देणग्यांवर 100% करसवलत उपलब्ध आहे का?
नाही, सर्व देणग्या 100% कर कपातीस पात्र नसतात. तुम्ही कोणाला देणगी दिली आहे (उदा. धर्मादाय संस्था, शासनाने स्थापन केलेला निधी, वैज्ञानिक संशोधन संस्था इत्यादी) यानुसार कर कपातीच्या श्रेणी पुढीलप्रमाणे आहेत:
- पात्रतेच्या मर्यादेशिवाय 100% कपातीस पात्र देणग्या
- पात्रतेच्या मर्यादेशिवाय 50% कपातीस पात्र देणग्या
- पात्रतेच्या मर्यादेच्या अधीन राहून 100% कपातीस पात्र देणग्या
- पात्रतेच्या मर्यादेच्या अधीन राहून 50% कपातीस पात्र देणग्या
तुमच्या देणगीच्या पावतीवर नमूद केलेली कपातीची मर्यादा तपासून, आयकर विवरणपत्र फाईल करताना त्यानुसार कपातीचा दावा करावा.
18. ई-फायलिंग आणि ई-पेमेंट ही एकच गोष्ट आहे का?
नाही. ई-फायलिंग ही ई-फायलिंग पोर्टलवर आयकर विवरणपत्र इलेक्ट्रॉनिक पद्धतीने सबमिट करण्याची प्रक्रिया आहे, तर ई-पेमेंट ही ई-फायलिंग पोर्टलवरील ई-पे टॅक्स सुविधेचा वापर करून इलेक्ट्रॉनिक पद्धतीने कर भरण्याची प्रक्रिया आहे.
19.माझे ITR फाईल करताना माझ्याकडून गणनेत चूक झाली आहे. मी ती दुरुस्त करून माझे विवरणपत्र पुन्हा सादर करू शकतो का?
जर नंतर तुम्हाला आधी सादर केलेल्या विवरणपत्रात चूक झाल्याचे आढळल्यास, तुम्ही ते पुन्हा सादर करू शकता किंवा त्यात सुधारणा करू शकता. याला सुधारित विवरणपत्र असे म्हणतात. संबंधित निर्धारण वर्षासाठी विवरणपत्रात सुधारणा तीन महिन्यांच्या कालावधीच्या समाप्तीपूर्वी करणे आवश्यक आहे.
निर्धारण वर्ष 2026-27 पासून सुधारित विवरणपत्र फाईल करण्याची अंतिम मुदत वाढवून संबंधित निर्धारण वर्षाच्या अखेरपर्यंत, म्हणजेच त्या निर्धारण वर्षाच्या 31 मार्चपर्यंत करण्यात आली आहे.
20. निर्धारण वर्ष 2026-27 पासून सुधारित विवरणपत्र फाईल करण्यासाठी मला कोणतेही अतिरिक्त शुल्क भरावे लागेल का?
होय. निर्धारण वर्ष 2026-27 पासून, सुधारित विवरणपत्र संबंधित निर्धारण वर्षातील 31 डिसेंबरनंतर आणि 31 मार्चपर्यंत फाईल केल्यास, कलम 234I अंतर्गत अतिरिक्त शुल्क भरावे लागते.
21. आयकर अधिनियम, 1961 मधील कलम 234I अंतर्गत शुल्काचे स्वरूप काय आहे?
आयकर अधिनियम, 1961 च्या कलम 234I नुसार शुल्काचे स्वरूप पुढीलप्रमाणे आहे:
- एकूण उत्पन्न ₹5 लाखांपर्यंत असल्यास शुल्क: ₹1,000.
- एकूण उत्पन्न ₹5 लाखांपेक्षा जास्त असल्यास शुल्क : ₹5,000.
22. मला आता मागील 4 निर्धारण वर्षांची ITR फाईल करता येईल का?
होय. तुम्ही मागील चार वर्षांची ITR फाईल करणे राहून गेले असल्यास, ITR-U फाईल करू शकता. चालू वर्षासाठी (निर्धारण वर्ष 2026-27) तुम्ही नियमित ITR फाईल करू शकता.
23. कलम 139(1) अंतर्गत निर्धारित मुदतीनंतर मी आयकर विवरणपत्र फाईल केल्यास काय होते?
तुम्ही कलम 139(1) अंतर्गत निर्धारित मुदतीत ITR फाईल करू शकला नाहीत, तरीही तुम्ही आयकर विवरणपत्र फाईल करू शकता. मात्र, त्यासाठी तुम्हाला ₹5,000 पर्यंत विलंब शुल्क भरावे लागू शकते. याशिवाय, कर दायित्वार (असल्यास) व्याजही भरावे लागेल.
24. माझ्या नियोक्त्याने / बँकेने कर कपात केली असल्यास, मला आयकर विवरणपत्र फाईल करणे आवश्यक आहे का?
होय. नियोक्ते आणि बँका अनुक्रमे वेतन उत्पन्न आणि व्याज उत्पन्नावर स्रोतावर कर कपात करतात. तथापि, ज्या उत्पन्नावर कर कपात करण्यात आली आहे ते उत्पन्न तुम्हाला आयकर विवरणपत्रात जाहीर करणे आणि त्या TDS चे क्रेडिट आयकर विवरणपत्रात दावा करणे आवश्यक आहे.
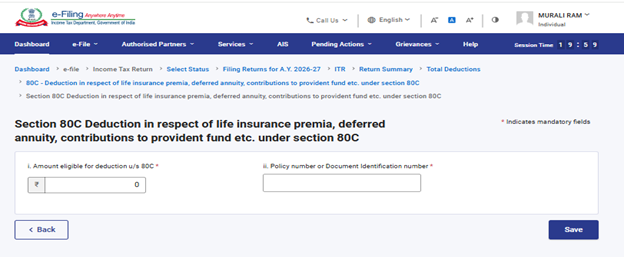
25. मी कलम 80C अंतर्गत कपातीचा दावा करत असल्यास, मला अतिरिक्त माहिती देणे आवश्यक आहे का?
कलम 80C अंतर्गत कपातीचा दावा करत असल्यास, तुम्ही त्या कपातीसंबंधी अतिरिक्त माहिती देणे आवश्यक आहे. कलम 80C अंतर्गत कपातीचा दावा करायचा असल्यास, खालील तपशील नमूद करणे आवश्यक आहे:
- कपातीसाठी पात्र रक्कम
- पॉलिसी क्रमांक किंवा कागदपत्र ओळख क्रमांक.
26. मी कलम 80CCD(1) किंवा 80CCD(1B) अंतर्गत कपातीचा दावा करत असल्यास, मला अतिरिक्त माहिती देणे आवश्यक आहे का?
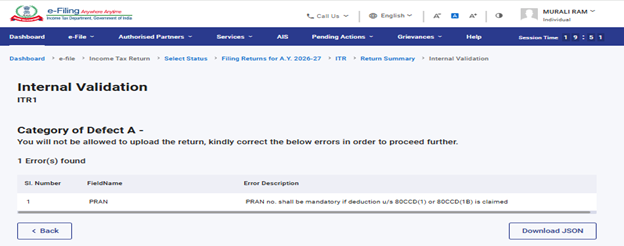
तुम्ही कलम 80CCD(1) किंवा 80CCD(1B) अंतर्गत कपातीचा दावा करत असल्यास, त्यासंबंधी अतिरिक्त माहिती देणे आवश्यक आहे. या कपातींचा दावा करण्यासाठी, PRAN टॅबवर क्लिक करून PRAN नमूद करणे आवश्यक आहे.
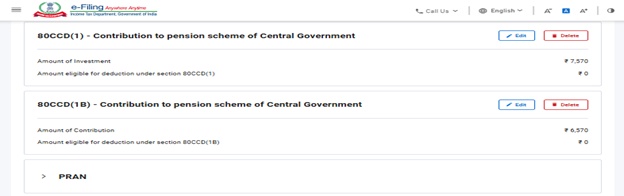
तुम्ही PRAN टॅबमध्ये PRAN नमूद करणे विसरल्यास, खालील प्रमाणीकरण त्रुटी (Validation Error) प्रदर्शित होईल:
27. मी कलम 80DD किंवा 80U अंतर्गत कपातीचा दावा करत असल्यास, ITR फॉर्ममध्ये मला कोणती अतिरिक्त माहिती नमूद करावी लागेल?
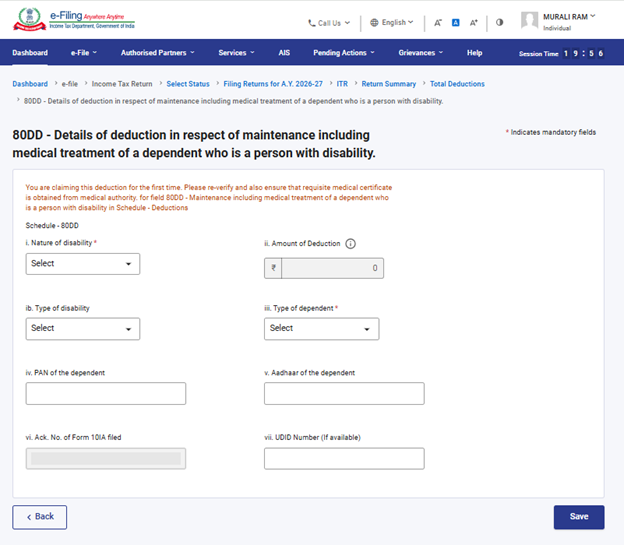
तुम्ही कलम 80DD किंवा कलम 80U अंतर्गत कपातीचा दावा करत असल्यास, त्यासंबंधी अतिरिक्त माहिती देणे आवश्यक आहे. कलम 80DD किंवा 80U अंतर्गत कपातीचा दावा करायचा असल्यास, खालील तपशील नमूद करणे आवश्यक आहे:
- अपंगत्वाचे स्वरूप
- अपंगत्वाचा प्रकार
- अवलंबिताचा प्रकार
- कपातीची रक्कम
- अवलंबित व्यक्तीचा PAN
- अवलंबित व्यक्तीचा आधार क्रमांक
- फाईल केलेल्या फॉर्म 10IA चा पोचपावती क्रमांक
28. मी कलम 80D अंतर्गत कपातीचा दावा करत असल्यास, मला अतिरिक्त माहिती देणे आवश्यक आहे का?
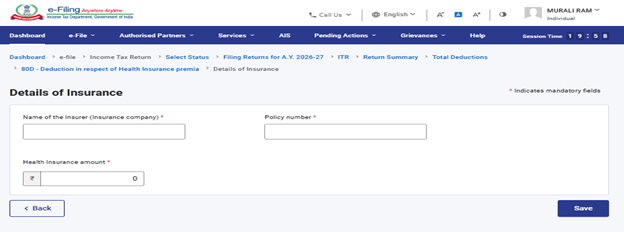
तुम्ही कलम 80D अंतर्गत कपातीचा दावा करत असल्यास, त्यासंबंधी अतिरिक्त माहिती देणे आवश्यक आहे. कलम 80D अंतर्गत कपातीचा दावा करायचा असल्यास, खालील तपशील नमूद करणे आवश्यक आहे:
- विमा कंपनीचे नाव (विमा कंपनी)
- पॉलिसी क्रमांक
- आरोग्य विम्याची रक्कम
29. मी कलम 80E, 80EE, 80EEA आणि 80EEB अंतर्गत कपातीचा दावा करत असल्यास, मला अतिरिक्त माहिती देणे आवश्यक आहे का?
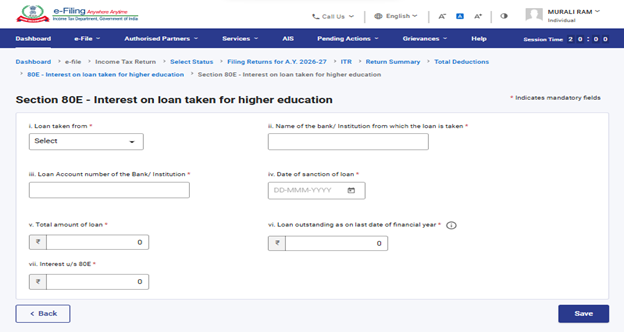
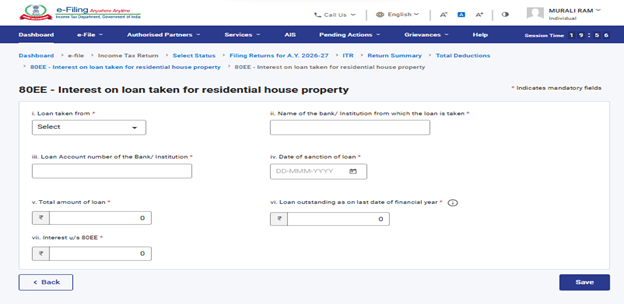
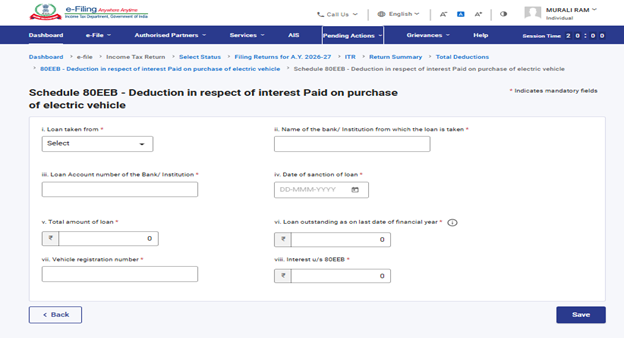
तुम्ही कलम 80E, 80EE, 80EEA आणि 80EEB अंतर्गत कपातीचा दावा करत असल्यास, त्यासंबंधी अतिरिक्त माहिती देणे आवश्यक आहे. या कलमांअंतर्गत कपातीचा दावा करायचा असल्यास, खालील तपशील नमूद करणे आवश्यक आहे:
- कोणाकडून कर्ज घेतले
- बँकेचे किंवा संस्थेचे नाव
- कर्ज खाते क्रमांक
- कर्जमंजुरीची तारीख
- कर्जाची एकूण रक्कम
- आताच्या तारखेपर्यंत कर्जाची थकबाकी
- व्याजाची रक्कम
कलम 80E अंतर्गत कपाती:
कलम 80EE अंतर्गत कपाती
कलम 80EEB अंतर्गत कपाती
30. मी कलम 80GG अंतर्गत कपातीचा दावा करत असल्यास, मला कोणताही फॉर्म फाईल करावा लागेल का?
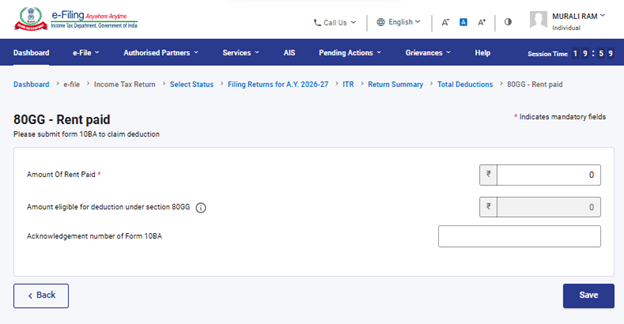
कलम 80GG अंतर्गत कपातीचा दावा करायचा असल्यास, आयकर विवरणपत्र फाईल करण्यापूर्वी फॉर्म 10BA फाईल करणे अनिवार्य आहे. तसेच, आयकर विवरणपत्र फाईल करताना अनुसूची 80GG मध्ये फॉर्म 10BA चा तपशील (पोचपावती क्रमांक) नमूद करणे आवश्यक आहे.
31. मी कलम 80DD आणि 80U अंतर्गत कपातीचा दावा करत असल्यास, मला कोणताही फॉर्म फाईल करावा लागेल का?
तुम्ही कलम 80DD आणि 80U अंतर्गत कपातीचा दावा करायचा असल्यास, आयकर विवरणपत्र फाईल करण्यापूर्वी फॉर्म 10IA फाईल करणे अनिवार्य आहे. तसेच, आयकर विवरणपत्र फाईल करताना अनुसूची 80DD आणि 80U मध्ये फॉर्म 10IA चा तपशील (फॉर्म फाईल केल्याची तारीख आणि पोचपावती क्रमांक) नमूद करणे आवश्यक आहे.
32.मी कलम 80G अंतर्गत कपातीचा दावा करत असल्यास, मला कोणतीही अतिरिक्त माहिती देणे आवश्यक आहे का?
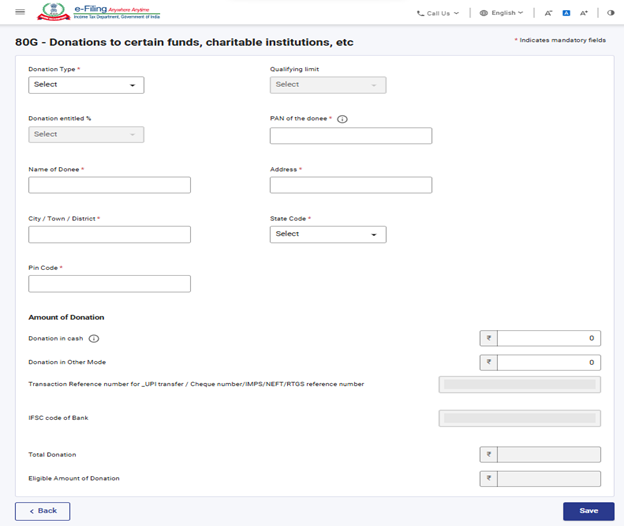
तुम्ही कलम 80G अंतर्गत कपातीचा दावा करत असल्यास, त्यासंबंधी अतिरिक्त माहिती देणे आवश्यक आहे. या कलमाअंतर्गत कपातीचा दावा करायचा असल्यास, खालील तपशील नमूद करणे आवश्यक आहे:
- देणगीचा प्रकार
- देणगी स्वीकारणाऱ्याचा PAN
- देणगी स्वीकारणाऱ्या व्यक्तीचे नाव
- देणगी स्वीकारणाऱ्याचा पत्ता
- रोख स्वरूपात देणगी
- इतर माध्यमातून दिलेली देणगी
- UPI हस्तांतरण / धनादेश क्रमांक / IMPS / NEFT / RTGS साठी व्यवहार संदर्भ क्रमांक
- बँकेचा IFSC कोड
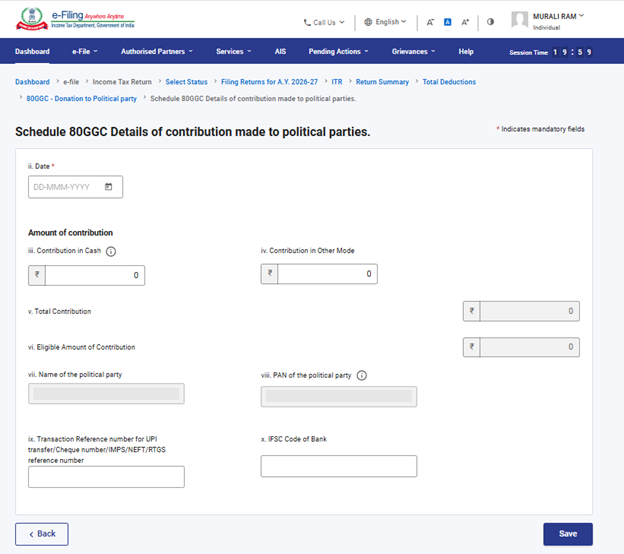
33. मी कलम 80GGC अंतर्गत कपातीचा दावा करत असल्यास, मला कोणतीही अतिरिक्त माहिती प्रदान करावी लागेल का?
तुम्ही कलम 80GGC अंतर्गत कपातीचा दावा करत असल्यास, त्यासंबंधी अतिरिक्त माहिती देणे आवश्यक आहे. या कलमाअंतर्गत कपातीचा दावा करायचा असल्यास, खालील तपशील नमूद करणे आवश्यक आहे:
- तारीख
- राजकीय पक्षाचे नाव
- राजकीय पक्षाचा पॅन
- योगदानाची रक्कम
- UPI हस्तांतरण / धनादेश क्रमांक / IMPS / NEFT / RTGS साठी व्यवहार संदर्भ क्रमांक
- बँकेचा IFSC कोड
34. निर्धारण वर्ष 2026-27 साठी ITR-1 मधील TDS अनुसूचीमध्ये TDS चा तपशील भरताना TDS कलम निवडणे अनिवार्य आहे का?
होय. जर तुम्हाला TDS चे क्रेडिट दावा करायचे असल्यास, ज्या TDS कलमांतर्गत कपात करण्यात आला आहे ते कलम अनिवार्यपणे निवडावे लागेल.