ITR-1 (सहज) ऑनलाइन फाइल करण्याबाबत उपयोगकर्ता पुस्तिका
1.अवलोकन
ई-फाइलिंग पोर्टलवर ITR-1 फाइलिंग सेवा नोंदणीकृत वापरकर्त्यांसाठी उपलब्ध आहे. ही सेवा वैयक्तिक करदात्यांना ई-फाइलिंग पोर्टलद्वारे ऑनलाइन किंवा ऑफलाइन युटिलिटीचा वापर करून ITR-1 फाइल करण्याची सुविधा प्रदान करते. या वापरकर्ता पुस्तिकेमध्ये ऑनलाइन पद्धतीने ITR-1 फाइल करण्याची क्रमवार प्रक्रिया स्पष्ट करण्यात आली आहे.
2. या सेवेचा लाभ घेण्यासाठी आवश्यक पूर्व अटी
सामान्य |
|
इतर |
|
3. फॉर्मबद्दल माहिती
3.1 हेतू
आयकर विवरणपत्र हा असा फॉर्म आहे, ज्यामध्ये करदाते दरवर्षी त्यांच्या उत्पन्नाची आणि त्यावरील कराची माहिती आयकर विभागाला सादर करतात. खालील परिच्छेद 3.2 मध्ये नमूद केलेल्या निकषांची पूर्तता करणाऱ्या रहिवासी व्यक्ती जुन्या किंवा नवीन कर व्यवस्थेनुसार त्यांचे आयकर विवरणपत्र फाइल करण्यासाठी फॉर्म ITR-1 चा वापर करू शकतात.
3.2 याचा वापर कोण करू शकतो/शकते?
ITR-1 हे अशा निवासी व्यक्तीद्वारे फाईल करता येते, जिचे:
- आर्थिक वर्षातील एकूण उत्पन्न ₹ 50 लाखांपेक्षा जास्त नाही
- उत्पन्नामध्ये वेतनातून मिळणारे उत्पन्न, दोन घरमालमत्तांमधून मिळणारे उत्पन्न, कौटुंबिक पेन्शन उत्पन्न, कृषी उत्पन्न (₹5,000 पर्यंत), कलम 112A अंतर्गत ₹1.25 लाखांपर्यंतचा दीर्घकालीन भांडवली नफा आणि इतर स्रोतांमधून मिळणारे उत्पन्न समाविष्ट आहे, इतर स्रोतांमधून मिळणाऱ्या उत्पन्नामध्ये पुढील बाबींचा समावेश होतो:
- बचत खात्यांवरील व्याज
- ठेवींवरील व्याज (बँक / टपाल कार्यालय / सहकारी संस्था)
- आयकर परताव्यावर मिळणारे व्याज
- वर्धित भरपाईवर प्राप्त झालेले व्याज
- इतर कोणतेही व्याज उत्पन्न
- कौटुंबिक पेन्शन
- जोडीदाराचे उत्पन्न (पोर्तुगीज नागरी संहिता अंतर्गत समाविष्ट असलेल्या व्यक्तींव्यतिरिक्त) आणि अल्पवयीन व्यक्तीचे उत्पन्न एकत्रित केले जाते (जर उत्पन्नाचा स्रोत वर नमूद केल्याप्रमाणे निर्दिष्ट मर्यादेत असेल तरच).
खालील व्यक्ती ITR-1 फाइल करू शकत नाहीत:
- रहिवासी जो/जी साधारणपणे रहिवासी नाही (RNOR) आणि अनिवासी भारतीय (NRI)
- ज्यांचे एकूण उत्पन्न ₹ 50 लाखांपेक्षा जास्त आहे
- ज्यांचे कृषी उत्पन्न ₹ 5000/- पेक्षा जास्त आहे
- ज्यांचे लॉटरी, घोड्यांच्या शर्यती, कायदेशीर जुगार इत्यादींपासून उत्पन्न आहे
- ज्यांना अल्पकालीन भांडवली नफा झाला आहे
- ज्यांना कलम 112A अंतर्गत ₹ 1.25 लाखांपेक्षा जास्त दीर्घकालीन भांडवली नफा झाला आहे
- ज्यांनी सूचीबद्ध नसलेल्या इक्विटी शेअर्समध्ये गुंतवणूक केलेली आहे
- ज्यांचे व्यापार किंवा व्यवसायामधून उत्पन्न आहे
- जे कंपनीचे संचालक आहेत
- आयकर अधिनियम, 1961 च्या कलम 194N अंतर्गत ज्यांची कर कपात करण्यात आलेली आहे
- पात्र स्टार्ट-अप असलेल्या नियोक्त्याकडून प्राप्त झालेल्या ESOP वरील आयकर स्थगित केलेली व्यक्ती
- ज्यांच्याकडे दोनपेक्षा अधिक घरमालमत्तांची मालकी आहे आणि त्यातून त्यांना उत्पन्न प्राप्त होते
- जे ITR-1 साठी पात्रता अटींमध्ये समाविष्ट नाहीत
4. फॉर्मचा संक्षिप्त आढावा
ITR-1 मध्ये पाच पूर्व-फाइल केलेले विभाग असून ते सबमिट करण्यापूर्वी या विभागांतील माहितीची पडताळणी करणे किंवा ती माहिती संपादित करणे आवश्यक आहे, तसेच, एक सारांश विभागही आहे ज्याचे कर गणनेसाठी पुनरावलोकन करणे आवश्यक आहे. हे विभाग पुढीलप्रमाणे आहेत:
- वैयक्तिक माहिती
- एकूण सकल उत्पन्न
- एकूण कपाती
- भरलेला कर
- एकूण कर दायित्व
येथे ITR-1 च्या विविध विभागांचा एक संक्षिप्त आढावा दिलेला आहे:
4.1 वैयक्तिक माहिती
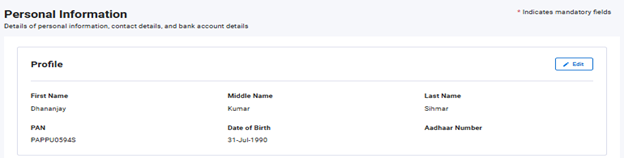
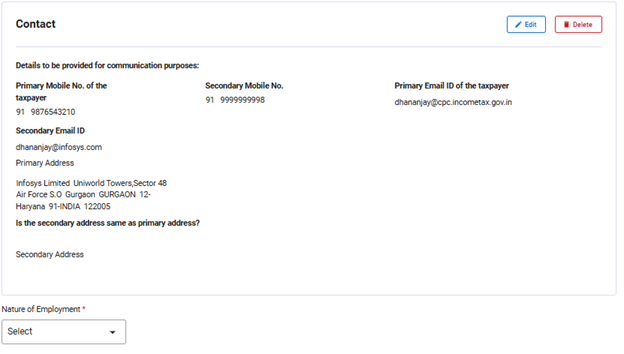
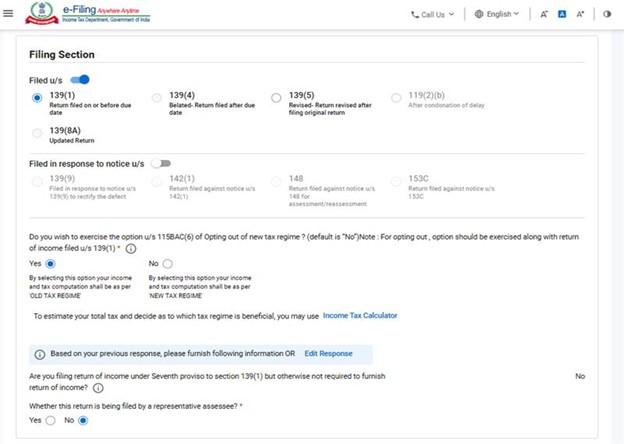
ITR मधील वैयक्तिक माहिती विभागात, तुम्हाला तुमच्या ई-फाइलिंग प्रोफाइलमधून स्वयंचलितपणे भरलेल्या माहितीची पडताळणी करणे आवश्यक आहे. तुम्हाला तुमची काही वैयक्तिक माहिती थेट फॉर्ममध्ये संपादित करता येणार नाही. मात्र, प्रोफाइल विभागात जाऊन आवश्यक ते बदल करता येतील. फॉर्ममध्ये तुम्ही तुमचे प्रोफाइल (फक्त आधार क्रमांक), संपर्क तपशील, फाइलिंग प्रकारासंबंधी तपशील आणि बँक खात्याचे तपशील संपादित करू शकता.
प्रोफाइल:
संपर्क तपशील:
फाइलिंग प्रकाराचे तपशील:
बँकेचे तपशील:
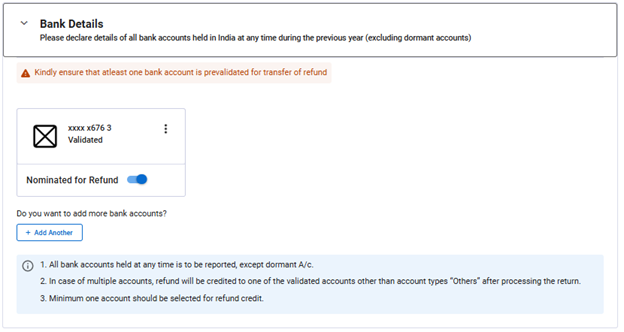
टीप:
- वित्त अधिनियम, 2023 द्वारे कलम 115BAC मधील तरतुदींमध्ये सुधारणा करण्यात आली असून, वैयक्तिक करदाता, HUF, AOP, BOI आणि AJP या निर्धारितींसाठी नवीन कर व्यवस्था ही डीफॉल्ट कर व्यवस्था करण्यात आली आहे. आपण नवीन कर व्यवस्थेनुसार कर भरू इच्छित नसल्यास, आपल्याला स्पष्टपणे त्यातून बाहेर पडावे लागेल आणि जुन्या कर व्यवस्थेअंतर्गत कर भरण्याची निवड करावी लागेल.
- जर आपण नवीन कर व्यवस्थेची निवड रद्द करू इच्छित असाल, तर फाइलिंग विभागातील रेडिओ बटणामध्ये "होय" हा पर्याय निवडा. हा पर्याय निवडण्यासाठी, व्यवसाय किंवा व्यवसायिक उत्पन्नाव्यतिरिक्त इतर उत्पन्न असलेल्या निर्धारितीने संबंधित निर्धारण वर्षासाठी कलम 139(1) अंतर्गत सादर करण्यात येणाऱ्या उत्पन्नाच्या विवरणपत्रात आपल्या पसंतीची कर व्यवस्था नमूद करणे आवश्यक आहे.
4.2 एकूण सकल उत्पन्न
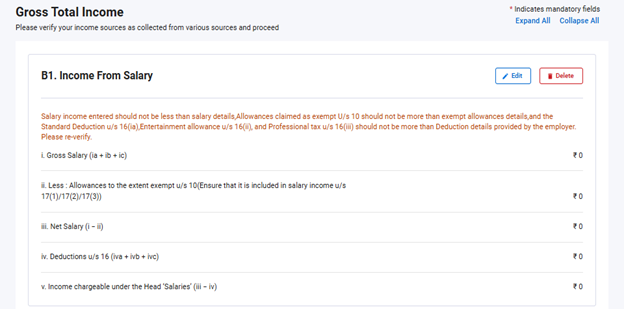
एकूण सकल उत्पन्न विभागामध्ये, तुम्हाला पूर्व-भरलेल्या माहितीचे पुनरावलोकन करून वेतन / पेन्शन, घरमालमत्ता, कलम 112A अंतर्गत दीर्घकालीन भांडवली नफा आणि इतर स्रोतांमधून मिळणाऱ्या (जसे की व्याज उत्पन्न, कौटुंबिक पेन्शन इत्यादी) उत्पन्नाच्या तपशीलांची पुष्टी करणे/ तपशील संपादित करणे आवश्यक आहे. तसेच, कोणतेही करमुक्त उत्पन्न असल्यास आपण त्याचे तपशील देखील जोडू शकता.
वेतनातून मिळणारे उत्पन्न:
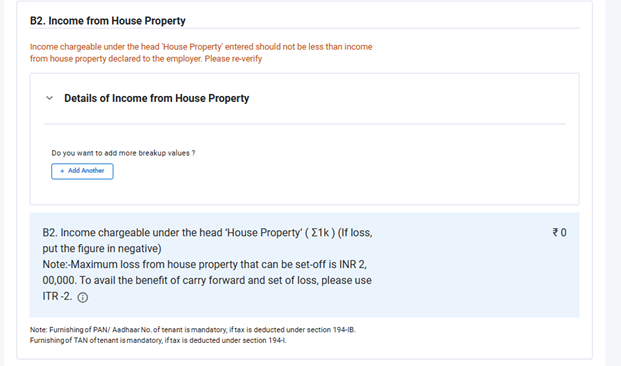
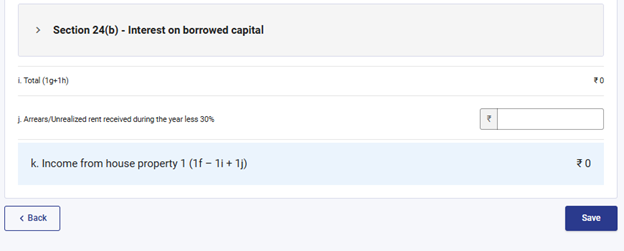
जास्तीत जास्त दोन घरमालमत्तांमधून मिळणारे उत्पन्न आणि कर्ज घेतलेल्या भांडवलावरील व्याजाचा तपशील:
इतर स्रोतांमधून मिळणारे उत्पन्न:
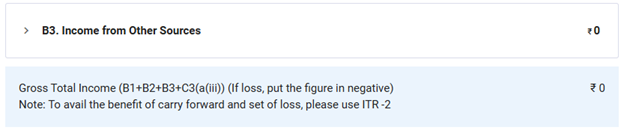
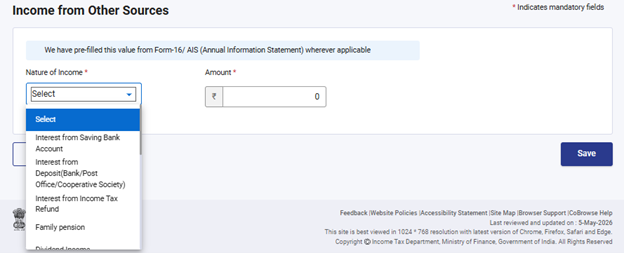
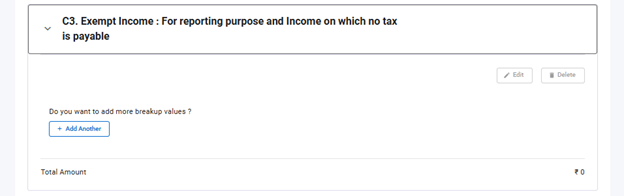
करमुक्त उत्पन्न:
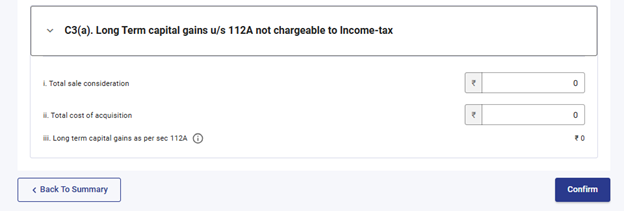
कलम 112A अंतर्गत दीर्घकालीन भांडवली नफा:
4.3 एकूण कपाती
एकूण कपाती विभागामध्ये, तुम्हाला आयकर अधिनियम, 1961 च्या प्रकरण VI-A अंतर्गत दावा करण्यासाठी तुम्हाला लागू असलेल्या कोणत्याही कपातींचे तपशील जोडणे, हटवणे आणि त्यांची पुष्टी करणे आवश्यक आहे.
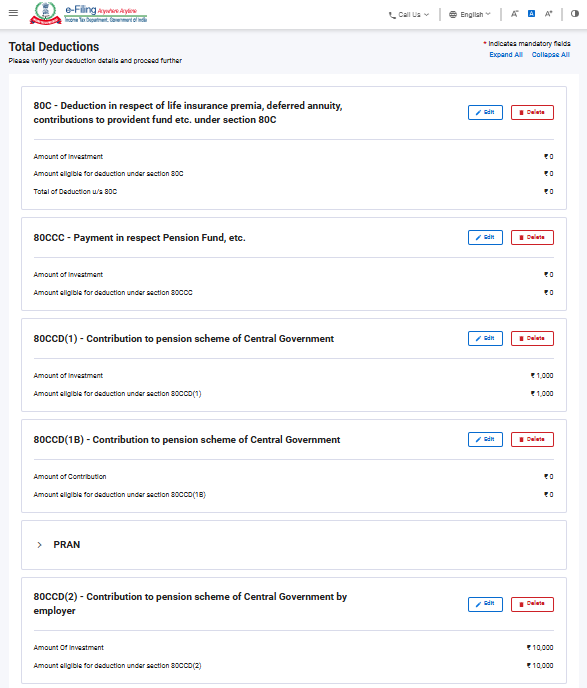
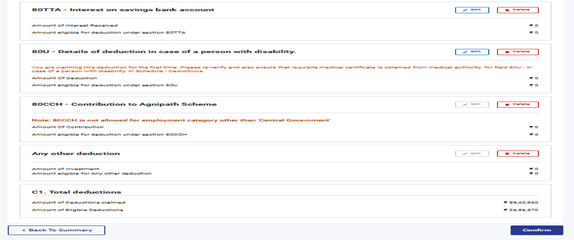
टीप:
निर्धारण वर्ष 2025-26 पासून पुढे, कपातींचा दावा करण्यासाठी तुम्हाला काही अतिरिक्त माहिती प्रदान करणे आवश्यक आहे.
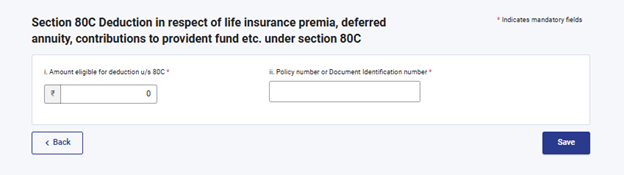
कलम 80 C अंतर्गत कपाती:
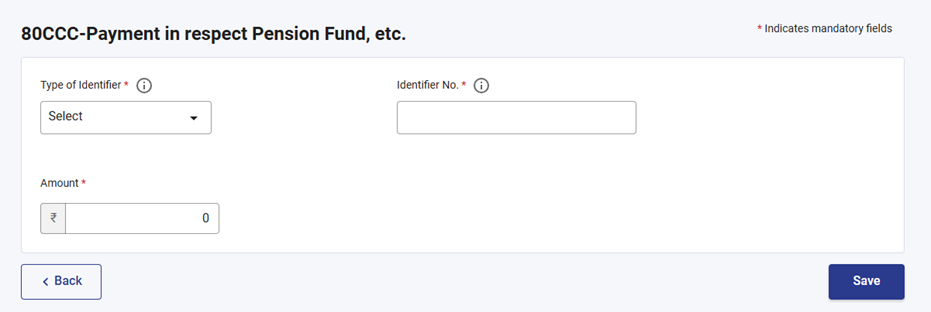
कलम 80 CCC अंतर्गत कपाती:
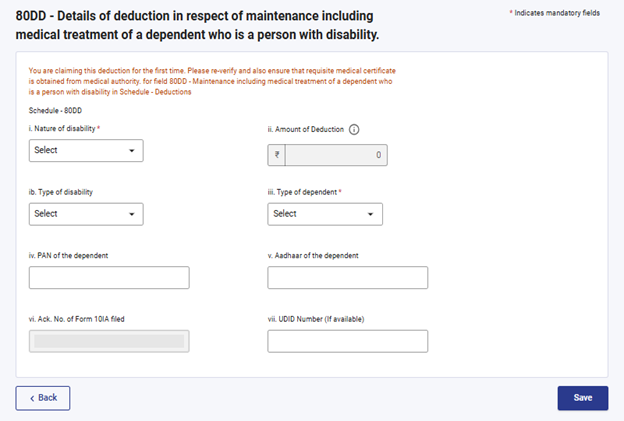
कलम 80 DD अंतर्गत कपाती:
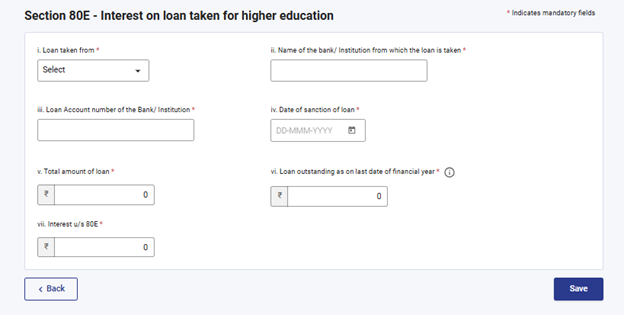
कलम 80 E अंतर्गत कपाती:
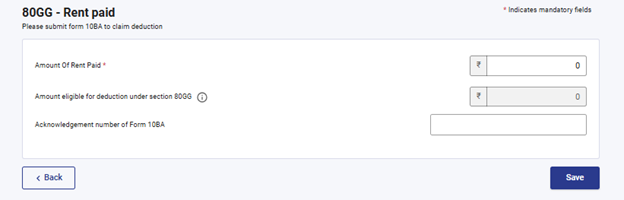
कलम 80 GG अंतर्गत कपाती:
टीप:
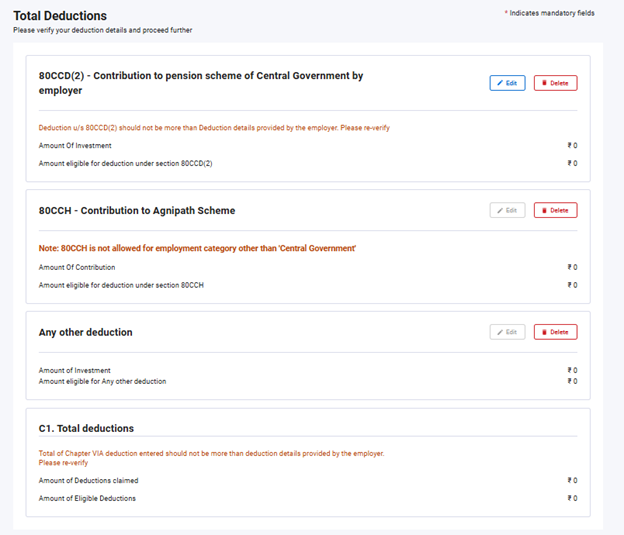
निर्धारण वर्ष 26-27 साठी, नवीन कर व्यवस्था ही डीफॉल्ट कर व्यवस्था आहे. जर आपण जुन्या कर व्यवस्थेची निवड केलेली नसेल, तर आपल्याला फक्त कलम 80CCD (2) - टियर-1 NPS खात्यातील नियोक्त्याचे योगदान अंतर्गत आणि कलम 80CCH - अग्निवीर कॉर्पस फंडात जमा केलेली रक्कम या अंतर्गत उपलब्ध कपाती दिसतील.
4.4 भरलेला कर
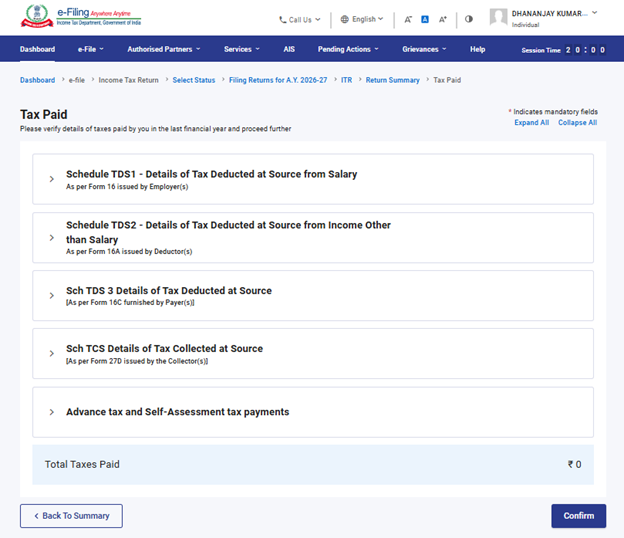
भरलेला कर विभागामध्ये, तुम्हाला मागील वर्षात तुम्ही भरलेल्या करांची पुष्टी करणे आवश्यक आहे. कराच्या तपशीलांमध्ये देयककर्त्याने(देयककर्त्यांनी) सादर केल्याप्रमाणे वेतनातून/वेतनाव्यतिरिक्त TDS, TCS, अग्रीम कर आणि स्व-मूल्यांकन कर यांचा समावेश आहे.
4.5 एकूण कर दायित्व
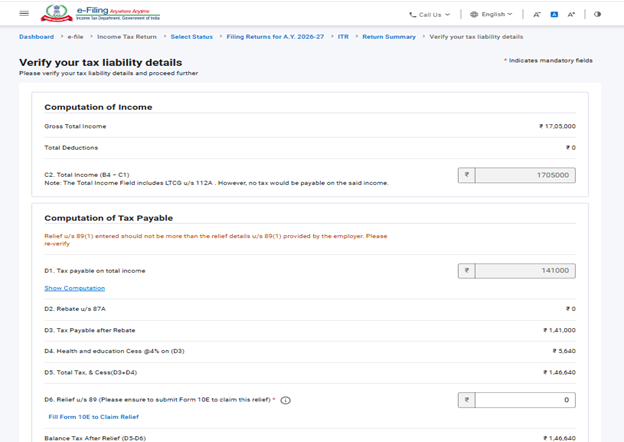
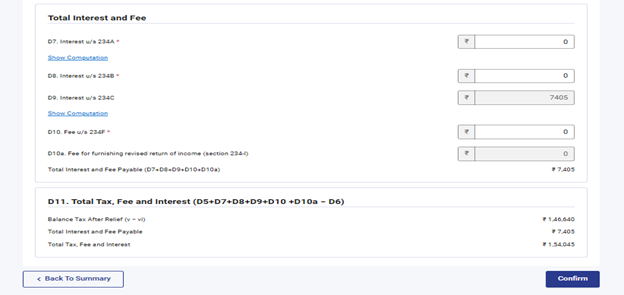
एकूण कर दायित्व विभागामध्ये, पडताळणी केलेल्या विभागांतील माहितीच्या आधारे आणि निवडलेल्या कर व्यवस्थेनुसार गणना करण्यात आलेल्या कर दायित्वाचे पुनरावलोकन करणे आवश्यक आहे.
5. ITR - 1 फॉर्म ॲक्सेस आणि सबमिट कसा करावा:
आपण खालील पद्धतींद्वारे आपला ITR फाइल आणि सबमिट करू शकता:
- ऑनलाइन मोड – ई-फाइलिंग पोर्टलद्वारे
- ऑफलाइन मोड – ऑफलाइन युटिलिटी किंवा एक्सेल युटिलिटीद्वारे
ITR ऑनलाइन मोडद्वारे फाइल करून सबमिट करण्यासाठी खालील स्टेप्सचे अनुसरण करा:
स्टेप 1:आपल्या वापरकर्ता आयडी आणि पासवर्डचा वापर करून ई-फाइलिंग पोर्टलवर लॉगिन करा.
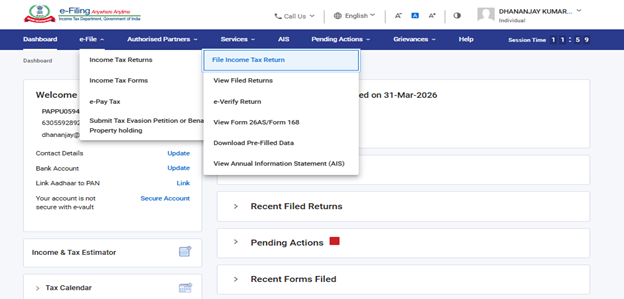
स्टेप 2: आपल्या डॅशबोर्डवर, ई-फाइल > आयकर विवरणपत्रे > 'आयकर विवरणपत्र फाइल करा' वर क्लिक करा.
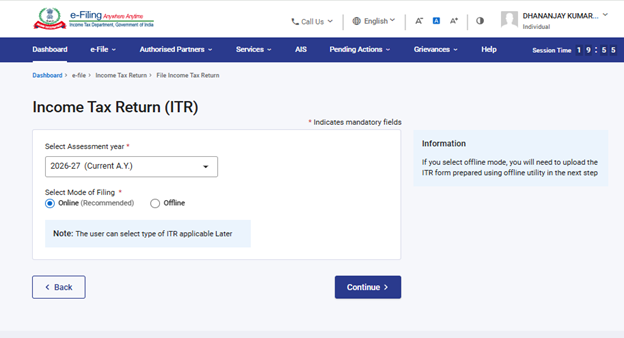
स्टेप 3: निर्धारण वर्ष म्हणून 2026–27 निवडा आणि फाइलिंगची पद्धत म्हणून 'ऑनलाइन' हा पर्याय निवडा, नंतर 'पुढे सुरू ठेवा' वर क्लिक करा.
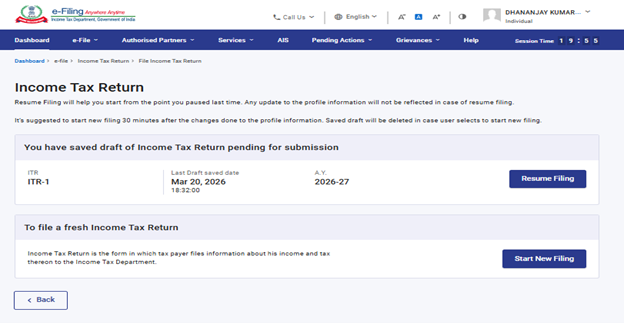
स्टेप 4: जर आपण यापूर्वी आयकर विवरणपत्र भरले असेल आणि ते अद्याप सादर करण्यास प्रलंबित असेल, तर 'फाइलिंग पुन्हा सुरू करा' वर क्लिक करा. तुम्हाला सेव्ह केलेले विवरणपत्र रद्द करून नव्याने विवरणपत्र तयार करायचे असल्यास, 'नवीन फाइलिंग सुरू करा' वर क्लिक करा.
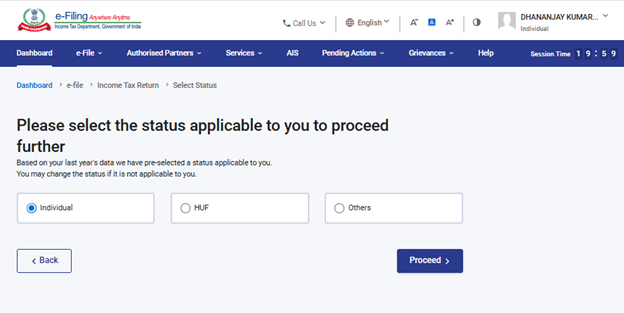
स्टेप 5: आपल्याला लागू असलेली स्थिती निवडा आणि 'पुढे जा' वर क्लिक करा.
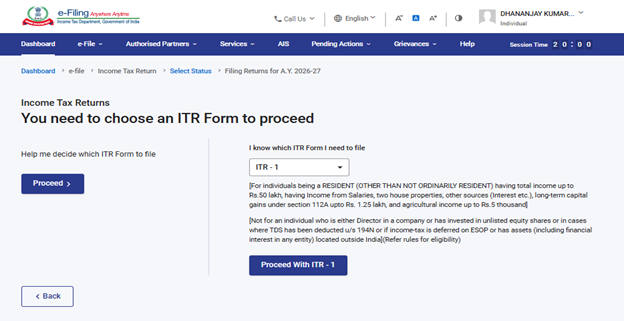
स्टेप 6: ड्रॉपडाउन मेन्यूमधून ITR-1 फॉर्म निवडा आणि ITR-1 फाइलिंग प्रक्रियेसाठी 'पुढे जा' वर क्लिक करा.
स्टेप 7: आपण आपल्याला लागू असलेला ITR निवडल्यानंतर, आवश्यक कागदपत्रांची यादी नोंदवा आणि 'चला सुरू करूया' वर क्लिक करा.
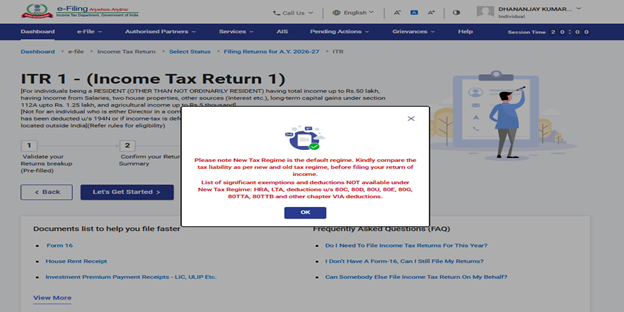
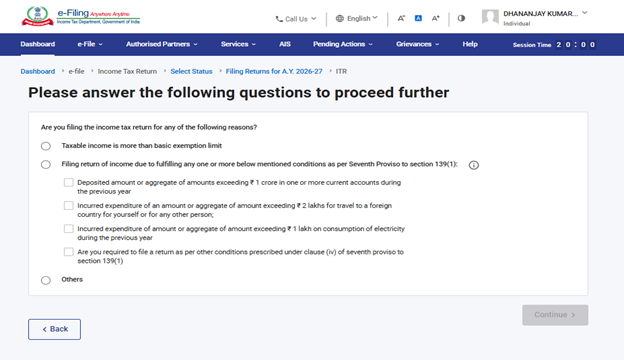
स्टेप 8: ITR फाइल करण्याच्या कारणासंदर्भात आपल्याला लागू होणारा चेकबॉक्स निवडा आणि 'पुढे सुरू ठेवा' वर क्लिक करा.
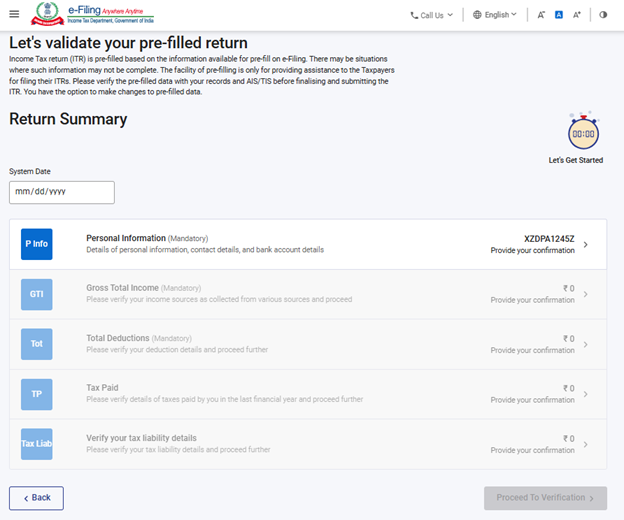
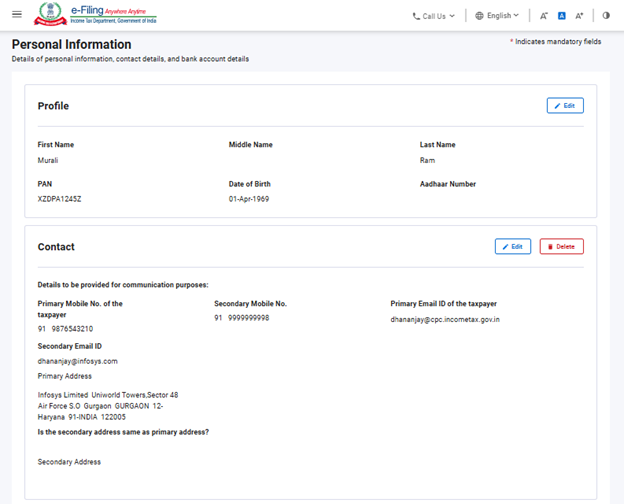
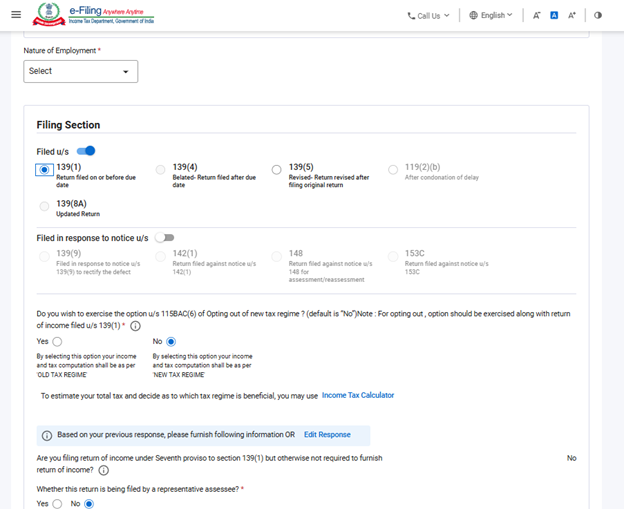
स्टेप 9: निर्धारण वर्ष 2026-27 साठी नवीन कर व्यवस्था ही डीफॉल्ट कर व्यवस्था आहे. त्यामुळे "आपण नवीन कर व्यवस्थेची निवड रद्द करू इच्छिता का?" या प्रश्नासाठी "नाही" हा पर्याय आपोआप निवडलेला असेल. आपण जुन्या कर व्यवस्थेनुसार आयकर विवरणपत्र फाइल करू इच्छित असल्यास, वैयक्तिक माहिती विभागातील "होय" हा पर्याय निवडा.
आपल्या आधीपासून भरलेल्या माहितीचे पुनरावलोकन करा आणि आवश्यक असल्यास ती संपादित करा. उर्वरित / अतिरिक्त माहिती (आवश्यक असल्यास) प्रविष्ट करा. प्रत्येक विभागाच्या शेवटी ‘पुष्टी करा’ वर क्लिक करा.
टीप:
कर व्यवस्था निवडण्यापूर्वी, कृपया लक्षात घ्या की, नवीन कर व्यवस्थेमध्ये काही कपाती आणि कर सवलती उपलब्ध नाहीत. अधिक माहितीसाठी, 'जुनी कर व्यवस्था' विरुद्ध 'नवीन कर व्यवस्था' (भाग-1) यावरील व्हिडिओचा संदर्भ घ्या.
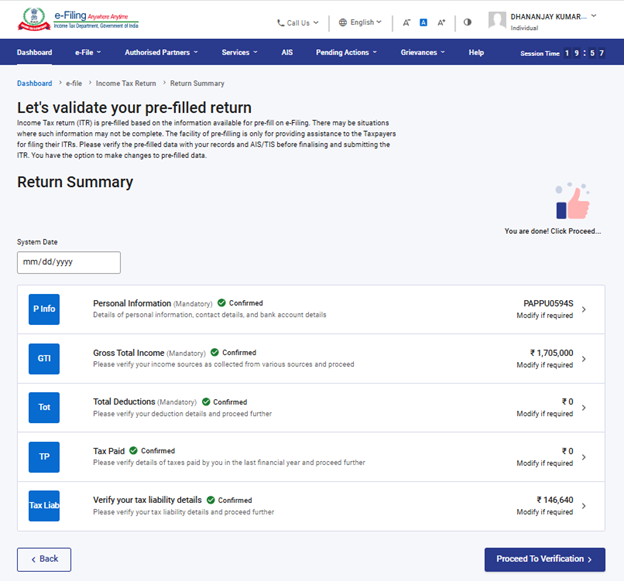
स्टेप 10: वेगवेगळ्या विभागांमध्ये तुमच्या उत्पन्नाचे आणि एकूण कपातींचे तपशील प्रविष्ट/ संपादित करा. फॉर्ममधील सर्व विभाग पूर्ण करून त्यांची पुष्टी केल्यानंतर, 'पडताळणीसाठी पुढे जा' वर क्लिक करा.
स्टेप 10a: जर कर दायित्व असेल तर:
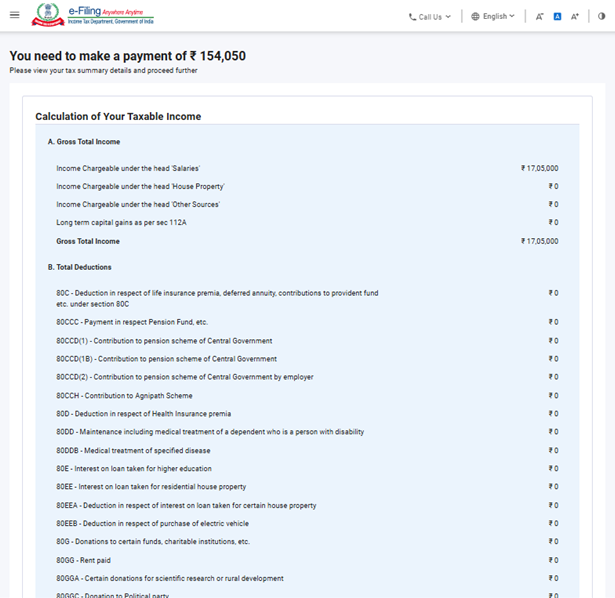
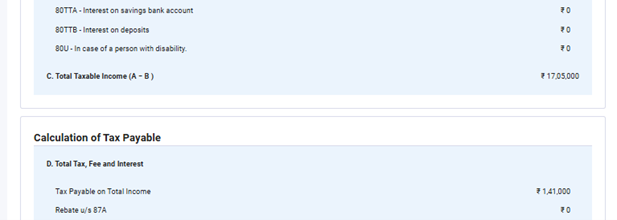
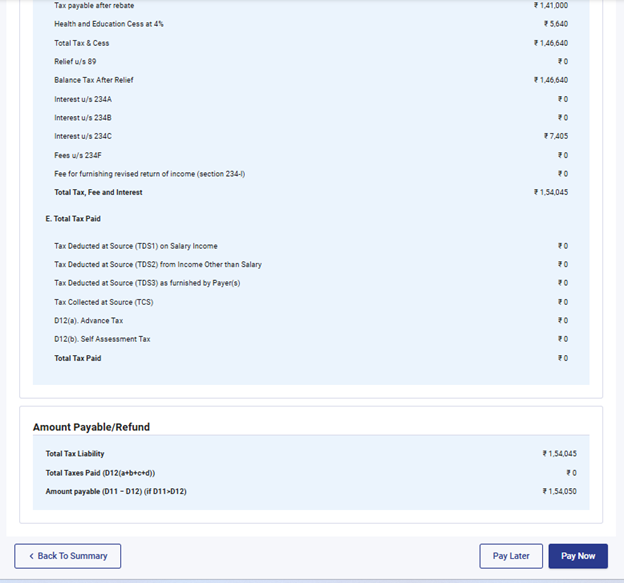
आपण प्रदान केलेल्या तपशीलांच्या आधारे आपल्याला आपल्या कर गणनेचा सारांश दर्शविला जाईल. कर गणनेनुसार कर दायित्व देय असल्यास, पेजच्या तळाशी तुम्हाला ‘आता पेमेंट करा' आणि ‘नंतर पेमेंट करा' हे पर्याय दिसतील.
टीप:
- आता पेमेंट करा पर्याय वापरण्याची शिफारस केलेली आहे.
- तुम्ही ‘नंतर पेमेंट करा’ हा पर्याय निवडल्यास, तुमचे आयकर विवरणपत्र फाइल केल्यानंतर तुम्ही कराचे पेमेंट करू शकता, परंतु, तुम्हाला थकीत कर असलेला करदाता म्हणून मानले जाण्याची शक्यता असते आणि भरण्यायोग्य करावर व्याज भरण्याची जबाबदारी निर्माण होऊ शकते.
स्टेप 10a(i): आपण 'आता पेमेंट करा' वर क्लिक केल्यास, आपल्याला 'ई-कर भरणा सेवा' पेजवर पुनर्निर्देशित केले जाईल. 'पुढे सुरू ठेवा' वर क्लिक करा.
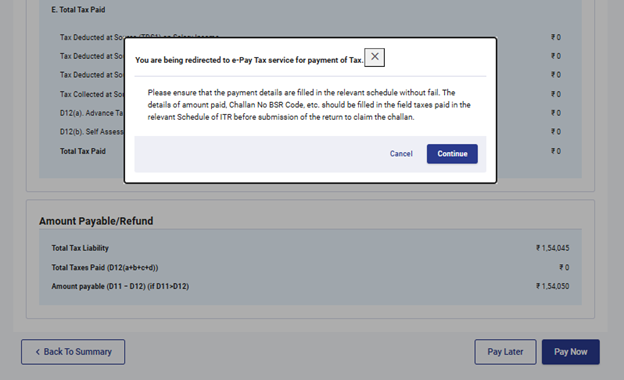
टीप: आपण ‘पुढे सुरू ठेवा’ वर क्लिक केल्यानंतर, कर भरणा करण्यासाठी आपल्याला पोर्टलवरील ई-कर भरणा सेवेकडे नेले जाईल. अधिक जाणून घेण्यासाठी, 'ई-कर भरणा' या वापरकर्ता पुस्तिकांचा संदर्भ घ्या.
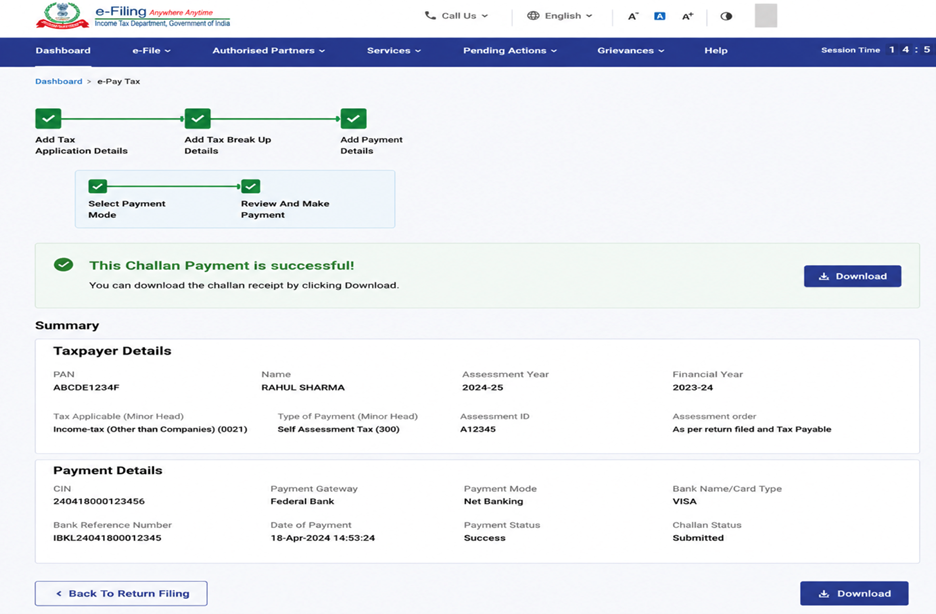
स्टेप 10a(ii): ई-फाइलिंग पोर्टलद्वारे पेमेंट यशस्वी झाल्यानंतर, यशस्वी झाल्याचा संदेश दर्शविला जातो. ITR फाइलिंगची प्रक्रिया पूर्ण करण्यासाठी, 'विवरणपत्र फाइलिंगकडे परत जा' वर क्लिक करा.
स्टेप 10b: कोणतेही कर दायित्व नसल्यास (ना मागणी / ना परतावा) किंवा आपण परतावा मिळवण्यासाठी पात्र असल्यास: देय कर दायित्व नसल्यास किंवा कर गणनेनुसार परतावा मिळणार असल्यास, आपल्याला 'आपल्या विवरणपत्राचे पूर्वावलोकन करा आणि सबमिट करा' पेजवर नेले जाईल.
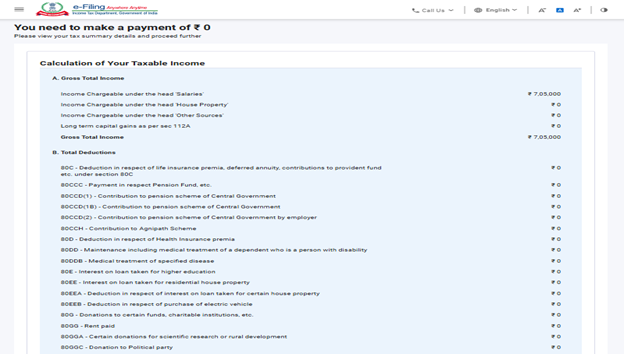
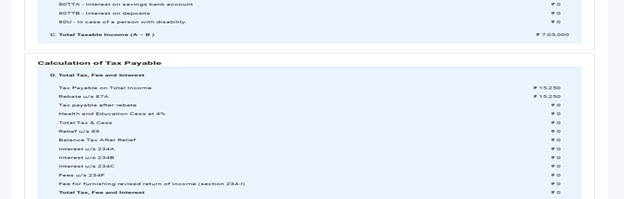
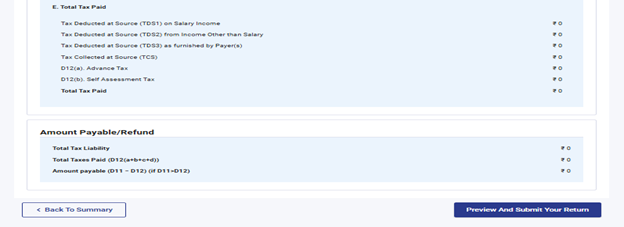
स्टेप 11: 'आपल्या विवरणपत्राचे पूर्वावलोकन करा आणि सबमिट करा' पेजवर, घोषणा चेकबॉक्स निवडा आणि 'प्रमाणीकरणासाठी पुढे जा' वर क्लिक करा.
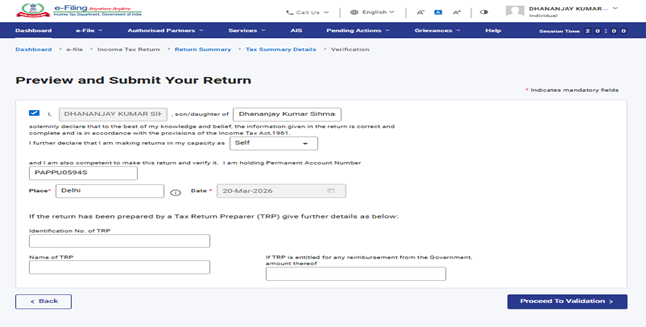
टिप: जर आपण आपले विवरणपत्र तयार करण्यासाठी, कर विवरणपत्र तयार करणारी व्यक्ती किंवा TRP यांची मदत घेतली नसेल, तर आपण TRP संदर्भातील टेक्स्ट बॉक्सेस रिक्त ठेवू शकता.
स्टेप 12: अंतर्गत पडताळण्या यशस्वीरीत्या पूर्ण झाल्यानंतर, 'पूर्वावलोकन' वर क्लिक करा.
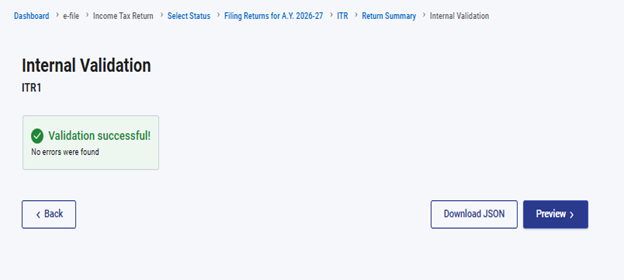
टिप: आपल्या विवरणपत्रामध्ये आपल्याला त्रुटींची यादी दर्शविली असल्यास, त्या त्रुटी सुधारण्यासाठी आपल्याला फॉर्मवर परत जाणे आवश्यक आहे. कोणतीही त्रुटी नसल्यास, आपण आपल्या विवरणपत्राचे पूर्वावलोकन करण्यासाठी पुढे जाऊ शकता.
स्टेप 13: 'विवरणपत्राचे पूर्वावलोकन' आणि 'प्रमाणीकरणासाठी पुढे जा' वर क्लिक करा.
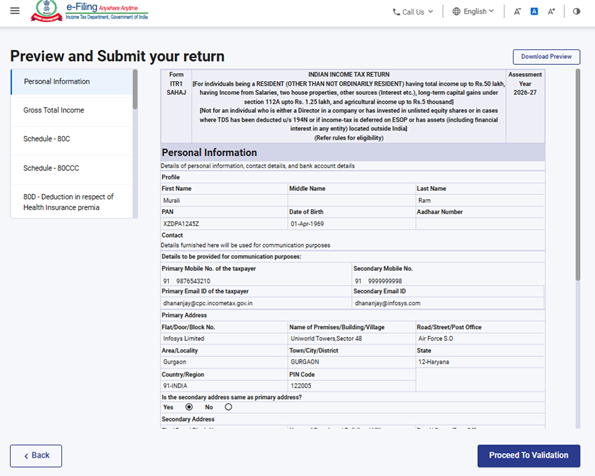
स्टेप 14: अपलोड स्तरावरील पडताळणीसह विवरणपत्राचे यशस्वीरित्या प्रमाणीकरण झाल्यानंतर, 'पडताळणीसाठी पुढे जा' वर क्लिक करा.
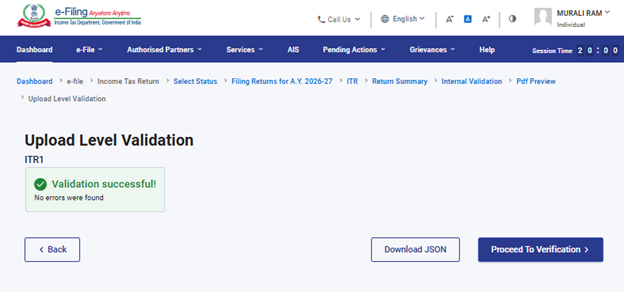
स्टेप 15: 'आपली पडताळणी पूर्ण करा' पेजवर, आपल्या पसंतीचा पर्याय निवडा आणि 'पुढे सुरू ठेवा' वर क्लिक करा.
आपल्या विवरणपत्राची पडताळणी करणे अनिवार्य आहे, ई-पडताळणी (शिफारस केलेला पर्याय – 'आता ई-पडताळणी करा') हा आपल्या ITR ची पडताळणी करण्याचा सर्वात सोपा मार्ग असून ही प्रक्रिया जलद, कागदविरहित आहे आणि स्वाक्षरी केलेले प्रत्यक्ष ITR-V स्पीड पोस्टद्वारे CPC कडे पाठविण्यापेक्षा अधिक सुरक्षित आहे.
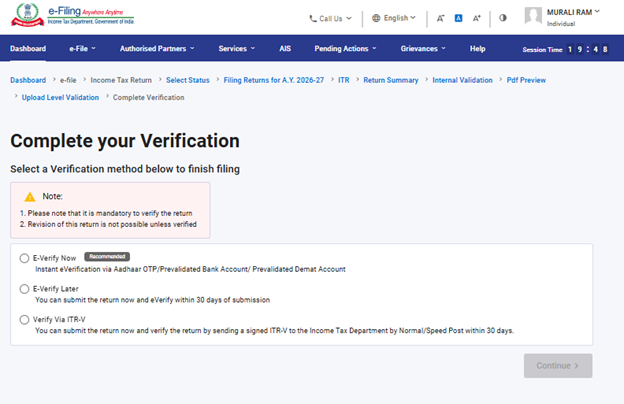
टिप: आपण 'नंतर ई-पडताळणी करा' हा पर्याय निवडल्यास, आपण आपले विवरणपत्र सबमिट करू शकता, तथापि, आपल्याला आपला ITR फाइल केल्यापासून 30 दिवसांमध्ये विवरणपत्राची पडताळणी करणे आवश्यक आहे.
स्टेप 16: 'ई-पडताळणी' पेजवर, आपण ज्या पर्यायाद्वारे परताव्याची ई-पडताळणी करू इच्छिता तो पर्याय निवडा आणि 'पुढे सुरू ठेवा' वर क्लिक करा.
टिप:
- अधिक माहितीसाठी 'ई-पडताळणी कशी करावी' या वापरकर्ता पुस्तिकेचा संदर्भ घ्या.
- आपण ITR-V द्वारे पडताळणी करण्याचा पर्याय निवडल्यास, आपल्याला स्वाक्षरी केलेल्या प्रत्यक्ष ITR-V ची प्रत स्पीड पोस्टद्वारे 30 दिवसांच्या आत केंद्रीकृत प्रक्रिया केंद्र, आयकर विभाग, बेंगळुरू - 560500 येथे पाठवणे आवश्यक आहे.
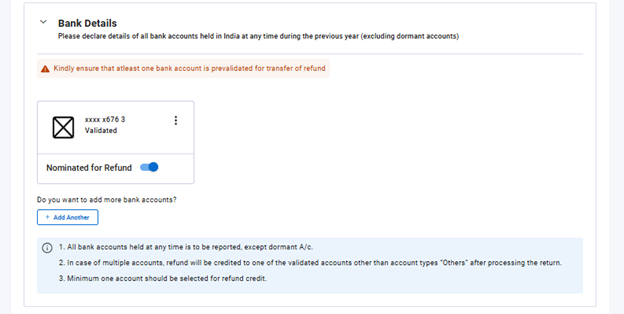
- कृपया आपण आपले बँक खाते पूर्व-प्रमाणित केले असल्याची खात्री करा, जेणेकरून देय असलेली कोणतीही परताव्याची रक्कम आपल्या बँक खात्यामध्ये जमा करता येईल.
- अधिक माहितीसाठी 'माझे बँक खाते' या वापरकर्ता पुस्तिकेचा संदर्भ घ्या.
टिप: दि. 31/03/2024 रोजीच्या अधिसूचना क्र. 2/2024 नुसार-
- उत्पन्नाचे विवरणपत्र अपलोड केल्यानंतर 30 दिवसांच्या आत ई-पडताळणी केल्यास/ITR-V सबमिट केल्यास, अशा प्रकरणांमध्ये उत्पन्नाचे विवरणपत्र अपलोड केल्याची तारीख ही विवरणपत्र सादर केल्याची तारीख मानली जाईल.
- ज्या प्रकरणांमध्ये उत्पन्नाचे विवरणपत्र अपलोड केलेले असते, परंतु ते अपलोड केल्याच्या तारखेपासून 30 दिवसांनंतर ई-पडताळणी केली जाते किंवा ITR-V सबमिट केले जाते, अशा प्रकरणांमध्ये ई-पडताळणीची/ITR-V सबमिट केल्याची तारीख ही उत्पन्नाचे विवरणपत्र सादर केल्याची तारीख मानली जाईल आणि आयकर अधिनियमांतर्गत विवरणपत्र उशिरा फाइल केल्याचे सर्व परिणाम, जसे लागू असतील त्यानुसार, अंमलात आणले जातील.
- योग्यरीतीने पडताळणी केलेले ITR-V हे विहित नमुन्यात आणि विहित पद्धतीने सामान्य किंवा स्पीड पोस्टद्वारे किंवा इतर कोणत्याही माध्यमाद्वारे फक्त खालील पत्त्यावर पाठवावे: केंद्रीकृत प्रक्रिया केंद्र, आयकर विभाग, बेंगळुरू - 560500, कर्नाटक.
- उत्पन्नाचे विवरणपत्र अपलोड केल्याच्या तारखेपासून 30 दिवसांचा कालावधी निश्चित करण्याच्या हेतूने, विधिवत पडताळणी केलेले ITR-V हे CPC ला ज्या तारखेला प्राप्त झाले ती तारीख विचारात घेतली जाईल.
- पुढे असे स्पष्ट करण्यात आले आहे की, निर्दिष्ट कालमर्यादेमध्ये अपलोड केल्यानंतर उत्पन्नाच्या विवरणपत्राची पडताळणी न झाल्यास, असे विवरणपत्र अवैध मानले जाईल.
आपण आपल्या विवरणपत्राची ई-पडताळणी पूर्ण केल्यानंतर, व्यवहार आयडी आणि पोचपावती क्रमांकासह ई-पडताळणी यशस्वी झाल्याचा संदेश प्रदर्शित केला जातो. तसेच, आपल्याला ई-फाइलिंग पोर्टलवर नोंदणीकृत असलेल्या आपल्या मोबाइल क्रमांकावर आणि ई-मेल आयडीवर पुष्टीकरण संदेश देखील प्राप्त होईल.