1.କେଉଁ ପ୍ରକାରର ଆୟ ITR-1 ଫର୍ମର ଅଂଶ ହେବ ନାହିଁ?
ନିମ୍ନଲିଖିତ ଆୟର ପ୍ରକାରଗୁଡ଼ିକ ITR-1 ଫର୍ମର ଅଂଶ ହୋଇନଥାଏ:
(a) ବ୍ୟବସାୟ ଏବଂ ବୃତ୍ତିରୁ ଲାଭ ଓ ଆୟ।
(b) ସ୍ୱଳ୍ପକାଳୀନ ପୁଞ୍ଜି ଲାଭ।
(c) ଧାରା 112A ଅନୁଯାୟୀ ₹1.25 ଲକ୍ଷରୁ ଅଧିକ ଦୀର୍ଘକାଳୀନ ପୁଞ୍ଜି ଲାଭ।
(d) ଦୁଇଟିରୁ ଅଧିକ ଘର ସମ୍ପତ୍ତିରୁ ଆୟ।
(e) “ଅନ୍ୟାନ୍ୟ ଉତ୍ସରୁ ଆୟ” ଶୀର୍ଷକ ଅଧୀନରେ ନିମ୍ନ ପ୍ରକାରର ଆୟ:
(i) ଲଟେରିରୁ ଜିତିଥିବା ରାଶି।
(ii) ଦୌଡ଼ ଘୋଡ଼ାର ମାଲିକାନା ଏବଂ ରକ୍ଷଣାବେକ୍ଷଣ ସମ୍ବନ୍ଧୀୟ କାର୍ଯ୍ୟକଳାପରୁ ଆୟ।
(iii) ଧାରା 115BBDA କିମ୍ବା ଧାରା 115BBE ଅନୁଯାୟୀ ବିଶେଷ ହାରରେ କରଯୋଗ୍ୟ ଆୟ।
(iv) ଅବସରକାଳୀନ ସୁବିଧା ଖାତାରୁ ଆୟ/ରିଲିଫ।
(f) ଧାରା 5A ର ପ୍ରାବଧାନ ଅନୁଯାୟୀ ହିସାବ କରାଯିବାକୁ ଥିବା ଆୟ ଥିଲେ।
(g) କୃଷି ଆୟ ₹5,000 ରୁ ଅଧିକ ଥିଲେ।
ଏହା ସହିତ ମଧ୍ୟ ଜଣେ ବ୍ୟକ୍ତିଙ୍କ ଦ୍ୱାରା ITR-1 ବ୍ୟବହାର କରାଯାଇପରିବ ନାହିଁ ଯେ କି: (h) କୌଣସି କମ୍ପାନୀର ନିର୍ଦ୍ଦେଶକ ହୋଇଥାନ୍ତି।
(i) ପୂର୍ବବର୍ଷର କୌଣସି ସମୟରେ ଅଣ-ତାଲିକାଭୁକ୍ତ ଇକ୍ୱିଟି ଶେୟାର ଧାରଣ କରିଥାନ୍ତି।
(j) ଭାରତ ବାହାରେ ଅବସ୍ଥିତ କୌଣସି ସମ୍ପତ୍ତି (କୌଣସି ସଂସ୍ଥାରେ ଆର୍ଥିକ ସ୍ୱାର୍ଥ ସହିତ) ରହିଥାଏ।
(k) ଭାରତ ବାହାରେ ଅବସ୍ଥିତ କୌଣସି ଖାତାରେ ସ୍ୱାକ୍ଷର କରିବାର ଅଧିକାର ଥାଏ।
(l) ଭାରତ ବାହାରର କୌଣସି ଉତ୍ସରୁ ଆୟ ଥାଏ।
(m) ଯାହାଙ୍କ କ୍ଷେତ୍ରରେ ଧାରା 194N (ଆୟକର ଅଧିନିୟମ, 1961) ଅନୁଯାୟୀ କର କଟାଯାଇଛି।
(n) ESOP ଉପରେ କରର ଦେୟ କିମ୍ବା କର ରିହାତି ସ୍ଥଗିତ ରହିଥିଲେ।
(o) ଯେକୌଣସି ଆୟ ଶୀର୍ଷକ ଅଧୀନରେ ପୂର୍ବବର୍ଷର କ୍ଷତି କିମ୍ବା ଆଗକୁ ବହନ କରାଯିବାକୁ ଥିବା କ୍ଷତି ଥିଲେ।
(p) ମୋଟ ଆୟ ₹50 ଲକ୍ଷରୁ ଅଧିକ ଥିଲେ।
2. ଆର୍ଥିକ ବର୍ଷ 2026-27 ପାଇଁ ITR-1 ଫର୍ମରେ ମୁଖ୍ୟ ପରିବର୍ତ୍ତନଗୁଡ଼ିକ କ’ଣ?
ଆର୍ଥିକ ବର୍ଷ 2026-27 ପାଇଁ ITR-1 ଫର୍ମରେ ମୁଖ୍ୟ ପରିବର୍ତ୍ତନଗୁଡ଼ିକ ନିମ୍ନରେ ଦିଆଯାଇଛି:
• ଦୁଇଟି ଘର ସମ୍ପତ୍ତି: କରଦାତାମାନେ ବର୍ତ୍ତମାନ ITR-1 ରେ ଗୋଟିଏ ପରିବର୍ତ୍ତେ ସର୍ବାଧିକ ଦୁଇଟି ଘର ସମ୍ପତ୍ତିରୁ ଆୟ ଦର୍ଶାଇପାରିବେ।
• ଅପ୍ରାପ୍ତ ଭଡ଼ା ପାଇଁ ନୂତନ କ୍ଷେତ୍ର: “ଆଦାୟ କରାଯାଇପାରିନଥିବା ଭଡ଼ା” ଦର୍ଶାଇବା ପାଇଁ ଏକ ନୂତନ ସ୍ୱତନ୍ତ୍ର କ୍ଷେତ୍ର ଯୋଡ଼ାଯାଇଛି, ଯାହା ଭଡ଼ାକୁ ଦିଆଯାଇଥିବା ସମ୍ପତ୍ତି ଥିବା କରଦାତାମାନଙ୍କୁ ସହାୟତା କରିବ।
• ବିଦେଶୀ ସମ୍ପତ୍ତି ସମ୍ବନ୍ଧୀୟ ରିପୋର୍ଟିଂ: ବିଦେଶୀ ଅବସରକାଳୀନ ସୁବିଧା ସମ୍ବନ୍ଧୀୟ ରିପୋର୍ଟିଂ ଆବଶ୍ୟକତାକୁ ହଟାଇ ଦିଆଯାଇଛି।
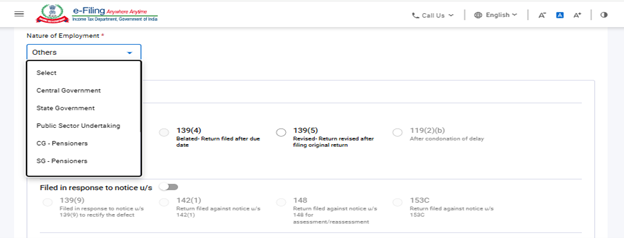
3. ଆୟକର ରିଟର୍ଣ୍ଣ ଦାଖଲ କରିବା ସମୟରେ ନିଯୁକ୍ତିର ପ୍ରକୃତି ଉଲ୍ଲେଖ କରିବା ବାଧ୍ୟତାମୂଳକ ଅଟେ କି?
ହଁ, ରିଟର୍ଣ୍ଣ ଦାଖଲ କରିବା ସମୟରେ ନିଯୁକ୍ତିର ପ୍ରକୃତି ନିମ୍ନଲିଖିତ ବିକଳ୍ପଗୁଡ଼ିକ ମଧ୍ୟରୁ ଚୟନ କରିବା ବାଧ୍ୟତାମୂଳକ ଅଟେ:
(a) କେନ୍ଦ୍ର ସରକାରୀ କର୍ମଚାରୀ।
(b) ରାଜ୍ୟ ସରକାରୀ କର୍ମଚାରୀ।
(c) ସାର୍ବଜନିକ କ୍ଷେତ୍ର ଉଦ୍ୟୋଗ (କେନ୍ଦ୍ର କିମ୍ବା ରାଜ୍ୟ ସରକାରଙ୍କ ଅଧୀନ) ର କର୍ମଚାରୀ।
(d) ପେନ୍ସନଭୋଗୀ (କେନ୍ଦ୍ର ସରକାର/ରାଜ୍ୟ ସରକାର/ସାର୍ବଜନିକ କ୍ଷେତ୍ର ଉଦ୍ୟୋଗ/ଅନ୍ୟାନ୍ୟ)।
(e) ବେସରକାରୀ କ୍ଷେତ୍ର ସଂସ୍ଥାର କର୍ମଚାରୀ।
(f) ପ୍ରଯୁଜ୍ୟ ନୁହେଁ (ପାରିବାରିକ ପେନ୍ସନ ଆୟର କ୍ଷେତ୍ରରେ)।
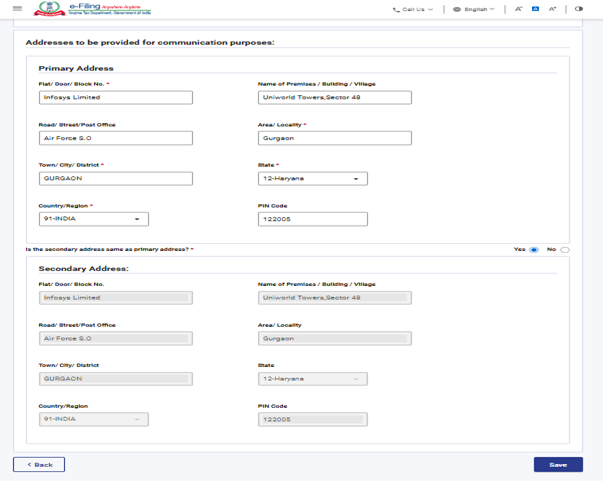
4. ରିଟର୍ଣ୍ଣ ଦାଖଲ କରିବା ସମୟରେ ଦ୍ୱିତୀୟକ ଠିକଣା ପୂରଣ କରିବା ବାଧ୍ୟତାମୂଳକ କି?
ହଁ, ରିଟର୍ଣ୍ଣ ଦାଖଲ କରିବା ସମୟରେ ଦ୍ୱିତୀୟକ ଠିକଣାର ବିବରଣୀ ପୂରଣ କରିବା ବାଧ୍ୟତାମୂଳକ ଅଟେ। ପ୍ରାଥମିକ ଠିକଣା ପୂରଣ କରିସାରିବା ପରେ, "କ'ଣ ଆପଣଙ୍କ ଦ୍ୱିତୀୟକ ଠିକଣା ପ୍ରାଥମିକ ଠିକଣା ସହ ସମାନ ଅଟେ?" ନାମକ ଏକ ବାର୍ତ୍ତା ପ୍ରଦର୍ଶିତ ହେବ। ଯଦିହଁଚୟନ କରାଯାଏ, ପ୍ରାଥମିକ ଠିକଣାର ବିବରଣୀ ସ୍ୱୟଂଚାଳିତ ଭାବେ ପୂରଣ ହୋଇଯିବ; ଯଦି ନା ଚୟନ କରାଯାଏ, ଦ୍ୱିତୀୟକ ଠିକଣାର ବିବରଣୀ ବାଧ୍ୟତାମୂଳକ ଭାବେ ଦାଖଲ କରିବାକୁ ପଡ଼ିବ।
5. ITR-1 କିମ୍ବା ITR-2 ରେ ନୂତନ କର ବ୍ୟବସ୍ଥାରୁ ବାହାରିବା କିମ୍ବା ଯୋଗଦେବାକୁ ଚାହୁଁଥିଲେ, ମୋତେ କୌଣସି ଫର୍ମ ଦାଖଲ କରିବା ଆବଶ୍ୟକ କି?
ନା, ITR-1 କିମ୍ବା ITR-2 ରେ ନୂତନ କର ବ୍ୟବସ୍ଥାରୁ ବାହାରିବା କିମ୍ବା ଯୋଗଦେବା ପାଇଁ ଆପଣଙ୍କୁ କୌଣସି ପୃଥକ ଫର୍ମ ଦାଖଲ କରିବାର ଆବଶ୍ୟକତା ନାହିଁ। ଆପଣ ITR ଫର୍ମରେ କେବଳ “ନୂତନ କର ବ୍ୟବସ୍ଥାରୁ ବାହାରିବାକୁ ଚୟନ କରୁଛି” ବିକଳ୍ପକୁ ଚିହ୍ନିତ କରିପାରିବେ; ଏଥିପାଇଁ କୌଣସି ଅତିରିକ୍ତ ଫର୍ମ ଦାଖଲ କରିବାର ଆବଶ୍ୟକତା ନାହିଁ। କେବଳ ସେହି କରଦାତାମାନେ, ଯେଉଁମାନେ ITR-3, ITR-4 କିମ୍ବା ITR-5 ଦାଖଲ କରନ୍ତି ଏବଂ ଯାହାଙ୍କର ବ୍ୟବସାୟିକ ଆୟ ରହିଛି, ସେମାନଙ୍କୁ ଫର୍ମ 10IEA ଦାଖଲ କରିବାକୁ ପଡ଼େ। ITR-1 କିମ୍ବା ITR-2 ଫର୍ମରେ ରିଟର୍ଣ୍ଣ ଦାଖଲ କରୁଥିବା ବ୍ୟକ୍ତିଗତ କରଦାତା ଏବଂ ହିନ୍ଦୁ ଅବିଭକ୍ତ ପରିବାର (HUF) ଙ୍କୁ ରିଟର୍ଣ୍ଣ ଦାଖଲ ପୂର୍ବରୁ ଫର୍ମ 10IEA ଦାଖଲ କରିବା ଆବଶ୍ୟକ ନୁହେଁ।
6. ITR-1 ଦାଖଲ କରିବା ପାଇଁ ମୋତେ କେଉଁ କେଉଁ କାଗଜପତ୍ର/ ଦସ୍ତାବିଜ ଆବଶ୍ୟକ?
ITR ଫାଇଲ କରିବା ପାଇଁ ଆପଣଙ୍କୁ ନିମ୍ନଲିଖିତ ଦସ୍ତାବିଜ ଆବଶ୍ୟକ:
• ଫର୍ମ 16
• ଫର୍ମ 16A
• ଫର୍ମ 26AS
• AIS
• ବେତନ ସ୍ଲିପ୍
• ବ୍ୟାଙ୍କ ଖାତା ବିବରଣୀ
• ଗୃହ ଋଣ ଉପରେ ପ୍ରଦତ୍ତ ସୁଧର ପ୍ରମାଣପତ୍ର
• ଘର ଭଡ଼ା ରସିଦ (ପ୍ରଯୁଜ୍ୟ କ୍ଷେତ୍ରରେ),
• ଭଡ଼ା ଚୁକ୍ତିନାମା
• ଦାନ ପାଇଁ ପ୍ରଦାନ କରାଯାଇଥିବା ରସିଦଗୁଡ଼ିକ
• ବିନିଯୋଗ ଏବଂ ପ୍ରିମିୟମ୍ ଦେୟ ରସିଦଗୁଡ଼ିକ – LIC, ULIP ଇତ୍ୟାଦି, ଏବଂ ITR ଫର୍ମରେ ସୂଚନା ପ୍ରଦାନ କରିବା ପାଇଁ ଆବଶ୍ୟକ ଅନ୍ୟାନ୍ୟ ସମ୍ପର୍କିତ ଦଲିଲ।
ITR ଫର୍ମଗୁଡ଼ିକ ଅନୁଲଗ୍ନକ-ବିହୀନ ଫର୍ମ ଅଟନ୍ତି। ତେଣୁ, ଆପଣଙ୍କ ରିଟର୍ଣ୍ଣ ସହିତ (ମାନୁଆଲ୍ କିମ୍ବା ଇଲେକ୍ଟ୍ରୋନିକ୍ ଭାବରେ ଦାଖଲ କରାଯାଇଥିଲେ ମଧ୍ୟ) କୌଣସି ଦସ୍ତାବିଜ, ଯେପରିକି ବିନିଯୋଗର ପ୍ରମାଣ କିମ୍ବା TDS ପ୍ରମାଣପତ୍ର, ସଂଲଗ୍ନ କରିବା ଆବଶ୍ୟକ ନାହିଁ। ତଥାପି, ଏହି ଦସ୍ତାବିଜଗୁଡ଼ିକୁ ସଂରକ୍ଷିତ ରଖିବା ଆବଶ୍ୟକ, କାରଣ କର କର୍ତ୍ତୃପକ୍ଷଙ୍କ ସମ୍ମୁଖରେ ନିର୍ଦ୍ଧାରଣ, ତଦନ୍ତ ଇତ୍ୟାଦି ପରିସ୍ଥିତିରେ ସେଗୁଡ଼ିକୁ ଉପସ୍ଥାପନ କରିବାକୁ ପଡ଼ିପାରେ।
7. ଆୟକର ରିଟର୍ଣ୍ଣ ଦାଖଲ କରିବା ସମୟରେ ମୁଁ କି କି ସାବଧାନତା ଅବଲମ୍ବନ କରିବା ଉଚିତ?
• ସାବଧାନତାର ସହିତ କର ବ୍ୟବସ୍ଥା ଚୟନ କରନ୍ତୁ।
• AIS ଏବଂ ଫର୍ମ 26AS ଡାଉନଲୋଡ୍ କରି ପ୍ରକୃତ TDS/TCS/ପ୍ରଦତ୍ତ କରର ବିବରଣୀ ଯାଞ୍ଚ କରନ୍ତୁ। କୌଣସି ଅସଙ୍ଗତି ଦେଖାଗଲେ, ତାହାକୁ ନିଯୋଜକ/କର ରିହାତିକାରୀ/ବ୍ୟାଙ୍କ ସହ ସମନ୍ୱୟ କରନ୍ତୁ।
• ଆପଣଙ୍କ ITR ଦାଖଲ ସମୟରେ ଆବଶ୍ୟକ ହେବାକୁ ଥିବା ଦସ୍ତାବିଜଗୁଡ଼ିକ ସଂଗ୍ରହ କରନ୍ତୁ ଏବଂ ସତର୍କତାର ସହ ଯାଞ୍ଚ କରନ୍ତୁ; ଯେପରିକି ବ୍ୟାଙ୍କ ଷ୍ଟେଟମେଣ୍ଟ/ପାସ୍ବୁକ୍, ସୁଧ ପ୍ରମାଣପତ୍ର, ଛାଡ଼ କିମ୍ବା ରିହାତି ଦାବି ପାଇଁ ରସିଦ, ଫର୍ମ 16, ଫର୍ମ 26AS (ବାର୍ଷିକ ସୂଚନା ବିବରଣୀ), ବିନିଯୋଗ ପ୍ରମାଣପତ୍ର ଇତ୍ୟାଦି।
• ପୂର୍ବରୁ ଭର୍ତ୍ତି କରାଯାଇଥିବା ତଥ୍ୟରେ PAN, ସ୍ଥାୟୀ ଠିକଣା, ଯୋଗାଯୋଗ ବିବରଣୀ, ବ୍ୟାଙ୍କ ଖାତାର ବିବରଣୀ ଇତ୍ୟାଦି ସଠିକ୍ ଅଛି କି ନାହିଁ ନିଶ୍ଚିତ କରନ୍ତୁ।
• ଉପଯୁକ୍ତ ITR ଫର୍ମ (ITR-1 ରୁ ITR-7 ମଧ୍ୟରୁ) ଚିହ୍ନଟ କରନ୍ତୁ। ରିଟର୍ଣ୍ଣ ଫର୍ମରେ ମୋଟ ଆୟ, ରିହାତି (ଯଦି ଥାଏ), ସୁଧ (ଯଦି ଥାଏ), ପ୍ରଦତ୍ତ/ସଂଗୃହୀତ କର (ଯଦି ଥାଏ) ଇତ୍ୟାଦି ସମସ୍ତ ବିବରଣୀ ପ୍ରଦାନ କରନ୍ତୁ। ITR ଫର୍ମ ସହିତ କୌଣସି ଦସ୍ତାବିଜ ସଂଲଗ୍ନ କରିବା ଆବଶ୍ୟକ ନାହିଁ।
•ନିର୍ଦ୍ଧାରିତ ସମୟସୀମା ମଧ୍ୟରେ ଆୟକର ରିଟର୍ଣ୍ଣକୁ ଇ-ଫାଇଲ୍ କରନ୍ତୁ। ରିଟର୍ଣ୍ଣ ଦାଖଲରେ ବିଳମ୍ବ ହେଲେ ବିଳମ୍ବିତ ଦାଖଲ ଶୁଳ୍କ, କ୍ଷତିକୁ ପରବର୍ତ୍ତୀ ବର୍ଷକୁ ଆଗକୁ ନେବାର ସୁବିଧା ନ ମିଳିବା, ଏବଂ ରିହାତି ଓ ଛାଡ଼ର ଲାଭ ଉପଲବ୍ଧ ନ ହେବା ପରି ପରିଣାମ ହୋଇପାରେ।
• ରିଟର୍ଣ୍ଣକୁ ଇ-ଫାଇଲ୍ କରିବା ପରେ ଏହାର ଇ-ଯାଞ୍ଚ କରନ୍ତୁ। ଯଦି ଆପଣ ନିଜ ରିଟର୍ଣ୍ଣକୁ ମାନୁଆଲ୍ ଭାବରେ ଯାଞ୍ଚ କରିବାକୁ ଚାହୁଁଛନ୍ତି, ତେବେ ITR-V ସ୍ୱୀକୃତିପତ୍ରର ସ୍ୱାକ୍ଷରିତ ଭୌତିକ ପ୍ରତିଲିପିକୁ ରିଟର୍ଣ୍ଣ ଦାଖଲ କରିବାର 30 ଦିନ ମଧ୍ୟରେ ସ୍ପିଡ୍ ପୋଷ୍ଟ ମାଧ୍ୟମରେ ନିମ୍ନଲିଖିତ ଠିକଣାକୁ ପଠାଇବାକୁ ପଡ଼ିବ: କେନ୍ଦ୍ରୀକୃତ ପ୍ରକ୍ରିୟାକରଣ କେନ୍ଦ୍ର (Centralized Processing Center), ଆୟକର ବିଭାଗ, ବେଙ୍ଗାଲୁରୁ 560500 (କର୍ଣ୍ଣାଟକ)।
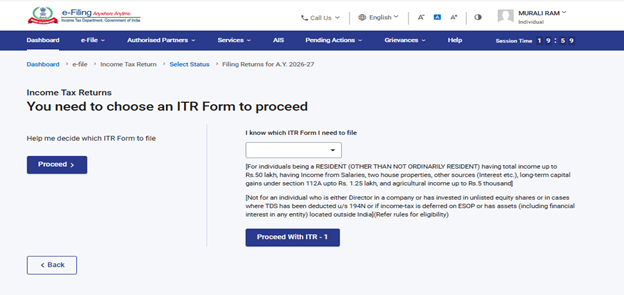
8. ମୋତେ କେଉଁ ITR ଫର୍ମ ଦାଖଲ କରିବାକୁ ପଡ଼ିବ, ମୁଁ କିପରି ଜାଣିବି?
ବ୍ୟକ୍ତିଗତ କରଦାତାଙ୍କ ପାଇଁ ସେମାନଙ୍କର ଆୟର ଉତ୍ସ ଏବଂ ଆବାସିକ ସ୍ଥିତି ଅନୁଯାୟୀ ଭିନ୍ନ ଭିନ୍ନ ITR ଫର୍ମ ନିର୍ଦ୍ଧାରିତ କରାଯାଇଛି। କେଉଁ ITR ଫର୍ମ ଦାଖଲ କରିବା ଉଚିତ ତାହା ନିର୍ଣ୍ଣୟ କରିବା ପାଇଁ, ଆପଣ ‘ମୋତେ ସାହାଯ୍ୟ କରନ୍ତୁ’ ସୁବିଧାର ବ୍ୟବହାର କରିପାରିବେ। ଏହା ପରେ ପ୍ରଦର୍ଶିତ ପ୍ରଶ୍ନଗୁଡ଼ିକର ଉତ୍ତର ଦେଇ ଆପଣ ନିଜ ପାଇଁ ସଠିକ୍ ITR ଫର୍ମ କେଉଁଟି ତାହାର ନିର୍ଦ୍ଧାରଣ କରିପାରିବେ।
9. ନୂତନ କର ବ୍ୟବସ୍ଥା ପୂର୍ବନିର୍ଦ୍ଧାରିତ / ଡିଫଲ୍ଟ କର ବ୍ୟବସ୍ଥା ଅଟେ କି?
ହଁ। ଆର୍ଥିକ ବର୍ଷ 2024-25 ଠାରୁ ନୂତନ କର ବ୍ୟବସ୍ଥା ହେଉଛି ପୂର୍ବନିର୍ଦ୍ଧାରିତ ବିକଳ୍ପ। ପ୍ରତ୍ୟେକ ଆର୍ଥିକ ବର୍ଷ ପାଇଁ ଆପଣ ପୁରୁଣା କର ବ୍ୟବସ୍ଥା ଏବଂ ନୂତନ କର ବ୍ୟବସ୍ଥା ମଧ୍ୟରୁ ଯେକୌଣସି ଗୋଟିଏକୁ ଚୟନ କରିପାରିବେ।
10. ITR-1 ଫର୍ମ ଦାଖଲ କରିବା ସମୟରେ ସମସ୍ତ ରିହାତି ଦାବି କରିହେବ କି?
ହଁ। ଆପଣ ନିମ୍ନରେ ଦିଆଯାଇଥିବା ସ୍କ୍ରିନସଟ ଅନୁଯାୟୀ ଯଦି ରିଟର୍ଣ୍ଣର “ବ୍ୟକ୍ତିଗତ ସୂଚନା” ବିଭାଗରେ ଥିବା ସମ୍ବନ୍ଧିତ ପ୍ରଶ୍ନର ଉତ୍ତର “ହଁ” ଚୟନ କରି ପୂର୍ବନିର୍ଦ୍ଧାରିତରୁ (ନୂତନ କର ବ୍ୟବସ୍ଥା) ପୁରୁଣା କର ବ୍ୟବସ୍ଥାକୁ ପରିବର୍ତ୍ତନ କରନ୍ତି, ତେବେ ସମସ୍ତ ଯୋଗ୍ୟ ରିହାତି ରିଟର୍ଣ୍ଣରେ ଦାବି କରିବା ପାଇଁ ଉପଲବ୍ଧ ହେବ।
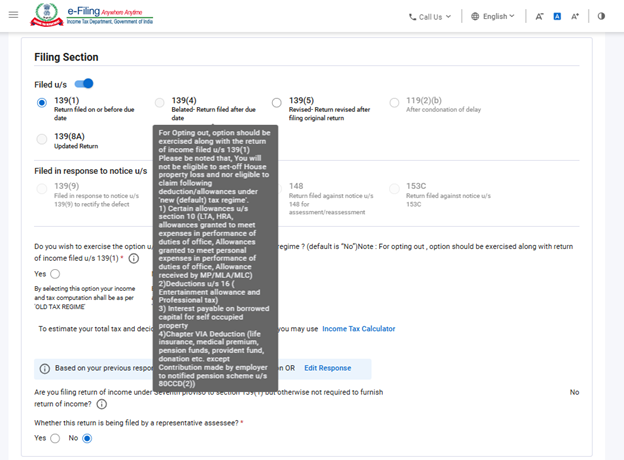
ପୂର୍ବନିର୍ଦ୍ଧାରିତ ଭାବରେ ଏହି ବିକଳ୍ପଟି “ନାହିଁ” ଭାବରେ ଚୟନିତ ରହିବ ଏବଂ ପୁରୁଣା କର ବ୍ୟବସ୍ଥା ଅଧୀନରେ ଉପଲବ୍ଧ ସମସ୍ତ ରିହାତି ରିଟର୍ଣ୍ଣରେ ନିଷ୍କ୍ରିୟ ରହିବ। ‘ହଁ’ ଚୟନ କରି ପୁରୁଣା କର ବ୍ୟବସ୍ଥାକୁ ବାଛିବା ପରେ, ସମସ୍ତ ରିହାତି ସକ୍ରିୟ ହୋଇଯିବ ଏବଂ କରଦାତାମାନେ ସେମାନଙ୍କ ପାଇଁ ପ୍ରଯୁଜ୍ୟ ସମସ୍ତ ରିହାତି ଦାବି କରିପାରିବେ।
11.ନୂତନ କର ବ୍ୟବସ୍ଥା (ପୂର୍ବନିର୍ଦ୍ଧାରିତ) ଏବଂ ପୁରୁଣା କର ବ୍ୟବସ୍ଥା ଅନୁଯାୟୀ ଧାରା 87A ଅଧୀନରେ ରିହାତି କ’ଣ?
ବର୍ତ୍ତମାନ, ଧାରା 87A ଅନୁଯାୟୀ ବ୍ୟକ୍ତିଗତ କରଦାତାମାନେ ପୁରୁଣା କର ବ୍ୟବସ୍ଥା ଅଧୀନରେ ସର୍ବାଧିକ ₹12,500 ଏବଂ ନୂତନ କର ବ୍ୟବସ୍ଥା ଅଧୀନରେ ସର୍ବାଧିକ ₹60,000 ପର୍ଯ୍ୟନ୍ତ ରିହାତି ଦାବି କରିପାରିବେ।
12. ମୁଁ ଏବଂ ମୋର ପତି/ପତ୍ନୀ ଏକ ଘରର ଯୁଗ୍ମ ମାଲିକ। ଆମର ଏହା ବ୍ୟତୀତ ଅନ୍ୟ କୌଣସି ସମ୍ପତ୍ତି ନାହିଁ। ଏପରି ଘରର ଭଡ଼ା ଆୟ ପାଇଁ ମୁଁ ଆର୍ଥିକ ବର୍ଷ 2026-27 ରେ ITR-1 ଦାଖଲ କରିପାରିବି କି?
ହଁ, ଆପଣ ଆର୍ଥିକ ବର୍ଷ 2026-27 ପାଇଁ ITR-1 ଦାଖଲ କରିପାରିବେ, ଯଦି ଆପଣ ଗୋଟିଏ ଘର ସମ୍ପତ୍ତିର ଏକକ ମାଲିକ କିମ୍ବା ଯୁଗ୍ମ ମାଲିକ ଅଟନ୍ତି।
ଦୟାକରି ଧ୍ୟାନ ଦିଅନ୍ତୁ:ଆର୍ଥିକ ବର୍ଷ 2026-27 ଠାରୁ ଆପଣ ITR-1 ରେ ସର୍ବାଧିକ ଦୁଇଟି ଘର ସମ୍ପତ୍ତିରୁ ଆୟ ଘୋଷଣା କରିପାରିବେ।
13. ITR-1 ରେ ଗୃହ ସମ୍ପତ୍ତି ଅନୁସୂଚୀରେ କୌଣସି ପରିବର୍ତ୍ତନ ହୋଇଛି କି?
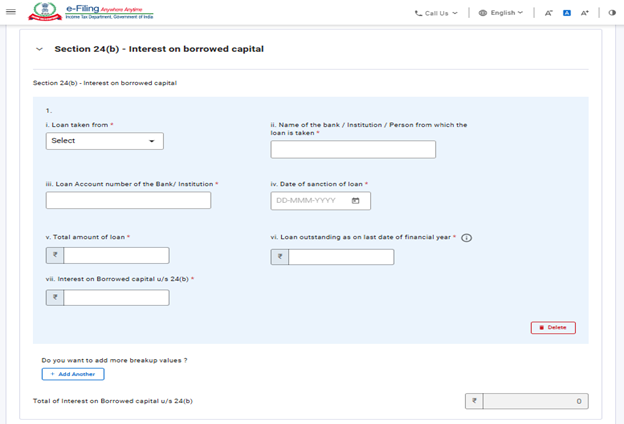
ହଁ। “ଗୃହ ସମ୍ପତ୍ତି” ଶୀର୍ଷକ ଅଧୀନରେ ବର୍ତ୍ତମାନ ସର୍ବାଧିକ ଦୁଇଟି ଘର ସମ୍ପତ୍ତିରୁ ଆୟ ପ୍ରକାଶ କରାଯାଇପାରିବ। ଏହା ସହିତ, ଆର୍ଥିକ ବର୍ଷ 2025-26 ଠାରୁ “ଧାରା 24(b): ଋଣ ନିଆଯାଇଥିବା ପୁଞ୍ଜି ଉପରେ ସୁଧ” ନାମକ ଏକ ନୂତନ ଅନୁସୂଚୀ ଯୋଡ଼ାଯାଇଛି। ଏହି ସୂଚୀରେ କରଦାତାଙ୍କୁ ନିମ୍ନଲିଖିତ ବିବରଣୀ ପ୍ରଦାନ କରିବାକୁ ପଡ଼ିବ:
• ଋଣ କାହାଠାରୁ ନିଆଯାଇଛି
• ସଂସ୍ଥା କିମ୍ବା ବ୍ୟାଙ୍କର ନାମ
• ଋଣ ଖାତା ସଂଖ୍ୟା
• ଋଣ ଅନୁମୋଦନ ତାରିଖ
• ଋଣର ମୋଟ ପରିମାଣ
• ଆର୍ଥିକ ବର୍ଷର ଶେଷ ଦିନ ସୁଦ୍ଧା ବକେୟା ଋଣ ରାଶି
• ଋଣ ନିଆଯାଇଥିବା ପୁଞ୍ଜି ଉପରେ ସୁଧ
14. ଅଗ୍ରୀମ କର କଣ ଅଟେ?
ବେତନଭୋଗୀ ବ୍ୟକ୍ତିମାନଙ୍କ କ୍ଷେତ୍ରରେ, ନିଯୋଜକଙ୍କ ଦ୍ୱାରା TDS ରିହାତି ମାଧ୍ୟମରେ ଅଗ୍ରୀମ କରର ଅଧିକାଂଶ ଦାୟିତ୍ୱ ପୂରଣ ହୋଇଯାଏ। କିନ୍ତୁ ସଞ୍ଚୟ ବ୍ୟାଙ୍କ ଖାତାର ସୁଧ, ସ୍ଥାୟୀ ଜମାର ସୁଧ, ଭଡ଼ା ଆୟ, ବଣ୍ଡରୁ ଆୟ କିମ୍ବା ପୁଞ୍ଜି ଲାଭ ପରି ଅନ୍ୟାନ୍ୟ ଆୟ କର ଦାୟିତ୍ୱକୁ ବୃଦ୍ଧି କରିଥାଏ। ଏହି କର ଦାୟିତ୍ୱର ପରିମାଣକୁ ପୂର୍ବରୁ ଆକଳନ କରିବା ଆବଶ୍ୟକ। ଯଦି ଆକଳନ କରାଯାଇଥିବା କର ଦେୟ ବର୍ଷକୁ ₹ 10,000/- ରୁ ଅଧିକ ହୁଏ, ତେବେ କରଦାତାଙ୍କୁ ଅଗ୍ରୀମ କରକୁ ତ୍ରୈମାସିକ କିସ୍ତିରେ (ଜୁନ୍, ସେପ୍ଟେମ୍ବର, ଡିସେମ୍ବର ଏବଂ ମାର୍ଚ୍ଚ) ପରିଶୋଧ କରିବାକୁ ପଡ଼ିବ।
15. ଅଗ୍ରୀମ କର ଏବଂ ସ୍ୱୟଂ-ମୂଲ୍ୟାଙ୍କନ କର କିପରି ଗଣନା ଏବଂ ପୈଠ କରାଯାଏ?
ଅଗ୍ରୀମ କର: ବ୍ୟକ୍ତିଗତ କରଦାତାଙ୍କ ପାଇଁ ଅଗ୍ରୀମ କର ନିମ୍ନଲିଖିତ ଭାବରେ ଗଣନା କରାଯାଏ:
କିସ୍ତିଗୁଡ଼ିକ | ଅଗ୍ରୀମ କର ପୈଠ % | ପୈଠର ନିର୍ଦ୍ଧାରିତ ତାରିଖ |
ପ୍ରଥମ କିସ୍ତି | କର ଦାୟିତ୍ୱର 15% | 15ଜୁନ୍ ସୁଦ୍ଧା (କିମ୍ବା ତା’ପୂର୍ବରୁ) |
ଦ୍ଵିତୀୟ କିସ୍ତି | ମୋଟ କର ଦାୟିତ୍ୱର 45% (-) ପୂର୍ବରୁ ପରିଶୋଧ କରାଯାଇଥିବା ଅଗ୍ରୀମ କର | 15ସେପ୍ଟେମ୍ବର ସୁଦ୍ଧା (କିମ୍ବା ତା’ପୂର୍ବରୁ) |
ତୃତୀୟ କିସ୍ତି | ମୋଟ କର ଦାୟିତ୍ୱର 75% (-) ପୂର୍ବରୁ ପରିଶୋଧ କରାଯାଇଥିବା ଅଗ୍ରୀମ କର | 15ଡିସେମ୍ବର ସୁଦ୍ଧା (କିମ୍ବା ତା’ପୂର୍ବରୁ) |
ଚତୁର୍ଥ କିସ୍ତି | ମୋଟ କର ଦାୟିତ୍ୱର 100% (-) ପୂର୍ବରୁ ପରିଶୋଧ କରାଯାଇଥିବା ଅଗ୍ରୀମ କର | 15ମାର୍ଚ ସୁଦ୍ଧା କିମ୍ବା ତା’ପୂର୍ବରୁ |
ସ୍ୱୟଂ-ମୂଲ୍ୟାଙ୍କନ କର: TDS ଏବଂ ଅଗ୍ରୀମ କର (ଯଦି ପରିଶୋଧ କରାଯାଇଥାଏ) ର ବିବରଣୀ ସହିତ ITR ଫର୍ମ ପୂରଣ କରିବା ପରେ, ଏହି ବ୍ୟବସ୍ଥା ଆପଣଙ୍କ ଆୟର ଗଣନା କରିଥାଏ ଏବଂ ଆହୁରି କୌଣସି କର ଦେୟ ରହିଛି କି ନାହିଁ ତାହା ଯାଞ୍ଚ କରିଥାଏ। ଯଦି କର ଦେୟ ରହିଥାଏ, ତେବେ ଆପଣଙ୍କୁ ପ୍ରଥମେ ସେହି କର ପରିଶୋଧ କରିବାକୁ ପଡ଼ିବ ଏବଂ ତା’ପରେ ରିଟର୍ଣ୍ଣ ଦାଖଲ କରିବା ପୂର୍ବରୁ ଚାଲାଣର ବିବରଣୀକୁ ରିଟର୍ଣ୍ଣରେ ଉଲ୍ଲେଖ କରିବାକୁ ପଡ଼ିବ।
16. ଭତ୍ତା ଏବଂ ଅନୁଲାଭ ମଧ୍ୟରେ ପାର୍ଥକ୍ୟ କ’ଣ? ଏଗୁଡ଼ିକୁ ମୋର ଆୟ ଭାବରେ ବିବେଚନା କରାଯାଏ କି?
ଭତ୍ତା ହେଉଛି ବେତନ ବ୍ୟତୀତ ନିଯୁକ୍ତିଦାତାଙ୍କ ଦ୍ୱାରା ନିୟମିତ ଭାବରେ ପ୍ରଦାନ କରାଯାଉଥିବା ନିର୍ଦ୍ଧାରିତ ରାଶି; ଯେପରିକି ଯାତାୟାତ ଭତ୍ତା, ଭ୍ରମଣ ଭତ୍ତା, ୟୁନିଫର୍ମ ଭତ୍ତା ଇତ୍ୟାଦି। ଭତ୍ତାଗୁଡ଼ିକୁ ଆୟ ଭାବରେ ବିବେଚନା କରାଯାଏ ଏବଂ ସେଗୁଡ଼ିକ ଆପଣଙ୍କ ମୋଟ ସମୁଦାୟ ଆୟକୁ ବୃଦ୍ଧି କରିଥାଏ, ଯାହା କରଯୋଗ୍ୟ ଅଟେ। ଭତ୍ତାଗୁଡ଼ିକ ନିମ୍ନ ପ୍ରକାରର ହୋଇପାରେ: କରଯୋଗ୍ୟ, ଆଂଶିକ ଭାବରେ କରମୁକ୍ତ, ସମ୍ପୂର୍ଣ୍ଣ ଭାବରେ କରମୁକ୍ତ।
ଅନୁଲାଭ ହେଉଛି ଆପଣଙ୍କ ପଦବୀ କିମ୍ବା ଚାକିରିଗତ ସ୍ଥିତି ହେତୁ ପ୍ରାପ୍ତ ହେଉଥିବା ଅତିରିକ୍ତ ସୁବିଧା, ଯାହା ଆପଣଙ୍କ ବେତନ କିମ୍ବା ମଜୁରି ଆୟ ବ୍ୟତୀତ ପ୍ରଦାନ କରାଯାଏ। ଏହି ଅନୁଲାଭଗୁଡ଼ିକର ପ୍ରକୃତି ଅନୁଯାୟୀ ସେଗୁଡ଼ିକ କରଯୋଗ୍ୟ କିମ୍ବା କରମୁକ୍ତ ହୋଇପାରେ।
17. ପୁରୁଣା କର ବ୍ୟବସ୍ଥା ଅନୁଯାୟୀ ସମସ୍ତ ଦାନ 100% କରମୁକ୍ତ କି?
ନା, ସମସ୍ତ ଦାନ 100% କରମୁକ୍ତ ହୁଏ ନାହିଁ। କର ଛାଡ଼ ଦାନ କାହାକୁ କରାଯାଇଛି (ଯେପରିକି ଦାତବ୍ୟ ସଂସ୍ଥା, ସରକାରୀ ତହବିଲ, ବୈଜ୍ଞାନିକ ଗବେଷଣା ସଂସ୍ଥା ଇତ୍ୟାଦି) ଉପରେ ନିର୍ଭର କରେ ଏବଂ ଏହା ଅନୁଯାୟୀ ଛାଡ଼ର ପ୍ରକାର ନିମ୍ନପ୍ରକାରର ହୋଇଥାଏ:
- ଯେଉଁ ଦାନଗୁଡ଼ିକ ପାଇଁ କୌଣସି ଯୋଗ୍ୟତା ସୀମା ବିନା 100% କର ଛାଡ଼ ଉପଲବ୍ଧ ହୁଏ
- ଯେଉଁ ଦାନଗୁଡ଼ିକ ପାଇଁ କୌଣସି ଯୋଗ୍ୟତା ସୀମା ବିନା 50% କର ଛାଡ଼ ଉପଲବ୍ଧ ହୁଏ
- ଯୋଗ୍ୟତା ସୀମା ଅନୁଯାୟୀ 100% କର ଛାଡ଼ ପାଇଁ ଯୋଗ୍ୟ ଦାନଗୁଡ଼ିକ
- ଯୋଗ୍ୟତା ସୀମା ଅନୁଯାୟୀ 50% କର ଛାଡ଼ ପାଇଁ ଯୋଗ୍ୟ ଦାନଗୁଡ଼ିକ
ଆପଣଙ୍କୁ ଦାନ ରସିଦରେ ଉଲ୍ଲେଖିତ ରିହାତି ସୀମା ଯାଞ୍ଚ କରିବା ଆବଶ୍ୟକ ଏବଂ ରିଟର୍ଣ୍ଣ ଦାଖଲ ସମୟରେ ସେହି ଅନୁଯାୟୀ ରିହାତି ଦାବି କରିବା ଉଚିତ।
18. ଇ-ଫାଇଲିଂ ଏବଂ ଇ-ପେମେଣ୍ଟ ସମାନ କି?
ନା। ଇ-ଫାଇଲିଂ ହେଉଛି ଆୟକର ରିଟର୍ଣ୍ଣକୁ ଇ-ଫାଇଲିଂ ପୋର୍ଟାଲ ମାଧ୍ୟମରେ ଇଲେକ୍ଟ୍ରୋନିକ୍ ଭାବରେ ଦାଖଲ କରିବା ପ୍ରକ୍ରିୟା। ଯେଉଁଥିରେ ଇ-ପେମେଣ୍ଟ ହେଉଛି ଇ-ଫାଇଲିଂ ପୋର୍ଟାଲର ଇ-ପୈଠ ସୁବିଧା ବ୍ୟବହାର କରି ଇଲେକ୍ଟ୍ରୋନିକ୍ ଭାବରେ କର ପରିଶୋଧ କରିବା ପ୍ରକ୍ରିୟା।
19. ITR ଦାଖଲ କରିବା ସମୟରେ ମୋର ଗଣନା ଭୁଲ୍ ହୋଇଛି। ମୁଁ ଏହାକୁ ସଂଶୋଧନ କରି ପୁନଃ ଦାଖଲ କରିପାରିବି କି?
ଯଦି ଆପଣ ପୂର୍ବରୁ ଦାଖଲ କରାଯାଇଥିବା ରିଟର୍ଣ୍ଣରେ କୌଣସି ଭୁଲ୍ ଚିହ୍ନଟ କରନ୍ତି, ତେବେ ଆପଣ ଏହାକୁ ପୁନଃ ଦାଖଲ କିମ୍ବା ସଂଶୋଧନ କରିପାରିବେ। ଏହାକୁ ସଂଶୋଧିତ ରିଟର୍ଣ୍ଣ କୁହାଯାଏ। ଏହି ସଂଶୋଧିତ ରିଟର୍ଣ୍ଣ ସମ୍ବନ୍ଧିତ AY ପାଇଁ ତିନି ମାସ ଶେଷ ହେବା ପୂର୍ବରୁ ଦାଖଲ କରିବା ଆବଶ୍ୟକ।
ଆର୍ଥିକ ବର୍ଷ 2026-27 ଠାରୁ ଆଗକୁ, ସଂଶୋଧିତ ରିଟର୍ଣ୍ଣ ଦାଖଲ କରିବାର ସମୟସୀମା ବଢ଼ାଇ ଦିଆଯାଇଛି ଏବଂ ଏହା ସମ୍ବନ୍ଧିତ ଆକଳନ ବର୍ଷର ଶେଷ ପର୍ଯ୍ୟନ୍ତ, ଅର୍ଥାତ 31ତମ ମାର୍ଚ୍ଚ ପର୍ଯ୍ୟନ୍ତ ରହିବ।.
20. ଆର୍ଥିକ ବର୍ଷ 2026-27 ଠାରୁ ସଂଶୋଧିତ ରିଟର୍ଣ୍ଣ ଦାଖଲ କରିବା ପାଇଁ ମୋତେ ଅତିରିକ୍ତ ଶୁଳ୍କ ଦେବାକୁ ପଡ଼ିବ କି?
ହଁ, AY 2026-27 ଠାରୁ ଯଦି ସଂଶୋଧିତ ରିଟର୍ଣ୍ଣ ସମ୍ବନ୍ଧିତ ଆକଳନ ବର୍ଷର 31ତମ ଡିସେମ୍ବର ପରେ କିନ୍ତୁ 31ତମ ମାର୍ଚ୍ଚ ପୂର୍ବରୁ ଦାଖଲ କରାଯାଏ, ତେବେ ଧାରା 234I ଅନୁଯାୟୀ ଅତିରିକ୍ତ ଶୁଳ୍କ ପ୍ରଦାନ କରିବାକୁ ପଡ଼ିବ।
21. ଆୟକର ଆଇନ, 1961 ର ଧାରା 234I ଅନୁଯାୟୀ ଦେୟ ସଂରଚନା କ’ଣ?
ଆୟକର ଆଇନ, 1961 ର ଧାରା 234I ଅନୁଯାୟୀ ଦେୟ ସଂରଞ୍ଚନା ନିମ୍ନପ୍ରକାର:
- ମୋଟ ଆୟ ₹5 ଲକ୍ଷ ପର୍ଯ୍ୟନ୍ତ ପାଇଁ ଦେୟ: ₹1,000
- ମୋଟ ଆୟ ₹5 ଲକ୍ଷରୁ ଅଧିକ ଥିଲେ: ₹5,000 ଶୁଳ୍କ।
22. ମୁଁ ବର୍ତ୍ତମାନ ପୂର୍ବବର୍ତ୍ତୀ 4ଟି ମୂଲ୍ୟାୟନ ବର୍ଷ ପାଇଁ ITR ଦାଖଲ କରିପାରିବି କି?
ହଁ, ଯଦି ଆପଣ ପୂର୍ବବର୍ତ୍ତୀ 4ଟି ଆକଳନ ବର୍ଷ ପାଇଁ ITR ଦାଖଲ କରିବାକୁ ଭୁଲିଯାଇଥାନ୍ତି, ତେବେ ଆପଣ ITR-U ମାଧ୍ୟମରେ ଦାଖଲ କରିପାରିବେ। ବର୍ତ୍ତମାନ ବର୍ଷ (AY 2026-27) ପାଇଁ ଆପଣ ସାଧାରଣ ITR ଦାଖଲ କରିପାରିବେ।
23. ଧାରା 139(1) ଅନୁଯାୟୀ ନିର୍ଦ୍ଧାରିତ ସମୟସୀମା ପରେ ଯଦି ମୁଁ ଆୟକର ରିଟର୍ଣ୍ଣ ଦାଖଲ କରେ, ତେବେ କ’ଣ ହୁଏ?
ଯଦି ଆପଣ ଧାରା 139(1) ଅନୁଯାୟୀ ନିର୍ଦ୍ଧାରିତ ସମୟସୀମା ମଧ୍ୟରେ ITR ଦାଖଲ କରିବାକୁ ଭୁଲିଯାନ୍ତି, ତେବେ ଆପଣ ତଥାପି ଆୟକର ରିଟର୍ଣ୍ଣ ଦାଖଲ କରିପାରିବେ। କିନ୍ତୁ ଏଥିରେ ଆପଣଙ୍କୁ ସର୍ବାଧିକ ₹5,000 ପର୍ଯ୍ୟନ୍ତ ବିଳମ୍ବିତ ଦାଖଲ ଶୁଳ୍କ ଦେବାକୁ ପଡ଼ିପାରେ। ଏହା ସହିତ, ଯଦି କୌଣସି କର ଦେୟ ରହିଥାଏ, ତେବେ ତା’ଉପରେ ସୁଧ ମଧ୍ୟ ପରିଶୋଧ କରିବାକୁ ପଡ଼ିବ।
24. ମୋ ନିଯୁକ୍ତିଦାତା କିମ୍ବା ବ୍ୟାଙ୍କ ଯଦି କର କାଟ୍ କରିଛନ୍ତି, ତେବେ ମୁଁ ରିଟର୍ଣ୍ଣ ଫାଇଲ୍ କରିବା ଆବଶ୍ୟକ କି?
ହଁ, ନିଯୁକ୍ତିଦାତା ମାନେ ଦରମା ଉପରେ ଏବଂ ବ୍ୟାଙ୍କମାନେ ସୁଧ ଆୟ ଉପରେ ସ୍ରୋତରେ କର ରିହାତି (TDS) କରନ୍ତି। ତଥାପି, ଯେଉଁ ଆୟ ଉପରେ କର କଟାଯାଇଛି, ସେହି ଆୟକୁ ଆପଣଙ୍କୁ ଆୟକର ରିଟର୍ଣ୍ଣରେ ଦର୍ଶାଇବା ଆବଶ୍ୟକ ଏବଂ TDS ର କ୍ରେଡିଟ୍ ମଧ୍ୟ ଦାବି କରିବାକୁ ପଡ଼ିବ।
25.ଧାରା 80C ଅନୁଯାୟୀ ରିହାତି ଦାବି କରିବାକୁ ମୋତେ କେଉଁ ଅତିରିକ୍ତ ସୂଚନା ଦେବାକୁ ପଡ଼ିବ?
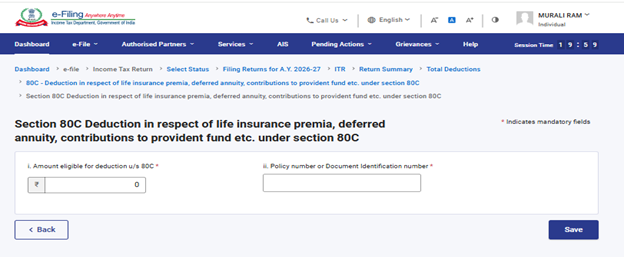
ହଁ, ଧାରା 80C ଅନୁଯାୟୀ ରିହାତି ଦାବି କରିବା ପାଇଁ ଆପଣଙ୍କୁ ଅତିରିକ୍ତ ବିବରଣୀ ପ୍ରଦାନ କରିବା ଆବଶ୍ୟକ। ଯଦି ଆପଣ 80C ଅନୁଯାୟୀ ରିହାତି ଦାବି କରିବାକୁ ଚାହୁଁଛନ୍ତି, ତେବେ ନିମ୍ନଲିଖିତ ବିବରଣୀ ଦେବାକୁ ପଡ଼ିବ:
- କର ରିହାତି ପାଇଁ ଯୋଗ୍ୟ ରାଶି
- ପଲିସି ନମ୍ବର କିମ୍ବା ଡକ୍ୟୁମେଣ୍ଟ ପରିଚୟ ନମ୍ବର
26. ଧାରା 80CCD(1) କିମ୍ବା 80CCD(1B) ଅନୁଯାୟୀ ରିହାତି ଦାବି କରିବାକୁ ମୋତେ ଅତିରିକ୍ତ ସୂଚନା ଦେବାକୁ ପଡ଼ିବ କି?
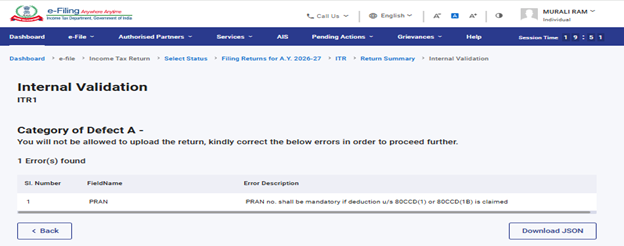
ହଁ, ଧାରା 80CCD(1) କିମ୍ବା 80CCD(1B) ଅନୁଯାୟୀ ରିହାତି ଦାବି କରିବା ପାଇଁ ଆପଣଙ୍କୁ ଅତିରିକ୍ତ ବିବରଣୀ ପ୍ରଦାନ କରିବା ଆବଶ୍ୟକ। ଯଦି ଆପଣ ଏହି ରିହାତି ଦାବି କରିବାକୁ ଚାହୁଁଛନ୍ତି, ତେବେ PRAN ଟ୍ୟାବ୍ରେ କ୍ଲିକ୍ କରି PRAN ସଂଖ୍ୟା ଅନିବାର୍ଯ୍ୟ ଭାବରେ ଦାଖଲ କରିବାକୁ ପଡ଼ିବ।
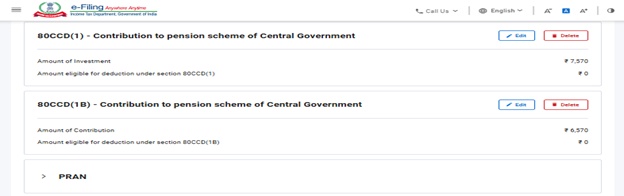
ଯଦି ଆପଣ PRAN ଟ୍ୟାବ୍ରେ PRAN ନମ୍ବର ପୂରଣ କରିବାକୁ ଭୁଲିଯାନ୍ତି, ତେବେ ନିମ୍ନଲିଖିତ ପ୍ରାମାଣିକିକରଣ ତ୍ରୁଟି ଦେଖାଯିବ:
27. ଯଦି ମୁଁ ଧାରା 80DD କିମ୍ବା 80U ଅନୁଯାୟୀ ରିହାତି ଦାବି କରୁଛି, ତେବେ ITR ଫର୍ମରେ ମୋତେ କେଉଁ ଅତିରିକ୍ତ ସୂଚନା ଦେବାକୁ ପଡ଼ିବ?
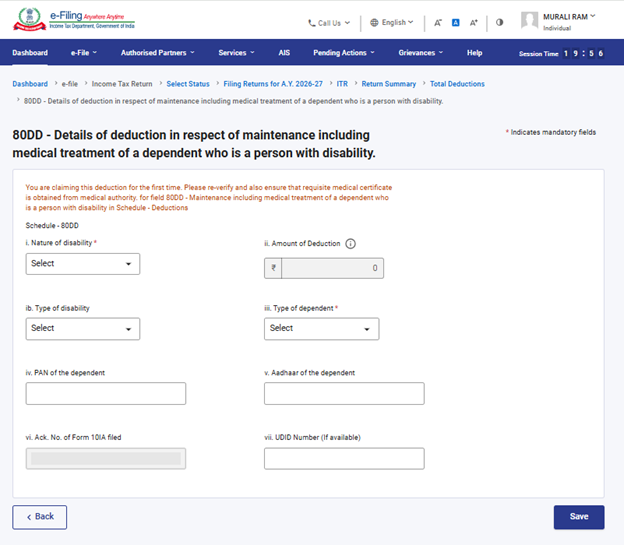
ହଁ, ଧାରା 80DD କିମ୍ବା 80U ଅନୁଯାୟୀ ରିହାତି ଦାବି କରିବା ପାଇଁ ଆପଣଙ୍କୁ ଅତିରିକ୍ତ ବିବରଣୀ ପ୍ରଦାନ କରିବା ଆବଶ୍ୟକ। ଯଦି ଆପଣ 80DD କିମ୍ବା 80U ଅନୁଯାୟୀ ରିହାତି ଦାବି କରିବାକୁ ଚାହୁଁଛନ୍ତି, ତେବେ ନିମ୍ନଲିଖିତ ବିବରଣୀଗୁଡ଼ିକ ଅନିବାର୍ଯ୍ୟ ଭାବରେ ଦାଖଲ କରିବାକୁ ପଡ଼ିବ:
- ଭିନ୍ନକ୍ଷମତାର ପ୍ରକୃତି
- ଦିବ୍ୟାଙ୍ଗତାର ପ୍ରକାର
- ନିର୍ଭରଶୀଳ ବ୍ୟକ୍ତିଙ୍କ ପ୍ରକାର
- ରିହାତିର ରାଶି/ପରିମାଣ
- ନିର୍ଭରଶୀଳ ବ୍ୟକ୍ତିଙ୍କ PAN
- ନିର୍ଭରଶୀଳ ବ୍ୟକ୍ତିଙ୍କ ଆଧାର
- ଫାଇଲ୍ କରାଯାଇଥିବା ଫର୍ମ 10IA ର ପ୍ରାପ୍ତିସ୍ୱୀକାର ନମ୍ବର
28. ଧାରା 80D ଅନୁଯାୟୀ ରିହାତି ଦାବି କରିବାକୁ ମୋତେ ଅତିରିକ୍ତ ବିବରଣୀ ଦେବାକୁ ପଡ଼ିବ କି?
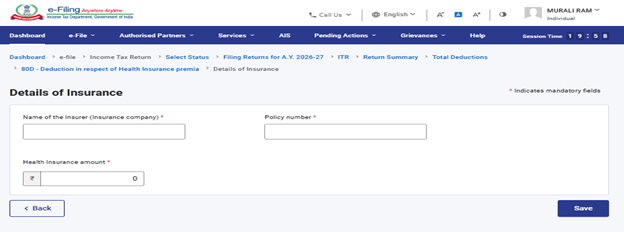
ହଁ, ଧାରା 80D ଅନୁଯାୟୀ ରିହାତି ଦାବି କରିବା ପାଇଁ ଆପଣଙ୍କୁ ଅତିରିକ୍ତ ବିବରଣୀ ପ୍ରଦାନ କରିବା ଆବଶ୍ୟକ। ଯଦି ଆପଣ 80D ଅନୁଯାୟୀ ରିହାତି ଦାବି କରିବାକୁ ଚାହୁଁଛନ୍ତି, ତେବେ ନିମ୍ନଲିଖିତ ବିବରଣୀଗୁଡ଼ିକ ଅନିବାର୍ଯ୍ୟ ଭାବରେ ଦାଖଲ କରିବାକୁ ପଡ଼ିବ:
- ବୀମାକାରୀଙ୍କ ନାମ (ବୀମା କମ୍ପାନୀ)
- ପଲିସି ନମ୍ବର
- ସ୍ୱାସ୍ଥ୍ୟ ବୀମାର ପରିମାଣ
29. ଧାରା 80E, 80EE, 80EEA ଏବଂ 80EEB ଅନୁଯାୟୀ ରିହାତି ଦାବି କରିବାକୁ ମୋତେ ଅତିରିକ୍ତ ବିବରଣୀ ଦେବାକୁ ପଡ଼ିବ କି?
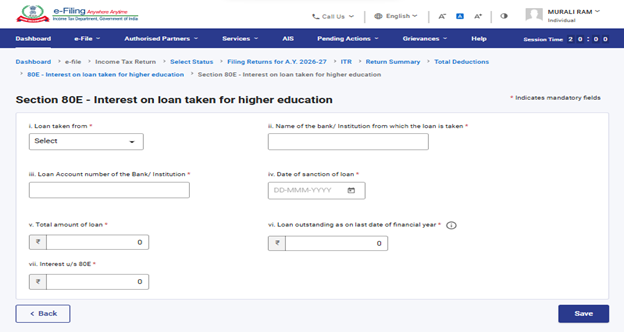
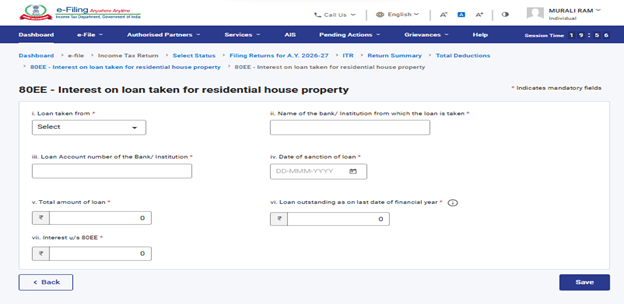
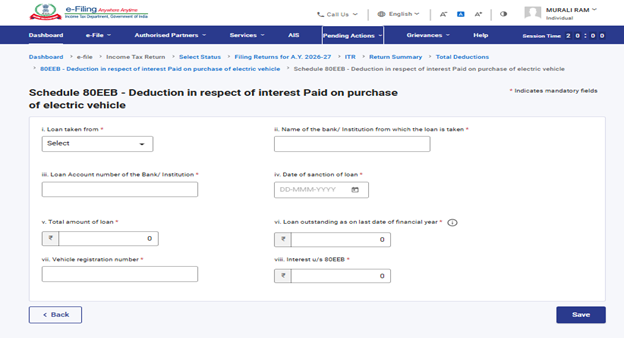
ଧାରା 80E, 80EE, 80EEA ଏବଂ 80EEB ଅନୁଯାୟୀ ରିହାତି ଦାବି କରିବା ପାଇଁ ଆପଣଙ୍କୁ ଅତିରିକ୍ତ ବିବରଣୀ ପ୍ରଦାନ କରିବା ଆବଶ୍ୟକ। ଯଦି ଆପଣ ଏହି ଧାରାଗୁଡ଼ିକ ଅନୁଯାୟୀ ରିହାତି ଦାବି କରିବାକୁ ଚାହୁଁଛନ୍ତି, ତେବେ ନିମ୍ନଲିଖିତ ବିବରଣୀଗୁଡ଼ିକ ଅନିବାର୍ଯ୍ୟ ଭାବରେ ଦାଖଲ କରିବାକୁ ପଡ଼ିବ:
- କେଉଁଠାରୁ ଋଣ ନିଆଯାଇଥିଲା
- ଅନୁଷ୍ଠାନ କିମ୍ବା ବ୍ୟାଙ୍କର ନାମ
- ଋଣ ଆକାଉଣ୍ଟ ନମ୍ବର
- ଋଣ ଅନୁମୋଦନ ହେବାର ତାରିଖ
- ଋଣର ସମୁଦାୟ ପରିମାଣ
- ନିର୍ଦ୍ଧିଷ୍ଟ ତାରିଖରେ ବକେୟା ଋଣ ରାଶି
- ସୁଧର ପରିମାଣ
ଧାରା 80E ଅନୁଯାୟୀ ରିହାତି:
ଧାରା 80EE ଅନୁଯାୟୀ ରିହାତି:
ଧାରା 80EEB ଅନୁଯାୟୀ ରିହାତି:
30. ଧାରା 80GG ଅନୁଯାୟୀ ରିହାତି ଦାବି କରିବାକୁ ମୋତେ କୌଣସି ଫର୍ମ ଦାଖଲ କରିବାକୁ ପଡ଼ିବ କି?
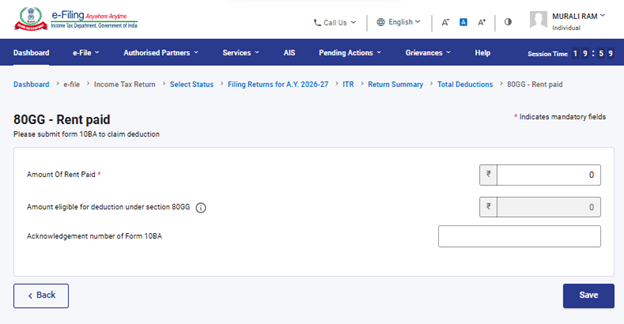
ଯଦି ଆପଣ ଧାରା 80GG ଅନୁଯାୟୀ ରିହାତି ଦାବି କରିବାକୁ ଚାହୁଁଛନ୍ତି, ତେବେ ରିଟର୍ଣ୍ଣ ଦାଖଲ କରିବା ପୂର୍ବରୁ ଫର୍ମ 10BA ଅନିବାର୍ଯ୍ୟ ଭାବରେ ଦାଖଲ କରିବାକୁ ପଡ଼ିବ। ଏହା ସହିତ, ରିଟର୍ଣ୍ଣ ଦାଖଲ ସମୟରେ ଅନୁସୂଚୀ 80GG ରେ ଫର୍ମ 10BA ର ପ୍ରାପ୍ତିସ୍ୱୀକାରନମ୍ବର ଦାଖଲ କରିବାକୁ ପଡ଼ିବ।
31. ଧାରା 80DD ଏବଂ 80U ଅନୁଯାୟୀ ରିହାତି ଦାବି କରିବାକୁ ମୋତେ କୌଣସି ଫର୍ମ ଦାଖଲ କରିବାକୁ ପଡ଼ିବ କି?
ଯଦି ଆପଣ ଧାରା 80DD ଏବଂ 80U ଅନୁଯାୟୀ ରିହାତି ଦାବି କରିବାକୁ ଚାହୁଁଛନ୍ତି, ତେବେ ରିଟର୍ଣ୍ଣ ଦାଖଲ କରିବା ପୂର୍ବରୁ ଫର୍ମ 10IA ଅନିବାର୍ଯ୍ୟ ଭାବରେ ଦାଖଲ କରିବାକୁ ପଡ଼ିବ। ଏହା ସହିତ, ରିଟର୍ଣ୍ଣ ଦାଖଲ ସମୟରେ ଅନୁସୂଚୀ 80DD ଏବଂ 80U ରେ ଫର୍ମ 10IA ର ଦାଖଲ ତାରିଖ ଏବଂ ପ୍ରାପ୍ତିସ୍ୱୀକାର ନମ୍ବର ଉଲ୍ଲେଖ କରିବାକୁ ପଡ଼ିବ।
32. ଧାରା 80G ଅନୁଯାୟୀ ରିହାତି ଦାବି କରିବାକୁ ମୋତେ ଅତିରିକ୍ତ ବିବରଣୀ ଦେବାକୁ ପଡ଼ିବ କି?
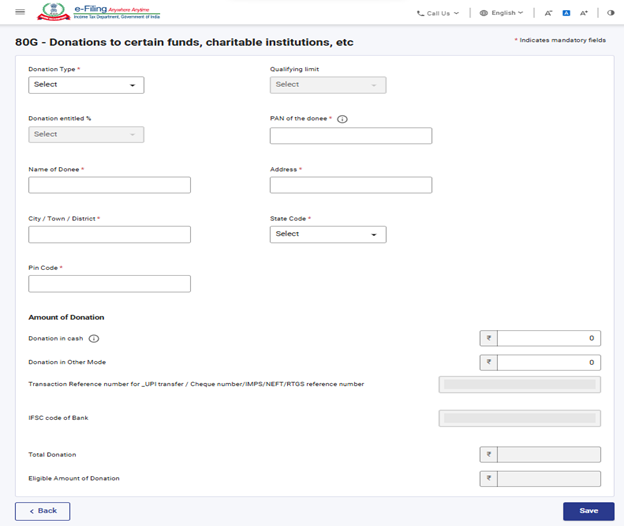
ହଁ, ଧାରା 80G ଅନୁଯାୟୀ ରିହାତି ଦାବି କରିବା ପାଇଁ ଆପଣଙ୍କୁ ଅତିରିକ୍ତ ବିବରଣୀ ପ୍ରଦାନ କରିବା ଆବଶ୍ୟକ। ଯଦି ଆପଣ ଏହି ଧାରା ଅନୁଯାୟୀ ରିହାତି ଦାବି କରିବାକୁ ଚାହୁଁଛନ୍ତି, ତେବେ ନିମ୍ନଲିଖିତ ବିବରଣୀଗୁଡ଼ିକ ଅନିବାର୍ଯ୍ୟ ଭାବରେ ଦାଖଲ କରିବାକୁ ପଡ଼ିବ:
- ଦାନର ପ୍ରକାର
- ଦାନଗ୍ରାହୀଙ୍କ PAN
- ଦାନଗ୍ରାହୀଙ୍କ ନାମ
- ଦାନଗ୍ରାହୀଙ୍କ ଠିକଣା
- ନଗଦ ଅନୁଦାନ
- ଅନ୍ୟ କୌଣସି ପଦ୍ଧତିରେ ଅନୁଦାନ
- UPI ସ୍ଥାନାନ୍ତର / ଚେକ୍ ନମ୍ବର / IMPS / NEFT / RTGS ରେଫରେନ୍ସ ନମ୍ବର ଇତ୍ୟାଦିର ଟ୍ରାଞ୍ଜାକ୍ସନ ରେଫରେନ୍ସ ନମ୍ବର
- ବ୍ୟାଙ୍କର IFSC କୋଡ୍
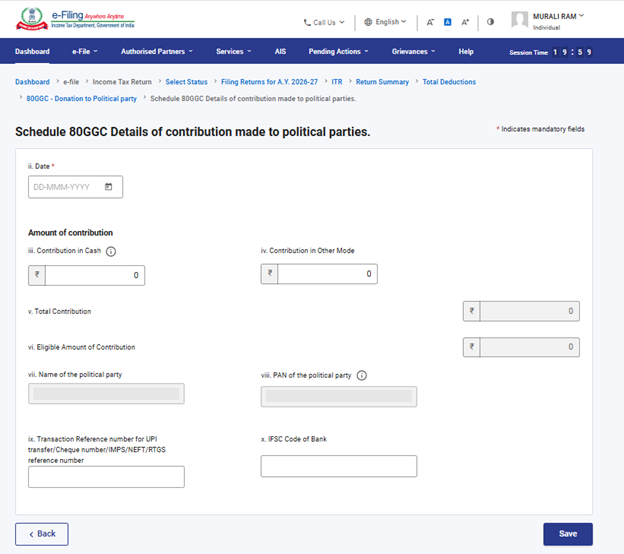
33. ଧାରା 80GGC ଅନୁଯାୟୀ ରିହାତି ଦାବି କରିବାକୁ ମୋତେ କୌଣସି ଅତିରିକ୍ତ ବିବରଣୀ ଦାଖଲ କରିବାକୁ ପଡ଼ିବ କି?
80GGC ଧାରା ଅଧୀନରେ ହୋଇଥିବା ରିହାତି ସମ୍ପର୍କରେ ଆପଣଙ୍କ ଅତିରିକ୍ତ ସୂଚନା ପ୍ରଦାନ କରିବା ଆବଶ୍ୟକ ଅଟେ। ଯଦି ଆପଣ ଏହି ଧାରା ଅଧୀନରେ ରିହାତି ଦାବି କରିବାକୁ ଚାହୁଛନ୍ତି ତେବେ ନିମ୍ନରେ ଥିବା ବିବରଣୀ ପ୍ରଦାନ କରନ୍ତୁ:
- ତାରିଖ
- ରାଜନୈତିକ ଦଳର ନାମ
- ରାଜନୈତିକ ଦଳର PAN
- ଯୋଗଦାନର ପରିମାଣ
- UPI ସ୍ଥାନାନ୍ତର / ଚେକ୍ ନମ୍ବର / IMPS / NEFT / RTGS ରେଫରେନ୍ସ ନମ୍ବର ଇତ୍ୟାଦିର ଟ୍ରାଞ୍ଜାକ୍ସନ ରେଫରେନ୍ସ ନମ୍ବର
- ବ୍ୟାଙ୍କର IFSC କୋଡ୍
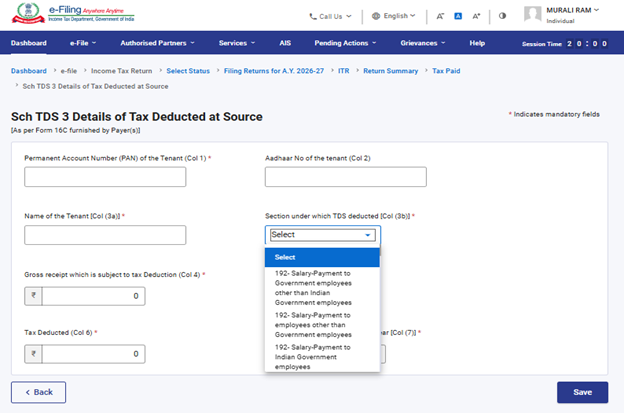
34. AY 2026-27 ପାଇଁ ITR-1 ର TDS ଅନୁସୂଚୀ ଭରଣ କରିବା ସମୟରେ TDS ଧାରା ଅନିବାର୍ଯ୍ୟ ଭାବରେ ଚୟନ କରିବାକୁ ପଡ଼ିବ କି?
ହଁ, ଯଦି ଆପଣ TDS ଦାବି କରିବାକୁ ଚାହୁଁଛନ୍ତି ତେବେ ଆପଣଙ୍କୁ ନିଶ୍ଚିତରୂପେ କେଉଁ ଧାରା ଅଧୀନରେ TDS କାଟ ହୋଇଛି ତାହାକୁ ଚୟନ କରିବାକୁ ପଡିବ।